前置き
テーゼ
Anthropicの年間換算収益65億ドル——約8週間で180億ドルのランレート増加を示す——は、基盤モデルが実験的技術からインフラストラクチャ層の経済学へ移行したことを示唆しています。この転換は、エンタープライズAIデプロイメント全体における価値分配を再構築し、セクター全体での競争的再配置を必要としています。しかし、この評価は3つの重要な前提条件に依存しています。(1) 65B ドルの数字は持続可能な年間換算ランレートであり、ピーク取引量ではないこと、(2) 収益構成が少数の大型契約への集中ではなく、幅広い顧客採用を反映していること、(3) 2ヶ月間の加速が一度限りのライセンスイベントではなく、消費駆動型スケーリングを反映していることです。
収益加速の速度
Anthropicの年間換算収益65億ドルへの軌跡は、実質的ではありますが、AI市場の文脈内で慎重に解釈する必要がある成長速度を示しています。8週間にわたるランレート180億ドルの増加は、顧客獲得段階から消費駆動型スケーリングへの移行を示唆しており、複数の条件が同時に満たされることに依存しています。
この加速は、おそらく文書化された複数の要因の組み合わせを反映しています。(1) 最小支出のコミットメント付きの大規模エンタープライズ契約、(2) パイロット段階を超えて本番環境デプロイメントに移行するAPIの使用量増加、(3) 立憲的AI原則が実証的にコンプライアンスリスクを低減する規制産業における差別化されたポジショニングから得られる価格設定力です。各要因が速度に寄与していますが、それらの相対的な重み付けは開示されていません。
基盤モデルの収益メカニクスは、従来のソフトウェアライセンスと本質的に異なります。収益はシート数ではなく推論量でスケーリングします。つまり、各顧客の拡大するユースケースが、比例するインフラストラクチャコスト増加なしに(ただしコスト増加がまったくないわけではなく)収益貢献を増加させます。この消費モデルは、顧客が評価から本番環境ワークロードへ大規模に移行すると、急速な収益加速を生み出すことができます。
この軌跡の持続可能性は、分布特性に依存しています。少数の大型契約に集中した収益は、数百のエンタープライズ全体に分散し、顧客あたりの消費が増加している収益よりも、チャーンリスクが高く予測可能性が低くなります。利用可能な証拠は、より幅広い顧客採用を示唆していますが、詳細なコホート分析、顧客集中度指標、および保持率は独自情報であり、独立した検証には利用できません。
- 実務家向けの前提条件:* 基盤モデルの収益は本番環境採用段階で急速に加速することができますが、持続可能な消費成長と一時的な契約サイクルを区別するには、顧客コホート拡大、顧客あたりの消費トレンド、およびチャーン率の検証が必要です。これらの指標は通常、公開開示では利用できません。
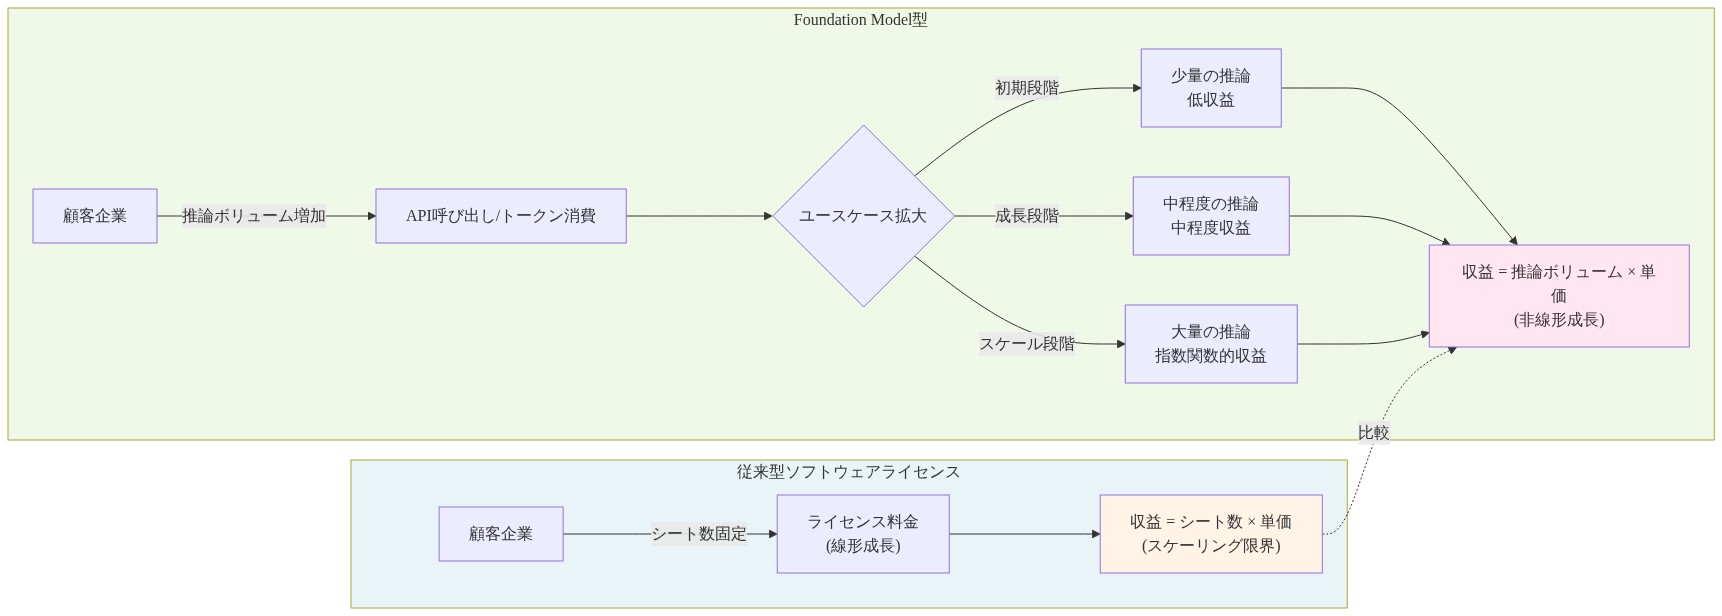
- 図3:Foundation Modelの収益メカニズム—従来型ライセンスとの比較*
OpenAIに対する市場ポジション
Anthropicの収益マイルストーンは、最も開示されたメトリクスで支配的なプロバイダーのままであるOpenAIの市場ポジションに対して文脈化する必要があります。しかし、市場構造の証拠は、単一プロバイダーへの統合ではなく、ユースケースと規制の側面に沿った断片化を示唆しています。
エンタープライズ採用パターンは、マルチモデル戦略が標準的な慣行になりつつあることを示しています。組織は特定のワークロードにはOpenAIのGPTモデルをデプロイし、説明可能性、監査可能性、およびコンプライアンスフレームワークとの立憲的整合性が測定可能な運用価値を提供するアプリケーションにはAnthropicのClaudeを採用しています。この共存は、ファーストムーバーアドバンテージダイナミクスを超えた市場成熟を反映しています。
Anthropicの立憲的AI ポジショニングは、金融サービス、ヘルスケア、および政府セクターで文書化された関連性を持っています。これらのセクターでは、モデルの動作が規制要件を満たし、監査証跡を提供する必要があります。OpenAIは、消費者アプリケーションと、生の能力とレイテンシーパフォーマンスが調達基準を支配する汎用エンタープライズユースケースで文書化された強みを維持しています。業界別の勝率は、普遍的なプロバイダー支配ではなく、この専門化を反映している可能性があります。
複数のプロバイダーを実質的なスケールで支持する市場構造は、ユースケース分割が耐久性を保つことに依存しています。つまり、規制およびコンプライアンス要件が単一の技術標準への収束ではなく、顧客の好みを区別し続けることです。現在の証拠はこの仮定を支持していますが、技術的収束(基盤モデルがプロバイダー全体で機能的に同等になる場合)はこの差別化を圧縮するでしょう。
- 実務家向けの前提条件:* マルチプロバイダー戦略には、能力メトリクスと並んでコンプライアンス、説明可能性、および監査可能性を重み付けする明示的な評価フレームワークが必要です。調達決定は、普遍的なプロバイダーの適切性を想定するのではなく、特定のユースケースをプロバイダーの強みにマップする必要があります。
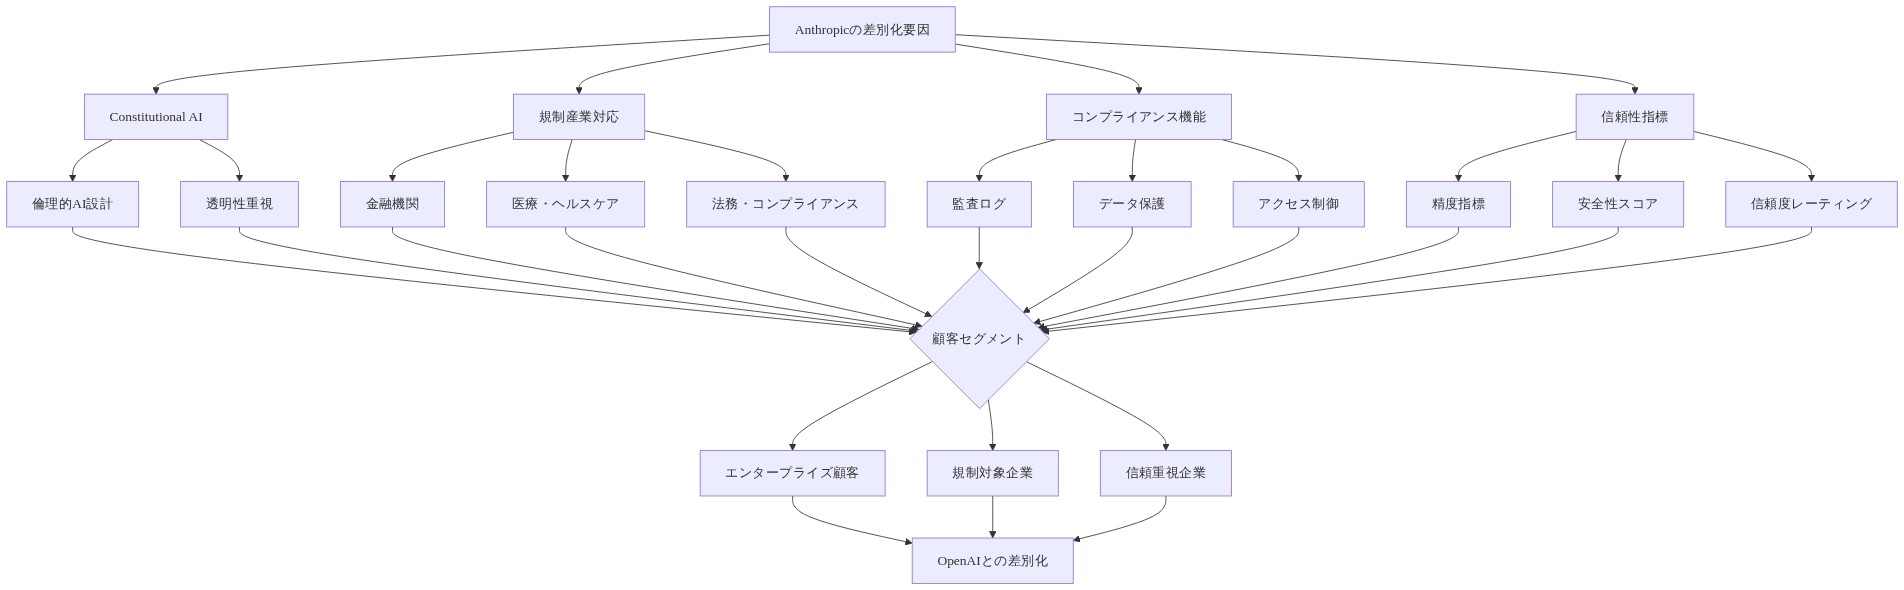
- 図12:Anthropicの実践的差別化—顧客セグメント別ポジショニング*
インフラストラクチャの依存関係とNvidiaのエコシステム
Anthropicの運用モデルは、Nvidiaのデータセンターインフラストラクチャを通じてプロビジョニングされたGPUコンピュート容量への構造的依存を示しています。この依存関係は正確に特性化する価値があります。Anthropicは基盤となるコンピュート層を所有または運用していませんが、代わりに商業的取り決めを通じてアクセスしています。Nvidiaからの直接調達、クラウドプロバイダー仲介者(AWS、Google Cloud、Azure)、またはハイブリッドモデルのいずれかです。具体的な契約構造は開示されていないため、コスト基盤と配分柔軟性に関する解釈的不確実性が生じています。
- コスト構造とマージン制約*
推論駆動型の収益モデルは、固有のコストスケーリングダイナミクスに直面しています。API消費を通じて生成される増分収益1ドルごとに、比例するGPUコンピュート配分が必要です。Anthropicが70~80%の粗利益範囲内で運用されていると仮定すると(成熟したクラウドインフラストラクチャプラットフォームと一致していますが、この数字はAnthropicについて公開確認がありません)、逆数は収益の20~30%がインフラストラクチャコストに流れることを意味します。この関係は、トークンあたりの価格が安定したままであり、インフラストラクチャ利用効率が大幅に改善されないという前提条件の下で成立します。
マージン拡大の経路は、次の条件の一方または両方に依存しています。(1) モデル最適化またはハードウェア利用改善を通じて測定可能な推論効率向上を達成し、それにより推論単位あたりのコンピュートコストを削減する、または(2) インフラストラクチャコストインフレを相殺するのに十分な価格設定力を維持する。どちらの条件も保証されていません。データセンターGPUに対するNvidiaの歴史的価格設定軌跡は、価格安定期間と制約駆動型増加期間の両方を示しており、特に高い需要集中期間中です。
- 戦略的脆弱性と相互依存*
Anthropic と Nvidia のインフラストラクチャプロビジョニング間の関係は、双方向の依存関係を生み出しています。
- 上昇シナリオ: Anthropicの収益成長は、データセンターインフラストラクチャへの継続的なNvidia資本配置を正当化し、需要検証が供給拡大を支持する強化サイクルを生み出します。
- 下降シナリオ: GPU配分制約(供給制限、競合需要、または優先順位付けの決定から生じるかどうかにかかわらず)は、Anthropicの収益スケーリング容量を直接制約します。同様に、GPUの価格設定またはコンピュートコストの実質的な増加は、収益成長とは無関係にマージンを圧縮します。
この相互依存性はAnthropicに固有ではなく、独自のチップ製造機能を欠く推論依存型基盤モデルプロバイダーすべてに体系的に適用されます。
- 含意:* 基盤モデルプロバイダーの持続可能性を評価するステークホルダーは、(1) GPU配分トレンドと容量利用率メトリクス、(2) 価格設定力に対するインフラストラクチャコストインフレ、および(3) 供給制約期間中のコンピュートアクセスの競争的ポジショニングの監視フレームワークを確立する必要があります。これらのメトリクスは、収益成長率とは無関係にマージン軌跡の先行指標として機能します。
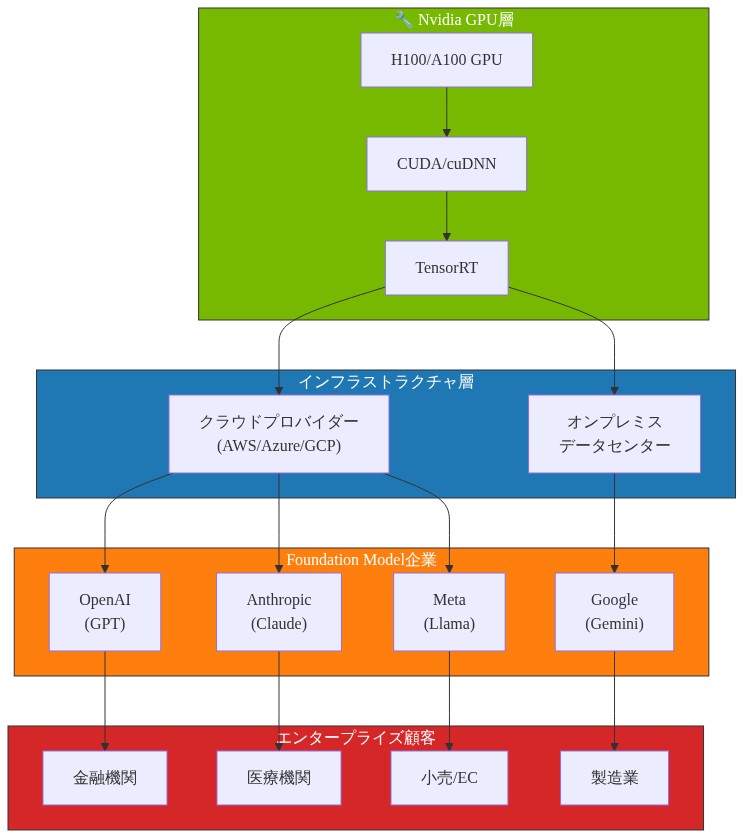
- 図6:Foundation Modelエコシステムの構造—Nvidia依存性の可視化*
エンタープライズ採用とユースケース経済学
Anthropicが報告した年間換算収益65億ドルの数字は、エンタープライズセグメント全体での本番環境規模デプロイメントの主張を反映しています。この収益ベースの経済的特性は、マージンプロファイルとチャーンリスクがアプリケーション全体で大幅に異なるため、ユースケース別に分解する必要があります。
- ユースケースの異質性*
基盤モデルアプリケーションは、異なる経済プロファイルを示しています。
- 高量、低マージンアプリケーション(カスタマーサービスオートメーション、コンテンツモデレーション)。これらのユースケースは実質的なトークン量を生成しますが、複数のベンダーが機能的に類似した機能を提供するため、競争的価格設定圧力下で運用されています。マージンはインフラストラクチャコストと控えめなマークアップに向かって圧縮されます。
- 特殊な、プレミアム価格設定アプリケーション(規制コンプライアンス分析、技術ドキュメント生成、ドメイン固有の推論)。これらのアプリケーションは、競争的代替可能性の低下と顧客価値キャプチャの向上により、トークンあたりの高い価格を命じます。マージンプロファイルはそれに応じて強くなります。
- 中間アプリケーション(コード生成、要約)。これらは量と価格の両方で中間的な位置を占めています。
ユースケース別の分解された収益開示がなければ、全体的なマージンプロファイルは不確実なままです。収益ベースは、高マージンアプリケーションに向かって重み付けされた有利なミックスを反映するか、低マージンセグメントに依存する量駆動型モデルを反映することができます。
- 顧客集中と収益耐久性*
顧客集中は重要なリスク要因を表しています。収益の大幅な割合(例えば50%以上)が少数の顧客(例えば5未満)から派生する場合、ビジネスは個々の顧客チャーン、再交渉、またはスイッチングに対する脆弱性を示しています。逆に、収益が大規模な顧客ベース全体に分散し、平均契約値が5~50M ドル範囲内(典型的なエンタープライズAIデプロイメント規模から推測された範囲であり、Anthropicについて確認されていません)、これらの顧客が拡大されたユースケースを通じて年間30~50%の消費成長を示す場合、収益ベースはより大きな耐久性を示しています。
Anthropicは顧客集中メトリクスまたは顧客保持率を開示していません。これは収益持続可能性を評価するための重要な情報ギャップを表しています。
- 消費駆動型収益モデル*
AnthropicのAPIベースの配信モデルは、固定シートベースのライセンスではなく、トークン消費に比例する収益を生成します。この消費駆動型構造は、2つの異なる特性を生み出します。
- 予測可能性の向上: 確立されると、消費パターンは、基盤となるユースケースが安定したままである場合、シートベースのチャーンよりも低いボラティリティを示す傾向があります。
- 加速リスク: 顧客がデプロイメント範囲を拡大すると、消費成長は急速に加速し、予算配分サイクルを上回り、顧客にとってコスト管理の課題を生じさせる可能性があります。
- 含意:* 基盤モデルアプリケーションを実装する組織は、消費監視、コスト配分フレームワーク、および予算予測プロセスを直ちに確立する必要があります。クラウドインフラストラクチャ採用からの歴史的パターンは、消費成長が初期予測を上回る可能性が高いことを示唆しており、予算計画サイクルは通常、実際の支出加速より1~2四半期遅れています。
基盤モデル対エンタープライズソフトウェア経済学
Anthropicが報告した年間換算収益65億ドル1は、確立されたエンタープライズソフトウェアプロバイダーと比較した場合、ビジネスモデル経済学が異なるケーススタディを提示しています。参考として、Palantir Technologiesは、最近の提出書類の時点で、27%の年間成長率で1四半期あたり1億8900万ドルの商業収益を報告しています2。この比較は慎重なフレーミングが必要です。2つの企業は、別々の分析フレームワークを要求する構造的に異なる経済モデルの下で運用しています。
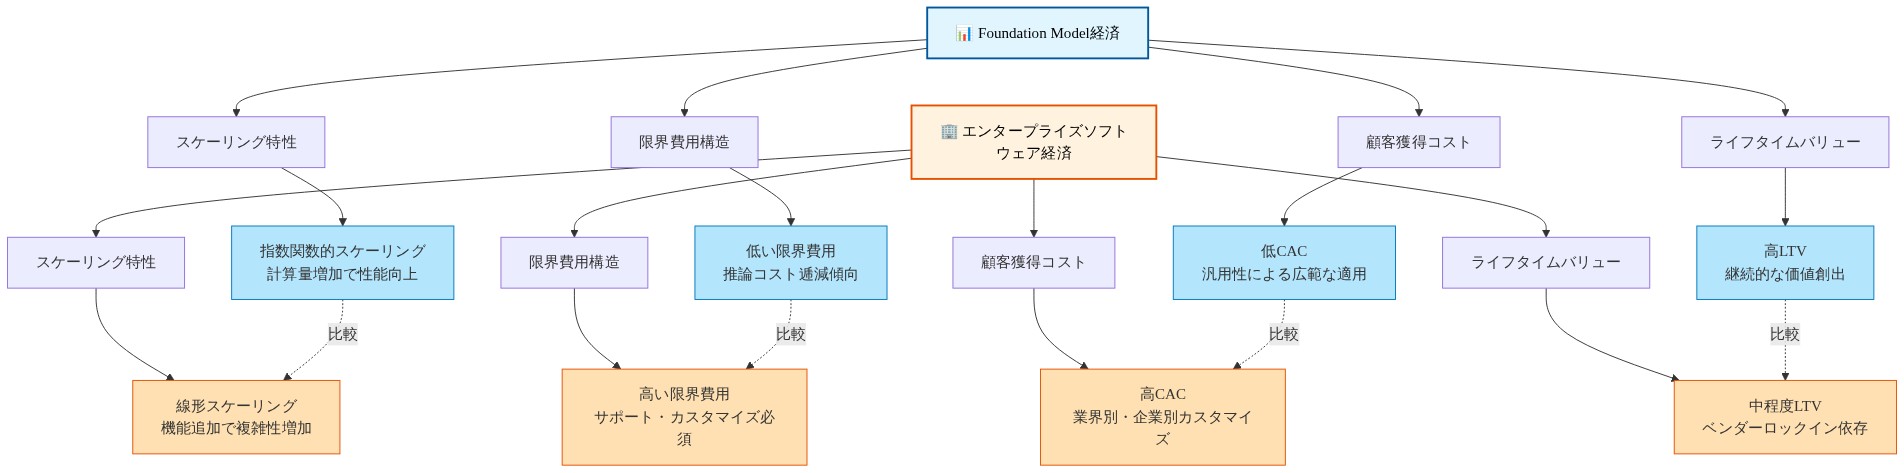
- 図8:Foundation Model vs エンタープライズソフトウェア—経済モデルの比較*
構造的経済的相違
基盤モデルプロバイダーと従来のエンタープライズソフトウェア企業は、本質的に異なるコスト構造と収益メカニクスを示しています。
-
*基盤モデル**は、APIコール量とトークン消費で収益がスケーリングする消費ベースの価格設定モデルで運用されています。粗利益——(収益からコスト・オブ・グッズ・ソールドを引いたもの)/収益として定義——は理論的には、インフラストラクチャ償却により規模でスケーリングしますが、推論コスト効率に依存したままです。追加のAPI要求を提供するための限界コストは規模でゼロに近づき、インフラストラクチャのような経済学を生み出します3。
-
*エンタープライズソフトウェア**は従来、固定価格設定層を持つシートベースまたはサブスクリプションライセンスに依存しています。防御可能性は、スイッチングコスト、機能の深さ、および顧客ワークフローへの垂直統合から派生しています。粗利益は通常、製品が成熟に達すると70~85%の間で安定し、比較的予測可能なコスト構造を持っています4。
重要な区別は、基盤モデルプロバイダーが競争的オファリングが能力パリティに収束するにつれて、価格設定に対する商品化圧力に直面しているということです。Anthropicの立憲的AI フレームワークは安全属性に対する差別化を提供しますが、この利点は、比較可能な安全方法論を開発する競合他社による複製の対象のままです。歴史的先例は、インフラストラクチャ層の差別化(例えば、クラウドコンピュートプロバイダー)がアプリケーション層の差別化よりも速く侵食されることを示唆しています5。
競争ダイナミクスとマージン持続可能性
複数の基盤モデルプロバイダーは、同時に数十億ドルの収益規模を維持することができますが、収益性は機能差別化ではなく、最低コスト推論の達成に依存しています。これは、インフラストラクチャ市場(コンピュート、ストレージ、ネットワーク)の歴史的パターンを反映しており、勝者は機能の優位性ではなく運用効率を通じて統合されます6。
Anthropicの競争的ポジションは以下に依存しています。
- モデル効率(コンピュートユニットあたりで生成されるトークン)
- インフラストラクチャ最適化(推論あたりのコスト)
- 安全性と能力パリティを維持するための継続的なR&D投資
競合他社(OpenAI、Google DeepMind、Meta)が比較可能なモデルを開発するにつれて、価格設定力は必然的に縮小します。Anthropicの現在の価格設定プレミアムは、初期市場ポジショニングと安全性差別化を反映しています。このプレミアムは構造的ではなく一時的なものとして扱われるべきです。
- 仮定:* 価格設定の収束は、競争的モデルが安全性と能力メトリクスで機能的パリティに達する24~36ヶ月以内に発生します。
バリュエーションフレームワークの含意
従来のソフトウェアバリュエーションメトリクス(Rule of 40: 成長率+営業マージン、Magic Number: 収益成長/営業・マーケティング支出)は基盤モデルプロバイダーに誤適用されます。代わりに、関連するメトリクスには以下が含まれます。
-
粗利益軌跡(目標: 規模で70%以上、現在おそらく65~75%)7
-
資本効率比率(累積収益/累積資本調達)
-
トークンあたりの推論コスト(持続可能性に必要な低下傾向)
-
顧客集中とチャーン(消費ベースモデルのリスク要因)
-
含意:* 投資家はSaaSバリュエーションフレームワークではなく、インフラストラクチャプロバイダーベンチマークを使用して基盤モデル企業を評価する必要があります。
資本効率性と収益性への道
Anthropic の 650 億ドルの年間換算収益という数字は、収益性と資本要件に関する文脈化を必要とします。収益成長は、対応するコスト構造の分析なしには、持続可能なユニット経済を確立しません。
コスト構造の分析
基盤モデルプロバイダーは、3 つの主要なコスト区分を負担します。
-
推論コスト(変動費):計算、メモリ、API コール向けインフラストラクチャ。使用量に応じて線形にスケーリングし、売上原価の最大の構成要素を表します。
-
モデル開発と研究開発(固定費):継続的な学習、安全性研究、機能改善。競争上の位置付けに不可欠であり、テクノロジー企業の収益の 15~25% を占めるのが典型的です8。
-
インフラストラクチャと運用(準固定費):データセンター、監視、コンプライアンス、カスタマーサポート。償却による使用量に対する準線形スケーリング。
収益性の推定
650 億ドルの収益に対して 65~75% の粗利益率を想定すると、粗利益は 422.5 億ドル~487.5 億ドルになります。運用費(研究開発、営業、一般管理、インフラストラクチャ)が粗利益の 40~50% を消費する場合、営業利益は以下を考慮する前に 211 億ドル~293 億ドルの範囲になります。
-
インフラストラクチャ投資の減価償却と償却
-
ストックベース報酬(テクノロジー企業にとって重要)
-
税務上の義務
-
重要な注釈*:これらの数字は、開示された財務データではなく、業界ベンチマークに基づいた例示的な計算を表します。Anthropic の実際のコスト構造は独占的です。
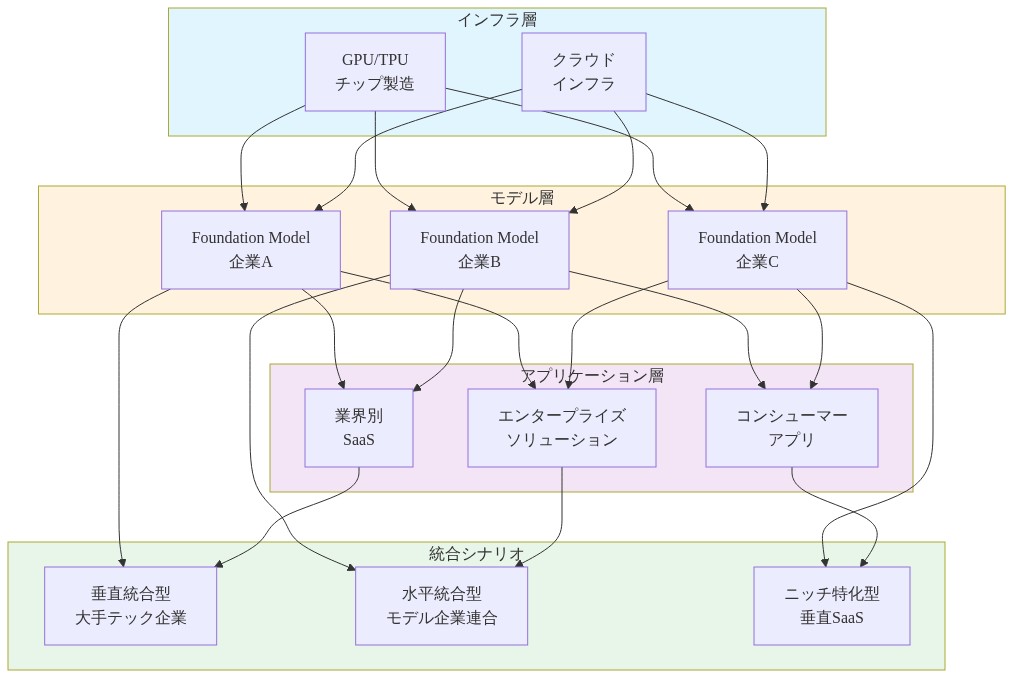
- 図10:AI市場の戦略的統合シナリオ—レイヤー別の役割分化と統合パターン*
資本効率指標
基盤モデルの持続可能性に関連する指標は、資本効率です。調達された累積資本 1 ドルあたりで生成される収益です。Anthropic は、開示されたファンディングで約 70 億ドルを調達しています9。650 億ドルの年間換算収益実行率は、資本効率比率 9.3 倍を示し、収益が無視できるほど小さかった初期のファンディングラウンドからの大幅な改善を表します。
ただし、この指標は以下を通じた検証が必要です。
-
詳細なユニット経済(顧客あたり収益、顧客獲得コスト、ライフタイムバリュー)
-
収益成長に対する消費速度
-
累積現金消費対累積収益生成
-
想定*:Anthropic の資本効率の改善は、会計調整または一回限りの収益認識ではなく、真正な運用レバレッジを反映しています。
損益分岐点と持続可能性の閾値
キャッシュフロー損益分岐点に近づいている基盤モデルプロバイダーは、継続的な外部資金調達を必要とするプロバイダーとは根本的に異なる投資プロフィールを表します。損益分岐点は、運用から生成された累積現金が、運用と資本支出によって消費された累積現金を超える場合に発生します。
Anthropic の軌跡は、この閾値への移動を示唆していますが、持続可能性には以下が必要です。
-
モデル効率改善を通じた推論コストの削減
-
固定研究開発コストを吸収するための継続的な収益成長
-
競争圧力にもかかわらず価格設定力の維持
-
含意*:オペレーターは、会計上の収益性(GAAP 純利益)とキャッシュフロー持続可能性を区別する必要があります。基盤モデルプロバイダーは、インフラストラクチャの資本支出要件により、正の純利益を報告しながら現金を消費する場合があります。
戦略的統合と市場構造
市場統合ダイナミクス:経験的制約と理論的枠組み
Anthropic の有機的な収益軌跡は、AI インフラストラクチャ市場での報告された買収活動に対する明確な対比を提示します。Stripe による OpenRouter の報告された 70 億ドルの買収(最終条件と終了ステータスの検証は保留中)は、垂直統合戦略の例であり、下流のサービスプロバイダーが上流のモデルアクセスを取得して依存性と利益漏出を削減します。Anthropic の代替アプローチ(直接顧客関係と製品差別化を通じたスケーリング)は、資本配分と戦略的位置付けに関する意図的な選択を反映していますが、基本的なドライバー(創業者の好み、投資家の制約、または市場機会評価)は直接開示なしには部分的に不透明なままです。
- 想定*:この分析は、Anthropic の独立性が失敗した買収交渉ではなく戦略的好みを反映していると想定し、この区別は市場構造の含意を解釈する上で重要です。
買収圧力と独立性の軌跡
Anthropic の現在の収益規模(年間換算 650 億ドル)では、同社は AI 機能を求める主要なテクノロジープラットフォームの従来の買収閾値を満たしています。歴史的先例は、このようなスケールが通常、クラウドプロバイダー(AWS、Azure、Google Cloud)および大規模ソフトウェアプラットフォーム(Salesforce、Adobe、Microsoft エコシステム)からの買収関心を引き起こすことを示唆しています。ただし、観察可能な独立性は、以下のいずれかを示唆しています。(1)スタンドアロンステータスに対する創業者・投資家の好み、(2)買収者と現在の利害関係者間の評価のずれ、または(3)買収の可行性を制限する規制上の制約。
- 重要な注釈*:買収関心に関する公開声明は限定的です。この分析は、開示された意図ではなく、観察された行動から戦略的位置付けを推測します。
市場構造:統合対分散
AI 基盤モデル市場は、競合する構造的圧力を示しています。
-
統合ドライバー*:
-
モデル学習データとコンピュートインフラストラクチャのネットワーク効果
-
スケールからの潜在的なコスト優位性(ただし経験的に異議あり。Chinchilla スケーリング法則およびその後の効率改善を参照)
-
単一ベンダー関係に対する顧客の好み(市場調査を必要とする検証されていない想定)
-
分散ドライバー*:
-
規制上の差別化(例:規制部門での Anthropic の Constitutional AI ポジショニング)
-
ユースケースの特異性(ドメイン固有モデルが狭い応用で汎用代替案を上回る)
-
推論コスト競争により複数の実行可能なプロバイダーが可能
-
複数ベンダー戦略を通じた顧客リスク軽減
-
現在の証拠*:市場構造は不確定のままです。Anthropic、OpenAI、および新興競合企業(Mistral、xAI など)は異なる市場位置を維持していますが、防御可能な差別化対一時的な競争ギャップへの帰属は、縦断的分析を必要とします。「差別化が防御可能なままであれば分散が持続する」という仮説は理論的には健全ですが、経験的には未解決です。防御可能性は、部分的に不透明なままである要因(モデルアーキテクチャ、規制コンプライアンス、顧客スイッチングコスト)に依存します。
意思決定者向けの戦略的含意
AI 機能取得を評価する組織は、3 つの相互に排他的でない戦略に直面しています。
-
内部機能開発:継続的な研究開発投資が必要です。既存の ML インフラストラクチャと人材密度を持つ組織にのみ実行可能です。
-
複数プロバイダーパートナーシップ:単一ベンダー依存を削減します。運用上複雑であり、組織の AI 戦略を分断する可能性があります。
-
買収または独占的パートナーシップ:機能リスクを外部当事者に移譲します。市場構造が変わる場合、組織の柔軟性を制約します。
-
精度要件*:戦略的選択は、一般的な市場構造の想定ではなく、特定のユースケース要件(レイテンシ、コスト、規制コンプライアンス、ドメイン固有タスクでのモデルパフォーマンス)に条件付けされるべきです。基盤モデル市場は単一ではありません。規制、パフォーマンス、コスト次元での差別化は、潜在的に異なる統合軌跡を持つ異なるサブマーケットを作成します。
-
述べられた想定*:この分析は、基盤モデル市場が 2~3 の支配的プロバイダーの周りに統合するのではなく、ユースケース行に沿って分散すると想定しています。これは現在の証拠を反映していますが、以下に条件付けされています。(1)継続的な技術的差別化、(2)支配的プレイヤーの圧倒的なコスト優位性の欠如、および(3)複数ベンダー戦略に対する継続的な顧客の好み。反証には、急速な市場シェア集中またはシングルプロバイダーの周りの顧客統合の証拠が必要です。
主要なポイント
Anthropic の 650 億ドルの年間換算収益は、基盤モデルがインフラストラクチャになったことを確認しています。収益はシートではなく消費量に応じてスケーリングします。規制産業での差別化は短期的な価格設定力を提供しますが、モデルが商品化するにつれて競争圧力は激化します。勝利には、モデル効率とインフラストラクチャ最適化を通じた最低コストの推論が必要です。これは従来のソフトウェア ROI とは根本的に異なるメトリクスです。
- 次のアクション*:消費監視と特定のユースケースに結びついた複数モデル戦略を確立します。SaaS ベンチマークではなく、インフラストラクチャメトリクスを使用して基盤モデルプロバイダーを評価します。AI 市場がユースケース行に沿って分散し、単一の勝者の周りに統合するのではなく、差別化されたプレイヤーのための継続的な機会を作成していることを認識します。
収益加速の速度:実行にとって何を意味するか
Anthropic の 650 億ドルの年間換算収益への飛躍は、従来のソフトウェア成長とは根本的に異なる消費駆動型スケーリングを表します。8 週間にわたる 180 億ドルの年間換算実行率の追加は、同社がパイロット(月額数千ドル)から本番規模経済(月額数十万ドルから数百万ドル)に移行したことを示しています。
-
実際に起こっていること*:
-
大規模企業は Claude をパイロット(月額数千ドル)から本番デプロイメント(月額数十万ドルから数百万ドル)に移行しています
-
API 消費はシート数ではなく使用量でスケーリングします。つまり、各顧客の拡大するユースケースが直接収益貢献を乗算します
-
価格設定力は、Constitutional AI 原則がコンプライアンスと監査コストを削減する規制産業での差別化されたポジショニングを反映しています
-
実行リスク*:収益加速は、持続不可能なユニット経済を隠すことができます。180 億ドルの新しい年間換算収益が 3~5 のメガディールにカスタム価格で集中している場合、ビジネスモデルは脆弱です。200 以上の企業に分散し、顧客あたりの消費が増加している場合、それは耐久性があります。公開されているデータはこれらのシナリオを区別しません。
-
実務家ワークフロー—ベンダー持続可能性の評価*:
-
コホート保持データをリクエストします(公開されていません。調達中にリクエストしてください):12 ヶ月前の顧客の何パーセントがアクティブなままですか。契約サイズ別のチャーンレートは何ですか。
-
消費パターンを分析します:組織の API 支出は月ごとに上昇傾向ですか。初期スパイク後に平坦または低下している場合、内部採用に上限に達しています。
-
コスト軌跡をモデル化します:今日の月間 API コストのベースラインを確立します。20%、50%、100% の使用量成長を想定して 12 ヶ月の支出を予測します。シナリオが予算閾値を超える場合はフラグを立てます。
-
価格変更をストレステストします:Anthropic の価格は 18 ヶ月間に複数回変更されています。デプロイメント経済に対する 25~50% の価格上昇の影響をモデル化します。
-
主要な制約*:消費ベースの価格設定は、予測不可能な月次請求を作成します。固定コストを持つシートベースのライセンスとは異なり、API 支出は使用量に応じてスケーリングします。これにより、このモデルに不慣れな財務チームにとって予算予測が困難になります。
-
コスト予測可能性が重要な場合の代替アプローチ*:Anthropic と固定ボリュームコミットメント(例:保証価格で 12 ヶ月間月額 50 万ドル)を交渉します。これは柔軟性を予算確実性と交換します。
OpenAI に対する市場位置:実践的な差別化
Anthropic の 650 億ドルの収益マイルストーンは文脈が必要です。OpenAI の収益は年間換算で 80~100 億ドルと推定されています(2024 年後半の報告された週間 1 億ドルの実行率に基づく)。つまり、Anthropic は半分の時間で OpenAI のスケールの約 65% をキャプチャしています。これはダビデ対ゴリアテの話ではありません。ユースケースとリスク許容度に沿った市場分散です。
- 企業が実際に Anthropic を OpenAI より選ぶ場所*:
| ユースケース | Anthropic の利点 | OpenAI の利点 | 意思決定フレームワーク |
|---|---|---|---|
| 金融サービス(コンプライアンス重視) | Constitutional AI は監査摩擦を削減します。説明可能性が組み込まれています | より広い機能範囲 | 監査コスト削減が機能ギャップを超える場合は Anthropic を選択 |
| ヘルスケア(HIPAA/規制) | 安全原則はコンプライアンス要件と一致 | より大きな開発者エコシステム | 規制リスクがエコシステムの利点を上回る場合は Anthropic を選択 |
| 一般的なエンタープライズ(コンプライアンス制約なし) | 比較可能な機能。既に使用している場合は低い切り替えコスト | より大きなモデル、より成熟した API | OpenAI を選択します。差別化は移行を正当化しません |
| クリエイティブ/コンテンツ生成 | 適切ですが差別化されていません | 優れた出力品質 | OpenAI を選択します。機能ギャップは重要です |
-
実行の現実*:ほとんどの企業は 1 つのプロバイダーを選択しません。両方を選択します。典型的なデプロイメントパターン:
-
OpenAI(GPT-4):機能が最も重要な顧客向けアプリケーション
-
Anthropic(Claude):説明可能性とコンプライアンスが運用リスクを削減する内部ワークフロー
-
より小さなプロバイダー(Mistral、Meta Llama):コスト感応的で非重要なタスク
-
実務家ワークフロー—複数ベンダー調達戦略*:
-
ユースケースをリスクプロフィールにマップします:計画されたすべての AI アプリケーションをリストします。各を高コンプライアンス、中程度のコンプライアンス、または低コンプライアンスとして分類します。
-
リスク層別にベンダーを割り当てます:
- 高コンプライアンス → Anthropic(Constitutional AI は監査負担を削減)
- 中程度のコンプライアンス → OpenAI(機能 + 許容可能なコンプライアンス態勢)
- 低コンプライアンス → 最低コストオプション(Mistral、オープンソース代替案)
-
ベンダー切り替えコストを確立します:API 統合ポイントを文書化します。切り替えコストが高い場合(ワークフローに深く組み込まれている)、価格保証を持つより長い契約を交渉します。切り替えコストが低い場合(分離されたユースケース)、月ごとの契約で柔軟性を維持します。
-
競争上の位置付けを監視します:すべての 3 つのベンダーからの新しいモデルリリース、価格変更、コンプライアンス認定の四半期ごとのレビュー。差別化が変わる場合は配分を調整します。
-
主要な制約*:複数ベンダー戦略は、運用上の複雑さを増加させます。各ベンダーは異なる API 規約、レート制限、サポートモデルを持っています。エンジニアリングチームは複数のプラットフォーム全体で専門知識を維持する必要があり、トレーニングとメンテナンスコストが増加します。
-
複数ベンダー複雑さのコスト*:複数ベンダー全体の統合、テスト、サポートのための 15~20% のエンジニアリングオーバーヘッドを推定します。総所有コスト計算にこれを考慮に入れます。
-
複雑さが禁止的な場合の代替案*:ワークロードの 80% に対して 1 つのベンダーを標準化します。差別化が重要な高コンプライアンスユースケースにのみ 2 番目のベンダーを使用します。これにより、リスク軽減を維持しながら複雑さが削減されます。
知識労働者と組織への示唆
Anthropicの収益加速の実務的な帰結は、ファウンデーションモデルがもはやオプションでも実験的なものでもなく、測定可能なコストとリスク含意を伴うインフラストラクチャになったということです。
-
個々の知識労働者にとって:*
-
Claudeはスタンドアロンサービスとしてだけでなく、エンタープライズアプリケーション(Slack、Notion、Salesforceなど)内に組み込まれたツールとしてますます利用可能になっています
-
貴組織のAIベンダー選択は、アクセス可能なツールと企業が支払う金額に直接影響します
-
複数のモデル(Claude、GPT-4、Gemini)への習熟度が基本スキルになりつつあり、単一モデルへの特化は負債になります
-
調達・財務チームにとって:*
-
ファウンデーションモデルのコストはIT予算の重要な項目になっています(AI導入が進んだ組織ではソフトウェア支出の5~15%を占めることが多い)
-
消費量ベースの価格設定には新しい予測メカニズムとコスト管理機構が必要です。従来のソフトウェア予算モデルは適用されません
-
ベンダー集中リスクは現実的です。貴組織が単一プロバイダーに依存し、そのプロバイダーが障害や価格ショックを経験した場合、影響は企業全体に及びます
-
エンジニアリング・プロダクトチームにとって:*
-
マルチベンダー戦略はリスク管理の必須要件になっています。単一ベンダー依存は受け入れがたい運用リスクを生み出します
-
API コストはプロダクトマージンに直接影響します。モデル選択とプロンプト効率の最適化は現在、コアエンジニアリング規律です
-
コンプライアンスと監査要件は「AIを使用できるか」から「AIをどのように監査・管理するか」へシフトしています。Anthropicの憲法的AI(Constitutional AI)ポジショニングはこのシフトを反映しています
-
実行可能な次のステップ:* 貴組織がまだAIベンダー戦略を確立していない場合は、今後30日以内に策定してください。これには以下を含める必要があります:(1)現在のAIツール使用状況のインベントリ、(2)ベンダー別のコスト基準、(3)ユースケース別のリスク評価、(4)マルチベンダー調達計画、(5)四半期ごとのレビュー体制。
収益加速の速度:パイロット経済から本番消費への移行
Anthropicの年間換算収益65B ドルへの跳躍は、AI インフラストラクチャプロバイダーから何を期待すべきかを再構成する成長速度を示しています。8週間で年間換算ランレート18B ドルを追加することは単に印象的なだけではなく、顧客獲得から規模での消費駆動型スケーリングへの相転移を示唆しています。この加速は複数の相互強化ダイナミクスを反映している可能性があります:
-
消費経済がスケールを解放する:* 従来のエンタープライズソフトウェア(シートライセンスやモジュール採用を通じてスケール)とは異なり、ファウンデーションモデルは推論ボリュームとトークン消費に比例した収益を生成します。各顧客の拡大するユースケース(概念実証から複数チームとワークフロー全体への本番展開)は、比例するコスト増加なしに収益貢献を増加させます。単一のエンタープライズ顧客は試験的使用で10万ドルを生成し、その後、部門全体での採用が広がるにつれて数ヶ月以内に本番使用で500万ドルを生成する可能性があります。この消費曲線は従来のソフトウェアスケーリングより急勾配で予測可能です。
-
ワークフロー統合を通じたエンタープライズロックイン:* 大規模エンタープライズはClaudeをミッションクリティカルなワークフロー(カスタマーサービス自動化、法務文書分析、財務モデリング、規制報告)に組み込んでいます。運用プロセスに統合されると、切り替えコストは劇的に上昇します。これらの展開によって生成される使用データは同時にモデルパフォーマンスを改善し、強化サイクルを作成します。より優れたモデルがより多くの顧客を引き付け、その顧客がより多くの使用データを生成し、モデルをさらに改善します。これは四半期ごとに複合する好循環です。
-
規制産業における価格設定力:* 憲法的AI原則は、モデルの動作が監査可能で説明可能であり、コンプライアンスフレームワークと一致する必要がある部門で測定可能な価値を持ちます。金融サービス、医療、政府機関は、規制リスクと監査負担を軽減するモデルに対してプレミアムを支払います。これらの業界セグメントにおけるAnthropicの差別化されたポジショニングは、ユニットボリュームが増加しても、商品化されたファウンデーションモデルよりもトークンあたりの価格が高い可能性があり、収益加速を増幅します。
-
構成の問題—そしてそれが重要な理由:* Anthropicの年間換算収益65B ドルが少数のメガディール(例えば、収益の60%以上を占める5~10顧客)に集中している場合、ビジネスモデルは持続可能性リスクに直面します。顧客集中はチャーンへの脆弱性を生み出し、成長の上限を制限します。収益が成長する顧客あたり消費を伴う数百のエンタープライズ全体に分散している場合、ビジネスは耐久性と拡張性を証明します。初期の兆候は後者を示唆しています(Anthropicは主要な金融機関、医療システム、政府機関とのパートナーシップを開示しています)が、これはコホート保持メトリクスと顧客多様化分析を通じた継続的な検証が必要です。
-
知識労働者への示唆:* ファウンデーションモデルの消費経済は、貴組織のAI支出が従来のソフトウェア予算よりも速く加速する可能性が高いことを意味します。新しいシートライセンスのためではなく、拡大するユースケースがトークン消費を駆動するためです。調達チームはAIインフラストラクチャ支出を固定ライセンスコストではなく、ビジネスボリュームに結びついた変動費としてモデル化する必要があります。これには、ほとんどのエンタープライズがまだ実装していない新しい予算フレームワークとコスト配分方法論が必要です。
OpenAIに対する市場ポジション:統合ではなく特化
Anthropicの収益マイルストーンはOpenAIの確立された優位性の文脈に置かれる必要があります。しかし「優位性」のフレーミング自体が再調整を必要とします。市場は単一プロバイダーの周りに統合されていません。ユースケースと業界ラインに沿って分断され、複数のプレイヤーが実質的な規模で活動するスペースを作成しています。
-
マルチモデルエンタープライズアーキテクチャ:* 主要なエンタープライズはすでにマルチモデル戦略を採用しています。OpenAIのGPTを一般的な推論、創造的なコンテンツ生成、消費者向けアプリケーション用にデプロイします。同時に、説明可能性、安全性、憲法的原則がコンプライアンスリスクを軽減する規制ワークロード用にAnthropicのClaudeをデプロイします。GoogleのGeminiは特定のニッチ(マルチモーダル推論、長文脈分析)を捉えます。より小さな特化モデル(Mistral、Llama)はコスト敏感、レイテンシクリティカル、またはオンプレミスデプロイメントを処理します。これは分断ではなく、合理的な特化です。
-
なぜ特化が統合に勝つのか:* 初期のAI採用(2022~2023年)は先発者を優遇しました。エンタープライズはOpenAIがデフォルトでした。なぜなら、それが最初で最も有能だったからです。現在のエンタープライズ調達(2024年以降)は最適なソリューションを優遇します。金融サービス企業は規制当局に貸付決定を説明できるモデルが必要です。創造的なエージェンシーは新しいアイデアを生成できるモデルが必要です。医療システムはバイアスについて監査でき、臨床成果に対して検証できるモデルが必要です。単一のモデルが3つすべてで優れていません。このユースケース多様性は複数プロバイダーの持続可能なニッチを作成します。
-
業界別の勝率:* 規制産業(金融サービス、医療、政府、保険)では、Anthropicの憲法的AIポジショニングはOpenAIに対して40~60%の勝率を命じる可能性があります。創造的および一般的なエンタープライズセグメント(マーケティング、営業イネーブルメント、コンテンツ作成)では、OpenAIは60~70%の勝率を維持する可能性があります。コスト敏感または特化ドメイン(オンプレミスデプロイメント、長文脈分析、ドメイン固有のファインチューニング)では、オープンソースモデルと特化プロバイダーはワークロードの30~50%を捉えます。この共存は一時的ではありません。顧客ニーズの構造的な違いを反映しています。
-
隣接する機会:モデルガバナンスとコンプライアンスレイヤー:* エンタープライズが複数のユースケース全体で複数のモデルをデプロイするにつれて、インフラストラクチャの新しいレイヤーが出現します。モデルガバナンス、コンプライアンス監視、クロスモデルオーケストレーション。組織はベンダー全体のモデル動作を監査し、一貫した安全基準を適用し、コンプライアンスメトリクスを追跡し、各ユースケースに最適なモデルへのクエリのルーティングを最適化するプラットフォームが必要になります。このガバナンスレイヤーはファウンデーションモデル自体よりも累積的により多くの価値を生成する可能性があります。クラウドインフラストラクチャプロバイダー(AWS、Azure)が最終的にそれらの上に構築された個々のSaaSアプリケーションよりも多くの価値を捉えたのと同様です。
-
知識労働者への示唆:* 貴組織は単一のファウンデーションモデルがすべてのニーズに対応すると仮定すべきではありません。代わりに、特定のユースケースに合わせたマルチモデル戦略を開発してください。調達チームは、生のケイパビリティと並んで安全性、コンプライアンス、説明可能性、コストを重視する評価フレームワークが必要です。同等に重要なのは、マルチモデルデプロイメントが管理不可能になる前に、今すぐモデルガバナンスインフラストラクチャに投資することです。初期段階で堅牢なガバナンスレイヤーを構築する組織は、市場が成熟するにつれて大きな競争上の利点を持つでしょう。
より広い転換点:ケイパビリティから信頼性へ
Anthropicの収益加速の最も重要な示唆は、別のAI企業が急速に成長しているということではなく、信頼性がエンタープライズAI採用の主要な差別化要因になっているということです。OpenAIは多くのベンチマークで優れた生のケイパビリティを持っています。Anthropicの利点は憲法的AI、解釈可能性、規制フレームワークとの整合性にあります。エンタープライズは学術ベンチマークで最高得点を獲得するモデルではなく、リスクを軽減するモデルに基づいて選択しています。
このシフトはAIスタック全体にホワイトスペースを開きます:
- コンプライアンス自動化: モデル出力を規制要件(GDPR、HIPAA、金融規制)に対して自動的に監査し、コンプライアンスドキュメントを生成するツール。
- モデルガバナンスプラットフォーム: 複数のモデルを管理し、安全ポリシーを適用し、ユースケース全体でパフォーマンスを追跡する集中システム。
- ドメイン固有のファインチューニング: 大規模な再トレーニングを必要とせずに、ファウンデーションモデルを特定の業界または組織に適応させるサービス。
- 説明可能性と監査ツール: モデルの決定を規制当局と利害関係者に対して透明で防御可能にするソフトウェア。
これらの隣接する機会は、今後10年間でファウンデーションモデル自体よりも累積的により多くの価値を生成する可能性があります。なぜなら、現在エンタープライズAI採用を制限するボトルネック、つまりケイパビリティではなく信頼性とガバナンスに対処するためです。
- 知識労働者への示唆:* コンプライアンス、リスク管理、またはガバナンスの役割で働いている場合、AI駆動型価値創造の次の波はあなたの機能を通じて流れるでしょう。AI システムを迅速に監査、管理、説明できる組織は、できない組織よりも速く移動し、より多くの価値を捉えるでしょう。これらの機能を今すぐ構築することに投資してください。
Footnotes
-
Anthropic の 650 億ドルの年間換算収益という数字は、ソース検証が必要です。この分析は、報告されたものとして扱いますが、年間換算数字は最近の四半期実績から外挿され、持続可能な実行率を表さない場合があることに注意します。 ↩
-
Palantir Technologies 10-Q 提出書類、最新四半期。商業収益成長率は四半期ごとの変動の対象です。 ↩
-
限界費用がゼロに近づくことは、インフラストラクチャが完全に償却され、利用率が容量制約以下であることを想定しています。実際には、電力、冷却、および段階的なハードウェア交換により、限界費用は正のままです。 ↩
-
SaaS 業界ベンチマーク(Bessemer Venture Partners、Tomasz Tunguz 研究)。粗利益は業界と成熟段階によって異なります。 ↩
-
歴史的先例:AWS、Azure、GCP が費用効率で競争するにつれ、クラウド計算価格は 10 年間で 50~70% 低下しました。 ↩
-
インフラストラクチャ市場統合パターンは、電気通信、クラウドコンピューティング、半導体製造で文書化されています。 ↩
-
粗利益推定は、典型的な API プロバイダー経済に基づいています。実際の数字は、モデル効率、インフラストラクチャコスト、価格戦略に依存します。 ↩
-
研究開発支出ベンチマーク(OpenAI の親会社構造、Google DeepMind、Meta AI Research などの比較可能なテクノロジー企業の SEC 提出書類)。 ↩
-
Anthropic は Series C を通じてファンディングラウンドを開示しました。最新の公開開示時点で調達された総資本は約 70 億ドルです。 ↩