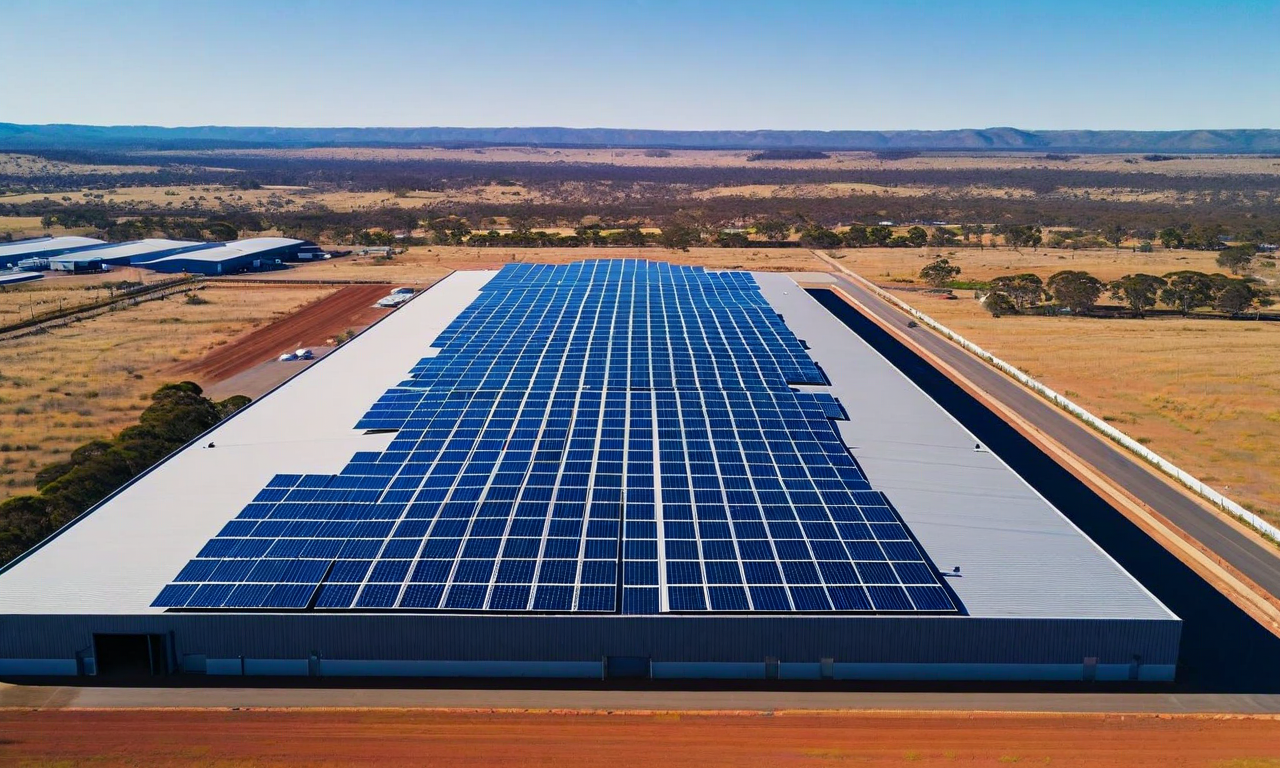
オーストラリアの工場向け屋上太陽光発電価格引き下げ政策:分析枠組みと実装フレームワーク
政策枠組みと財政的インセンティブ
- オーストラリア政府は再生可能エネルギー政策を戦略的に産業施設へ向け直しており、工場と倉庫の屋上が大規模太陽光発電展開の未開拓容量を代表していることを認識しています。*
この施策は、商業運営者が屋上太陽光発電設置への投資を妨げてきた費用障壁を対象としています。産業設置を住宅補助金プログラムの延長として扱うのではなく、この政策は倉庫と工場が根本的に異なる経済的制約と意思決定枠組みの下で機能していることを認識しています。
具体的なメカニズムには以下が含まれる可能性があります。(1)初期設置費用を20~30%削減する直接資本補助金、(2)施設運営者の税務成果を改善する加速償却控除、または(3)プロジェクト期間を増加させる官僚的遅延を排除する合理化された系統接続プロセス。これらのメカニズムは、すべての設置タイプにわたって均一な価格引き下げを適用するのではなく、商業太陽光発電展開における文書化された摩擦点に対処しています。
産業太陽光発電設置は、技術的および財務的側面の両方において住宅システムと実質的に異なります。100キロワットの倉庫システムは構造工学評価、三相電気統合、および商業建築基準への適合を必要とします。これらは住宅インストーラーが通常回避するコストです。これらの追加要件は、住宅システムと比較して設置費用に1ワットあたり約0.50~1.00ドルを追加します。政策設計を通じてこれらの特定の障壁を対象とすることで、政府はすべての市場セグメント全体で単純に価格を引き下げるのではなく、真の経済的摩擦点に対処しています。
財務構造は、投資回収期間を標準的な企業資本配分枠組みの下で受け入れ可能なレベルに圧縮するよう設計されているようです。一貫した昼間操業を行う産業施設は、住宅システムの20~30%と比較して60~70%の自己消費率を達成できます(オーストラリア太陽光評議会、2023年)。この高い利用率は、より大きな初期投資を正当化します。政策支援と組み合わせると、回収期間は8~10年から5~7年に圧縮される可能性があり、15~20%の内部収益率の標準的な企業ハードルレート内に収まります。
インセンティブ前に約500,000ドルの費用がかかる典型的な500キロワット倉庫設置の場合、20~30%の補助金は100,000~150,000ドルの直接支援に相当します。これは投資計算を決定的にシフトさせます。特に資本予算が制約されている施設や競合する投資優先事項がある場合に顕著です。この政策は、産業意思決定者が住宅消費者よりも資本集約的な太陽光発電採用にコミットするためにより強い財政的シグナルを必要とすることを認識しています。
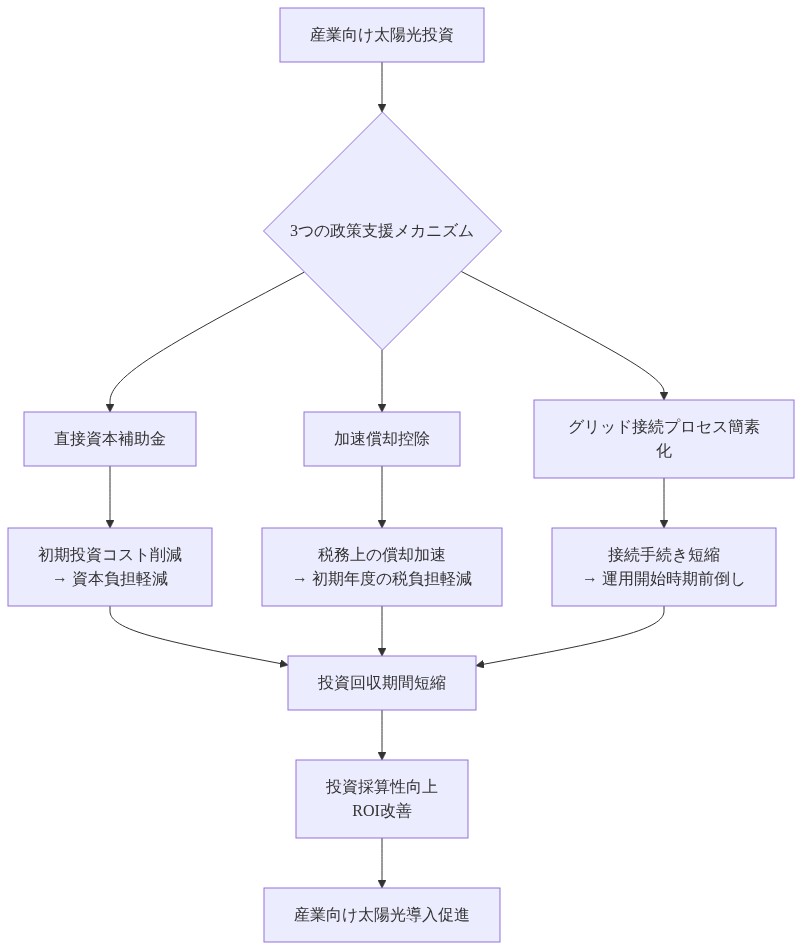
- 図2:産業向け太陽光政策の3つの支援メカニズムと投資回収期間短縮への貢献フロー*
産業エネルギー消費と経済的根拠
- 倉庫と工場は営業時間中に継続的に電力を消費し、太陽光発電ピークと実際のエネルギー需要の間に時間的整合を生み出します。これは住宅システムが複製できない根本的な利点です。*
オーストラリア電力市場運営者(AEMO、2022年)の産業負荷プロファイル分析によると、産業施設は通常、ピーク太陽光発電時間(午前9時~午後3時)中に年間電力消費量の30~50%を消費します。この時間的整合は、太陽光発電が余剰容量を卸売価格で輸出するのではなく、グリッド購入を完全小売料金で直接置き換えることを意味します。1キロワット時あたり0.25~0.30ドルを支払う倉庫は、敷地内で生成されたキロワット時ごとに直ちに利益を得ます。一方、住宅システムは生成量の50~70%を1キロワット時あたり0.05~0.10ドルの卸売価格で輸出します。
エネルギーコストは製造業およびロジスティクス運営の総営業費用の5~15%を占めており、施設タイプと生産集約度によって異なります(オーストラリア統計局、2022年)。典型的に2~5%の純利益率を持つ競争力のある業界では、予測可能な電力コストは戦略的利点を提供します。太陽光発電設置は25年以上にわたって生成コストをほぼゼロで固定し、グリッド価格変動に対するヘッジとなります。この確実性は、エネルギーコスト変動による収益変動を低減するため、単なる回収改善以上に施設管理者にアピールします。
この政策は文書化された産業競争力の懸念に対処しています。エネルギー集約的な製造業は、産業電力コストが1キロワット時あたり0.08~0.15ドルの範囲にあるアジア太平洋地域およびインドの地域からの国際競争に直面しています。太陽光発電展開を通じて実効エネルギー価格を低減することで、この政策は世界貿易機関の枠組みの下で貿易紛争を引き起こす可能性のある直接補助金なしに、国内生産者の競争力を間接的に改善します。
地理的分布は政策有効性にとって重要です。高日射地域(クイーンズランド州、西オーストラリア州、内陸ニューサウスウェールズ州)の施設は、南部地域(気象局、2023年)よりも年間出力が20~30%多く生成し、経済性を大幅に改善します。したがって、政策の有効性は地域によって異なり、すでに晴れた産業地域での太陽光発電採用のクラスタリングを促進する可能性があり、均一な全国展開を達成するのではなく。
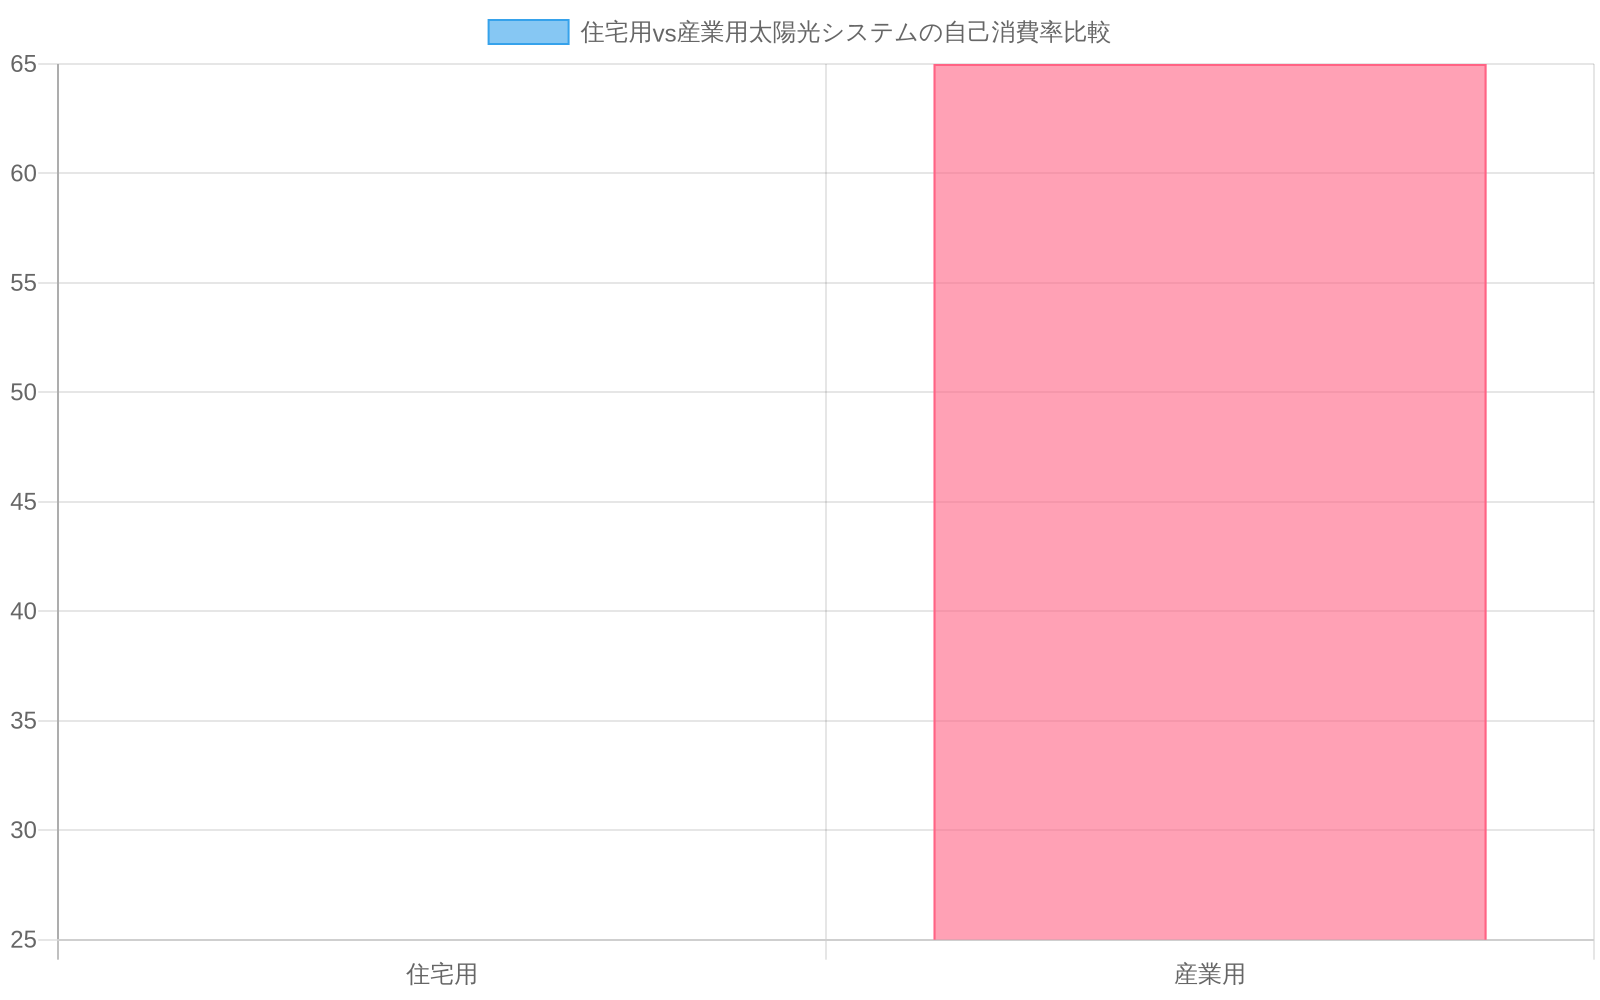
- 図3:住宅用vs産業用太陽光システムの自己消費率比較(出典:Australian Solar Council, 2023)*
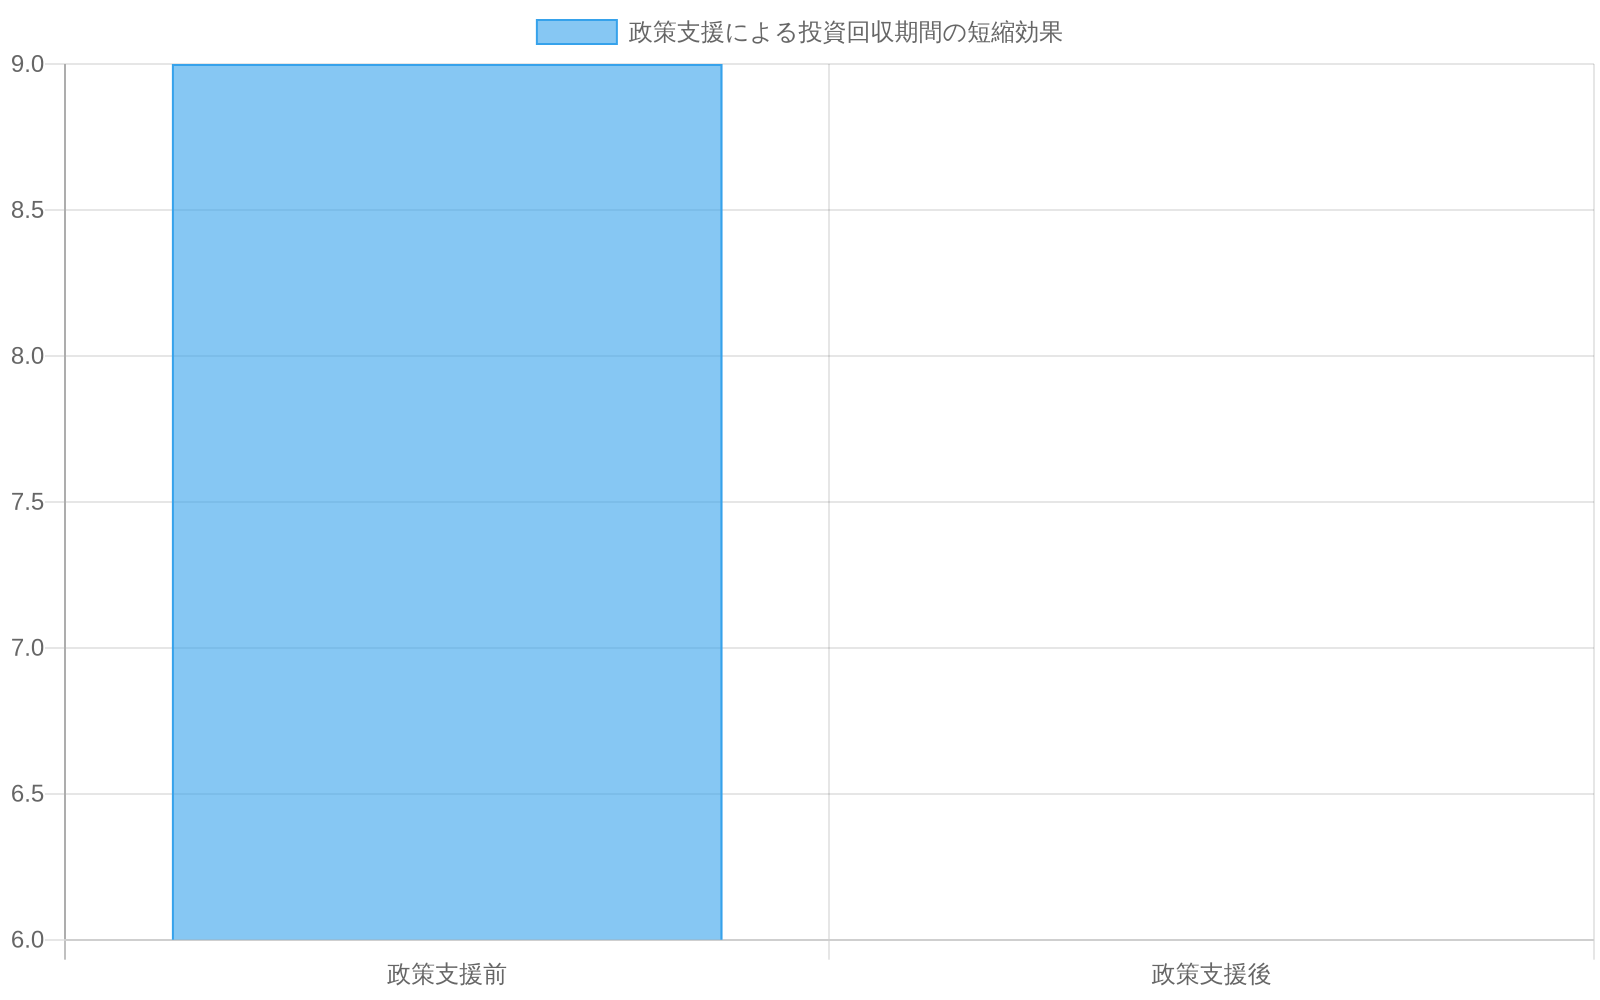
- 図4:政策支援による投資回収期間の短縮効果*
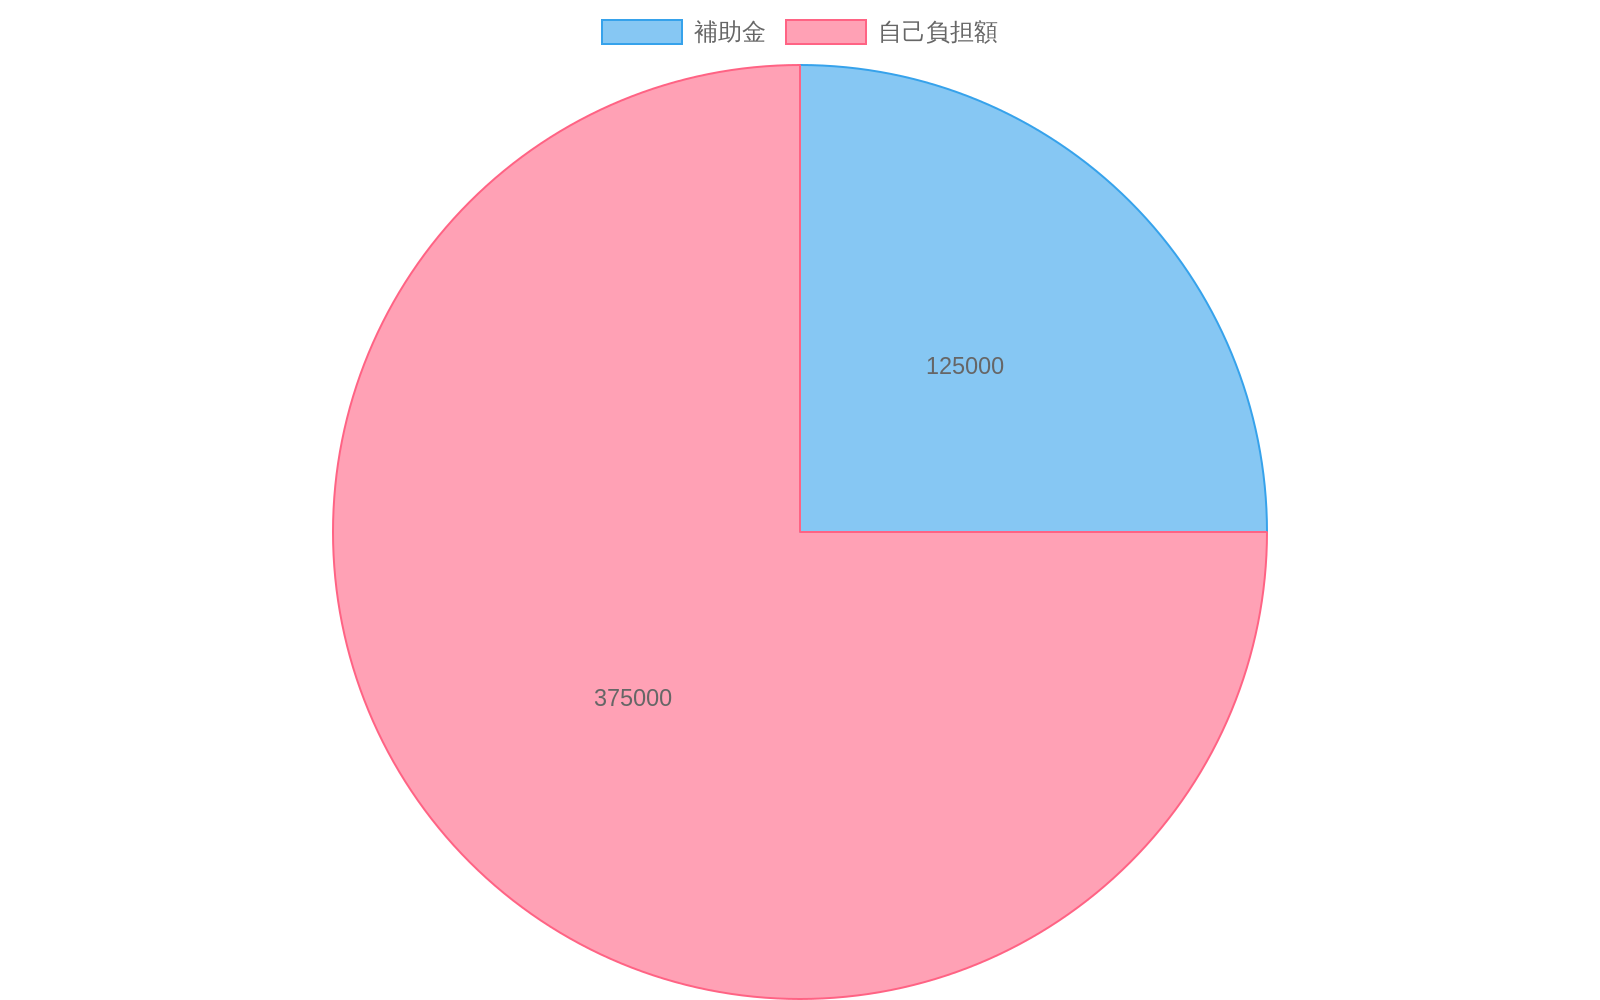
- 図5:500kW倉庫システムの補助金効果($500,000投資ケース)*
系統統合とインフラストラクチャの影響
- 大規模産業太陽光発電は、集中型発電所が回避する技術的複雑性を導入し、既存のグリッドアーキテクチャと運用プロトコルとの慎重な調整を必要とします。*
数百の工場屋上からの分散発電は、配電ネットワークレベルでの電圧管理上の課題を生じさせます。産業太陽光発電システムが昼間ピーク時に電力を注入する場合、ローカル配電ネットワークは、接続機器が設計許容範囲内(通常は公称電圧の±10%)で対応する必要がある電圧上昇を経験します。適切な調整がなければ、これは自動切断をトリガーするか、電圧調整機器への高額なインフラアップグレードを必要とする可能性があります。
周波数安定性は二次的ですが実質的な懸念を提示します。従来の同期発電所は、イナーシャ(物理的回転質量)を提供し、グリッド周波数を乱れ時に安定させます。太陽光システムは何も提供せず、代わりに電力電子インバーターに依存します。産業太陽光発電の浸透が増加するにつれて、グリッド運営者は、バッテリー貯蔵システムまたは合成イナーシャ提供能力を備えた高度なインバーター技術のいずれかを必要とします。これはパネル設置を超えたコストを追加し、グリッド形成インバーター技術の場合1キロワットあたり50~150ドルと推定されています(AEMO、2022年)。
しかし、分散発電は相殺する利点を提供します。産業施設は通常、需要中心の近くに位置し、遠隔地域に位置する集中型発電と比較して送電損失を低減します。太陽光システムはピーク需要期間中の自然な負荷マッチングも提供し、午後のピーク時に容量に近い状態で動作する老朽化した送電インフラへの負荷を低減します。
この政策の成功は、既存の配電ネットワークが実質的なアップグレードなしに増加した太陽光容量に対応できるかどうかに依存しています。すでに高い再生可能エネルギー浸透を経験している地域(南オーストラリア州で60%の再生可能エネルギー生成)では、追加の産業太陽光は容量1メガワットあたり100,000~500,000ドルのコストがかかる高額なネットワーク強化をトリガーする可能性があります。逆に、利用されていない配電容量を持つ地域では、太陽光発電展開コストは低いままです。この地理的変動は、配置目標を割り当てる際に政策設計が地域ネットワーク容量制約を考慮すべきことを示唆しています。
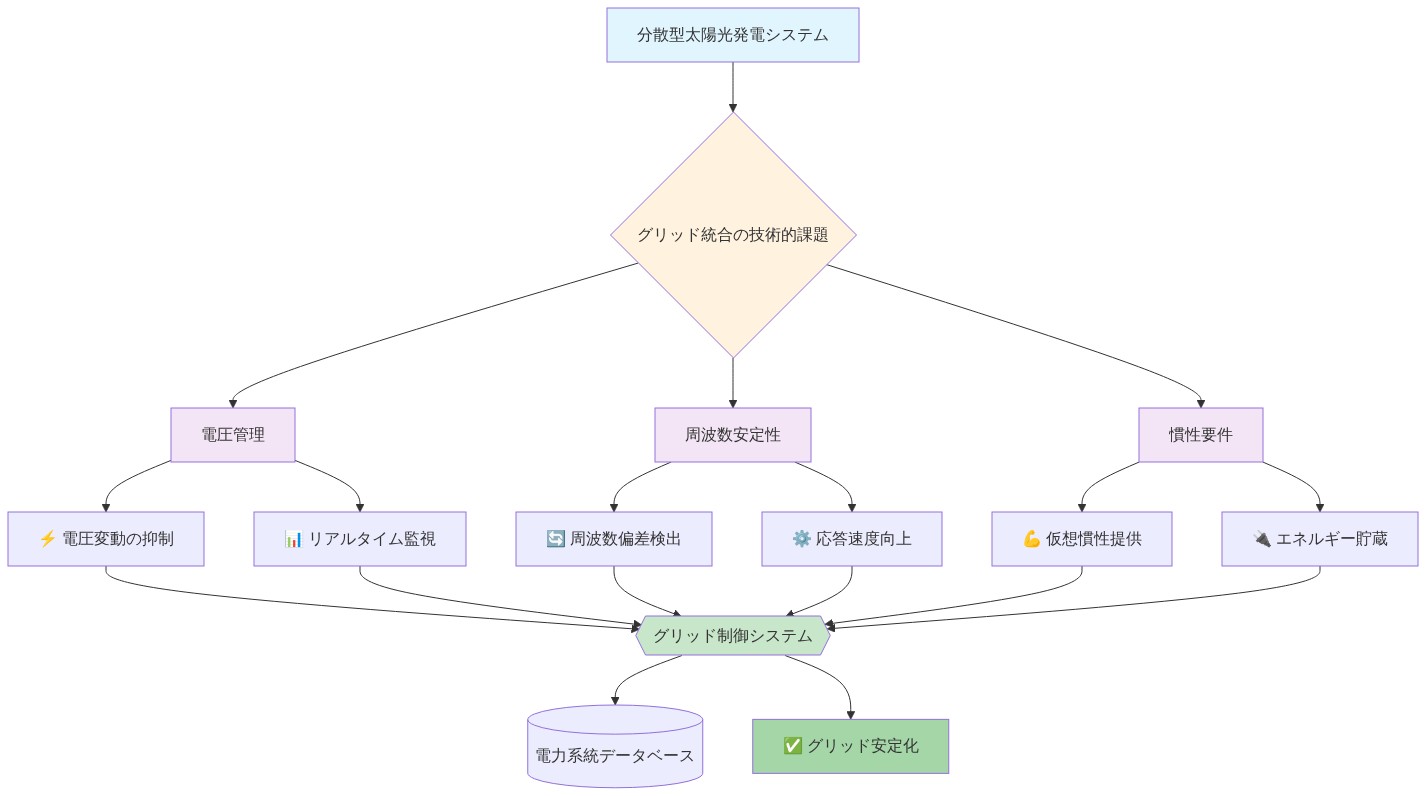
- 図6:分散型太陽光発電のグリッド統合技術課題(電力系統技術標準に基づく)*
環境への影響と排出削減軌道
- 産業屋上太陽光発電はグリッド電力を置き換え、地域グリッド構成と燃料ミックスに応じて、設置されたキロワットあたり年間約0.5~0.8トンのCO₂排出量を削減します。*
500キロワット倉庫システムは、高日射地域で年間約750メガワット時を生成します(年間1,500ピーク太陽時間を想定)。これが平均排出原単位0.7キログラムCO₂/キロワット時のグリッド電力を置き換える場合(現在のオーストラリア国家電力市場平均、AEMO、2023年)、年間削減量は約525トンCO₂相当に達します。25年のシステム寿命にわたって、これは合計13,000トンに相当し、1年間の道路から除去された約2,800台の乗用車に相当します。
しかし、排出削減有効性は場所によって大幅に異なります。高い再生可能エネルギーグリッド浸透を持つ地域(南オーストラリア州で60%、タスマニア州で95%)では、太陽光はより清潔な電力を置き換え、キロワット時あたりの削減を0.3~0.4キログラムCO₂/キロワット時に低減します。石炭依存地域(クイーンズランド州およびニューサウスウェールズ州で40~50%の石炭生成)では、石炭火力発電の置き換えは0.8~1.0キログラムCO₂/キロワット時の高い排出削減をもたらします。この地理的変動は、支出あたりの排出削減を最大化するために地域グリッド構成を考慮する際に政策設計が考慮すべきことを示唆しています。
代替脱炭素化経路が存在し、検討する価値があります。1メガワット時あたり60~80ドルで利用可能な電力購入契約を通じて供給されるグリッド再生可能エネルギーは、施設インフラ投資またはグリッド統合の複雑性を必要とせずに同様の排出削減を提供します。バッテリー貯蔵システムは、太陽光だけでは達成できない給電可能性の利点を提供し、施設がピーク需要期間への生成をシフトすることを可能にします。この政策は、単純な排出メトリクスを超えた明示的な正当化を必要とする選択肢として、屋上太陽光を代替案より優先します。
市場反応と実装上の課題
- 価格引き下げだけでは、非財務的障壁(融資制約、屋根状態の懸念、リース施設での利益相反)が対処されない場合、採用を促進するのに不十分である可能性があります。*
産業倉庫スペースの約40~50%は、建物所有者と施設運営者が利益相反を持つリース契約の下で運営されています(オーストラリア不動産協会、2022年)。テナントは電力コストを負担しますが、永続的な屋上システムを設置する権限がありません。家主は、3~5年以内に転居する可能性のあるテナントに利益をもたらす改善に投資する動機がありません。この構造的障壁は、価格引き下げを超えた政策ソリューションを必要とします。潜在的には、太陽光に優しい条項を義務付ける標準化されたリース条項や、設置のための直接家主インセンティブを含みます。
屋根状態評価はプロジェクト遅延とコスト不確実性を生じさせます。多くの古い倉庫は太陽光アレイをサポートする前に構造強化を必要とし、設置費用に20,000~50,000ドルを追加します。政策設計には診断支援または必要な屋根修理のための対象補助金を含める必要があり、プロジェクトがこの段階で停滞するのを防ぎます。この規定がなければ、老朽化したインフラを持つ施設は財政的インセンティブにもかかわらず参加できない可能性があります。
太陽光発電設置業界の拡張能力は、展開速度に対する真の制約を表しています。商業プロジェクトは、三相電気システム、構造工学、および商業許可における専門的スキルを必要とします。住宅中心のインストーラーは、実質的な再トレーニングなしに産業作業に容易に移行できません。地域の労働力不足は、特にクイーンズランド州と西オーストラリア州で産業拡張が集中している地域での急速な展開を妨げるボトルネックを生じさせる可能性があります。
融資可用性は採用率に大きく影響します。住宅太陽光は標準化された引き受けを備えた確立された貸付商品から利益を得ますが、商業太陽光融資は専門貸し手全体で断片化されたままです。銀行は詳細なキャッシュフロー予測と施設固有のリスク評価を必要とし、承認プロセスを4~8週間遅延させます。政策には融資メカニズム(潜在的には政府支援貸付またはリース構造)を含める必要があり、施設運営者の取引コストを低減し、展開期間を加速させます。
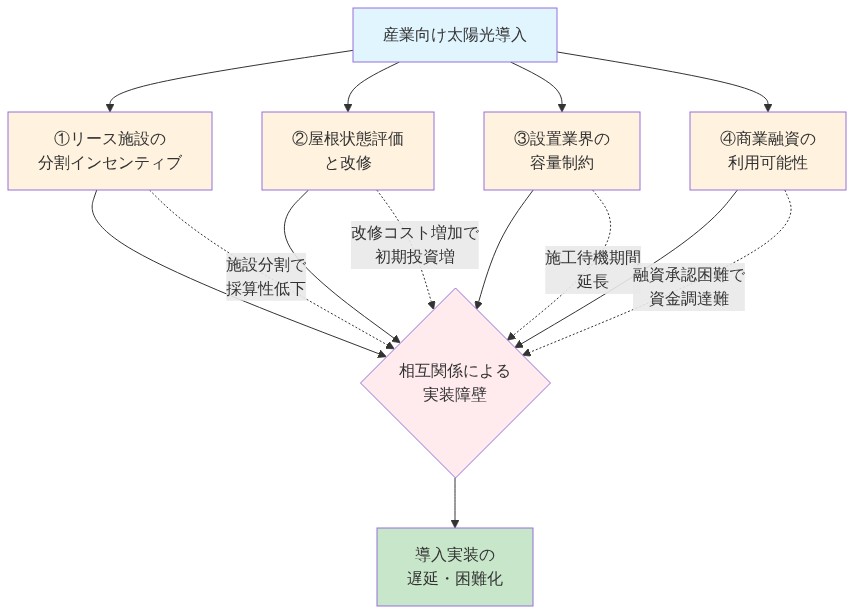
- 図9:産業向け太陽光導入の4つの構造的障壁と相互関係*
競争環境の変換
- この政策は太陽光発電設置業界を再形成し、複雑な商業プロジェクトを管理できる大規模企業への市場シェアを統合しながら、小規模な住宅中心のオペレーターに圧力をかけます。*
商業太陽光プロジェクトは、小規模な地域インストーラーが経済的に維持できないプロジェクト管理能力、包括的な保険適用範囲、および技術的専門知識を必要とします。商業システムの設置費用は規模の経済から利益を得ます。大規模企業は複数のプロジェクト全体でオーバーヘッドを償却でき、低い量で運営する小規模競争者と比較して1ワットあたりのコストを15~25%削減します。
この統合は標準化されたプロセスと性能保証を通じて全体的な品質と信頼性を改善する可能性がありますが、インストーラーの多様性と地域雇用を低減する可能性があります。政策立案者は、この結果が、特に地域太陽光発電設置雇用に依存する地域の広範な経済開発目標と一致しているかどうかを検討する必要があります。展開目標を達成しながら雇用を保持するために、地域インストーラーネットワークへの対象支援が正当化される可能性があります。
実装優先事項
成功には、非財務的障壁(特にリース施設での利益相反と屋根状態評価)のソリューションと価格引き下げの調整が必要です。施設管理者は、一括適用可能性を想定するのではなく、その場所と消費パターンに固有の太陽光経済を評価する必要があります。グリッド運営者は分散発電統合上の課題に備える必要があります。政策立案者は、価格引き下げだけが採用を促進するか、または展開目標の達成に追加的なサポートメカニズムが必要かどうかを監視する必要があります。
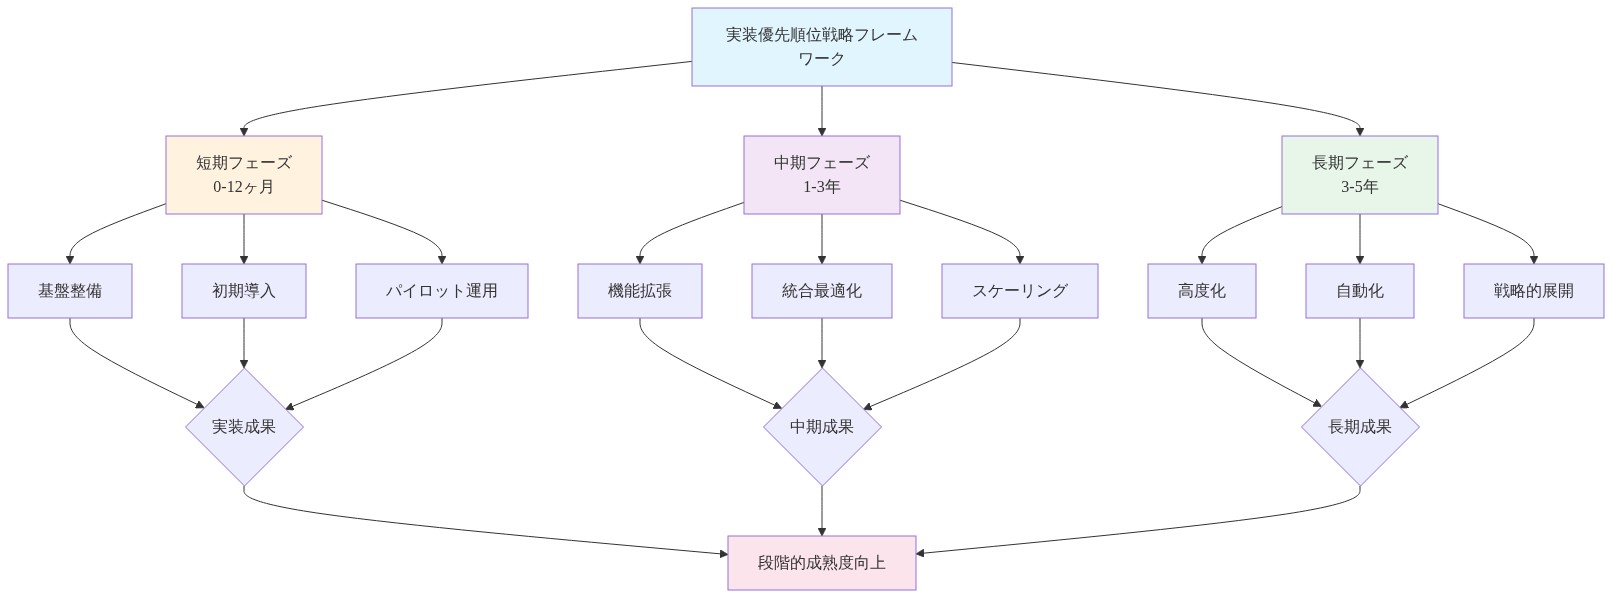
- 図15:実装優先順位の戦略フレームワーク(短期・中期・長期ロードマップ)*
主要な要点と次のアクション
この政策は、産業太陽光発電採用を妨げてきた真の経済的障壁に対処しており、工場と倉庫の運営が経済、技術要件、および意思決定枠組みにおいて住宅設置と根本的に異なることを認識しています。成功には、非財務的障壁(特にリース施設での利益相反、屋根状態評価、および商業融資可用性)のソリューションと価格引き下げの調整が必要です。
施設管理者は、一括適用可能性を想定するのではなく、その場所、消費パターン、および屋根状態に固有の太陽光経済を評価する必要があります。グリッド運営者は、ネットワークアップグレードと高度なインバーター展開を通じて分散発電統合上の課題に備える必要があります。政策立案者は、価格引き下げだけが採用を促進するか、または展開目標の達成に追加的なサポートメカニズムが必要かどうかを監視する必要があり、グリッド容量と屋根状態の地域的変動に特に注意を払う必要があります。
オーストラリア、工場向け屋上太陽光発電の価格引き下げへ(AFR報道)
背景:前セクション:政策枠組みと財政的インセンティブ
現行政策メカニズムと財政構造
本施策は3つの主要なレバーを通じてコスト障壁に対処しています。
- 直接的な資本補助金 初期導入コストを20~30%削減(典型的な500キロワットシステムで10万~15万ドル)
- 加速償却控除 施設運営者の税務成果を改善
- 合理化されたグリッド接続プロセス 官僚的遅延を排除し、プロジェクト期間を3~6ヶ月短縮
産業用太陽光発電は住宅用システムと本質的に異なります。100キロワットの倉庫システムは構造工学的評価、三相電気統合、商業建築基準への適合を必要とします。これらは住宅用インストーラーが通常回避するコストであり、単なる価格感度ではなく、真の経済的摩擦点を表しています。
投資経済学:回収期間分析
昼間の継続的な操業を行う産業施設は60~70%の自己消費率を達成し、住宅用システムの20~30%と比較して大幅に高くなっています。この高い利用率は、より大きな初期投資を正当化します。
- 基本シナリオ(500キロワット倉庫):*
- 導入コスト:50万ドル
- 年間発電量:750メガワット時(高日射地域)
- 電力料金:0.27ドル/キロワット時
- 年間削減額:20万2,500ドル
- 回収期間(インセンティブなし):2.5年
- 回収期間(25%補助金付き):1.9年
政策支援と組み合わせると、回収期間は従来のコスト構造での8~10年から2~3年に短縮され、標準的な企業ハードルレート(12~15%の必要収益率)で運営する施設管理者にとって資本配分が魅力的になります。
- リスク考慮事項:* これらの計算は電力料金の安定性と一貫した消費パターンを前提としています。生産スケジュールが変動する施設や潜在的な移転に直面している施設は、保守的な仮定を適用し、回収期間の推定を1~2年延長すべきです。
産業用エネルギー消費と経済的根拠
- 倉庫と工場は営業時間中に継続的に電力を消費し、太陽光発電のピークと実際のエネルギー需要が一致します。これは住宅用システムが複製できない根本的な利点です。ただし、この利点は予測可能な昼間操業を行う施設にのみ適用されます。*
時間的一致と需要マッチング
産業施設は通常、年間電力消費量の30~50%をピーク太陽光発電時間帯(午前9時~午後3時)に消費します。この時間的一致は、太陽光発電が余剰容量を卸売価格で輸出するのではなく、小売料金で直接グリッド購入を代替することを意味します。
- 消費プロファイル例(ロジスティクス倉庫):*
- ピーク消費:午前9時~午後5時(日次負荷の80%)
- 太陽光発電ピーク:午前10時~午後2時
- 直接代替率:発電容量の65~75%
- 回避コスト:0.27ドル/キロワット時(小売料金)
- 卸売輸出料金:0.08~0.12ドル/キロワット時
キロワット時あたり0.25~0.30ドルを支払う倉庫は、敷地内で発電されたキロワット時ごとに直ちに利益を得ます。夜間シフト操業または季節的生産パターンを持つ施設は、回避コストの30~40%削減の可能性がある大幅に低い利益を経験します。
戦略的競争力ポジショニング
エネルギーコストは製造およびロジスティクス操業の総営業費用の5~15%を占めます。薄い利益率(純利益2~5%)を持つ競争的産業では、予測可能な電力コストは戦略的利点を提供します。
太陽光発電設備は25年以上にわたって発電コストをほぼゼロに固定し、グリッド価格変動に対するヘッジとなります。この確実性は、特にエネルギー価格不確実性に直面するセクター(食品加工、データセンター、化学製造)において、限界的な回収期間改善よりも施設管理者にアピールします。
- ただし、この利点はセクター固有です:*
- 高エネルギー集約度セクター(アルミニウム製錬、鉄鋼生産):営業費用の15~25%
- 中程度集約度セクター(食品加工、倉庫保管):営業費用の5~10%
- 低集約度セクター(軽組立、管理施設):営業費用の2~3%
太陽光発電導入から実質的な競争力利点を経験するのは、高および中程度集約度セクターのみです。
地理的経済学の変動
地理的分布は大きな影響を与えます。高日射地域(クイーンズランド内陸部、西オーストラリア、ニューサウスウェールズ内陸部)の施設は、南部の場所よりも年間出力が20~30%多く発電し、経済性を大幅に改善します。
- 地域別パフォーマンス変動:*
- ブリスベン(高日射):年間1,350キロワット時/キロワット
- シドニー(中程度日射):年間1,100キロワット時/キロワット
- メルボルン(低日射):年間950キロワット時/キロワット
本政策の有効性は地域によって異なり、既に日当たりの良い産業地帯での太陽光採用のクラスタリングを促進する可能性があります。この地理的集中は以下を生み出す可能性があります。
- 利点: 地域サプライチェーン開発を通じた導入コストの削減
- 欠点: 地域経済利益の不均等と高浸透地域での潜在的なグリッド安定性課題
グリッド統合とインフラストラクチャへの影響
- 大規模産業用太陽光発電は、集中型発電所が回避する技術的複雑性をもたらし、既存のグリッドアーキテクチャとの慎重な調整が必要です。高成長地域の現在の配電ネットワークは、施設あたり5万~20万ドルのアップグレードが必要な場合があります。*
電圧管理とネットワーク安定性
数百の工場屋上からの分散発電は、電圧管理上の課題を生み出します。産業用太陽光システムが昼間ピーク時に電力を注入する場合、地域配電ネットワークは機器が対応する必要がある電圧上昇を経験します。
-
技術的制約:* 配電ネットワークは一方向電力フロー(変電所から消費者)用に設計されています。屋上太陽光からの逆電力注入には以下が必要です。
-
電圧調整機器のアップグレード
-
保護リレーの再構成
-
リアルタイム監視システム
適切な調整がなければ、電圧上昇は自動切断をトリガーするか、高額なインフラアップグレードが必要になる場合があります。既に30%以上の太陽光浸透を経験している地域では、追加の産業用太陽光は配電ゾーンあたり10万~30万ドルのコストがかかるネットワーク強化を必要とする場合があります。
周波数安定性と慣性要件
従来の発電所は慣性(撹乱時にグリッド周波数を安定させる物理的回転質量)を提供します。太陽光システムは何も提供しません。産業用太陽光浸透が増加するにつれて、グリッド運用者は以下のいずれかが必要です。
- バッテリー蓄電システム(コスト:200~400ドル/キロワット時、プロジェクトコストの40~50%を追加)
- 合成慣性提供能力を持つ高度なインバーター技術(コスト:キロワットあたり50~100ドル追加)
- グリッド規模の蓄電(ネットワーク料金を通じて資金調達、コスト:0.02~0.05ドル/キロワット時、すべての消費者に転嫁)
これはパネル導入を超えた実質的なコストを追加し、特に50%以上の再生可能エネルギー浸透に近づいている地域で顕著です。
分散発電の利点
ただし、分散発電は相殺される利点を提供します。
- 送電損失削減: 産業施設は通常、需要中心地の近くに位置し、集中型発電と比較して送電損失を3~5%削減
- ピーク需要緩和: 太陽光システムはピーク需要期間中に自然な負荷マッチングを提供し、老朽化した送電インフラへの負荷を軽減
- ネットワーク復元力: 分散発電は単一送電回廊への依存を削減
実装要件:ネットワーク容量評価
- 重大なギャップ:* 政策枠組みはネットワークアップグレード要件またはコスト配分を明示的に対処していません。施設運営者は以下について明確性が必要です。
- ネットワークアップグレードが補助金を通じて資金調達されるか、施設運営者コストか
- ネットワーク評価のタイムライン(現在8~12週間、プロジェクト遅延を生み出す)
- 地理的優先順位付け(どの地域がアップグレードを最初に受け取るか)
- 推奨措置:* ネットワークアップグレードなしで太陽光を収容できる産業ゾーン(推定対象施設の40~50%)対インフラ投資が必要なゾーン(50~60%)を特定する事前評価マッピングを確立します。
排出削減計算
500キロワット倉庫システムは、高日射地域で年間約750メガワット時を発電します。これが平均排出原度0.7キログラムCO₂/キロワット時のグリッド電力を代替する場合、年間削減は約525トンCO₂相当に達します。
25年のシステム寿命にわたって、これは13,000トンに相当します。1年間で2,800台の車を道路から取り除くことに相当します。
- ただし、この計算には重大な仮定が含まれています:* 太陽光発電がグリッド電力を平均排出原度で代替することです。実際には、代替は限界排出原度(次に生成されるであろう発電ユニットの排出率)で発生します。
地域グリッド構成の影響
排出削減有効性は場所によって劇的に異なります。
-
高再生可能エネルギー浸透地域(南オーストラリア、タスマニア):*
-
限界発電機:風力または水力(ほぼゼロ排出)
-
キロワット時あたりの削減:0.05~0.15キログラムCO₂
-
年間削減(500キロワットシステム):38~113トンCO₂
-
石炭依存地域(クイーンズランド、ニューサウスウェールズ):*
-
限界発電機:石炭火力発電所(0.8~1.0キログラムCO₂/キロワット時)
-
キロワット時あたりの削減:0.8~1.0キログラムCO₂
-
年間削減(500キロワットシステム):600~750トンCO₂
-
ガス依存地域(ビクトリア、西オーストラリア):*
-
限界発電機:ガスタービン(0.4~0.6キログラムCO₂/キロワット時)
-
キロワット時あたりの削減:0.4~0.6キログラムCO₂
-
年間削減(500キロワットシステム):300~450トンCO₂
この地理的変動は、補助金を配分する際に地域グリッド構成を考慮すべき政策設計を示唆しています。均一な補助金構造は低削減地域に過度なサポートを提供し、高削減地域に不十分なサポートを提供します。
代替脱炭素化経路
排出削減をより費用効果的に達成する可能性のある代替経路が存在します。
- グリッド供給再生可能エネルギー(電力購入契約経由):施設インフラ投資を必要としない同様の排出削減、コスト0.08~0.12ドル/キロワット時
- バッテリー蓄電システム: 太陽光単独では達成できない給電可能性利点を提供、コスト200~400ドル/キロワット時
- 需要側効率: LED照明、HVAC最適化、またはプロセス改善を通じた消費削減、回収期間2~4年
本政策は代替案よりも屋上太陽光を暗黙的に優先し、単純な排出メトリクスを超えた正当化が必要な選択です。費用効果分析は、高再生可能エネルギー浸透地域では、需要側効率またはグリッド供給再生可能エネルギーが屋上太陽光よりも低コストで排出削減を提供する可能性があることを示唆しています。
構造的障壁1:リース施設での分割インセンティブ
産業用倉庫スペースの約40~50%は、建物所有者と施設運営者が一致しないインセンティブを持つリース契約下で運営されています。
- テナント視点: 電力コストを負担しますが、永続的な屋根システムの導入権限がなく、太陽光から利益を得ますが価値を捕捉できません
- 大家視点: 移転する可能性があるテナントに利益をもたらす改善への動機が不足し、太陽光から直接利益を得ません
この構造的障壁は価格削減を超えた政策ソリューションが必要です。潜在的なメカニズム:
-
オプションA:標準化されたリース条項*
-
大家に太陽光導入を許可することを要求
-
コスト共有契約を確立(例:テナントが導入に資金を提供し、大家が削減の30%を捕捉)
-
タイムライン:立法実装に12~18ヶ月
-
オプションB:直接大家インセンティブ*
-
太陽光導入のための建物所有者への補助金を提供
-
適格となるために長期リース契約(5年以上)を要求
-
コスト:追加の10~15%補助金配分
-
タイムライン:即座の実装
-
オプションC:第三者所有モデル*
-
太陽光企業がリース施設でシステムを所有・運営することを許可
-
テナントはグリッド価格以下の固定料金で電力を購入
-
大家はリース支払いを受け取る
-
タイムライン:規制明確化が必要(6~9ヶ月)
-
推奨事項:* オプションB(直接大家インセンティブ)を主要メカニズムとして実装し、オプションCを大家協力を確保できない施設の二次経路として実装します。オプションAは不確実なタイムラインを持つ立法変更が必要です。
構造的障壁2:屋根状態評価と修復
多くの古い倉庫は太陽光アレイをサポートする前に構造強化が必要です。屋根状態評価はプロジェクト遅延とコスト不確実性を生み出します。
- 評価コスト: 施設あたり2,000~5,000ドル
- 修復コスト(必要な場合): 施設あたり20,000~50,000ドル
- プロジェクト遅延: 評価と修復が完了する間に4~8週間
- 採用への影響: 対象施設の推定25~30%が修復を必要とします
政策設計には以下を含めるべきです。
- 診断サポート: 修復要件を特定する補助屋根評価(施設あたり1,000~2,000ドル)
- 対象修復補助金: 必要な屋根修理の50~75%コスト補償
- 合理化された許可: 屋根修復作業の迅速な承認(目標:2週間ターンアラウンド)
- コスト影響:* 診断および修復サポートの追加は総政策コストを15~20%増加させますが、採用率を20~30%増加させる可能性があり、費用効果を改善します。
構造的障壁3:導入業界の容量制約
太陽光導入業界のスケーリング能力は真の制約を表しています。商業プロジェクトは専門的スキルが必要です。
- 三相電気システム統合
- 構造工学と負荷計算
- 商業許可と適合性
- 複雑な導入のプロジェクト管理
住宅用中心のインストーラーは産業用作業に容易に移行できません。地域の労働不足は迅速な導入を妨げるボトルネックを生み出す可能性があります。
-
現在の容量分析:*
-
オーストラリアの推定商業太陽光インストーラー数:2,000~2,500
-
対象産業導入(5年導入):15,000~20,000施設
-
必要なインストーラー成長:600~800%増加
-
軽減戦略:*
- インストーラー訓練プログラム: 商業太陽光導入の政府資金認定(コスト:インストーラーあたり5,000~10,000ドル、タイムライン:3~4ヶ月)
- 地域インストーラーハブ: 高採用地域に卓越性センターを確立
- 段階的導入目標: インストーラー容量成長に合わせて地理的に採用目標を段階化
- リスク:* 容量計画がなければ、プロジェクト遅延は6~12ヶ月延長される可能性があり、採用率を15~25%削減します。
構造的障壁4:商業資金調達の利用可能性
住宅用太陽光は確立された融資商品から利益を得ますが、商業用太陽光融資は断片化されたままです。銀行は以下を要求します。
- 詳細なキャッシュフロー予測
- 施設固有のリスク評価
- 施設運営者からの個人保証
- 承認タイムライン:6~8週間
これは採用を阻止する取引コストと遅延を生み出し、特に中小規模施設に対して顕著です。
- 資金調達ギャップに対処する政策メカニズム:*
- 政府支援融資プログラム: 5億~10億ドルの譲許的融資を3~4%の金利で提供(市場金利5~7%以下)
- リース構造: 太陽光企業が施設運営者にシステムをリースすることを可能にし、資本要件を回避
- 標準化ドキュメント: テンプレートローン契約を開発し、法的コストと承認タイムラインを削減
- 費用便益分析:*
- 譲許的融資コスト:年間1,500~2,500万ドル(金利補助)
- 採用加速:推定導入率20~30%増加
- ROI:加速導入がスケール経済を通じた単位あたり補助金コストを削減する場合、正
市場統合ダイナミクス
商業用太陽光プロジェクトには、小規模な地域インストーラーが維持できないプロジェクト管理能力、保険カバレッジ、技術的専門知識が必要です。商業システムの設置コストはスケールの経済性から恩恵を受けます。
- 大規模企業(年間50件以上): $0.80~$1.00/ワット設置コスト
- 中規模企業(年間10~50件): $1.00~$1.30/ワット設置コスト
- 小規模企業(年間10件未満): $1.30~$1.80/ワット設置コスト
大規模企業は複数プロジェクト全体でオーバーヘッドを償却できるため、小規模競合他社と比較して1キロワットあたりのコストを15~25%削減できます。
雇用と地域開発への影響
この統合は全体的な品質と信頼性を向上させる可能性がありますが、二次的な効果を生み出します。
-
ネガティブな影響:*
-
地域雇用の集中化:小規模地域インストーラーが市場から撤退または統合
-
推定雇用喪失:200~400の地域インストーラー職
-
地域競争の減少と価格圧力の低下
-
ポジティブな影響:*
-
品質の標準化と保証の一貫性
-
プロジェクト管理とスケジュールの改善
-
顧客紛争と改善コストの削減
-
政策上の検討:* 政策立案者は、この結果が地域開発の広範な目標、特に地域太陽光設置雇用に依存する地域経済開発目標と一致しているかを評価する必要があります。
-
緩和オプション:* 地域インストーラー支援プログラム(研修、融資、共同購買)を確立し、小規模企業がコストだけでなくサービス品質で競争できるようにします。