インド最大手銀行、データセンターが投資サイクルを後押しと発言
インドステート銀行(SBI)は、データセンターがインド企業の投資戦略の中核になりつつあると見ている。
同国最大の貸し手であるSBIの取締役、アシュウィニ・クマール・テワリ氏はブルームバーグに対し、企業のデータセンター投資がインドの資本支出サイクルを動かす主な要因になってきていると語った。
これは注目に値する変化だ。長年、インドの民間投資は伸び悩んでいた。
政策環境が後押ししているように見えても、企業は大きな設備拡張に踏み出さなかった。融資需要をめぐる議論は、製造業や従来型のインフラが中心だった。
そこに新しい資産クラスが加わってきている。ハイパースケーラー(大規模クラウド事業者)や国内の大企業グループが、インドのクラウド容量を積み上げようとしている。
銀行はその融資を早めに取りにいく構えだ。気になるのは、この意欲がどれだけ実際に完成し、使われる施設になるかという点だ。
この記事のポイント
- SBIは、データセンター投資が企業の資本支出サイクルを動かす主な要因になってきていると述べた。
- インド最大手銀行の発言だけに借り手側の実需をうかがわせるが、融資額や実行額は公表されていない。
- データセンターは長期契約と読みやすい収益、大きな資金需要があるため、銀行にとって魅力的だ。
- カナダなどで見られるように、実行段階での摩擦が融資承認から稼働までの道のりを遅らせる可能性がある。
- 半導体の供給と計算需要が、新しい施設が埋まって借金を返せるかどうかを左右する。
SBIの発言が重みを持つ理由
SBIの見立てには重みがある。それは銀行の規模と広さゆえだ。融資先はインド経済のほとんどの業種と地域に及ぶ。
SBIが融資需要をどう見ているかは、しばしば全体の動きを映し出す。
これほどの規模の公的セクター銀行が、新しい融資分野を成長のけん引役として公に名指しするとき、それは実際の借り手との対話を反映していることが多い。
テワリ氏の発言は、クラウド基盤を建設するハイパースケーラーや国内大企業グループからの需要を指している。
ただ、公の発言には融資額や承認額、実行額のデータは含まれていない。つまりこの案件の厚みは、公表された数字ではなく銀行の言葉に支えられている。
投資の種類も大事な点だ。消費主導や輸出主導の投資は、経済の状況に合わせて増減する。
データセンターは長期間使われる資本集約型の資産で、何年にもわたる持続的な資金供給が必要になる。
この分野が伸び続ければ、インド企業の融資のあり方そのものが変わることになる。融資は工場や道路、発電所という見慣れた組み合わせから、デジタル基盤へと広がっていく。
その動きはまだ始まったばかりだ。進み方は、銀行が一部しか手綱を握れない要因に左右される。
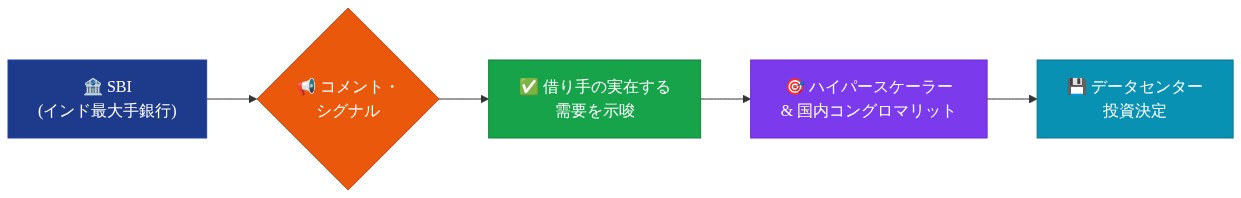
図2:SBIのコメントが示す市場シグナルの流れ
図1:インドのデータセンター投資と銀行融資の成長 出典:コンセプトイメージ(AI生成)
データセンターが「貸しやすい」理由
銀行にとっての魅力は、単純な事実に根ざしている。ハイパースケーラーが複数年の容量契約を結べば、運営会社は将来の収益を見通せるようになる。
銀行はそのうえで、多くの企業融資よりも確信を持って返済計画を組み立てられる。
これは、景気に左右される借り入れとは対照的だ。企業が消費財事業や輸出事業の拡張のために借りるとき、その現金の流れは需要や価格、為替と共に動く。
契約に基づくデータセンターは、理論上そうした波に振られにくい。
| 特徴 | 契約型データセンター融資 | 一般的な景気連動型の企業融資 |
|---|---|---|
| 収益の源 | 大口テナントとの複数年容量契約 | 消費者需要や輸出需要に連動した売上 |
| 現金の流れの見通し | 契約が確かでテナントの信用力が高ければ良好 | 経済サイクルにより変動 |
| 融資額の規模 | 土地・電力・冷却・機器の費用で大きくなる | 業種によって幅がある |
| 資産の寿命 | 長期にわたるインフラ | 資産の入れ替わりが早いことが多い |
| 主なリスク | 建設の遅れ、利用率、テナントの集中 | 需要の波と利益率の圧迫 |
規模の大きさも魅力を後押しする。施設ごとに土地、専用の電力インフラ、冷却設備、計算機器が必要になる。
1拠点あたりの費用は数十億ルピーに達することもある。少数のよく組まれたプロジェクトに大きな資金を投じたい銀行にとって、この集約は都合がいい。
政策の後押しもこの流れを強めている。インドの複数の州が、土地の割り当てや税制優遇、許認可の迅速化でデータセンター投資を誘致している。
世界のクラウド事業者や国内の大企業グループは、複数拠点の計画を発表している。これらが合わさって、SBIやその競合行が早めに取り込みたい融資のパイプラインを作り出している。
このパイプラインが着実に実を結べば、データセンター融資はニッチな分野から企業融資の主流へと育つ可能性がある。目安となる時間軸は3〜5年だろう。
ただしそれは、プロジェクトが予定どおり進み、テナントが公表した計画を実行することにかかっている。
発表された投資と実際に貸し出された融資は、同じものではない。プロジェクトが発表され、書面上は資金がついても、数か月から数年遅れることがある。よくある原因は次のとおりだ。
- 規制当局の承認の遅れ
- 土地をめぐる争い
- 環境認可の手続き
- 電力接続の制約
発表と実現の間にある隔たり
発表された投資と実際に貸し出された融資は、同じものではない。プロジェクトが発表され、書面上は資金がついても、数か月から数年遅れることがある。よくある障害は次のとおりだ。
- 規制当局の承認の遅れ
- 土地をめぐる争い
- 環境認可の手続き
- 電力接続の制約
カナダの例は教訓になる。マーク・カーニー首相(Mark Carney)が進めた国内データセンター拡充策は、地域社会や電力会社、規制当局からの反発に遭った。争点は土地利用、水の消費、電力網への負荷に集中している。
こうした圧力はカナダだけの話ではない。インドも、それぞれの形でこの種の問題を抱えている。
電力は多くの地域で制約されている。データセンターは、昼夜を問わず大きく安定した電力負荷を必要とする。土地の取得をめぐる争いはよくあり、資金調達が済んだあとになって計画を止めてしまうこともある。
水を使う冷却の需要は、特に水資源が限られる地域で、地元利用者との対立を生みかねない。認可の環境審査は遅れがちで、見通しが立てにくい。
ほかの市場では、資金の約束と現場での実現との間に大きな隔たりが生まれてきた。インドがそこから無縁だと考える理由は乏しい。
インドの州同士の競争は、この隔たりを狭めるかもしれない。承認の速さや電力の安定供給を打ち出す州は、実現を早められる可能性がある。
ただ同じ競争が、ばらばらのルールの集まりを生むこともある。電力料金や環境基準、土地政策は州ごとに違う。
銀行にとって、このばらつきは融資判断を複雑にする。ある州で順調に見えるプロジェクトが、別の州では遅れやコスト超過に見舞われるかもしれない。
銀行は、データセンターを一枚岩の資産クラスとして扱うのではなく、場所ごとのリスクを見極めて価格をつける必要がある。
ここから見えてくる教訓ははっきりしている。融資はあくまで最初の一歩だ。融資契約に署名したからといって、建物が完成し、電力がつながり、テナントが料金を払ってくれる保証にはならない。
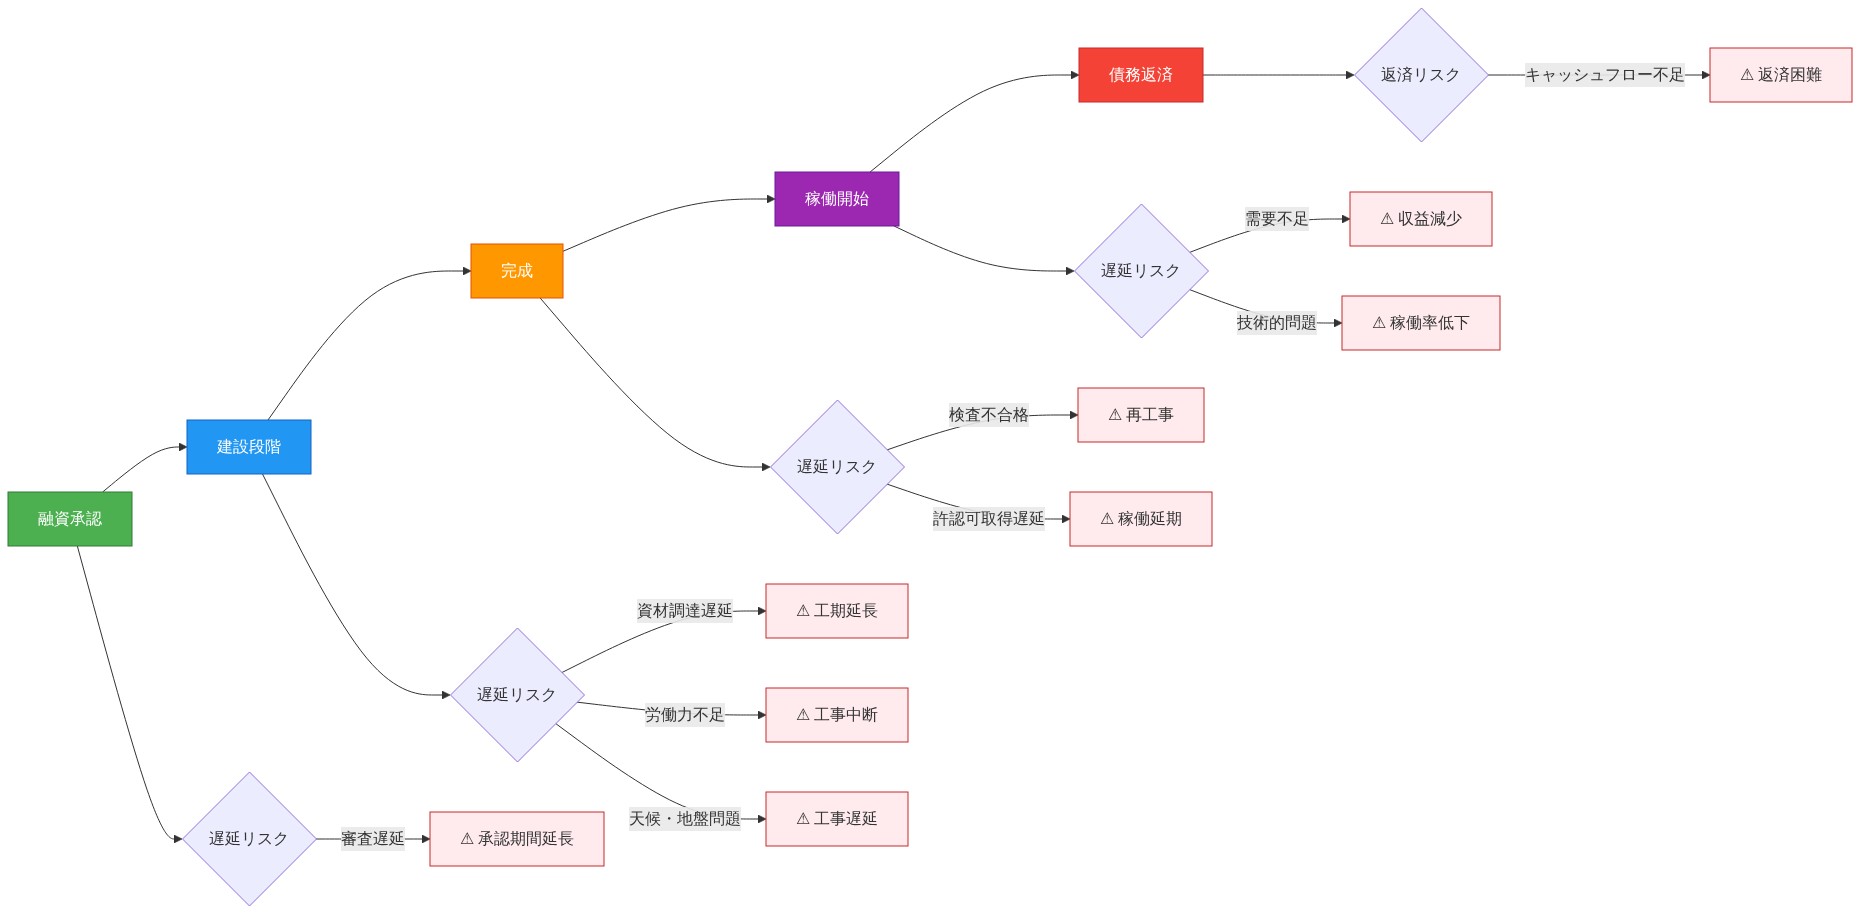
図6:データセンター融資から稼働までのマイルストーンと遅延リスク要因
図5:発表から稼働までの実行ギャップ(出典:コンセプトイメージ、AI生成)
半導体と利用率:需要側の疑問
施設を建てることは、課題の一つに過ぎない。そこに使える計算力を満たしていくことは、もう一つの課題だ。
AI用半導体への世界的な需要は、急激に強まっている。
半導体不足がAIアプリケーションの動きを遅らせているという報道や、需要の高まりを受けて大手クラウド事業者が発注を増やしているという報道が相次いでいる1。これらの報道をそのまま受け取るなら、計算力の確保は世界的なAI基盤拡張の足かせになりつつあるということになる。
これはインドのデータセンター計画にも直結する。国内の建設投資は急速に伸びるかもしれない。ただ、そのインフラの価値は、半導体と計算資源の割り当てをどれだけ確保できるかにかかっている。
市場が引き締まっているときは、最大手のハイパースケーラーが最新のハードウェアを、小さな買い手より高い値段で奪っていく。
半導体不足が続けば、インドの施設は完成しても、部分的にしか使われない状態になりかねない。契約に基づく収益はある程度の防波堤になるが、それは契約の内容次第だ。
使われない容量は、それでも運営会社の財務を圧迫し、結果として銀行の資産の質にも響く。このリスクは、契約期間が短い、テナントが少ない、収益が実際の利用量に紐づいている場合に特に大きくなる。
もう一つの疑問は、これらの施設が何のために建てられるのかだ。答えによってリスクの姿は変わる。
| シナリオ | うまくいくために必要な条件 | 銀行にとっての主なリスク |
|---|---|---|
| 主に国内のクラウド・AI利用向け | インド自国のAI・クラウド需要が新しい容量を吸収できるほど育つこと | 国内需要の育ちが供給より遅れる |
| 世界的な需要の受け皿として | インドの拠点がコスト・電力・接続性で他地域と競り勝つこと | 世界需要が弱まる、または他地域に移る |
| その両方の組み合わせ | 国内の成長と国際的な競争力の両方が保たれること | 二つの需要条件のいずれにもさらされる |
国内向けのシナリオでは、インドのAI業界が急速に成熟する必要がある。企業、政府システム、スタートアップが、今よりはるかに多くの計算力を使うようになる必要がある。
世界向けのシナリオでは、インドの施設は世界中のハイパースケーラーの仕事を奪い合う立場になる。この競争では電力コストと土地の確保しやすさが物を言う。
利用者との距離や、すでに世界の容量の多くを抱える既存の集積地の引力も同じくらい重要になる。
どちらのシナリオも確実ではない。今融資している銀行は、実質的にどちらか一方、あるいはその組み合わせに賭けていることになる。
融資の帳簿に潜むリスクと見るべき点
データセンター融資が企業融資の成長を支える柱として定着するなら、SBIとインドの銀行業界にとっての賭け金は大きい。
見込める利点ははっきりしている。
- 従来の景気連動型セクターを超えた分散
- 急成長する融資分野への早期参入
- インドが地域のクラウド拠点として台頭する動きを支える役割
一方でリスクも同じくらい現実的だ。データセンター融資は資本集約的で、実行の難度が高い。
インドの融資審査の枠組みにとっても、比較的新しい分野だ。工場や高速道路には慣れているが、ハイパースケール施設への経験はまだ浅い。
インドの銀行が抱える主なリスク:
- 転換の遅さ: 実行の遅れや規制上の摩擦で、実際の融資実行額が発表された約束を大きく下回るかもしれない。
- 集中: 複数の銀行が同じ少数のハイパースケーラー顧客とプロジェクトを追いかければ、この分野への融資が過剰になりかねない。
- 利用率: 半導体不足で施設が半分埋まらないまま残れば、利用量に応じた収益構造の場合、返済力が弱まる。
- 戦略の変化: ハイパースケーラーが優先順位を変えれば、来ない需要のために作った容量が取り残される。
- 地元の反対: 環境や地域社会からの反発で、プロジェクトが遅れたり中止になったりする可能性がある。
契約収益が確実な場合、目先のデフォルトリスクは低いと見られる。だが世界的なAI需要が冷え込んだり、大口テナントがインドでの拡張から手を引いたりすれば、リスクは高まる。
SBIの公の発言には、抜けている点もある。実行のタイムラインや遅延の可能性には触れていない。
半導体供給や、ハイパースケーラーが計画より少ない容量しかインドに作らない可能性についても議論されていない。ほかの市場で拡張を遅らせてきた困難についても言及がない。
銀行が有望な新しい融資分野を強調する動機を持つのは、自然なことだ。楽観的な見方は投資家の関心を集め、専門チームを作る理由にもなる。だからといって、データセンターの成長物語が間違っているわけではない。
SBIの見立ては、確かな借り手需要に基づいている可能性は十分にある。ただ、公になっている情報だけでは全体像が見えないのも確かだ。
本当の試金石になるのは、今後18〜24か月だろう。発表されたプロジェクトは、次のような段階を経ていく。
- 融資の約束が交わされ、融資が承認される。
- 土地と認可が確保される。電力と環境の承認も含む。
- 建設が進み、節目ごとに資金が実行される。
- 完成により、電力網とつながった状態で施設が稼働を始める。
- 利用の段階で、テナントが実際に容量を埋め、収益が想定どおりになるかが分かる。
これらの段階が予定どおり進むなら、SBIの見立ては先を見通していたことになる。
もし遅れが積み重なり、利用率が伸び悩むなら、データセンターの投資サイクルは今の熱気が示すよりも短く、狭いものにとどまるかもしれない。
この動きを追う読者のために、勢いと発表を見分けるための手がかりをいくつか挙げておく。
- 実行額と承認額を比べる。 銀行の開示や業績説明で、承認された案件だけでなく、実際に貸し出された金額を確認する。
- 電力接続の状況を追う。 電力網の承認や実際の稼働は、プロジェクトの発表よりも確かな進捗の目印になる。
- テナントの契約条件を見る。 使用量に応じた短期契約より、信用力のあるテナントとの長期・容量確保型の契約を重視する。
- 州ごとの政策の違いを追う。 電力料金や水、土地のルールは州ごとに異なり、どのプロジェクトが予定どおり進むかを左右する。
- 世界の半導体供給を見守る。 AIハードウェアの入手状況の変化が、インドの新しい容量がどれだけ早く埋まるかを決める。
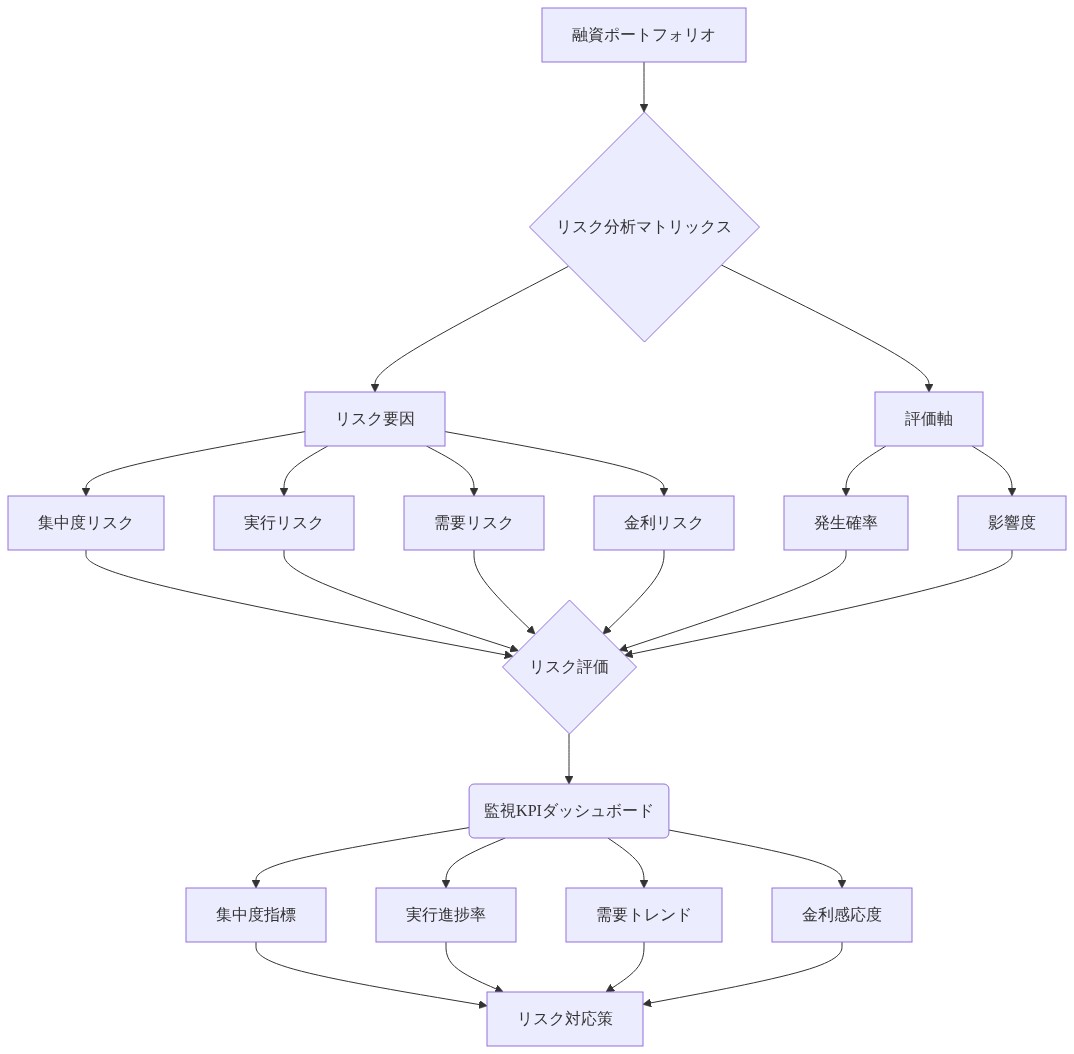
図10:融資ポートフォリオリスク監視指標マトリックス
図9:データセンター融資ポートフォリオの主要リスク要因 データソース:コンセプトイメージ(AI生成)
ちょっと立ち止まって
銀行が新しい成長のけん引役を名指しするのは、意欲の表明だ。実現の証拠ではない。
承認された融資と、満室で稼働する施設との間には、土地の権利書や電力線、水利用の許可、そして半導体の入荷という長い道のりがある。
インドが今つくっているデジタル基盤は、いったい誰のためのものなのだろうか。自国の企業や公共サービスのための容量なのか、それとも世界の計算需要の受け皿を目指しているのか。
どちらの道を選ぶかで、銀行にとっても、その建物のそばで暮らす地域社会にとっても、得られるものとリスクの姿は違ってくる。
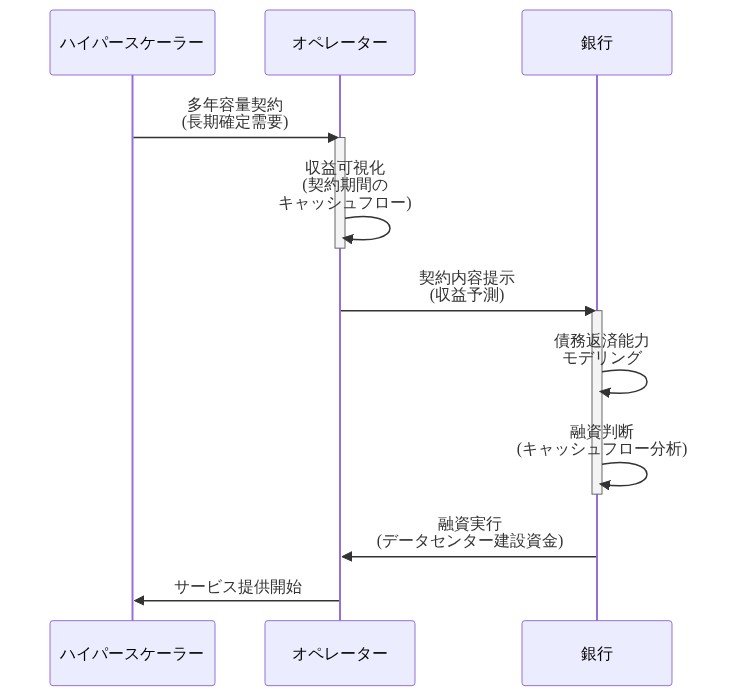
図4:ハイパースケーラー契約から銀行融資までのプロセス
図3:データセンターが銀行にとって融資対象として魅力的な理由 出典:コンセプトイメージ(AI生成)
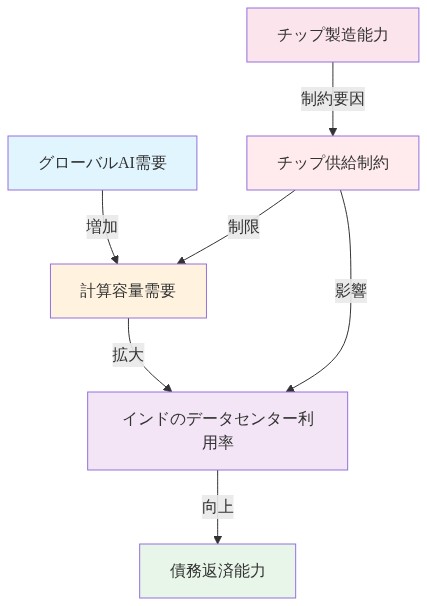
図8:需要側要因がインドのデータセンター稼働率と債務返済能力に与える影響
図7:チップ供給と計算容量需要の相互関係
図11:インド企業信用の構造的転換点——従来の製造業・インフラ融資からデジタルインフラへのシフト 出典:コンセプトイメージ(AI生成)
脚注
-
半導体不足と発注増加に関する報道は、AI基盤への需要を伝える技術・経済メディアで広く取り上げられている。 ↩