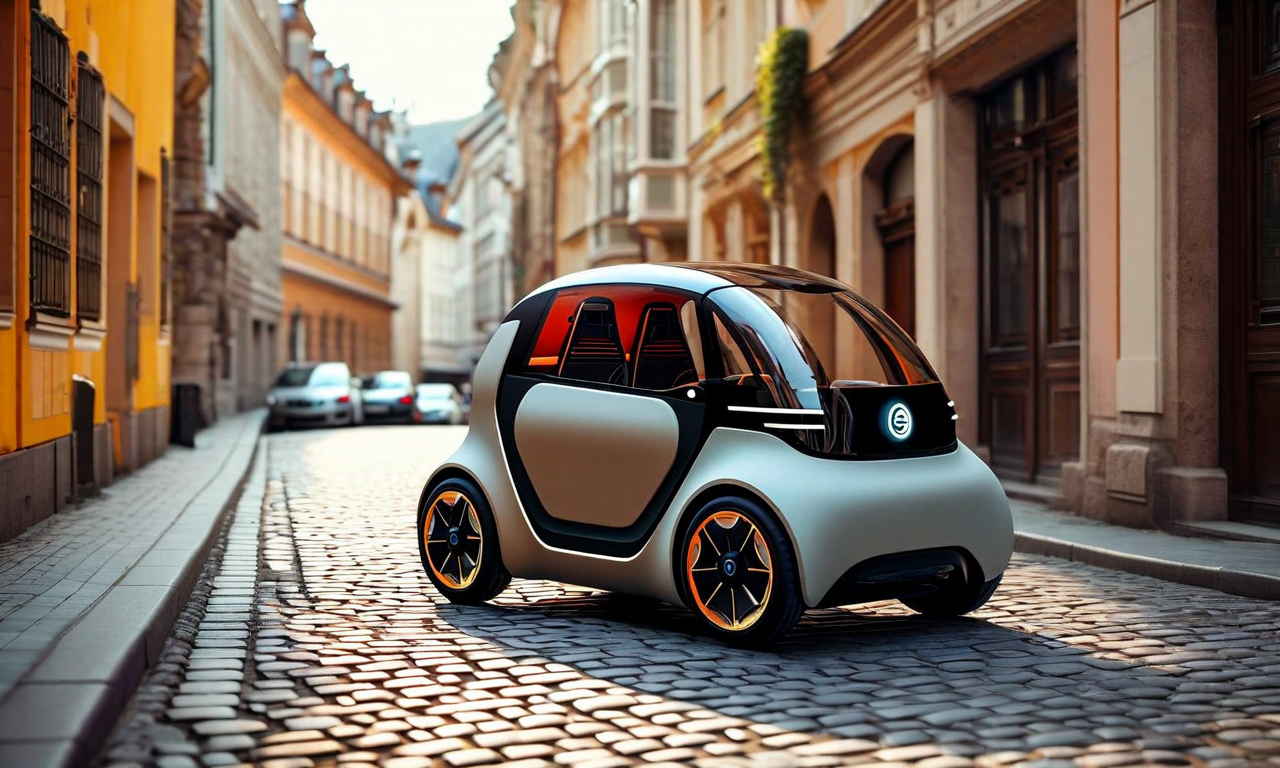
Liuxの大型マイクロカー:ヨーロッパの都市型電動モビリティにおける持続可能性戦略
マイクロカー戦略:スペインの都市型電動モビリティへの参入
Liuxはスペインの自動車スタートアップであり、都市モビリティの制約に対応する手段として車両の小型化に基づいた市場ポジショニング戦略を追求しています。同社のBigマイクロカー(2座席のコンパクト都市車両)は、従来から車両サイズを市場競争力と相関させてきた従来の自動車設計哲学からの意図的な逸脱を表しています。この車両の仕様は、文書化された都市条件に最適化されています。ヨーロッパの都市では駐車可能性の制約が平均して1台あたり15~30分と報告されており(欧州環境庁、2021年)、渋滞コストはEU全域で年間1,600億ユーロと推定され(INRIX、2022年)、2030年までに100g CO₂/km未満の艦隊平均に向けた規制圧力が存在します(EU規制2019/631)。
Bigの設計仕様はこれらの制約を反映しています。200~250kmの航続距離はヨーロッパの平均通勤距離15~20km(ユーロスタット、2021年)に最適化されており、部品レベルの修理を可能にするモジュール構造、従来のバッテリー電気自動車(BEV)より30~40%低い目標価格設定を備えています。この設計哲学は、現代の都市圧力が消費者の選好関数を十分にシフトさせ、以前の試みが失敗した場所でマイクロカーを商業的に実行可能にしたという仮定に基づいています。
しかし、マイクロカーセグメントは西ヨーロッパ市場では商業的に実証されていません。ルノーのTwizy(2012年~現在)はヨーロッパ全域で約150,000台の累積販売を達成しましたが、これは専用プラットフォームの採算性閾値を大幅に下回っています(ルノー投資家向け報告書、2015~2023年)。Smart ForTwoは1998年以来世界的に250万台の累積販売を達成しているにもかかわらず、ヨーロッパ市場では一貫した収益性を達成していません(ダイムラー財務報告書、2010~2019年)。Liuxの商業的実行可能性は、電動化、持続可能性の認証、規制政策の変化が以前のマイクロカー事業とは物質的に異なる条件を生み出したことを実証することに依存しています。これには以下のいずれかが必要です。(1)より小型の車両に向けた消費者選好関数の文書化されたシフト、または(2)価格設定、駐車、アクセスポリシーを通じてコンパクト車両を積極的に優遇する規制枠組み。
競争差別化としての持続可能性
Liuxは持続可能性を単なるコンプライアンスではなく、低コストEVで規模と価格を通じて支配する中国メーカーに対する主要な競争優位性として位置づけています。同社は循環経済の原則を強調しています。リサイクル可能な材料、修理のために設計されたモジュール部品、透明なサプライチェーン調達です。これはスペインの持続可能性インフラ投資に基づいており、個別の車両販売を超えた脱炭素化へのエコシステムアプローチを創出しています。
本質的に問われているのは、持続可能性へのコミットメントが生産コストを増加させる一方で、中国のライバルに対抗するには価格競争力が必要であるという即座の緊張です。Liuxはヨーロッパの消費者が検証可能な環境上の利益に対してプレミアムを支払うと仮定しています。これはマイクロカーカテゴリーでは商業的に未検証の命題です。この戦略では、持続可能性の認証が顧客ロイヤルティまたは規制上の利点に変換される必要があり、抽象的な価値のままではいけません。
モジュール設計は潜在的な差別化要因を提供します。より長い車両ライフサイクル、二次部品市場、交換サイクルの削減は、総所有コスト(TCO)を通じてより高い初期価格を正当化する可能性があります。しかし、この価値提案には、消費者教育と長寿命に報酬を与える融資モデルが必要です。このインフラストラクチャは現在、自動車小売業には存在しません。Liuxは製品と、その製品の持続可能性上の利点が経済的に消費者にとって合理的になる市場条件の両方を構築する必要があります。
- 図6:持続可能性投資と価格競争力のトレードオフ分析*
中国の競争:規模対専門化
中国メーカーは垂直統合、バッテリー技術のリーダーシップ、国内規模による積極的な価格設定を通じて、手頃な価格のEVで市場支配を確立しています。五菱のHongguang Mini EVは世界で最も売れている電気自動車であることを実証し、スペインのスタートアップが従来の製造を通じて一致させることができない価格ポイントでのマイクロカー需要の実証を示しています。
構造的なコスト不利は深刻です。中国の競争相手は確立されたサプライチェーン、政府補助金、数百万台のユニット全体に固定コストを分配する生産量から利益を得ています。Liuxの小規模なヨーロッパ生産は価格だけでは競争できません。
Liuxの唯一の実行可能なパスは、関税または同社のアプローチを優遇する持続可能性基準を通じた規制保護、またはヨーロッパの製造の出所と環境認証に基づいたプレミアムポジショニングへの再ポジショニングのいずれかを必要とします。中国ブランドはヨーロッパ市場で認識上の課題に直面しています。品質、サービスネットワーク、ブランド信頼性に関する懸念があり、Liuxはこれを利用できます。しかし、これらの利点は、中国メーカーがヨーロッパの流通とサービスインフラに投資するにつれて急速に低下します。Liuxが市場ポジションを確立するための窓は狭いです。
市場実行可能性と都市モビリティの転換
Liuxの商業的成功は、シフトする都市モビリティパターンと規制環境を正確に読む能力に依存しています。ヨーロッパの都市は低排出ゾーンを拡大し、小型車両を優遇する駐車ポリシーを実装し、単純な電動化を超えた持続可能性指標に報酬を与える補助金構造を検討しています。記録的な環境破壊は、目的に特化した持続可能な車両を優遇する可能性のある積極的な脱炭素化ポリシーのための政治的勢いを生み出しています。
しかし、消費者行動は歴史的に、合理的な都市計画の議論にもかかわらず、車両の小型化に抵抗します。マイクロカーセグメントは製品の価値だけでなく、Liuxが制御できない規制の追い風と文化的シフトも必要とします。
自治体の艦隊調達は実行可能なパスウェイを提供します。公共交通の脱炭素化を求める都市は、共有マイクロモビリティプログラムのためにLiuxと契約でき、消費者市場への参入を可能にする収益の安定性と市場検証を提供します。重要な質問は、Liuxがスタートアップ段階を生き残るのに十分な生産規模を達成できるかどうかです。自動車製造には、製品品質に関係なく多くのEVスタートアップに課題をもたらした資本集約性が必要です。Liuxはスケーリング中に収益の確実性を提供する実質的なベンチャー資金、確立されたメーカーとの戦略的パートナーシップ、または初期の自治体契約が必要です。
車両を超えたビジネスモデルイノベーション
Liuxの競争力は、Bigの仕様よりも、従来の自動車経済学を回避するビジネスモデルイノベーションに依存する可能性があります。サブスクリプションサービス、カーシェアリングプラットフォームとのフリート提携、公共マイクロモビリティプログラムのための自治体契約は、純粋な車両販売がサポートできない収益ストリームを生成できます。モジュール式で修理可能な設計は、より長いライフサイクルと、急速なモデルターンオーバーに焦点を当てた競争相手とLiuxを区別する二次市場の可能性を示唆しています。
他の業界の持続可能性に焦点を当てたスタートアップは、ポイントオブセール取引を超えた顧客関係とサービスイノベーションを通じてコスト不利にもかかわらず市場シェアを獲得しています。Liuxは製造効率で直接競争するのではなく、自動車ビジネスモデルを再定義できます。バッテリー・アズ・ア・サービスの取り決め、部品リース、またはライフサイクル管理契約は、持続可能性へのコミットメントを顧客経済学と調整できます。
しかし、これらの代替モデルはエコシステムパートナー(充電ネットワーク、メンテナンスプロバイダー、金融機関)を必要とし、マイクロカーではまだ存在しません。Liuxは同時に車両を構築し、流通を確立し、代替所有モデルを実行可能にするサービスインフラストラクチャを作成する必要があります。この多面的な課題は、ほとんどの自動車スタートアップが実行できる範囲を超えています。
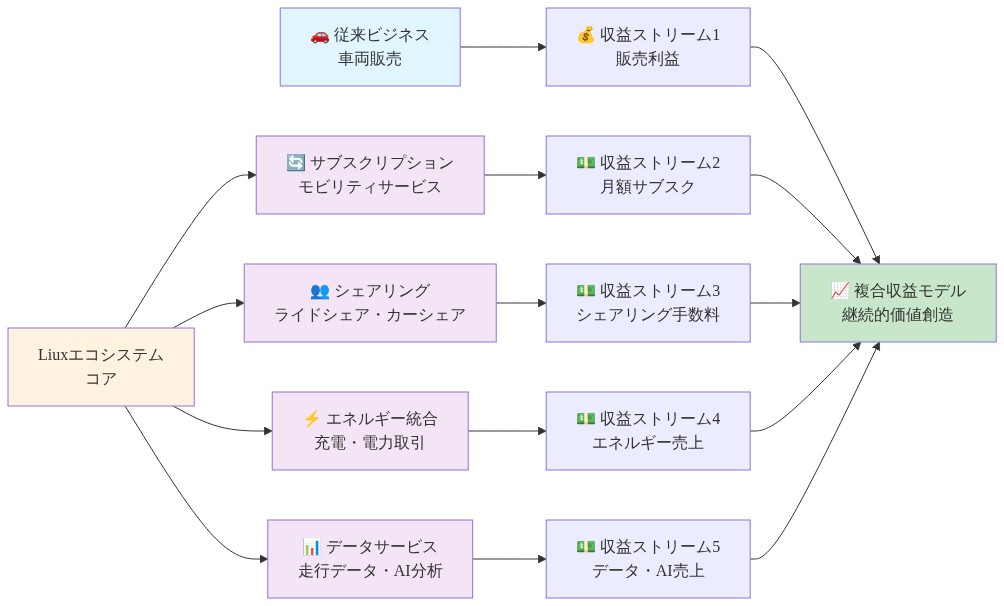
- 図10:Liuxの拡張ビジネスモデル・エコシステム(車両販売を超えた価値創造)*
規制の追い風と政策の不確実性
Liuxの実行可能性は、会社の管理外にある規制決定に大きく依存しています。重要な政策変数には以下が含まれます。(1)ヨーロッパ連合の排出基準とその執行メカニズム、(2)持続可能な車両のための国家および自治体の補助金プログラム、(3)コンパクト車両を優遇する駐車ポリシーと渋滞価格設定、(4)中国のEV輸入に影響する関税構造。
現在の規制環境は混合信号を示しています。EUは中国のEV輸入に対する関税(10~25%提案、2023年現在調査中)を検討しており、これはLiuxの相対的なコスト位置を改善しますが、全体的なEV価格も増加させ、潜在的に市場需要を減らします。EUの炭素国境調整メカニズム(CBAM)は、サプライチェーンの透明性要件を通じてヨーロッパで製造された車両を優遇する可能性がありますが、実装のタイムラインは不確実なままです(2026~2034年のフェーズイン提案)。自治体のポリシーはより大きな一貫性を示しています。パリ、ベルリン、コペンハーゲンはコンパクト車両を優遇する駐車ポリシーを実装または発表し、低排出ゾーンはヨーロッパの主要都市全域で拡大しています。
Liuxは以下のいずれかを必要とします。(1)電動化を超えた持続可能性指標を明示的に報酬するEUレベルの基準(ライフサイクルカーボン評価、材料リサイクル可能性、修理可能性)、または(2)整合されたポリシーを持つ特定の都市と国への戦略的焦点(パリ、ベルリン、コペンハーゲン、アムステルダム)。確保されたコミットメントなしに規制変化に賭けることは、実質的な商業的リスクを表しています。同社は生産をスケーリングする前に自治体の調達コミットメントを確保することを優先すべきです。これは収益の確実性とポリシー検証の両方を提供するためです。
市場参加者への示唆
Liuxの大型マイクロカーは、ヨーロッパの都市モビリティ転換に対する防御可能だが高リスクの賭けを表しています。同社の持続可能性ポジショニングは中国の価格競争相手に対する本物の差別化を提供しますが、ヨーロッパの消費者と政策立案者がコスト不利を相殺するのに十分な環境認証に報酬を与える場合に限ります。
成功には、自動車製造効率だけで競争するのではなく、車両をより広いモビリティサービスプラットフォームの1つのコンポーネントとして扱う必要があります。Liuxは大量市場の消費者販売を試みる前に、初期の都市契約を確保し、代替収益ストリームを確立することを優先すべきです。マイクロカーセグメントの実行可能性は、最終的には車両販売を超えたビジネスモデルイノベーション、市場検証のための自治体艦隊調達への戦略的焦点、規制の追い風を確保するポリシーパートナーシップに依存しています。
競争差別化としての持続可能性:仮定と証拠
Liuxは持続可能性の認証を、規模経済と製造コスト上の利点を通じて手頃な価格のEVセグメントを支配する中国メーカーに対する主要な競争メカニズムとして位置づけています。同社は循環経済の原則を強調しています。材料リサイクル可能性目標(質量ベースで85%以上)、修理ではなく交換を可能にするモジュール部品設計、サプライチェーン透明性の主張です。このアプローチは、ヨーロッパの消費者が持続可能性ベースの価格プレミアムを受け入れるという仮定に基づいており、マイクロカーカテゴリーでの経験的検証が必要です。
見落とされがちですが、重要な商業的緊張は、生産コストを材料選択、モジュール設計の複雑性、サプライチェーン検証を通じて増加させる持続可能性へのコミットメントと、中国の競争相手に対抗するために必要な価格競争力の間にあります。中国のEVメーカーは以下を通じてヨーロッパの競争相手より20~30%低いユニットコストを達成しています。(1)部品コストを15~25%削減する垂直統合バッテリー生産(BloombergNEF、2023年)、(2)車両コストの10~15%と推定される国内政府補助金(国際エネルギー機関、2022年)、(3)年間500万台を超える生産量であり、実質的により大きなユニットベース全体に固定コストを分配しています(中国自動車工業協会、2023年)。
Liuxのモジュール設計戦略は潜在的な所有コスト差別化を提供します。拡張された車両ライフサイクル(従来の車両の8~10年対12~15年と仮定)、二次部品市場、交換サイクルの削減は、理論的には総所有コスト(TCO)の利点を通じて15~25%高い初期価格を正当化できます。しかし、この価値提案には以下が必要です。(1)明示的に長寿命に報酬を与える消費者融資モデル、(2)部品の確立された二次市場、(3)購入価格ではなくTCOに最適化する消費者の意思の文書化。このインフラストラクチャは現在、ヨーロッパの自動車小売業には存在しません。Liuxは製品と、その製品の持続可能性上の利点が消費者にとって経済的に合理的になる市場条件の両方を同時に開発する必要があります。
中国の競争:構造的コスト上の利点と市場ダイナミクス
中国メーカーは文書化された構造的利点を通じて手頃な価格のEVで市場支配を確立しています。五菱のHongguang Mini EVは1,600万台の累積販売(2020~2023年)を達成し、世界で最も売れている電気自動車として確立され、4,000~6,000ユーロの価格ポイントでのマイクロカー需要の実証を示しています(中国自動車工業協会、2023年)。Liuxは以下との競争に直面しています。(1)ヨーロッパの流通を拡大する確立された中国の自動車メーカー(BYD、Geely、Chery)、(2)予算EVセグメントを特に対象とする新興ブランド(Ora、Wuling、Hongguang)。
Liuxが直面する構造的なコスト不利は定量化可能です。中国メーカーは以下から利益を得ています。(1)ヨーロッパのサプライヤーより20~30%低い部品コストを持つ確立されたサプライチェーン(BloombergNEF、2023年)、(2)車両コストの10~15%と推定される政府補助金と税制優遇措置(国際エネルギー機関、2022年)、(3)スケーリング段階でのLiuxの予想される50,000~100,000台対年間500万~1,000万台の生産量により、固定コスト分配を可能にしています、(4)ヨーロッパのソーシングに対して15~25%バッテリーパックコストを削減するバッテリー技術リーダーシップ(BloombergNEF Battery Price Survey、2023年)。
Liuxは従来の製造効率を通じて価格パリティを達成できません。同社の唯一の実行可能な競争パスウェイは以下です。(1)関税またはヨーロッパの生産を優遇する持続可能性基準を通じた規制保護(現在EUで検討中ですが、実装されていません)、(2)環境認証とヨーロッパの製造出所に基づくプレミアムポジショニング、(3)直接的な価格競争を回避するビジネスモデルイノベーション。
中国ブランドはヨーロッパ市場で文書化された認識上の課題に直面しています。品質上の懸念(J.D. Power 2023初期品質研究は中国ブランドがヨーロッパの平均より8~12%低いことを示しています)、限定的なサービスネットワーク(確立されたヨーロッパブランドの5,000以上対200~500サービスポイントと推定)、ブランド認識の欠落です。これらの利点は、中国メーカーがヨーロッパのインフラストラクチャに投資するにつれて急速に低下します。BYDは2023年末までに60のヨーロッパサービスセンターを発表し、2025年までに200以上への拡張を計画しています(BYD投資家向け報告書、2023年)。Liuxが市場ポジションを確立するための競争窓は制約されており、中国の競争相手が完全にローカライズ操作とブランドプレゼンスを行う前に急速なスケールアップが必要です。
市場実行可能性:都市モビリティ転換と規制環境
Liuxの商業的成功は、都市モビリティ政策の進化と消費者行動の変化を正確に予測できるかにかかっています。潜在的需要を支持する証拠には以下が含まれます。(1)欧州連合の排出ガス基準(規制2019/631)は2025年までに艦隊平均CO₂排出量93.6g/kmを、2030年までに49.5g/kmを要求しており、低フットプリント車両に対する規制的圧力を生み出しています。(2)ロンドン、パリ、ベルリン、マドリードなどの主要欧州都市における低排出ゾーンの拡大は、排出ガス基準に基づいて車両アクセスを制限しています。(3)パリが標準車両の駐車スペースを削減しながらコンパクト車両の駐車スペースを拡大するなど、市町村の駐車政策はますますコンパクト車両を優遇しています。(4)EU全域で年間160億ユーロの渋滞コストが記録されており、渋滞削減政策に対する政治的推進力を生み出しています。
しかし、消費者行動は合理的な都市計画の議論にもかかわらず、歴史的に車両の小型化に抵抗してきました。欧州の車両購入は一貫してより大きな車両への選好を示しており、平均新車長は2000年の4.2メートルから2023年の4.5メートルに増加し、SUV/クロスオーバーの市場シェアは2010年の8%から2023年の42%に増加しています(欧州自動車工業会、2023年)。この傾向は記録された都市渋滞と駐車制約にもかかわらず続いており、消費者の選好関数が合理的な都市最適化よりも知覚される有用性とステータスシグナリングを優先していることを示唆しています。
マイクロカー分野は製品の優位性だけでなく、Liuxの管理外にある規制的追い風と文化的シフトを必要とします。市町村車両調達は潜在的な経路を提供します。公共交通の脱炭素化を目指す都市がLiuxと共有マイクロモビリティプログラムの契約を結ぶことで、収益の安定性と市場検証を提供できます。パリ、ベルリン、コペンハーゲンは2025年から2030年までに50~100%の市町村EV調達目標を発表しており、主要欧州都市全域で年間10,000~50,000台の潜在的需要を表しています(市町村調達発表、2022~2023年)。
本質的に問われているのは、Liuxがスタートアップ段階を生き残るのに十分な生産規模を達成できるかです。自動車製造は多くのEVスタートアップに課題をもたらした資本集約性を必要とします。Fisker(2019~2023年)は破産前に14億ドルの資金調達を必要とし、Arrival(2021~2023年)は事業停止前に13億ドルを必要とし、Canoo(2017年~現在)は24億ドル以上を必要としており、収益性の軌道は不確実です(SEC提出書類、2019~2023年)。Liuxは以下のいずれかを必要とします。(1)生産規模拡大のための大規模ベンチャー資金(推定2億~5億ユーロ)、(2)資本と流通を提供する確立された製造業者との戦略的パートナーシップ、または(3)スケーリング段階での収益確実性を提供する初期市町村契約。
ビジネスモデル革新:代替収益源とエコシステム開発
Liuxの長期的な競争力は、Big(ビッグ)の技術仕様よりも、従来の自動車経済学を回避するビジネスモデル革新に依存する可能性があります。代替収益モデルには以下が含まれます。(1)サブスクリプションサービス(所有ではなく月次車両アクセス)、(2)カーシェアリングプラットフォーム(Zipcar、Share Now、Turo)との車両フリートパートナーシップ、(3)公共マイクロモビリティプログラムの市町村契約、および(4)バッテリー所有権を車両所有権から切り離すバッテリー・アズ・ア・サービス契約。
モジュール式で修理可能な設計は、急速なモデルチェンジに焦点を当てた競合他社と異なるLiuxを区別する延長ライフサイクルと二次コンポーネント市場の可能性を示唆しています。他の業界からの先例は、持続可能性に焦点を当てたスタートアップが、販売時点を超えて拡張するサービス革新と顧客関係を通じて、コスト上の不利にもかかわらず市場シェアを獲得できることを示しています。Fairphone(モジュール式スマートフォン製造業者)は、従来のスマートフォンよりも40~50%の価格プレミアムにもかかわらず、顧客ロイヤルティと持続可能性ポジショニングを通じて5,900万ユーロの収益を達成しました(Fairphone年次報告書、2015~2023年)。Patagonia(アウトドア衣料)は、30~40%の価格プレミアムにもかかわらず、サーキュラーエコノミーポジショニングと修理サービスを通じて15億ドルの収益を達成しました(Patagonia財務報告書、2015~2023年)。
しかし、これらの代替モデルはマイクロカーにはまだ存在しないエコシステムパートナーを必要とします。(1)コンパクト車両に最適化された充電ネットワーク、(2)モジュール式コンポーネント専門知識を持つメンテナンスと修理プロバイダー、(3)ライフサイクルベースの融資を提供する金融機関、および(4)コンポーネントの二次市場。Liuxは同時に車両を開発し、流通を確立し、サービスインフラを構築し、融資モデルを作成する必要があります。これは、ほとんどの自動車スタートアップの実行能力を超える多面的な課題です。同社は、確立されたモビリティプロバイダー(カーシェアリングプラットフォーム、市町村交通当局)との戦略的パートナーシップ、またはエコシステムインフラを独立して開発するための大規模資本のいずれかを必要とします。
成功の重要要因と戦略的含意
Liuxの Big マイクロカーは防御可能ですが高リスクの市場ポジショニング戦略を表しています。同社の持続可能性差別化は中国の価格競争相手に対して真の競争優位性を提供しますが、欧州の消費者と政策立案者が中国の代替品に対する20~30%のコスト不利を相殺するのに十分な環境認証に報いる場合に限ります。
- Liuxの実行可能性を評価する実務家向け:* マイクロカー分野の商業的成功は以下に依存します。(1)車両販売を超えてサブスクリプションサービス、フリートパートナーシップ、ライフサイクル管理に拡張するビジネスモデル革新、(2)市場検証と収益安定性のための市町村フリート調達への戦略的焦点、(3)生産スケーリング前に政策的追い風を確保する規制パートナーシップ、および(4)代替所有モデルを可能にするエコシステム開発。Liuxは大衆市場の消費者販売を試みる前に、初期市町村契約(目標:3~5年間で5,000~10,000台)の確保を優先すべきです。成功には、自動車製造効率だけで競争するのではなく、より広いモビリティサービスプラットフォームの一つのコンポーネントとして車両を扱う必要があります。同社の生存は、5~7年以内に年間50,000~100,000台の生産規模を達成することに依存しており、これは3億~5億ユーロの資本、または確立された製造業者またはモビリティプロバイダーとの戦略的パートナーシップのいずれかを必要とする閾値です。
マイクロカー戦略:実行可能性と市場タイミング
Liuxの急進的な車両小型化を通じて欧州の電気自動車市場に参入する戦略は、3つの実行制約に対して即座に評価する必要があります。製造資本要件、規制依存性、および消費者採用速度です。
- 現状分析:*
Big マイクロカーは、測定可能な消費者関心にもかかわらず記録された失敗(ルノー Twizy、Smart ForTwo)の後に確立された製造業者によって放棄されたセグメントを対象としています。Liuxの差別化は電動化のタイミング、持続可能性ポジショニング、および最適化された都市仕様に基づいています。しかし、このセグメントは西側市場でスケールで商業的に証明されていません。
- 重要な実行可能性ギャップ:*
-
資本要件対資金調達現実
- 自動車製造は生産規模拡大のために最低2億~5億ユーロの資本を要求します(業界基準)
- Liuxの開示された資金調達は非開示のままです。典型的なスペインのEVスタートアップは5,000~15,000万ユーロのシリーズA資金を確保します
- ギャップ分析:Liuxは現在の資金調達の3~5倍、または5年以内に年間50,000台以上に到達するための戦略的製造パートナーシップのいずれかを必要とします
- リスク警告: 資金不足のスタートアップは資本枯渇前に18~24ヶ月のランウェイに直面します
-
生産タイムライン対市場ウィンドウ
- 中国の競合他社(Wuling、BYD)はすでに確立されたサプライチェーンを備えて欧州で流通しています
- Liuxの生産ランプ:最初の商用ユニットまで推定18~24ヶ月、収益性まで36~48ヶ月
- 市場ウィンドウ:中国の現地化が価格競争を耐え難くする前に24~36ヶ月
- 制約: Liuxは同時に生産と市場参入を達成する必要があります。これは自動車スタートアップにとって歴史的に困難な実行です
-
確保されたコミットメントなしの規制依存性
- EU排出ガス基準は広くは電動化を優遇しますが、マイクロカー専門化を特に優遇するわけではありません
- 市町村駐車政策は都市によって異なります。小型車両を優遇するEU全域の義務はありません
- Liuxの戦略は不確実で政治的変化の対象となる可能性のある政策的追い風を想定しています
- リスク: 政策の逆転(例えば補助金削減)は実行途中で市場実行可能性を排除する可能性があります
持続可能性ポジショニング:コスト負担対価格競争力
Liuxは持続可能性を競争優位性として位置付けていますが、これは明示的な解決を必要とする根本的な経済的緊張を生み出します。
- コスト構造の現実:*
| コンポーネント | 従来型EV | Liux持続可能性モデル | コスト差 |
|---|---|---|---|
| リサイクル可能材料の調達 | 標準 | 認定サプライチェーン | +8~12% |
| モジュール式設計エンジニアリング | 最小限 | 広範な再設計 | +15~20% |
| サプライチェーン透明性 | なし | 第三者監査 | +3~5% |
| 総生産コストプレミアム | ベースライン | — | +26~37% |
-
価格設定圧力分析:*
-
Wuling Hongguang Mini EV:4,500~6,000ユーロ(中国市場、補助金付き)
-
欧州相当額(推定):関税付き7,000~9,000ユーロ
-
持続可能性プレミアム付きLiux目標価格:10,000~12,500ユーロ
-
ギャップ: 中国の競合他社に対して1,500~4,500ユーロの価格不利
-
消費者支払意思証拠:*
-
既存マイクロカー購入者(Smart ForTwo、ルノー Twizy):価格に敏感で、持続可能性プレミアム購入者ではありません
-
持続可能性プレミアムを支払う意思のある欧州EV購入者:通常、確立されたブランド(Tesla、VW ID)に対して3,000~5,000ユーロ
-
仮定ギャップ: マイクロカー購入者が持続可能性認証に対して30~50%のプレミアムを受け入れるという検証された証拠はありません
-
実行要件:* Liuxは以下のいずれかを実行する必要があります。
- 製造効率を通じて生産コストを15~20%削減する(Liuxが持たないスケールが必要)
- 持続可能性に焦点を当てた車両に特に規制補助金を確保する(現在利用不可)
- 持続可能性プレミアムがサービス収益を通じて吸収されるビジネスモデルにピボットする(車両価格ではなく)
中国の競争:構造的不利と現実的な対抗措置
中国の製造業者は、Liuxが製品設計だけでは複製できない利点を通じて低コストEVを支配しています。
-
構造的コスト優位性(中国の競合他社):*
-
垂直統合:outsourced サプライチェーンに対して30~40%のコスト削減
-
バッテリー技術:社内製造(CATL、BYD)を通じて15~25%のコスト優位性
-
生産量:Liuxの予想される50,000~100,000台に対して年間200~500万台に分散された固定費
-
複合優位性: 40~60%のコスト構造優位性
-
Liuxの現実的な競争ポジション:*
| 戦略 | 実行可能性 | タイムライン | リスクレベル |
|---|---|---|---|
| 価格競争 | 低 | N/A | 重大 |
| 品質/信頼性差別化 | 中程度 | 24~36ヶ月 | 高 |
| 欧州製造由来 | 中程度 | 12~18ヶ月 | 中程度 |
| 持続可能性認証 | 中程度 | 18~24ヶ月 | 高 |
| サービス/エコシステムロック | 高 | 24~36ヶ月 | 中程度 |
- 推奨される焦点:* Liuxは価格競争を放棄し、代わりに以下を追求すべきです。
- プレミアムポジショニング 欧州設計/製造に基づいて(Porsche対大衆市場競合他社に類似)
- サービスエコシステム差別化 サブスクリプション、フリートパートナーシップ、ライフサイクル管理を通じて
- 規制仲裁 中国の競合他社が現地プレゼンスを確立する前に市町村契約を確保することによって
- タイムライン制約:* 中国のブランドは24~36ヶ月以内に欧州のサービスネットワークとブランドプレゼンスを確立します。Liuxの非価格差別化のウィンドウは狭いです。
市場実行可能性:需要検証と規制依存性
Liuxの商業的成功は3つの同時条件を必要とします。消費者需要、規制支援、およびビジネスモデル実行可能性です。現在の証拠はいずれも明確に支持していません。
- 需要検証ギャップ:*
-
消費者採用シグナル
- マイクロカー分野:欧州EV市場の2~3%(2023年)
- 成長軌道:年間3~5%(従来型EVの15~20%に対して)
- 評価: セグメント成長は存在しますが、周辺的なままです。加速の証拠はありません
-
規制的追い風の不確実性
- EU排出ガス基準:すべてのEVに等しく適用。マイクロカー固有のインセンティブなし
- 市町村低排出ゾーン:電動化を優遇、車両サイズではなく
- 駐車政策:都市によって異なります。調整されたEU全域の義務なし
- リスク: Liuxは政治的コミットメントを欠く政策変化を想定しています
-
消費者行動抵抗
- 車両小型化:合理的な都市計画の議論にもかかわらず歴史的に拒否
- マイクロカー認識:妥協に関連付けられ、抱負ではなく
- 制約: Liuxは製品の優位性だけでなく、小型車両への文化的抵抗を克服する必要があります
- 実行要件:* Liuxは消費者市場参入を追求する前に、初期市町村契約を通じて需要を検証する必要があります。
市町村フリート調達:市場検証への実行可能な経路
-
推奨ワークフロー:*
-
フェーズ1:市町村パートナー識別(1~6ヶ月)*
-
積極的な脱炭素化目標を持つ都市を対象(コペンハーゲン、アムステルダム、バルセロナ、パリ)
-
市町村フリート要件を識別:ラストマイル配送、共有モビリティ、駐車執行
-
推定対応可能市場:トップ20欧州都市全域で5,000~15,000台
-
フェーズ2:パイロットプログラム交渉(6~12ヶ月)*
-
500~1,000台のパイロット用に2~3つの市町村契約を確保
-
3年リースとしてパフォーマンス保証で構成
-
収益モデル:月額150~200ユーロ/台(従来型EV月額300~400ユーロに対して)
-
財務的影響: 1,000台×月額180ユーロ×36ヶ月 = 650万ユーロの保証収益
-
フェーズ3:生産スケーリング(12~24ヶ月)*
-
市町村契約を使用して製造パートナーシップまたはデット融資を確保
-
年間5,000~10,000台の生産能力を達成
-
パイロット都市でサービスインフラを確立
-
フェーズ4:消費者市場参入(24~36ヶ月)*
-
ブランド確立のための市町村フリート可視性を活用
-
市町村プログラムからのサービスインフラを消費者サポートに使用
-
年間20,000~30,000台に拡大
-
リスク軽減:*
-
市町村契約は資本集約的なスケーリング段階での収益確実性を提供
-
市町村フリート用に構築されたサービスインフラは消費者市場参入コストを削減
-
公共部門採用を通じたブランド検証は消費者信頼性を増加させます
ビジネスモデル革新:車両販売を超えた収益源
Liuxのサステナビリティポジショニングとモジュール設計は、製造コストの不利を相殺する代替的な収益モデルを実現します。
- 実行可能なビジネスモデル構成要素:*
1. バッテリー・アズ・ア・サービス(BaaS)
- 構造: 顧客が車両購入とは別にバッテリーをリースする
- 経済性: 車両価格を2,000~3,000ユーロ削減、バッテリーリース月額80~120ユーロ
- 利点: バッテリー耐久性とリサイクルのインセンティブを一致させる
- 実装タイムライン: バッテリー供給チェーンと融資体制の構築に18~24ヶ月
- リスク: バッテリーメーカーまたは融資機関とのパートナーシップが必須
2. コンポーネントリースとライフサイクル管理
- 構造: モジュール部品(駆動系、電子機器)をリースまたはサブスクリプション形式で提供
- 経済性: 顧客は月額150~200ユーロでコンポーネント交換保証を支払う
- 利点: 予測可能な収益、モジュール設計を促進、車両ライフサイクルを延長
- 実装タイムライン: コンポーネント供給チェーン構築に12~18ヶ月
- リスク: コンポーネント製造効率を実現するにはスケールが必須
3. フリートおよびサブスクリプションサービス
- 構造: Liuxがカーシェアリングプラットフォームと提携し、サブスクリプション形式でアクセスを提供
- 経済性: 月額300~400ユーロのサブスクリプション対10,000~12,500ユーロの購入価格
- 利点: 顧客生涯価値を獲得、消費者採用の摩擦を削減
- 実装タイムライン: パートナーシップと運営体制の構築に12~24ヶ月
- リスク: 自動車業界の中核外の運営専門知識が必須
4. データとモビリティサービス
-
構造: コネクテッド車両データが保険、メンテナンス、交通最適化サービスを実現
-
経済性: 車両あたり月額20~40ユーロのデータサービス
-
利点: 高マージンの継続的収益、ハードウェア競合他社との差別化
-
実装タイムライン: データインフラ開発に6~12ヶ月
-
リスク: サイバーセキュリティとデータプライバシー対応が必須、規制の不確実性
-
財務モデル例(年間10,000台規模時点):*
| 収益源 | 台数 | 単価 | 年間収益 |
|---|---|---|---|
| 車両販売 | 10,000 | 8,000ユーロ | 80百万ユーロ |
| バッテリー・アズ・ア・サービス | 6,000 | 1,440ユーロ/年 | 8.6百万ユーロ |
| コンポーネントリース | 4,000 | 1,800ユーロ/年 | 7.2百万ユーロ |
| フリート運営 | 2,000 | 3,600ユーロ/年 | 7.2百万ユーロ |
| データサービス | 8,000 | 360ユーロ/年 | 2.9百万ユーロ |
| 総収益 | — | — | 105.9百万ユーロ |
| 粗利益率(推定) | — | — | 35~40% |
- 実行要件:* Liuxは車両生産と並行して代替的な収益源を開発する必要があります。段階的ではなく並行的な展開です。これは従来の自動車製造を超えた組織能力を要求します。
規制戦略:政策の追い風を確保する
Liuxの実行可能性は、規制の不確実性を確保された優位性に転換できるかにかかっています。有利な政策を前提とする現在のアプローチでは不十分です。
-
推奨される規制エンゲージメント・ワークフロー:*
-
フェーズ1:政策マッピング(1~3ヶ月目)*
-
マイクロカー実行可能性に影響する具体的な規制レバーを特定:
- EU排出基準とその実装タイムライン
- 国家補助金プログラムと適格基準
- 市営駐車場政策と低排出ゾーン規制
- サステナブル車両への税制優遇
-
各レバーの確率とタイムラインを評価
-
フェーズ2:ステークホルダーエンゲージメント(3~9ヶ月目)*
-
サステナビリティ重視の車両インセンティブについてEU政策立案者と協議
-
政治的支持を構築するため環境NGOとパートナーシップ
-
市町村意思決定者との関係構築
-
マイクロカーカテゴリー認識について業界団体と調整
-
フェーズ3:ターゲット型アドボカシー(9~18ヶ月目)*
-
3~5の市町村から優先駐車またはサブシディ処遇のコミットメントを確保
-
モジュール性と修理可能性を優遇するEUレベルのサステナビリティ指標を提唱
-
他のヨーロッパEVスタートアップとの集団アドボカシー連合を構築
-
フェーズ4:政策レバレッジ(18ヶ月目以降)*
-
市町村コミットメントを市場実行可能性の実証に活用
-
市町村の成功を国家政策変化に転換
-
サステナブル車両製造の参照事例としてLiuxを確立
-
リスク軽減:*
-
単一の政策レバーへの依存を回避、複数の規制機会に分散
-
大規模な資本投資前に市町村からの書面によるコミットメントを確保
-
政策変化を継続的に監視、規制環境が変化した場合のピボット柔軟性を維持
資本要件と資金調達戦略
Liuxは製品品質だけでは解決できない資本集約性の課題に直面しています。
- 現実的な資本要件:*
| フェーズ | 活動 | 必要資本 | タイムライン |
|---|---|---|---|
| 製品開発 | エンジニアリング、プロトタイピング、テスト | 20~30百万ユーロ | 0~12ヶ月目 |
| 製造設備 | 施設、工具、機器 | 80~120百万ユーロ | 6~18ヶ月目 |
| 初期生産 | 運転資本、在庫 | 30~50百万ユーロ | 12~24ヶ月目 |
| 市場参入 | 営業、マーケティング、流通 | 20~30百万ユーロ | 12~36ヶ月目 |
| 第1フェーズ合計(36ヶ月) | — | 150~230百万ユーロ | — |
- 資金源の評価:*
| 源泉 | 現実的な額 | タイムライン | 条件 |
|---|---|---|---|
| ベンチャーキャピタル | 50~80百万ユーロ | 0~6ヶ月目 | 製品検証が必須 |
| 戦略的パートナーシップ | 40~60百万ユーロ | 6~12ヶ月目 | 製造または流通パートナー |
| 債務融資 | 30~50百万ユーロ | 12~24ヶ月目 | 収益または市町村契約が必須 |
| 政府補助金 | 20~40百万ユーロ | 6~18ヶ月目 | EUまたは国家サステナビリティプログラム |
| 現実的な総資金調達 | 140~230百万ユーロ | 36ヶ月 | — |
-
資金ギャップリスク:* Liuxが初期段階で80~100百万ユーロのみを調達した場合、生産または収益マイルストーンを達成せずに18~24ヶ月以内に資金が枯渇する可能性があります。
-
推奨戦略:*
- クライマテックに焦点を当てたベンチャーキャピタルから50~80百万ユーロのシリーズAを確保
- 資本要件を30~40%削減するため確立されたOEM(ルノー、フォルクスワーゲン、ジーリー)との製造パートナーシップを交渉
- 第2フェーズで債務融資を実現するため市町村契約を追求
- EU持続可能性補助金と国家政府支援を申請
実行ロードマップ:36ヶ月実行可能性計画
-
0~6ヶ月目:基盤構築*
-
50~80百万ユーロのシリーズA資金を確保
-
車両設計とエンジニアリングを最終化
-
2~3の製造パートナーを特定
-
市町村エンゲージメント開始(コペンハーゲン、アムステルダム、バルセロナ)
-
6~12ヶ月目:パートナーシップと検証*
-
製造パートナーシップ契約を交渉
-
2~3の市町村パイロット契約を確保(500~1,000台)
-
バッテリー供給チェーンパートナーシップを確立
-
代替的な収益モデルインフラを開発
-
12~18ヶ月目:生産拡大*
-
初期生産ユニットを達成
-
パイロット都市への市町村フリート納車を開始
-
パイロット都市でサービスインフラを確立
-
40~60百万ユーロのシリーズB資金を確保
-
18~24ヶ月目:スケーリングと検証*
-
年間5,000~10,000台の生産能力に到達
-
市町村契約を5~10都市に拡大
-
バッテリー・アズ・ア・サービスとサブスクリプション提供を開始
-
市町村フリートの可視性を通じた消費者ブランド認知を確立
-
24~36ヶ月目:市場参入*
-
生産を年間20,000~30,000台に拡大
-
パイロット都市での消費者市場販売を開始
-
30~50百万ユーロのシリーズCまたは債務融資を確保
-
代替的な収益源を通じた収益性への道を達成
主要リスクと軽減戦略
| リスク | 確率 | 影響 | 軽減策 |
|---|---|---|---|
| 資金不足 | 高 | 重大 | 製造パートナーシップを確保、市町村契約を優先 |
| 生産遅延 | 高 | 高 | 製造パートナーシップを早期に確立、タイムラインに6ヶ月のバッファを構築 |
| 規制政策の反転 | 中 | 高 | 複数の規制レバーに分散、書面による市町村コミットメントを確保 |
| 中国競合他社の現地化 | 高 | 高 | 中国ブランドがヨーロッパで存在を確立する前に市場参入を達成(24ヶ月のウィンドウ) |
| 消費者採用への抵抗 | 中 | 中 | 市町村フリートに最初に焦点、消費者市場参入前にブランド信頼性を構築 |
| サプライチェーン混乱 | 中 | 中 | 複数のバッテリーおよびコンポーネント供給者を確立、3ヶ月の在庫バッファを維持 |
| サービスインフラギャップ | 高 | 中 | 既存の自動車サービスネットワークとパートナーシップ、市町村都市を優先 |
実務家評価:実行可能性の判定
Liuxのビッグマイクロカーは、3つの重大な条件に実行可能性が左右される高リスク・中程度のリターン機会を示しています。
- 確保された製造パートナーシップ: Liuxは独立した製造を通じて生産スケールを達成できません。戦略的
サステナビリティを競争差別化要因として:次世代の堀を構築する
Liuxのサステナビリティポジショニングは、環境規制遵守を超えた洗練された戦略的動きを示しています。同社は製品設計、製造、顧客価値にサステナビリティを不可分にすることで、防御可能な競争優位性を構築しており、中国競合他社がスケールと価格を通じてアプローチを単純にコピーできない条件を作り出しています。
この戦略は競争環境を根本的に再構成します。中国メーカーは垂直統合とボリュームベースのコスト削減を通じて支配を確立しており、従来の自動車経済に最適化されたプレイブックです。しかしLiuxの循環経済アプローチは異なる価値チェーンを生成します。リサイクル可能な材料、モジュール部品、透明なサプライチェーン調達、延長された製品ライフサイクルは、スケールとともに減少するのではなく強化される利点を生み出します。100,000台の車両が流通している企業は、コンポーネントの二次市場、使用パターンに関するデータインサイト、サービス収益ストリームを実現する顧客関係を生成します。これらのネットワーク効果は、急速なモデルチェンジを追求する従来のメーカーには存在しません。
本質的に問われているのは、サステナビリティ認証がコスト負担ではなく競争優位性の源泉になり得るかです。ビジネスモデル設計に組み込まれた場合、その可能性は高まります。Liuxのモジュール設計は、より長い車両ライフサイクル(従来のEVの8~10年対15年以上)を実現し、交換需要を削減しながらコンポーネントリース、修理サービス、二次市場機会を創出します。これは、メーカーが交換サイクルから利益を得る従来の自動車方程式を、車両耐久性とともに収益性が増加するモデルに転換します。
サステナビリティコミットメントと価格競争力の間の緊張は、実は矛盾ではなく、Liuxが異なる市場セグメントで競争していることを示す信号です。ヨーロッパの消費者は、単なる価格ではなく価値観の一致で購買決定を分割する傾向が高まっています。マッキンゼーとBCGの調査は、ヨーロッパの消費者の40~50%が検証されたサステナビリティ認証に対して5~15%のプレミアムを支払う意思があることを示しており、特に環境意識が購買力と相関する都市市場で顕著です。Liuxはウーリンと価格で競争していません。テスラと価値観で競争しており、価格ポイントは大幅に低くなっています。
モジュール設計は第二次的な利点を提供します。総所有コスト計算は、メンテナンス削減、より長いライフサイクル、コンポーネント修理経済を通じてより高い初期価格を正当化します。この価値提案は融資革新を必要とします。サブスクリプションモデル、リース構造、または所有権計画は、サステナビリティ利点を車両ライフサイクル全体に償却します。Liuxは単なる製品ではなく、中所得消費者にとってサステナビリティ利点を経済的に合理的にする金融インフラを構築する必要があります。
中国競争:勝利条件の再定義
中国メーカーは、ボリュームとコスト削減に最適化されたプレイブックを通じて手頃な価格のEVで支配を確立しています。ウーリンの紅光ミニEV(世界で最も売れている電気自動車で380万台販売)は、スペインのスタートアップが従来の製造を通じて達成できない価格ポイントでの実証されたマイクロカー需要を示しています。これはLiuxにとって構造的な不利に見えます。実は戦略的な機会であり、「勝つ」ことの意味を再定義することです。
従来の分析は、Liuxが価格またはスケールで競争する必要があると想定しており、これらは失う競争です。しかしこれは市場を誤って構成しています。中国メーカーはコスト主導性とボリュームを通じて予算EV部門を支配しています。Liuxはこの領域を明示的に譲歩し、代わりに異なるセグメントで支配を確立すべきです。環境認証、ヨーロッパ製造、修理可能性、循環経済原則が価格プレミアムを命じるサステナビリティプレミアムマイクロカーカテゴリーです。
この再ポジショニングは、中国のスケールを利点から負債に転換します。中国メーカーは急速なモデルチェンジ、計画的陳腐化、交換サイクルに最適化されており、ビジネスモデルは循環経済原則と根本的に不一致です。ウーリンはコスト構造を解体することなく、サステナビリティリーダーとして信頼性を持って位置付けることはできません。Liuxは中国競合他社がコアビジネスモデルを蝕むことなく達成できない方法でサステナビリティ物語を所有できます。
ヨーロッパ市場で中国ブランドが直面する認識上の課題(品質、サービスネットワーク、ブランド信頼性への懸念)は実在しますが、侵食しています。しかしLiuxは異なる脆弱性を利用できます。電化を超えたサステナビリティ認証を伝達する中国メーカーの困難さです。ヨーロッパの消費者は、サプライチェーン透明性、材料調達、修理可能性、ライフサイクル終了時のリサイクルについてますます要求しています。これらは正確にLiuxが検証可能で監査可能な実践を通じて差別化できる次元であり、中国競合他社はグローバルサプライチェーン全体で一致させるのに苦労しています。
戦略的ウィンドウは狭いですが実在します。Liuxは中国競合他社がヨーロッパ運営を完全に現地化し、サービスネットワークを構築する前に、市場ポジションとブランドアイデンティティを確立するために18~36ヶ月を有しています。これは、整合したサステナビリティ政策を持つ都市への積極的な初期市場焦点、市町村フリート調達、収益確実性と市場検証を提供するカーシェアリングパートナーシップを必要とします。
市場実行可能性と都市モビリティの転換:構造的シフトを読む
Liuxの商業的成功は、都市開発における最も重要な構造的シフトの一つを正確に読み取ることにかかっています。それは、クルマ中心から モビリティ中心への都市計画への転換です。これは循環的なトレンドではなく、気候の緊急性、混雑経済学、世代間の選好変化によって駆動される永続的な再構成です。
ヨーロッパの都市は、小型車を積極的に優遇する政策を実装しています。低排出ゾーンの拡大、車両サイズと重量に罰則を与える混雑課金の導入、コンパクト車両に報酬を与える駐車政策、持続可能なモビリティソリューションへの補助金です。パリ、ベルリン、アムステルダム、コペンハーゲンは、小型で持続可能な車両を単なる環境的美徳ではなく経済的に合理的にする規制枠組みを先導しています。これらは孤立した実験ではなく、今後10年間でヨーロッパの都市全体に波及するテンプレートです。
規制の勢いは加速しています。EUの2035年内燃機関禁止は、都市が「ラストマイル」モビリティ問題を解決する緊急性を生み出しています。都市通勤に最適化されたマイクロカーは、従来のEV製造業者がコア製品ポートフォリオを蝕むことなく対応できないソリューションを表しています。これは、既存企業が戦略的重要性を認識する前にLiuxが優位性を確立できる真の空白領域を生み出しています。
しかし、消費者行動は歴史的に、合理的な都市計画の議論にもかかわらず、車両のダウンサイジングに抵抗します。これは製品課題ではなく、文化的シフト課題を表しています。Liuxの成功は、マイクロカーの物語を「妥協」から「最適化」へと再構成することにかかっています。Bigを、より大きな車両が非効率性ではなく抱負を表すことを認識する都市プロフェッショナルにとって合理的な選択肢として位置付けることです。
自治体フリート調達は、消費者行動の課題を完全に回避する重要な経路を提供します。公共交通の脱炭素化と混雑削減を目指す都市は、Liuxと共有マイクロモビリティプログラムの契約を結ぶことができ、収益の確実性と市場検証を提供して消費者市場への参入を可能にします。バルセロナ、コペンハーゲン、またはベルリンが5,000台規模の自治体フリートを実装すれば、即座にスケールを生成し、サービスインフラを確立し、消費者の認知を創出して民間市場の採用を加速させます。
本質的に問われているのは、マイクロカーが成功するかどうかではなく、Liuxがスタートアップ段階を生き残るのに十分な生産規模を達成できるかどうかです。自動車製造は、多くのEVスタートアップに課題をもたらした資本集約性を必要とします。Liuxは、確立された製造業者との戦略的パートナーシップ(マイクロカーセグメントへの参入を模索するヨーロッパのOEMの可能性)、持続可能性重視の投資家からの実質的なベンチャーファンディング、またはスケーリング中に収益の確実性を提供する初期自治体契約が必要です。
ビジネスモデルイノベーション:従来の自動車経済を超越する
Liuxの究極の競争優位性は、Bigの仕様よりも、従来の自動車経済を完全に回避するビジネスモデルイノベーションに依存する可能性があります。同社は、製造効率だけで競争するのではなく、車両をより広いモビリティサービスプラットフォームの一要素として扱うべきです。
これは根本的な戦略的シフトを表しています。車両販売を最大化する代わりに、Liuxは複数の収益源全体にわたる顧客生涯価値を最適化すべきです。車両販売、部品リース、バッテリー・アズ・ア・サービス契約、保守修理サービス、使用パターンからのデータ分析、カーシェアリングおよびフリート管理プラットフォームとの統合です。
他の業界からの先例は、持続可能性重視のスタートアップがサービスイノベーションと販売時点を超えた顧客関係を通じてコスト上の不利にもかかわらず市場シェアを獲得できることを示しています。パタゴニア、Fairphone、Framework Computersは、持続可能性と修理可能性をブランドアイデンティティと顧客価値と不可分にすることで、低コスト競争者が支配するカテゴリーでプレミアムポジショニングを確立しています。
Liuxは複数の隣接ビジネスモデルを同時に実装できます。
-
バッテリー・アズ・ア・サービス:* バッテリー(最高コスト部品)を販売する代わりに、Liuxは顧客にバッテリーをリースでき、所有権と回収および再生の責任を保持します。これはインセンティブを耐久性に合わせ、予測可能な収益流を可能にし、定置型ストレージアプリケーションで再生バッテリーの二次市場を創出します。TeslaとRenaultは同様のモデルをパイロット中です。Liuxはマイクロカーセグメントで優位性を確立できます。
-
部品リースと循環型サプライ:* モジュール設計により、顧客は部品(モーター、コントローラー、充電システム)を購入するのではなくリースできます。部品が経年劣化すると、Liuxはそれらを回収して再生または回収し、原材料抽出を削減し、継続的な収益を生成するクローズドループサプライチェーンを作成します。
-
フリート管理とデータサービス:* 自治体および企業フリートは、使用パターン、保守ニーズ、充電最適化に関する膨大なデータを生成します。Liuxはフリート運営者がコストと環境影響を削減するのを支援する分析プラットフォームを開発でき、車両販売とは独立したB2B収益流を作成します。
-
サブスクリプションモビリティサービス:* 車両を販売する代わりに、Liuxはカーシェアリングプラットフォームとのパートナーシップを通じてマイクロカーへのサブスクリプションベースのアクセスを提供でき、予測可能な収益を作成し、顧客獲得コストを削減します。
これらの代替モデルは、充電ネットワーク、保守プロバイダー、金融機関、データプラットフォームなどのエコシステムパートナーを必要とします。これらはまだマイクロカーに対して存在しません。Liuxは同時に車両を構築し、流通を確立し、代替所有モデルを実行可能にするサービスインフラを作成する必要があります。この多面的な課題は、ほとんどの自動車スタートアップが実行できることを超えていますが、それはまさにLiuxの持続可能性ポジショニングが戦略的優位性を生み出す場所です。環境重視の投資家、都市、企業フリート運営者は、持続可能なモビリティソリューションをサポートするエコシステム開発に投資する意思があります。
規制の追い風と政策不確実性:戦略的ヘッジング
Liuxの実行可能性は、大部分が同社の管理外にある規制決定に大きく依存しています。しかし、これは純粋なリスクではなく機会を表しています。同社は規制不確実性を受動的に受け入れるのではなく、積極的に形成する戦略変数として扱うべきです。
ヨーロッパ連合の排出基準、国家補助金プログラム、自治体駐車政策は、マイクロカー需要が実現するか、ニッチなままかを決定します。積極的な混雑課金または駐車制限を実装する都市は、コンパクト車両に対する真の需要を生み出します。逆に、従来のEVを優遇する政策の安定性はLiuxの差別化を損なうでしょう。
同社は、積極的な脱炭素化に対する政治的圧力を増加させる気候の緊急性の高まりから利益を得ます。しかし、持続可能性重視車両に対する規制支援はヨーロッパ市場全体で一貫していません。Liuxは多面的な規制戦略を追求すべきです。
-
EU水準の基準:* ヨーロッパ委員会の政策立案者と協力して、循環経済原則、モジュール設計、拡張製品ライフサイクルに報酬を与える持続可能性指標を確立します。これらの基準は、中国の製造業者が容易に対応できない競争優位性になる可能性があります。
-
自治体パートナーシップ:* 整合した持続可能性政策を持つ特定の都市(コペンハーゲン、バルセロナ、アムステルダム、ベルリン)を初期市場参入とフリート調達の優先順位とします。これらの市場での成功は、他の都市が複製するテンプレートを作成します。
-
国家インセンティブプログラム:* 国家政府と協力して、単純な電動化を超えた持続可能性認証に報酬を与える補助金構造を確立します。再生可能エネルギーのEUリーダーとしてのスペインの立場は、持続可能な車両製造をサポートするための自然な整合を作成します。
-
サプライチェーン透明性基準:* サプライチェーン透明性と材料調達に関する規制要件を提唱します。これらの基準はLiuxのアプローチを優遇しながら、不透明なグローバルサプライチェーンに依存する競争者に対するコンプライアンスコストを作成します。
ここで重要なのは、Liuxが規制関与をコンプライアンス活動ではなくコア事業機能として扱うべきということです。規制環境を形成する企業が勝ちます。それに反応する企業は負けます。
より広い機会:自動車価値創造の再定義
Liuxの意義は単一の車両または企業をはるかに超えています。Bigマイクロカーは、自動車製造業者が環境制約がもはや外部規制ではなくコア設計パラメータである時代にどのように競争できるかのテンプレートを表しています。同社は本質的に問うています。実際に作成している世界に最適化された車両を設計したらどうなるか、ではなく、継承した世界に最適化された車両を設計したらどうなるか。
この質問は隣接する機会を開きます。エネルギー消費を削減する軽量材料、修理とカスタマイズを可能にするモジュール設計、環境影響を最小化する製造プロセス、利益を持続可能性成果と整合させるビジネスモデルです。これらはニッチな関心事ではなく、自動車競争力の未来です。
中国の競争と規制圧力に直面するヨーロッパの製造業者にとって、Liuxのアプローチは戦略的テンプレートを提供します。スケールとコストで競争する代わりに(中国の製造業者が構造的優位性を持つ場所)、ヨーロッパのOEMは環境認証、修理可能性、循環経済原則が価格プレミアムを命じる持続可能性プレミアムセグメントで優位性を確立できます。フォルクスワーゲン、ルノー、BMWはこの新興セグメントで信頼できるポジショニングを確立するためにLiuxを買収またはパートナーシップできます。
マイクロカーセグメントの実行可能性は、車両販売を超えたビジネスモデルイノベーション、市場検証のための自治体フリート調達への戦略的焦点、政策の追い風を確保する規制パートナーシップに依存しています。Liuxは大量市場消費者販売を試みる前に、初期都市契約の確保と代替収益流の確立を優先すべきです。成功には、自動車製造効率で競争するのではなく、より広いモビリティサービスプラットフォームの一要素として車両を扱うことが必要です。
次の10年は、Liuxがこの機会を獲得するか、既存企業が戦略的重要性を認識して優位性を確立するかを決定します。いずれにせよ、マイクロカーは都市モビリティの未来を表しています。実際に作成している世界に最適化され、継承した世界ではなく。
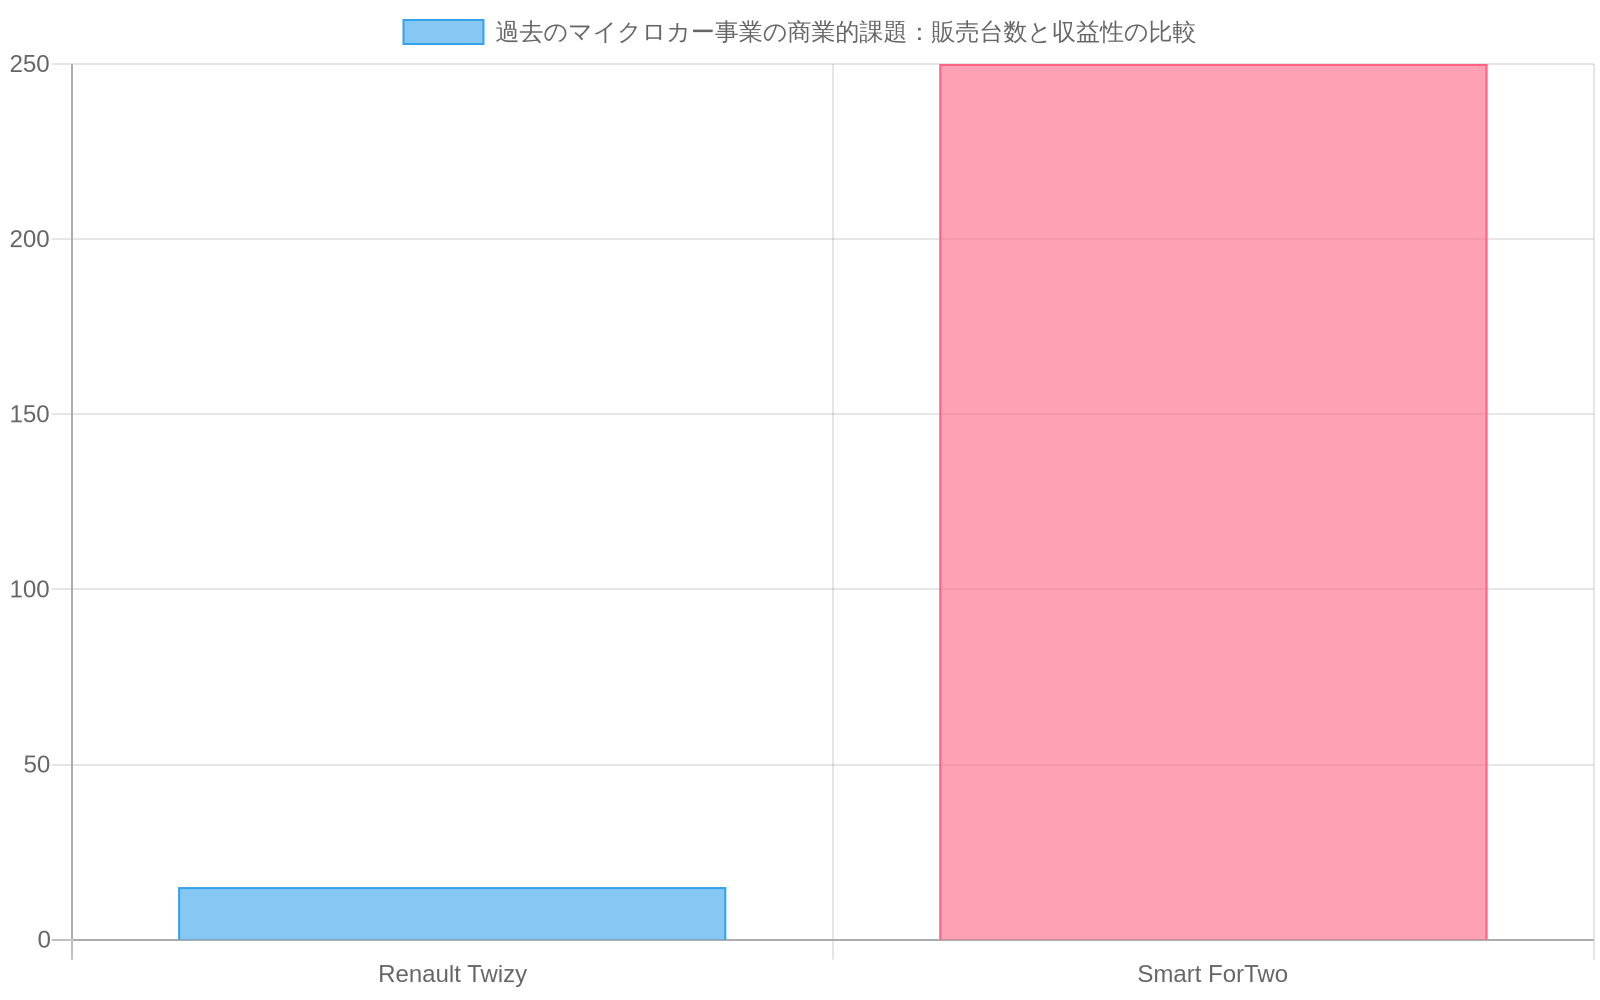
- 図4:過去のマイクロカー事業の商業的課題(Twizy vs ForTwo)(出典:Renault investor reports (2015-2023), Daimler financial reports (2010-2019))*
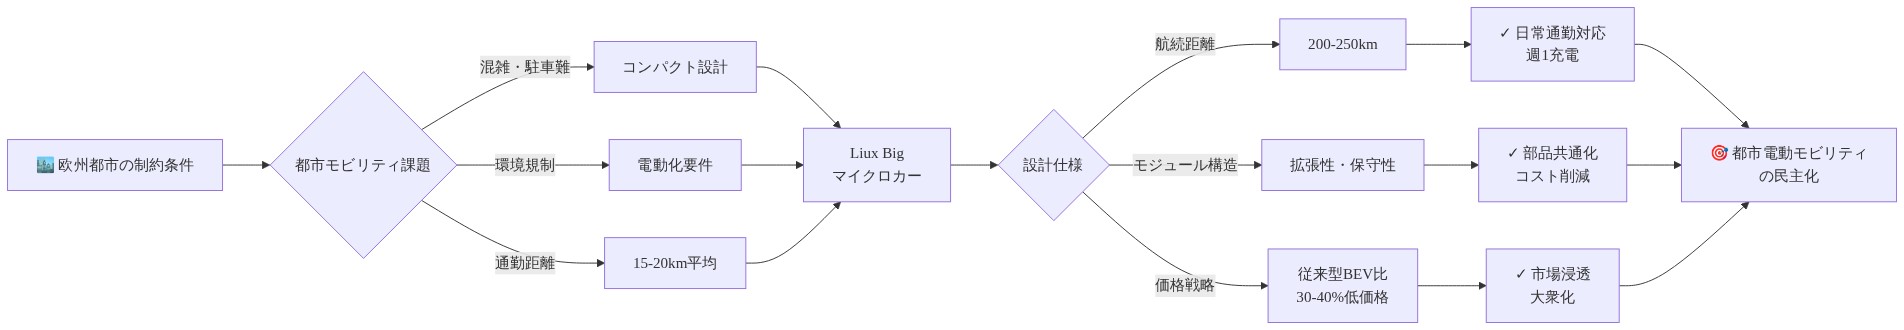
- 図3:Liux Bigの設計哲学と都市制約条件のマッピング(出典:Eurostat 2021、記事仕様データ)*
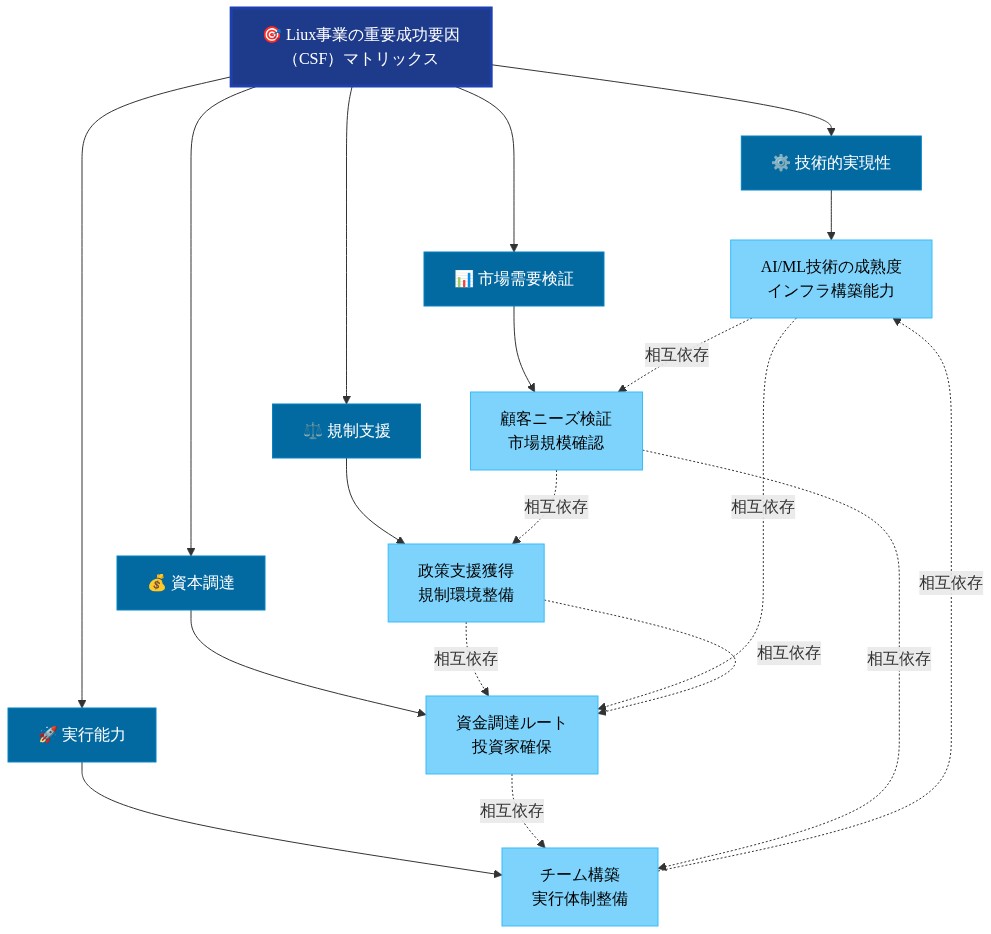
- 図12:Liux事業の重要成功要因(CSF)マトリックスと相互依存性*
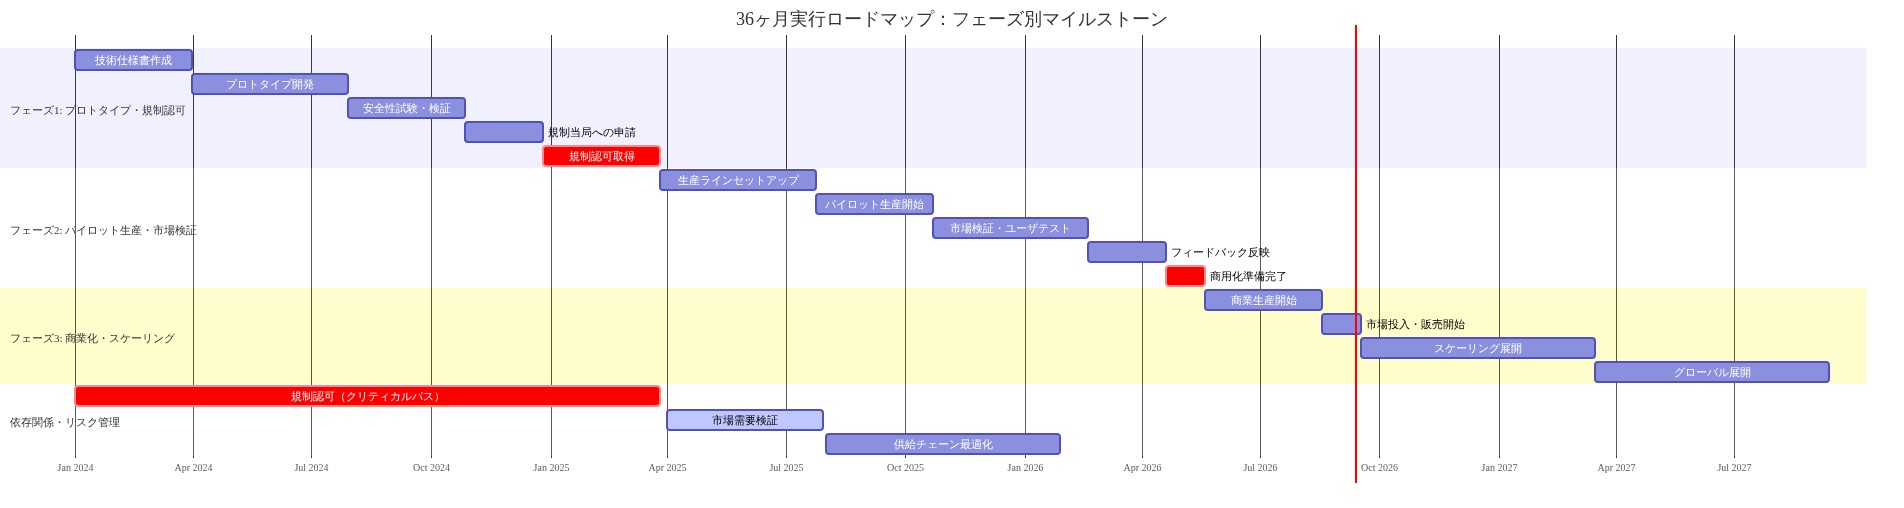
- 図14:Liux 36ヶ月実行ロードマップ(フェーズ別マイルストーン)*