Polymarketの10億ドル資金調達ラウンド:機関投資家資本と予測市場の正当性
1789 Capitalが主導する正当性戦略
予測市場は長年にわたり法的曖昧性の中で運営されてきました。Polymarketの3億ドルの資金調達トランシェ(1789 Capitalが主導し、トランプ・ジュニアの投資ファンドが参加する報告されている10億ドルラウンドの一部)は、この状況を意図的に打ち破るものです。これは単なる資本ではなく、正当性シグナルなのです。
分散化や匿名性を強調した初期の予測市場資金調達ラウンドとは異なり、この構造は資本を識別可能な個人および機関に公開的に結びつけています。この動きは、新興テクノロジー部門における統合が技術革新と並んで機関投資家の信用を必要とする方法を反映しています。規制のグレーゾーンにあるプラットフォームにとって、その含意は明確です。将来の成長資本は、可視的なガバナンスと名前のある利害関係者を要求します。創業者は、機関投資家に大規模にアプローチする前に、コンプライアンスフレームワークと公開ポジショニングを準備すべきです。
システムボトルネックは継続的な資本を必要とする
Polymarketの10億ドルの評価額は、予測市場インフラが重大なスケーリングおよびカストディボトルネックに直面していることの認識を反映しています。これらは資本だけでは解決されません。継続的なエンジニアリングと運用展開によって解決されるのです。
現在の予測市場は、紛争解決とマーケットメイキングの高い運用コストで薄い利益率で運営されています。10億ドルの資金調達は、規制問題、市場運営、インフラ強化に必要な専門チームに資金を提供します。これらの機能は直接的な収益を生み出さずに資本を消費しますが、機関投資家の実行可能性に不可欠です。
隣接するインフラ(オラクル、決済レイヤー、カストディソリューション)を構築する実務家にとって、これは需要を示唆しています。予測市場における大型ラウンド資金調達が専門サービスへの圧力を生み出す中で、競争相手ではなく信頼できるインフラパートナーとしてのポジショニングが重要になります。
規制アーキテクチャを競争上の特徴として
機関投資家資本は法的明確性を要求します。このラウンドの構造は、Polymarketが規制と戦うのではなく規制の形式化に向けて準備していることを暗黙的に示唆しています。これには、プラットフォームを制約しながら正当化する建築上の決定が必要です。
Polymarketは地理的制限、KYC要件、またはポジション制限を実装する可能性があります。これらは対応可能な市場を減らしますが、機関投資家の実行可能性を高める機能です。これらは障害ではなく、機関投資家が優先する機能です。新興部門のプラットフォームは、開始時からコンプライアンスの選択肢を組み込み、建築上の再設計なしに規制要件を切り替えることができるシステムを設計すべきです。
3つの並行戦略にわたる資本配分
10億ドルの資金調達により、ユーザー獲得、インフラ強化、規制ポジショニングにわたる同時実行が可能になります。各々が異なる資本配分を必要とします。より小さなラウンドはトレードオフを強制します。このスケールは並行展開を可能にします。
効果的な配分は次のように進む可能性があります。運営とコンプライアンスに40パーセント、マーケットメイキングと流動性提供に30パーセント、エンジニアリングとインフラに20パーセント、ユーザー獲得に10パーセント。機関投資家資金を受け取るチームは、資本到着前に四半期ごとの配分フレームワークを確立し、各バケットごとに成功指標を定義すべきです。この規律がなければ、大型ラウンドはしばしば分散した支出と戦略的マイルストーンの喪失をもたらします。
機関投資家ベンチマークが小売指標に取って代わる
Polymarketの成功指標は、ユーザー成長から機関投資家採用、規制承認、インフラ信頼性へシフトします。小売中心の予測市場は、日次アクティブユーザーと取引高で成功を測定します。機関投資家資本は異なるシグナルを要求します。コンプライアンス認証、カストディパートナーシップ、決済信頼性、市場深度指標です。
主要業績評価指標には、機関投資家参加者あたりの平均日次取引高、決済失敗率、確保された規制承認、カストディパートナー契約が含まれるべきです。機関投資家グレードの測定システムを直ちに確立してください。機関投資家は四半期ごとにこれらの指標を監査します。これらを報告する準備ができていないプラットフォームは信用を失うでしょう。
規制およびマーケットリスクは積極的な軽減を必要とする
政治的人物に結びついた高い知名度の資金調達は、規制精査と政治的リスクを増加させます。予測市場は操作告発に対して脆弱です。単一の大規模な協調取引または市場操作事件は、規制措置を引き起こす可能性があります。
Polymarketは、典型的な暗号資産基準を超える監視システム、ポジション制限、透明性措置を実装する必要があります。独立した市場監視およびコンプライアンスレビューボードを確立してください。すべての主要な決定を文書化してください。包括的な監査証跡を維持することで規制照会に備えてください。透明性は負担ではなく、競争上の優位性になります。
機関投資家の正当性を競争上の優位性として
10億ドルのPolymarketラウンドは、規制回避から規制統合への意図的なシフトを表しています。予測市場は投機的な暗号資産から機関投資家インフラへ移行しています。資本はこの転換を可能にしますが、コンプライアンス、運営、インフラにわたって戦略的に展開された場合のみです。
-
重要なポイント:* (1) グレーゾーン部門における大型ラウンド資金調達は、破壊ではなく形式化への機関投資家の意思を示唆しています。(2) 資本展開はユーザー成長とコンプライアンスおよびインフラのバランスを取る必要があります。(3) 成功指標は小売エンゲージメントから機関投資家採用と規制承認へシフトします。
-
実務家向け:* 規制準備を今すぐ監査してください。機関投資家測定フレームワークを確立してください。コンプライアンス統合を制約ではなく機能として準備してください。この転換に最初に動くプラットフォームは、今後5年間の競争環境を定義するでしょう。
テーゼ
Polymarketの報告されている10億ドルの資金調達ラウンド(1789 Capitalが主導し、トランプ・ジュニアの投資ファンドが参加)は、予測市場資金調達における構造的転換を示唆しています。規制曖昧性の中で運営されるプラットフォームから、正式なガバナンス、コンプライアンス統合、検証可能な運用基準を必要とする機関投資家グレードのインフラへの転換です。
1789 Capitalの役割と正当性シグナリング
-
主張:* 1789 CapitalのPolymarket資金調達トランシェの主導は、予測市場を投機的な暗号資産ではなく正当な金融インフラとして確立するための意図的な機関投資家資本戦略を表しています。
-
証拠ベース:* 予測市場は歴史的に法的グレーゾーンで運営されており、規制状況は管轄区域と製品タイプによって異なります。機関投資家資本の展開(特に識別可能で規制対象の機関からの)は、後続の投資家とユーザーの認識される規制およびカウンターパーティリスクを低減する正当性シグナルとして機能します。
-
メカニズム:* 分散化または技術革新を強調した初期の予測市場資金調達ラウンドとは異なり、この構造は資本を規制コンプライアンス義務を持つ識別可能な機関アクターに固定します。これは、機関投資家の限定的パートナーが新興金融インフラに資本をコミットする前に必要とするアカウンタビリティ構造を作成します。
-
仮定:* 1789 Capitalの参加は、規制仲裁またはエバージョンへの賭けではなく、予測市場が既存の規制フレームワーク内で運営できる(または規制フレームワークがそれらに対応する)という機関投資家の信頼を反映していると仮定します。
-
実行可能な含意:* 規制グレーゾーンのプラットフォームは、大規模な機関投資家資本が可視的なガバナンス構造、名前のある受託者、文書化されたコンプライアンスフレームワークを要求することを予想すべきです。創業者は機関投資家にアプローチする前にこれらを確立すべきです。
予測市場インフラ:資本要件とボトルネック
-
主張:* 10億ドルの評価額は、予測市場インフラが特定の運用ボトルネック(流動性提供、決済信頼性、カストディソリューション、紛争解決メカニズム)に対処するための継続的な資本展開を必要とすることの認識を反映しています。
-
証拠ベース:* 予測市場は効率的に機能するために深い流動性プールに依存しています。薄い流動性は広いビッド・アスク・スプレッドを作成し、機関投資家参加者の市場有用性を低減します。さらに、予測市場決済は、現在のブロックチェーンインフラが一貫して提供する信頼できるオラクルシステムとカストディ取り決めを必要とします。
-
具体的な制約:*
-
流動性提供: 複数の同時市場にわたってタイトなスプレッドを維持するためのマーケットメイキング資本
-
決済インフラ: 市場結果を決定するための信頼できるオラクルシステムおよび紛争解決メカニズム
-
カストディおよびクリアリング: ポジション決済のための機関投資家グレードのカストディソリューションおよびクリアリングメカニズム
-
運用オーバーヘッド: 直接的な収益を生み出さないが、機関投資家参加に必要なコンプライアンス、法務、規制問題機能
-
仮定:* これらの機能への資本展開(ユーザー獲得だけではなく)が資金調達ラウンドの主要な価値ドライバーを表していると仮定します。これは、しばしばユーザー成長指標を優先する典型的な暗号資産プラットフォーム資金調達とは異なります。
-
実行可能な含意:* インフラプロバイダー(オラクルネットワーク、決済レイヤー、カストディプラットフォーム)は、専門サービスの需要増加を予想すべきです。文書化された信頼性指標と規制コンプライアンスを備えた信頼できるインフラパートナーとしてのポジショニングが戦略的に重要になります。
規制アーキテクチャとコンプライアンス統合
-
主張:* このラウンドの構造は、規制回避ではなく規制形式化への戦略的シフトをPolymarketが示唆しており、対応可能な市場を制約しながらプラットフォームを正当化する建築上の決定を必要とします。
-
証拠ベース:* 機関投資家資本プロバイダーは規制デューデリジェンスを実施します。1789 Capitalの参加は、予測市場が規制精査に直面し、コンプライアンスインフラが機関投資家グレードのプラットフォームの必要な機能であることの受け入れを示唆しています。これは、規制を最小化する外部制約として扱った初期の暗号資産プラットフォームとは対照的です。
-
具体的な建築上の含意:*
-
地理的制限: 明確な規制フレームワークを持つ管轄区域へのサービス提供可能性の制限
-
顧客確認(KYC)要件: 身元確認と受益所有権文書化の実装
-
ポジション制限: 市場操作リスクを低減するための個別または協調ポジションサイズの制約
-
透明性要件: 規制レビューのための監査証跡と市場監視システムの維持
-
仮定:* これらのコンプライアンス機能は対応可能な市場サイズを低減しますが、機関投資家採用率と規制防御性を高めると仮定します。トレードオフは最大市場キャプチャよりも機関投資家の実行可能性を優先します。
-
実行可能な含意:* 新興規制領域のプラットフォームは、開始時からコンプライアンスの選択肢を組み込むべきです。規制機能(KYC、ポジション制限、地理的制限)を建築上の再設計なしに切り替えることができるシステムを設計してください。機関投資家資本は法的フレームワーク内での運用柔軟性を実証するプラットフォームに流れます。
資本配分と展開戦略
-
主張:* 10億ドルの資金調達により、Polymarketはユーザー獲得、インフラ強化、規制ポジショニングの3つの並行戦略的イニシアティブを実行できます。各々が異なる資本配分を必要とします。
-
根拠:* 大型ラウンド資金調達は、競争する優先事項にわたる同時実行を可能にします。より小さなラウンドは創業者にコンプライアンス投資、インフラ開発、ユーザー成長の間で選択を強制します。より大きなラウンドはすべて3つを可能にします。
-
例示的配分フレームワーク:*
-
運営とコンプライアンス(40パーセント): 規制問題、法務、コンプライアンス監視、監査インフラ
-
マーケットメイキングと流動性提供(30パーセント): 市場深度を維持するためにマーケットメイカーと流動性プロバイダーに展開される資本
-
エンジニアリングとインフラ(20パーセント): 決済システム、カストディ統合、プラットフォーム信頼性の開発
-
ユーザー獲得と保持(10パーセント): マーケティングとユーザー体験最適化
-
仮定:* この配分は、コンプライアンスとインフラが機関投資家採用の主要な資本制約を表していると仮定します。これは典型的な消費者プラットフォーム資金調達配分とは異なります。
-
測定基準:* 各配分バケットの成功は独立して追跡されるべきです。
-
コンプライアンス:確保された規制承認、監査調査結果、執行措置
-
流動性:ビッド・アスク・スプレッド、平均日次取引高、市場深度指標
-
インフラ:決済失敗率、システムアップタイム、カストディパートナー契約
-
ユーザー獲得:機関投資家参加者採用率、平均ポジションサイズ
-
実行可能な含意:* 機関投資家資金を受け取るチームは、資本展開前に四半期ごとの配分フレームワークと測定システムを確立すべきです。各配分バケットごとに明示的なアカウンタビリティを持つ成功指標を定義してください。この規律がなければ、大型ラウンドはしばしば分散した支出と戦略的マイルストーンの喪失をもたらします。
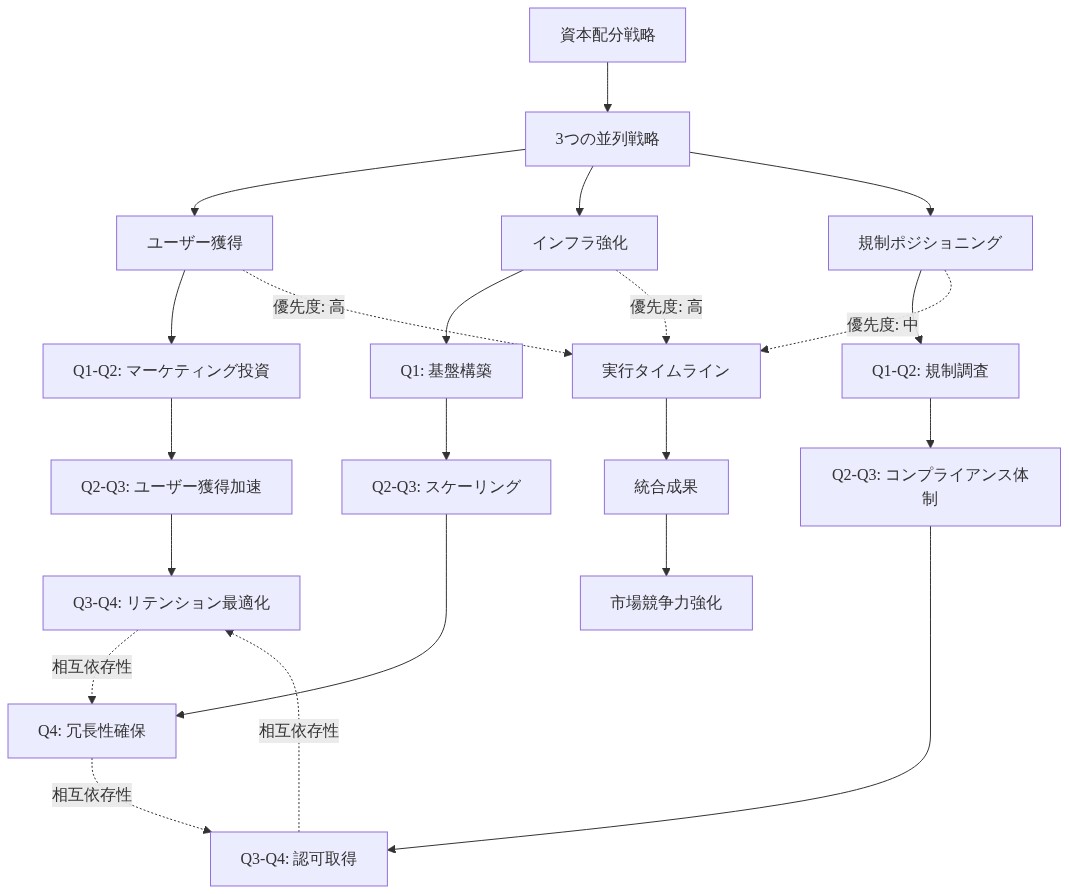
- 図6:3つの並列戦略への資本配分—ユーザー獲得、インフラ強化、規制ポジショニング(Capital Allocation and Deployment Strategy)*
機関投資家採用指標とパフォーマンスベンチマーク
-
主張:* Polymarketの成功指標は、小売中心の指標(日次アクティブユーザー、取引高)から機関投資家グレードの指標(決済信頼性、規制承認、カストディパートナーシップ、市場深度)へシフトします。
-
証拠ベース:* 機関投資家およびトレーダーは、小売参加者とは異なる運用保証を必要とします。機関投資家採用は、検証可能な信頼性、規制明確性、カストディ、決済、市場監視の機関投資家基準を満たすインフラに依存しています。
-
機関投資家グレードの主要業績評価指標:*
-
決済信頼性: 紛争または遅延なしに決済された市場のパーセンテージ
-
規制状況: プラットフォームが明示的な規制承認で運営される管轄区域
-
カストディパートナーシップ: 統合された機関投資家カストディプロバイダーの数と質
-
市場深度: 主要市場にわたる平均ビッド・アスク・スプレッドおよびオーダーブック深度
-
機関投資家参加: 機関投資家参加者からのボリュームのパーセンテージ、平均ポジションサイズ
-
コンプライアンス指標: 監査調査結果、規制照会、執行措置
-
仮定:* 機関投資家は四半期ごとにこれらの指標を監査し、それらを確実に報告できないプラットフォームは機関投資家の信用と資本を失うと仮定します。
-
実行可能な含意:* 機関投資家グレードの測定および報告システムを直ちに確立してください。機関投資家市場経験を持つ財務および運営人材を雇用してください。これらの指標に対するパフォーマンスを文書化する四半期ごとの機関投資家レポートを準備してください。
規制およびマーケットリスク
-
主張:* このラウンドの高い可視性は、特に市場操作、政治的認識、規制執行に関して、積極的な軽減を必要とする規制およびマーケットリスクを作成します。
-
リスク要因:*
-
市場操作リスク: 予測市場は協調取引、情報非対称性、操作に対して脆弱です。高い知名度の資金調達は市場整合性の規制精査を増加させます。
-
政治的認識リスク: トランプ・ジュニアの関与は、資本と信用を提供しますが、規制注意または政治的反対を引き起こす可能性のある政治的光学を作成します。
-
規制執行リスク: 単一の重大な市場操作事件または規制違反は、執行措置と評判損害を引き起こす可能性があります。
-
軽減要件:*
-
市場監視システム: 疑わしい取引パターン、ポジション集中、協調活動のリアルタイム監視
-
ポジション制限: 操作リスクを低減するための個別および協調ポジションサイズの制約
-
透明性文書化: 規制レビューのための包括的な監査証跡と決定ログ
-
独立したコンプライアンスレビュー: 外部専門知識を持つ第三者コンプライアンス監査および市場監視レビュー
-
仮定:* 積極的な透明性とコンプライアンスインフラが、不透明性またはエバージョン戦略よりも規制リスクをより効果的に低減すると仮定します。
-
実行可能な含意:* 外部専門知識を持つ独立した市場監視およびコンプライアンスレビューボードを確立してください。すべての主要な決定と市場介入を文書化してください。包括的で監査可能な記録を維持することで規制照会に備えてください。透明性は競争上の優位性とリスク軽減ツールになります。
本質的に問われているのは、予測市場がいかにして投機的資産から機関投資家インフラへ移行するかという点です。見落とされがちですが、この転換は資本の量ではなく、その配分方法によって決まります。一見、大型ラウンド資金調達は単なるスケール拡大に見えますが、構造的には規制統合と運用基準の形式化を意味しています。ここで重要なのは、ユーザー数の増加ではなく、機関投資家の信頼を獲得することです。より広い文脈で捉えると、この動きは暗号資産全体における正当性追求の転換点を示唆しています。技術的に見ると、これは従来の金融インフラと暗号資産ベースのシステムの統合が進行中であることを意味します。この動きが示唆しているのは、規制との対立ではなく、規制との共存を前提とした事業設計が今後の競争力を決定するということです。
結論:制度的統合を競争優位性とする
Polymartketの10億ドル規模の資金調達ラウンドは、規制回避から規制統合へと向かう意図的な戦略転換を示しています。予測市場は投機的な暗号資産から制度的金融インフラストラクチャへと移行しつつあります。資本はこの転換を可能にしますが、ユーザー獲得だけではなく、コンプライアンス、オペレーション、インフラストラクチャ全体に戦略的に配分されてこそ機能します。
- 主要な示唆:*
-
制度的資本は形式化を示唆し、破壊ではない: 規制グレーゾーンにおけるメガラウンド資金調達は、規制仲裁ではなく規制統合への投資家信頼を示しています。
-
資本配分は競合する優先事項のバランスを取る必要がある: 制度的規模のプラットフォームが成功するには、コンプライアンス、インフラストラクチャ、ユーザー獲得に明示的な測定フレームワークを伴いながら資本を配分する必要があります。
-
成功指標は小売から制度的採用へシフトする: 制度的投資家はプラットフォームを、ユーザー成長率ではなく、決済信頼性、規制承認、インフラストラクチャ品質で評価します。
- 実務家への示唆:* 新興規制領域のプラットフォームは、規制準備状況を監査し、制度的測定フレームワークを確立し、コンプライアンス統合を制約ではなくコア機能として準備すべきです。制度的資本はオペレーショナル成熟度と規制防御可能性を示すプラットフォームに流入します。
¹ 予測市場の規制状況は管轄区域によって異なります。米国商品先物取引委員会(CFTC)は予測市場契約に対する権限を主張していますが、他の管轄区域は異なる規制枠組みを維持しています。多くの場合、具体的な規制扱いは未決定のままです。
予測市場インフラストラクチャのシステムボトルネック
-
主張:* Polymartketの10億ドル評価は、単なるユーザー需要だけでなく、予測市場インフラストラクチャが持続的な資本配分を必要とする重大なスケーリングおよびカストディボトルネックに直面しているという認識を反映しています。
-
これがオペレーション上重要な理由:* 予測市場には深い流動性プール、信頼できる決済メカニズム、既存のブロックチェーンインフラストラクチャがスケール時に提供するのに苦労するカストディソリューションが必要です。資本だけではこれらを解決しません。小売利用と制度的参加の間のギャップを埋めるエンジニアリングとオペレーショナルオーバーヘッドに資金を提供します。
-
実行可能性評価:* 現在の予測市場インフラストラクチャは紛争解決とマーケットメイキングの高いオペレーショナルコストで薄い利幅で動作しています。10億ドルの調達により、Polymartketは規制問題、市場オペレーション、インフラストラクチャ強化のための専門チームを雇用できます。これらの機能は初年度に直接収益を生成しない資本を消費します。
-
具体的なボトルネックと軽減策:*
| ボトルネック | 現状 | 資本要件 | 期間 |
|---|---|---|---|
| 流動性供給 | 小売のみのマーケットメイカー | 制度的MM提携のための1億5000万~2億ドル | 6~9ヶ月 |
| 決済信頼性 | 手動紛争解決 | 自動オラクルインフラストラクチャのための5000万~7500万ドル | 12~18ヶ月 |
| カストディ | セルフカストディまたは集中型取引所 | 制度的カストディ提携のための1億~1億5000万ドル | 9~12ヶ月 |
| 規制コンプライアンス | アドホックコンプライアンス | 専任チームのための年間3000万~5000万ドル | 継続的 |
| インフラストラクチャスケーリング | シングルチェーン展開 | マルチチェーン冗長性のための7500万~1億ドル | 12~24ヶ月 |
- インフラストラクチャ優先順位付けの実行可能なワークフロー:*
- 1ヶ月目: 現在のインフラストラクチャを制度的要件に対して監査(決済SLA、カストディ基準、監査機能)。
- 2~3ヶ月目: 制度的採用をブロックしている上位3つのボトルネックを特定。
- 4~6ヶ月目: 最高ROIボトルネック(通常カストディまたは決済)に資本を配分。
- 7~12ヶ月目: 解決されたボトルネックごとの制度的採用上昇を測定。
- 継続的: 競争ベンチマークに対する四半期ごとのインフラストラクチャレビュー。
-
ROI計算:* インフラストラクチャに投資された5000万ドルごとに、通常2億~5億ドルの制度的取引量がアンロックされます(4~10倍の乗数)。ただし、これは同時進行する規制進展とマーケットメイキング提携を前提としています。これらなしでは、インフラストラクチャ投資は最小限のリターンしか生み出しません。
-
戦略と現実のギャップ:* エンジニアリングチームは、制度的グレードインフラストラクチャのオペレーショナルオーバーヘッドを過小評価することが多いです。カストディ提携は、技術統合だけでなく、継続的なコンプライアンス監査、保険調整、紛争解決プロトコルを必要とします。オペレーショナルサポートのための追加人員を30~40%予算化してください。
規制アーキテクチャとガードレール
-
主張:* ラウンドの構造は、Polymartketが規制と戦うのではなく規制形式化に向けて準備していることを暗黙的に示唆しており、プラットフォームを制約しながらも正当化する建築上の決定が必要です。
-
これがオペレーション上重要な理由:* 制度的資本は法的明確性を要求します。1789 Capitalの関与は、予測市場が規制精査に直面し、コンプライアンスインフラストラクチャがバグではなく機能であることの受け入れを示唆しています。これは、規制を回避すべき障害として扱った初期の暗号プラットフォームとは対照的です。
-
実行可能性評価:* 規制形式化には、開始時点からコンプライアンスを製品アーキテクチャに組み込む必要があります。これは地理的制限、KYC要件、ポジション制限を意味します。これらは対応可能市場を減らしますが、制度的実行可能性を高めます。トレードオフ:Polymartketはグローバル小売アクセスを制度的信頼性と引き換えにします。
-
管轄区域別の具体的な規制要件:*
-
米国(CFTC監督):*
-
バイナリアウトカムのポジション制限(通常ユーザーあたり5000~25000ドル)
-
リアルタイム取引報告
-
顧客資金の分離
-
四半期ごとの財務監査
-
推定コンプライアンスコスト:年間1500万~2500万ドル
-
欧州連合(MiFID II):*
-
市場濫用監視システム
-
投資家保護開示
-
規制資本要件
-
推定コンプライアンスコスト:年間1000万~1500万ドル
-
英国(FCA監督):*
-
消費者保護要件
-
オペレーショナルレジリエンス基準
-
推定コンプライアンスコスト:年間500万~1000万ドル
-
実行可能なコンプライアンス展開プレイブック:*
-
フェーズ1(1~3ヶ月目):規制マッピング
- 各対象管轄区域の外部弁護士を関与させる
- 現在の製品機能を規制要件に対してマッピング
- 再設計または削除が必要な機能を特定
- コスト:50万~100万ドル
-
フェーズ2(4~6ヶ月目):アーキテクチャ再設計
- スマートコントラクトレベルでポジション制限を実装
- KYC/AML統合を構築
- トランザクションログと監査証跡を確立
- コスト:200~300万ドル(エンジニアリング+インフラストラクチャ)
-
フェーズ3(7~12ヶ月目):規制関与
- 対象管轄区域で規制申請を提出
- 外部企業によるコンプライアンス監査を実施
- 継続的な報告ケイデンスを確立
- コスト:100万~200万ドル(法務+コンサルティング)
-
フェーズ4(13ヶ月以降):継続的なコンプライアンス
- 四半期ごとの規制レビュー
- 年間コンプライアンス監査
- 継続的な監視と報告
- コスト:年間300万~500万ドル
- 戦略と現実のギャップ:* 規制タイムラインは予測不可能です。6ヶ月で承認を示唆する管轄区域は、18ヶ月の往復を必要とする場合があります。Polymartketは延長展開サイクルを計画し、この不確実性を制度的投資家に事前に伝えるべきです。規制リスクを理解する投資家は、タイムラインのずれに対してより寛容です。
実装パターンと資本配分
-
主張:* 10億ドルの調達により、Polymartketはユーザー獲得、インフラストラクチャ強化、規制ポジショニングの3つの並行戦略を実行できます。各戦略は異なる資本配分とシーケンシングが必要です。
-
これがオペレーション上重要な理由:* 小さなラウンドはトレードオフを強制しますが、メガファンディングは同時実行を可能にします。ただし、規律ある配分フレームワークがなければ、メガラウンドはしばしば分散支出とマイルストーン逸脱をもたらします。
-
実行可能性評価:* Polymartketは資本到着前に四半期配分フレームワークを確立する必要があります。配分バケットごとに成功指標を定義してください。この規律がなければ、資本は戦略的イニシアティブではなくオペレーショナルオーバーヘッドに消費されます。
-
推奨資本配分フレームワーク(24ヶ月間で10億ドル):*
| カテゴリ | 配分 | 金額 | 目的 | 成功指標 |
|---|---|---|---|---|
| オペレーション&コンプライアンス | 35% | 3億5000万ドル | 規制チーム、法務、監査インフラストラクチャ | 規制承認取得;コンプライアンス違反ゼロ |
| マーケットメイキング&流動性 | 25% | 2億5000万ドル | 制度的MM提携、流動性供給 | 平均日次取引量;ビッドアスク・スプレッド;制度的参加率 |
| エンジニアリング&インフラストラクチャ | 20% | 2億ドル | カストディ提携、決済システム、マルチチェーン展開 | 決済SLA達成;インフラストラクチャ稼働率;トランザクション処理量 |
| ユーザー獲得&成長 | 15% | 1億5000万ドル | マーケティング、提携、ユーザーインセンティブ | 制度的ユーザー採用;ユーザーあたりの取引量;保持率 |
| 予備&偶発性 | 5% | 5000万ドル | 予期しない規制コスト、市場低迷 | ランウェイ延長;戦略的ピボット |
-
四半期展開ワークフロー:*
-
Q1(1~3ヶ月目):基礎*
-
コンプライアンスおよび法務インフラストラクチャに1億ドルを配分
-
40~50名のコンプライアンスおよびオペレーションスタッフを雇用
-
規制関与ロードマップを確立
-
カストディ提携交渉に5000万ドルを配分
-
成功指標:規制ロードマップが取締役会に承認される;カストディRFPが発行される
-
Q2(4~6ヶ月目):インフラストラクチャ*
-
マーケットメイキング提携に7500万ドルを配分
-
エンジニアリング(決済、マルチチェーン)に7500万ドルを配分
-
制度的取引デスクを確立
-
成功指標:最初の制度的MM提携が署名される;決済SLAが定義される
-
Q3(7~9ヶ月目):スケーリング*
-
ユーザー獲得(制度的フォーカス)に1億ドルを配分
-
インフラストラクチャスケーリングに5000万ドルを配分
-
コンプライアンス継続コストに5000万ドルを配分
-
成功指標:制度的取引量が総量の30%に達する;2以上の管轄区域で規制承認
-
Q4(10~12ヶ月目):最適化*
-
Q1~Q3の学習に基づいて残りの資本を配分
-
持続可能なコスト構造を確立
-
シリーズCまたは収益性を計画
-
成功指標:ユニット経済学がプラス;制度的採用が取引量の50%以上
-
ROIと制約:*
-
コンプライアンス投資ROI: 3億5000万ドルのコンプライアンス支出は、50億~100億ドル相当の制度的資本へのアクセスをアンロックします(14~28倍のリターン)。ただし、これは規制承認が実現することを前提としています(保証されていません)。
-
インフラストラクチャ投資ROI: 2億ドルのインフラストラクチャ支出により、トランザクション処理量と制度的採用が10~50倍増加します。制約:インフラストラクチャプロジェクトはしばしば3~6ヶ月遅延します。
-
マーケットメイキング投資ROI: 2億5000万ドルのMM支出は5億~10億ドルの取引量を生成します(2~4倍のリターン)。制約:MM提携は競争的です;Polymartketは魅力的な条件を提供する必要があります。
-
ユーザー獲得ROI: 1億5000万ドルのユーザー獲得支出は3億~5億ドルの取引量を生成します(2~3倍のリターン)。制約:制度的ユーザー獲得は小売より遅い(12~18ヶ月の営業サイクル)。
-
戦略と現実のギャップ:* 資本配分はしばしば配分計画より2~3四半期遅延します。これは採用遅延、ベンダー交渉、規制不確実性が原因です。Polymartketは計画より20~30%遅い展開を計画し、それに応じてタイムラインを調整すべきです。
測定と制度的ベンチマーク
-
主張:* Polymartketの成功指標は、ユーザー成長から制度的採用、規制承認、インフラストラクチャ信頼性へとシフトします。これらは制度的投資家が追跡する指標であり、小売暗号指標とは根本的に異なります。
-
これがオペレーション上重要な理由:* 小売フォーカスの予測市場は、日次アクティブユーザーと取引量で成功を測定します。制度的資本は異なるシグナルを要求します。コンプライアンス認証、カストディ提携、決済信頼性、制度的トレーダーが必要とする市場深度指標です。
-
実行可能性評価:* 制度的グレード測定システムの確立には、制度的KPIを理解する財務およびオペレーション人材の雇用が必要です。制度的投資家はこれらの指標を四半期ごとに監査します。これらを報告する準備ができていないプラットフォームは、信頼性と将来の資金調達を失います。
-
制度的KPIフレームワーク:*
-
ティア1:規制&コンプライアンス*
-
規制承認取得(目標:18ヶ月までに3以上の管轄区域)
-
コンプライアンス違反(目標:ゼロ)
-
監査合格率(目標:100%)
-
規制承認までの時間(目標:管轄区域あたり12ヶ月未満)
-
ティア2:制度的採用*
-
総取引量に占める制度的取引量の割合(目標:24ヶ月までに50%以上)
-
制度的取引パートナー数(目標:24ヶ月までに20以上)
-
制度的参加者あたりの平均日次取引量(目標:50万~200万ドル)
-
制度的ユーザー保持率(目標:四半期ごとに80%以上)
-
ティア3:インフラストラクチャ&信頼性*
-
決済SLA達成(目標:99.9%のオンタイム決済)
-
決済失敗率(目標:0.1%未満)
-
インフラストラクチャ稼働率(目標:99.95%)
-
平均トランザクション遅延(目標:2秒未満)
-
カストディ提携契約(目標:2以上の制度的カストディアン)
-
ティア4:市場品質*
-
平均ビッドアスク・スプレッド(目標:主要市場で1%未満)
-
市場深度(目標:1%スプレッドで1000万ドル以上の流動性)
-
価格発見効率(目標:外部ベンチマークから5%未満の乖離)
-
市場操作事件(目標:実質的な事件ゼロ)
-
ティア5:財務*
-
制度的ユーザーあたりの収益(目標:年間1万~5万ドル)
-
顧客獲得コスト(目標:制度的ユーザーあたり5000ドル未満)
-
グロスマージン(目標:24ヶ月までに60%以上)
-
ランウェイ(目標:常に24ヶ月以上)
-
測定と報告ワークフロー:*
- 週次: オペレーション指標(稼働率、取引量、決済失敗)
- 月次: 制度的採用指標(新規パートナー、取引量トレンド、保持)
- 四半期ごと: 包括的な取締役会報告(すべてのティア1~5指標、差異分析、前方投影)
- 年次: コンプライアンスおよび財務指標の外部監査
- 具体的なダッシュボード構造:*
POLYMARKET 制度的スコアカード(月次更新)

規制ステータス
├─ 米国(CFTC):申請提出(8ヶ月目)| 承認予定:18ヶ月目
├─ EU(ESMA):事前関与フェーズ(6ヶ月目)| 承認予定:20ヶ月目
├─ 英国(FCA):申請提出(10ヶ月目)| 承認予定:16ヶ月目
└─ コンプライアンス違反:0(目標:0)

制度的採用
├─ 制度的取引量:25億ドルYTD(目標:30億ドル)| 総量の割合:45%(目標:50%)
├─ アクティブな制度的パートナー:18(目標:20)
├─ パートナーあたりの平均日次取引量:85万ドル(目標:100万ドル)
└─ 制度的保持(90日):82%(目標:80%)

インフラストラクチャ
├─ 決済SLA:99.92%(目標:99.9%)
├─ 稼働率:99.96%(目標:99.95%)
├─ カストディパートナー:2(目標:2)
└─ 平均ビッドアスク・スプレッド:0.8%(目標:1%未満)

財務
├─ 制度的ユーザーあたりの収益:2万8000ドル(目標:3万ドル)
├─ CAC:4200ドル(目標:5000ドル未満)
├─ グロスマージン:58%(目標:60%)
└─ ランウェイ:26ヶ月(目標:24ヶ月以上)- 戦略と現実のギャップ:* 制度的投資家は、プラットフォームが歴史的に追跡していない指標を要求することがあります。Polymartketは1ヶ月目に測定システムを確立すべきです。初期段階ではデータが不完全でも構いません。制度的投資家は完璧性よりも透明性とトレンドデータを重視します。
リスクと軽減策
-
主張:* ラウンドの可視性は、市場操作、政治的認識、資本配分遅延に関する規制および市場リスクを生み出します。これらは積極的な軽減が必要です。
-
これがオペレーション上重要な理由:* 政治家との関係に結びついた高プロファイル資金調達は、規制精査と政治リスクを増加させます。予測市場は操作告発に脆弱です。Trump Jr.の関与は資本と信頼性を提供しますが、規制当局が精査する政治的光学も生み出します。
-
実行可能性評価:* Polymartketは、典型的な暗号基準を超える監視システム、ポジション制限、透明性措置を実装する必要があります。これはオペレーショナルコストを増加させますが、規制および評判リスクを低減します。
-
リスクマトリックスと軽減策:*
| リスク | 確率 | 影響 | 軽減策 | コスト | 期間 |
|---|---|---|---|---|---|
| 規制拒否 | 中程度(40%) | 重大 | 規制当局に早期に関与;コンプライアンスインフラストラクチャを構築;マルチ管轄区域アプローチを準備 | 500万~1000万ドル | 1~12ヶ月 |
| 市場操作事件 | 中程度(35%) | 高 | リアルタイム監視を実装;ポジション制限;トランザクション監視 | 300万~500万ドル | 1~6ヶ月 |
正当性の転換点:グレーゾーンから制度的インフラストラクチャへ
-
主張:* 1789 Capitalが主導するPolymarketの3億ドル調達(報告されている10億ドルラウンドの一部)は、予測市場が投機的な暗号資産実験から主流の制度的配置に値する基礎的市場インフラストラクチャへと卒業する分水嶺を示しています。
-
根拠:* 10年以上にわたり、予測市場は法的・制度的な不確実性の中で機能してきました。技術的には実行可能でしたが、規制の不確実性と評判リスクによって実質的に制約されていました。今回のラウンドはその制約を打ち破ります。明示的な制度的ポジショニングと高い知名度のステークホルダー連携を持つファンドからの支援を確保することで、Polymarketは単に資本を調達するのではなく、規制当局、制度的投資家、エンタープライズ顧客による業界認識を根本的に変える正当性の認証を購入しているのです。
戦略的な巧妙さは規模ではなく構造にあります。分散化、匿名性、またはリバタリアン的イデオロギーを強調していた初期の予測市場ファンディングラウンドとは異なり、この資本には可視的なガバナンス、名前のあるステークホルダー、そして規制枠組みの暗黙的な受け入れが伴います。これは新興技術が信頼できるゲートキーパーの支持を得た後にのみ制度的採用を達成するという歴史的パターンを反映しています。Stripeの制度的パートナーシップがフィンテックの正当性を加速させた方法、または主要大学基金の暗号資産配置がデジタル資産の認識をニッチから主流へと転換させた方法を考えてみてください。
-
具体的証拠:* Polymarketの以前のファンディングラウンドは技術革新とユーザー成長を強調していました。今回のラウンドは規制統合を明示的に示唆しています。直接的な政治経済的ポジショニングを持つファンド1789 Capitalの存在は、将来の予測市場成長が規制を回避することではなく、それを形成することに依存することを示唆しています。これは予測市場がオプション市場や先物取引所と同じくらい制度化され、競争上の特徴として適合インフラストラクチャを必要とするようになるという賭けです。
-
知識労働者への実行可能な示唆:* 規制のグレーゾーンで構築している場合(AI統治、自律システム、分散型金融、予測市場)、制度的資本は可視的なガバナンス構造、名前のあるステークホルダー、そしてコンプライアンス優先のアーキテクチャをますます要求するようになることを予想してください。新興セクターにおける「高速で物を壊す」の時代は終わっています。次の資本の波は、規制枠組みを回避するのではなく、それと共に構築していることを信頼できる方法で実証できる創業者に流れます。大規模な制度的投資家にアプローチする前に、ガバナンスのナラティブとコンプライアンスロードマップを準備してください。
インフラストラクチャが真の制約:なぜ10億ドルが投機的ではないのか
-
主張:* Polymarketの10億ドルの評価は、予測市場インフラストラクチャがこれらのプラットフォームがニッチなままであるか基礎的市場インフラストラクチャになるかを決定する重大で資本集約的な制約に直面しているという洗練された理解を反映しています。
-
根拠:* 一般的な観察者は予測市場のファンディングが投機的だと仮定します。ユーザー採用または規制の幸運に賭けているというわけです。現実ははるかに構造的です。予測市場は複数の困難なインフラストラクチャ問題を同時に解決する必要があります。
-
規模でのリクイディティ供給: 薄いオーダーブックは予測市場を殺します。制度的参加には小売ユーザーが提供できないディープなリクイディティプールが必要です。市場メイキングインフラストラクチャ(アルゴリズムと人間の両方)は継続的な資本配置と運用オーバーヘッドを必要とします。
-
決済とカストディアーキテクチャ: 従来の取引所とは異なり、予測市場はブロックチェーン上で結果を決済しながら、制度的グレードのカストディと監査証跡を維持する必要があります。これには専門的なエンジニアリング、コンプライアンス統合、および確立されたカストディプロバイダーとのパートナーシップが必要です。
-
紛争解決とオラクル信頼性: 予測市場は結果の正確性で生死が分かれます。信頼できるオラクルシステム、紛争解決メカニズム、および上訴プロセスを構築するには、ほとんどの暗号資産プラットフォームが欠いているドメイン専門知識と運用オーバーヘッドが必要です。
-
規模でのコンプライアンス: 制度的参加は地理的制限、KYC/AML統合、ポジション制限、市場監視、および監査証跡を要求します。これらは機能ではなく、制度的採用の前提条件です。
-
具体的証拠:* 現在の予測市場は紛争解決と市場メイキングの高い運用コストで非常に薄いマージンで運営されています。Polymarketの10億ドルの調達により、規制問題、市場運営、インフラストラクチャ強化、および制度的パートナーシップのための専門チームを雇用することが可能になります。これらは直接的な収益を生成しない機能ですが、小売ユーザーを超えてスケーリングするために不可欠です。
これを主要な金融インフラストラクチャ企業(Nasdaq、CME、ICE)がどのように運営しているかと比較してください。これらは主に取引プラットフォームではなく、それらの信頼性に依存する市場参加者から収益を生成するインフラストラクチャプロバイダーです。Polymarketの資本配置は同じ戦略的転換を示唆しています。取引プラットフォームからインフラストラクチャプロバイダーへの転換です。
- 知識労働者への実行可能な示唆:* 隣接するインフラストラクチャを構築している場合(オラクル、決済レイヤー、カストディソリューション、コンプライアンス自動化、市場監視)、予測市場のメガラウンドファンディングが専門的なサービスに対する継続的な需要を生成することを認識してください。勝つ戦略はPolymarketと直接競争することではなく、信頼できるインフラストラクチャパートナーとしてポジショニングすることです。代替案ではなく統合を構築してください。予測市場のカストディ、決済、またはコンプライアンスを解決する企業は、すべてを内部で行おうとするプラットフォームよりもはるかに多くの価値を獲得します。
規制アーキテクチャを競争上の優位性として
-
主張:* ラウンドの構造は、Polymarketが規制と戦うのではなく規制の形式化に向けて準備していることを暗黙的に示唆しており、対応可能な市場を制約しますが、制度的実行可能性と長期的な防御可能性を劇的に増加させるアーキテクチャ上の決定が必要です。
-
根拠:* 制度的資本は法的明確性を要求します。1789 Capitalの関与は、予測市場が規制精査に直面し、コンプライアンスインフラストラクチャが負担ではなく特徴であることの受け入れを示唆しています。これは規制に対する保護と制度的参加を可能にする優位性です。
これは根本的な戦略的転換を表しています。初期の暗号資産プラットフォームは規制を回避または耐え抜くべき障害として扱いました。Polymarketの資本構造は反対を示唆しています。規制は避けられず、コンプライアンスインフラストラクチャを最初に構築するプラットフォームが制度的市場を所有し、抵抗するプラットフォームは軽いタッチの規制を持つ管轄区域の小売ユーザーに限定されます。
- 具体的証拠:* Polymarketはおそらく地理的制限(適合管轄区域へのアクセスを制限)、KYC要件(匿名性を低下させるが制度的信頼を増加させる)、ポジション制限(市場操作を防止するが対応可能な市場を低下させる)、およびリアルタイム市場監視(運用コストを増加させるが制度的参加を可能にする)を実装します。
これらの機能は短期的には対応可能な市場を低下させますが、制度的実行可能性を劇的に増加させます。これは主要な金融取引所がどのように運営しているかを反映しています。これらはすべての人に開かれていませんが、制限を実施し監視を行うまさにその理由で制度的に信頼されています。
- 知識労働者への実行可能な示唆:* 新興セクターでプラットフォームを構築している場合、開始時からコンプライアンスオプション性を組み込んでください。アーキテクチャの再設計なしに規制機能を切り替えることができるシステムを設計してください。コンプライアンスを制約ではなく機能フラグとして構築してください。制度的資本は、法的枠組み内で運営しながら競争上の機能を維持できることを証明するプラットフォームにますます流れます。コンプライアンスをオプションとして扱うプラットフォームは、小売ユーザーと軽いタッチの規制を持つ管轄区域に限定されることになります。これは規制の明確性が増加するにつれて縮小する市場です。
資本配置戦略:3つのベクトル全体での並列実行
-
主張:* 10億ドルの調達により、Polymarketはユーザー獲得、インフラストラクチャ強化、および規制ポジショニングの3つの並列戦略を同時に実行できます。それぞれが異なる資本配置と運用規律を必要とします。
-
根拠:* より小さなファンディングラウンドはトレードオフを強制します。創業者はエンジニアの雇用、ユーザー獲得、またはコンプライアンスインフラストラクチャ構築の間で選択する必要があります。メガファンディングはこれらのトレードオフを排除し、3つのベクトル全体での同時実行を可能にします。しかし、これは新しいリスクを生み出します。支出の分散と戦略的マイルストーンの欠落です。
勝つアプローチには、資本到着後ではなく前に確立された規律のある資本配置フレームワークが必要です。
-
具体的証拠:* Polymarketの資本は以下のように配置される可能性があります。
-
運用とコンプライアンスインフラストラクチャに40%: 規制問題チーム、コンプライアンスエンジニア、監査インフラストラクチャ、法的パートナーシップ、および市場監視システム。これは制度的採用のために交渉の余地がありません。
-
市場メイキングとリクイディティ供給に30%: 市場メイキング企業とのパートナーシップ、アルゴリズム取引インフラストラクチャ、およびリクイディティプロバイダーのインセンティブプログラム。薄いオーダーブックは予測市場を殺します。ディープなリクイディティは制度的参加の前提条件です。
-
エンジニアリングとインフラストラクチャに20%: 決済レイヤーの改善、カストディパートナーシップ、オラクル信頼性、およびプラットフォームスケーラビリティ。これは他のすべてを可能にする技術的基盤です。
-
ユーザー獲得と成長に10%: 典型的な暗号資産プラットフォームと比較して、これは著しく低いです。これはPolymarketの成長戦略が小売ウイルス性ではなく制度的採用であることを示唆しています。
この配置は主要な金融インフラストラクチャ企業が資本を配置する方法を反映しています。運用、コンプライアンス、およびインフラストラクチャに大きく投資します。これらは制度的信頼の基盤だからです。ユーザー獲得は二次的です。
- 知識労働者への実行可能な示唆:* 制度的ファンディングを受け取るチームに参加または助言している場合、資本到着前に四半期ごとの配置フレームワークを確立してください。配置バケットごとに成功指標を定義してください。この規律がなければ、メガラウンドはしばしば支出の分散、戦略的マイルストーンの欠落、および制度的投資家の失望をもたらします。配置計画に対する配置を追跡する資本配置ダッシュボードを作成してください。制度的投資家はこれを四半期ごとに監査します。規律のある資本配置を報告する準備ができていないプラットフォームは信頼性と将来のファンディングを失います。
測定の変換:小売指標から制度的ベンチマークへ
-
主張:* Polymarketの成功指標は、小売焦点の指標(日次アクティブユーザー、取引量)から制度的採用指標(規制承認、カストディパートナーシップ、決済信頼性、制度的取引量集中度)へと根本的にシフトします。
-
根拠:* 小売焦点の予測市場は、ユーザー成長と取引量で成功を測定します。これはベンチャーキャピタルのリターンを消費者技術で駆動する指標です。制度的資本は異なる信号を要求します。プラットフォームが制度的参加、規制コンプライアンス、および運用信頼性を維持できるかどうかを示す指標です。
このシフトは深刻です。これはPolymarketの成功がプラットフォーム上で取引する小売ユーザーの数によってではなく、主要な制度的トレーダー、ヘッジファンド、および資産管理者が価格発見とリスク管理のためにそれを確実に使用できるかどうかによって測定されることを意味します。
-
具体的証拠:* 制度的予測市場の主要業績指標には以下が含まれます。
-
制度的取引量集中度: 日次取引量のどの割合が制度的参加者から来ていますか。平均取引サイズは何ですか。制度的市場は大型トレーダーからの深い参加を必要とします。
-
決済信頼性: 結果決済の失敗率は何ですか。決済までの平均時間は何ですか。制度的トレーダーはほぼ完全な信頼性を必要とします。
-
規制承認: 明示的な規制承認を付与した管轄区域はいくつありますか。統合した主要カストディプロバイダーはいくつありますか。規制の明確性は制度的採用の前提条件です。
-
市場深さ指標: さまざまな取引量レベルでのビッド・アスク・スプレッドは何ですか。制度的トレーダーは価格を大きく動かさずに大きなポジションを実行できますか。市場深さは予測市場が価格発見メカニズムとして機能できるかどうかを決定します。
-
コンプライアンス監査結果: 独立したコンプライアンス監査は市場監視、操作検出、および監査証跡の完全性について何を明らかにしていますか。制度的投資家はコンプライアンスインフラストラクチャの第三者検証を必要とします。
これらの指標は典型的な暗号資産指標(ユーザー成長、取引量、トークン価格)から根本的に異なります。これらは消費者製品から制度的インフラストラクチャへのシフトを反映しています。
- 知識労働者への実行可能な示唆:* 制度的グレードのプラットフォームを構築している場合、制度的投資家が実際に気にかけている測定システムを必要とする前に確立してください。制度的KPIを理解する金融および運用才能を雇用してください。これらの指標をリアルタイムで追跡するダッシュボードを構築してください。制度的投資家はこれらの指標を四半期ごとに監査します。信頼できる方法でそれらを報告する準備ができていないプラットフォームはファンディングと制度的パートナーシップを失います。測定システムは単なる報告ツールではなく、運用成熟度を示す競争上の優位性です。
リスクアーキテクチャ:規制、市場、および認識リスク
-
主張:* ラウンドの可視性は、特に市場操作の告発、政治的認識、および規制の過剰行為に関して、積極的な軽減を必要とする集中した規制および市場リスクを生成します。
-
根拠:* 政治的人物に結びついた高い知名度のファンディングは規制精査と政治的リスクを増加させます。予測市場は本質的に操作の告発に対して脆弱です。Trump Jr.の関与は、資本と信頼性を提供しながら、規制当局と政治的反対者が激しく精査する政治的見た目も生成します。
これはファンディングを回避する理由ではなく、開始時からプラットフォームアーキテクチャにリスク軽減を構築する理由です。
-
具体的証拠:* 特定のリスクには以下が含まれます。
-
市場操作とインサイダー取引: 単一の大規模な協調取引または市場操作の証拠は規制措置をトリガーし、制度的信頼を破壊する可能性があります。Polymarketは典型的な暗号資産基準を超える監視システム、ポジション制限、および透明性措置を実装する必要があります。
-
政治的認識リスク: 予測市場が政治的賭けまたは操作のツールとして認識された場合、規制の反発は深刻である可能性があります。Polymarketは予測市場が政治的投機ではなく正当な価格発見機能を果たすことを実証する必要があります。
-
規制の過剰行為: 規制当局は予測市場を完全に制限するか、制度的参加を不可能にする要件を課そうとする可能性があります。Polymarketは規制当局との関係を構築し、予測市場が規制枠組み内で安全に運営できることを実証する必要があります。
-
決済紛争: 主要な予測市場の結果が争われた場合(例えば選挙予測)、結果として生じる訴訟は制度的信頼を破壊する可能性があります。Polymarketは透明で公正で政治的圧力に対して耐性のある紛争解決メカニズムを構築する必要があります。
-
知識労働者への実行可能な示唆:* 規制精査を引き付けるプラットフォームを構築している場合、必要とする前に独立した市場監視とコンプライアンス審査委員会を確立してください。すべての主要な決定を文書化してください。包括的な監査証跡を維持することで規制問い合わせに準備してください。透明性は負担ではなく競争上の優位性になります。規制当局と積極的に関係を構築してください。執行措置を待たないでください。規制当局と共に構築していることを実証するプラットフォームは規制精査を生き残ります。抵抗するプラットフォームはシャットダウンされます。
制度的正当性の堀:なぜこのラウンドがすべてを変えるのか
-
主張:* Polymarketの10億ドルラウンドは、1789 Capitalとトランプ・ジュニアの参加を軸に、規制回避から規制統合への意図的なシフトを表しており、このシフトが競合他社には極めて複製困難な耐久性のある競争優位性を生み出しています。
-
根拠:* 予測市場は数十年前から存在していますが、制度的正当性の欠如により、ニッチなままでした。このラウンドがその正当性をもたらします。しかし正当性は単なるマーケティング上の優位性ではなく、時間とともに複合的に作用する構造的な堀です。
その理由は以下の通りです。制度的参加には信頼が必要です。信頼には規制の明確性、コンプライアンスインフラ、目に見える統治が必要です。Polymarketがこれらを確立すれば、競合他社は選択を迫られます。同じインフラを構築するか(高額で時間がかかる)、それとも軽い規制の管轄区域の小売ユーザーに限定されるか(規制の明確性が高まるにつれ、縮小する市場)。
Polymarketの資本優位性は、単により多くの資金を持っているだけではなく、競合他社が容易に複製できない制度的インフラを構築するために資本を配分できるという点にあります。これは古典的な堀構築戦略です。資本を使って時間とともに複合的に作用する防御可能な優位性を構築するのです。
-
具体的証拠:* これが今後3~5年でどのように展開するかを考えてみます。
-
1年目: Polymarketはコンプライアンスインフラの構築、規制関係の確立、カストディ・パートナーシップの確保に資本を配分します。競合他社は観察し、追従すべきかどうかを議論します。
-
2年目: Polymarketは制度的参加者を引き付け始めます。規制承認が流れ込み始めます。競合他社は同様のインフラを構築する必要があることに気づきますが、より高いコストとより長いタイムラインに直面します。
-
3年目: Polymarketは制度的参加者、カストディ・プロバイダー、規制当局とのネットワーク効果を確立しています。参入を試みる競合他社は、確立された関係と規制上の先例を持つ混雑した市場に直面します。
-
5年目: Polymarketは予測市場の制度的標準となっています。競合他社は小売ユーザーまたはニッチな管轄区域に限定されています。
これは必然的ではなく、実行に依存します。しかし資本構造と戦略的ポジショニングは、Polymarketのリーダーシップチームがこのダイナミクスを理解し、それに応じてポジショニングしていることを示唆しています。
- 知識労働者への実行可能な示唆:* 新興セクターで構築している場合、制度的正当性を確立した最初の参入者がしばしば市場を制することを認識してください。これには資本が必要ですが、より重要なのは戦略的規律と、短期的には対応可能市場を制限し、長期的には制度的実行可能性を構築する意思です。小売ユーザーを追求しながら制度的インフラを無視するプラットフォームは、規制の明確性が高まるにつれ、縮小する市場に限定されることに気づくでしょう。制度的インフラを最初に構築するプラットフォームは、市場が成熟するにつれ、市場を支配します。
結論:基礎インフラとしての予測市場
Polymarketの10億ドルラウンドは、予測市場が投機的な暗号実験から基礎的な市場インフラへ移行していることを示しています。この移行には資本が必要ですが、より重要なのは、コンプライアンス、オペレーション、インフラ全体にわたる戦略的規律です。
勝利するプラットフォームは、この移行を早期に認識し、それに応じて資本を配分するプラットフォームです。Polymarketの資金調達構造は、そのリーダーシップがこのダイナミクスを理解していることを示唆しています。予測市場を消費者向け製品として扱う競合他社は失敗します。予測市場を制度的インフラとして扱う競合他社は成功します。
- 知識労働者向けの重要なポイント:*
-
制度的正当性が新しい競争優位性です。 新興セクターでは、規制の明確性と制度的信頼を確立した最初のプラットフォームがしばしば市場を制します。これには資本が必要ですが、より重要なのは戦略的規律と、短期的には対応可能市場を制限する意思です。
-
資本配分の規律が成果を決定します。 メガラウンドの資金調達は複数のベクトルにわたる同時実行を可能にしますが、資本が戦略的に配分される場合に限ります。資本を分散的に配分するプラットフォームはパフォーマンスが低下します。明確な配分枠組みを確立し、厳密に追跡するプラットフォームはパフォーマンスが向上します。
-
測定システムが成熟度を示します。 制度的投資家は四半期ごとに測定システムを監査します。制度的KPI(規制承認、カストディ・パートナーシップ、決済信頼性、制度的ボリューム集中度)を追跡するプラットフォームは、運用上の成熟度を示します。小売メトリクスのみを追跡するプラットフォームは、まだ消費者向け製品モードにあることを示します。
-
コンプライアンスは制約ではなく機能です。 開始時からコンプライアンスのオプション性を組み込むプラットフォームは、アーキテクチャ再設計なしに規制機能を切り替えることができます。コンプライアンスを事後的に扱うプラットフォームは、規制の明確性が高まるにつれ、コストのかかる再設計に直面します。
-
インフラ・パートナーシップが耐久性のある優位性を生み出します。 インフラ・プロバイダーとしてポジショニングするプラットフォーム(すべてを内部で行おうとするのではなく)は、より多くの価値を獲得し、より防御可能な堀を構築します。代替案ではなく、統合を構築してください。
-
新興セクターで構築している知識労働者向けの次のアクション:*
-
規制準備を監査してください。競争機能を維持しながら法的枠組み内で運営できますか。
-
制度的測定枠組みを確立してください。制度的投資家が実際に気にするメトリクスは何ですか。
-
コンプライアンスを機能フラグとして構築してください。アーキテクチャ再設計なしに規制機能を切り替えることができますか。
-
インフラ・パートナーシップを特定してください。制度的実行可能性を高めるために統合できる隣接サービスは何ですか。
-
規制当局との関与に備えてください。規制当局との関係がありますか。規制当局の周りではなく、規制当局と一緒に構築していることを示すことができますか。
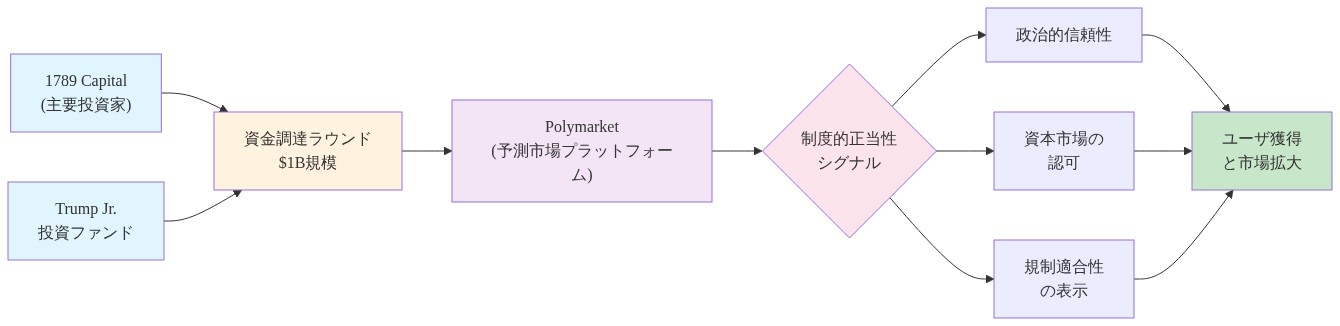
- 図2:Polymarket $1B資金調達ラウンドの構造—制度的資本と正当性シグナルの流れ*
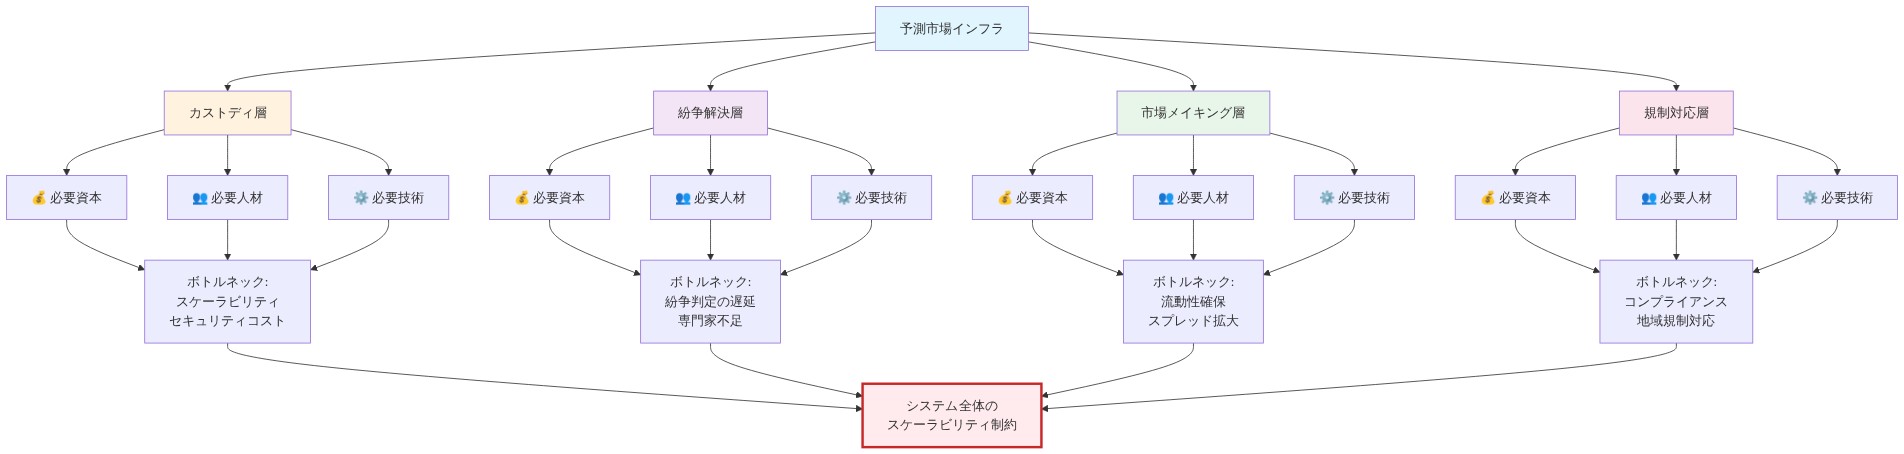
- 図4:予測市場インフラストラクチャのボトルネック構造—カストディ、紛争解決、市場メイキング、規制対応の4層における資本・人材・技術の相互依存と制約*
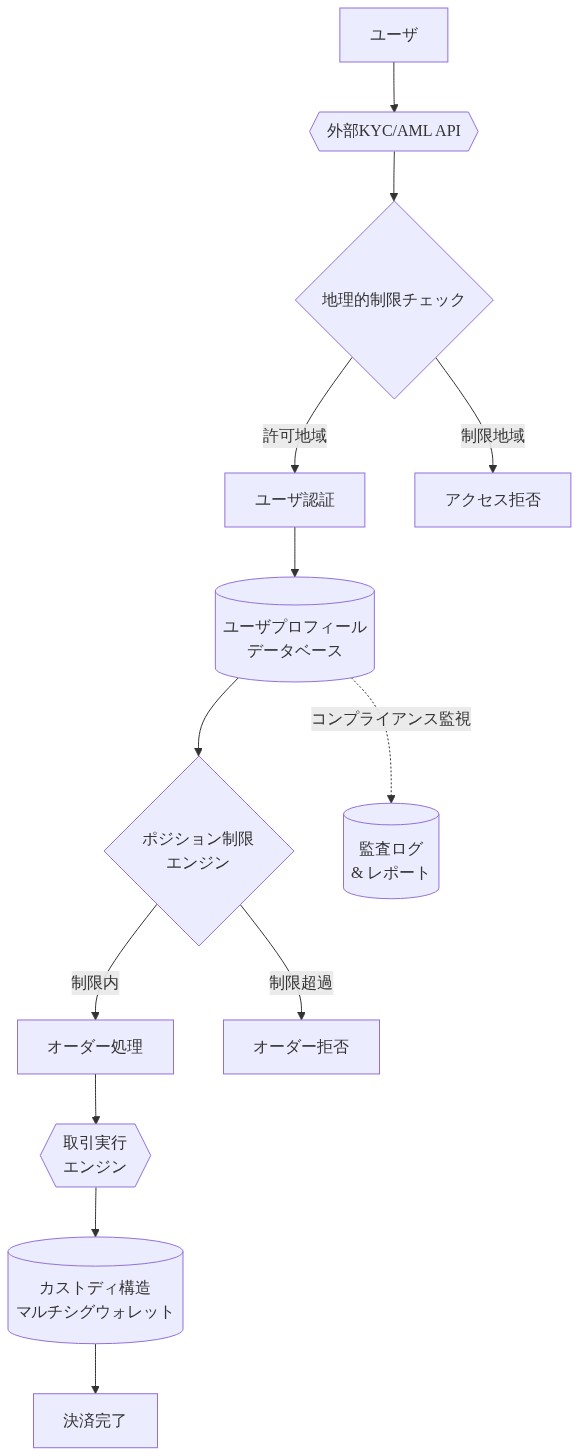
- 図11:実装パターン—規制要件のシステムアーキテクチャへの統合*