Affirmの収益性がBNPLの持続可能な経済性を実証する
Affirmが四半期ベースの記録的な収益性を達成したことは、買い今払い後(BNPL)セクターにおける重要な転換点を示しています。同社はベンチャー資金による成長モデルから市場拡大を優先する段階を脱し、短期消費者向け融資が意味のあるスケールで持続可能なユニット経済性を実現できることを実証しました。この成果は、進化するベンチャーキャピタルの投資基準と一致しており、収益成長だけでなく資本効率性と収益化への道筋がますます重視されています。
-
基礎となる仮定と証拠:* Affirmの収益性は、顧客獲得コスト(CAC)の削減とクレジット品質の向上という2つの変数の同時最適化を必要としました。同社のプラスのユニット経済性は、BNPL支払い構造(固定分割払いスケジュールと透明な価格設定)が比較可能なクレジット商品よりも低いデフォルト率を生み出す、または小売パートナーシップモデルがクレジット損失を相殺するのに十分なCAC削減をもたらすという仮定に依存しています。公開ファイリングから、Affirmは運用レバレッジを通じてこれを達成したことが示唆されています。つまり、比例的なコスト増加なしにより高い取引量を処理しています。
-
メカニズム:* Affirmの直接消費者向けマーケティングから大手小売エコシステム内への組み込み型支払いインフラストラクチャへの戦略的シフトは、取引ごとの獲得コストを削減しました。BNPLがクレジットカードと並んでチェックアウト時のデフォルト支払いオプションとして表示される場合、摩擦が減少するため転換率が上昇します。小売業者はより高い平均注文額から利益を得ます。Affirmはより高い取引頻度と取引量から利益を得ます。このパートナーシップモデルは、スタンドアロン消費者獲得よりも低いCACで顧客ごとの収益を生成します。
-
実務家への示唆:* スケールでのBNPL実行可能性は、小売統合の深さを達成することに依存しています。スタンドアロン消費者アプリ戦略を追求する企業は、ユニット経済性において構造的な不利に直面しています。戦略的小売パートナーシップはオプションの最適化ではなく、持続可能な融資経済性への主要な道筋を表しています。
経済的不確実性の中での消費者健全性シグナル
Affirm最高経営責任者のマックス・レブチンの声明は、同社の顧客ベースが「健全で、時間通りに返済し、買い物をしている」というもので、特定の消費者コホート内の返済パフォーマンスに関する観測可能なデータを提供しています。このメトリクスは、Affirmのユーザーベースを構成する若い、デジタルネイティブな人口統計内のクレジット品質の先行指標として機能します。
-
定義の精密性:* この文脈での「消費者健全性」は、時間通りの返済率と継続的な取引活動を指しており、債務返済義務を果たす財務能力を示す測定可能な行動です。これは、より広いマクロ経済的消費者健全性指標(雇用、賃金成長、貯蓄率)とは異なり、それらと混同されるべきではありません。
-
経験的観察:* Affirmの顧客ベース(デジタルチャネルを通じて裁量的購入を行う若い消費者)は、通常、経済的ストレスに最初に直面する人口統計を表しています。この層内での安定した返済率は、インフレ圧力を相殺する雇用の安定性、または固定分割払い構造が回転信用商品に比べてデフォルトリスクを低減することのいずれかを示唆しています。
-
比較文脈:* 従来のクレジットカード延滞が増加する時期に、BNPL返済パフォーマンスは乖離する可能性があります。この乖離は、(1)BNPLユーザーが異なる雇用または所得特性を持つ財務的に異なるコホートを表しているか、または(2)分割払い構造が同等のリスク人口に対する回転信用よりも低いデフォルト率を生み出すかのいずれかを示す可能性があります。これらのメカニズムを区別するには、追加データが必要です。
-
経済監視への示唆:* リアルタイムBNPL返済データは、四半期ごとの信用局レポートよりも消費者の財務的ストレスの早期シグナルを提供します。Affirmのメトリクスが悪化し、従来のクレジットメトリクスが安定したままである場合、これは財務的ストレスが若い層またはより低い所得層に集中していることを示す可能性があります。逆に、従来のクレジット延滞が上昇している時期に安定したBNPLメトリクスは、経済成果における人口統計的乖離を示唆する可能性があります。
-
制限:* Affirmの顧客ベースは、より広いアメリカの消費者人口を代表していません。BNPL返済データだけから、人口統計および所得構成の違いを制御せずに、全体的な消費者健全性に関する結論を外挿すべきではありません。
戦略的パートナーシップがBNPL競争ダイナミクスを再構成する
Affirmのパートナーシップ拡大は、根本的な戦略的方向転換を反映しています。スタンドアロン消費者アプリケーションとして競争するのではなく、確立された小売エコシステム内に支払いインフラストラクチャを組み込むことです。このポジショニングはBNPLを代替融資オプションからデフォルト支払いインフラストラクチャに変換します。
-
市場ダイナミクス:* 電子商取引の成長がパンデミック時の高い水準から緩和するにつれて、直接消費者獲得を通じた取引量の拡大はますます費用がかかるようになります。戦略的パートナーシップは、既に取引している既存の小売関係を通じて顧客に到達することで、ユーザー獲得効率を複合化します。
-
運用メカニズム:* BNPLがチェックアウト時にデフォルト支払いオプションとして統合される場合、スタンドアロンアプリ要件と比較して摩擦が減少するため、転換率が上昇します。小売業者は支払いの柔軟性を通じて平均注文額を増加させます。BNPL提供者は取引量と頻度を増加させます。ネットワーク効果は複合化します。小売業者は顧客が既に使用しているBNPL提供者を好みます。顧客は好みの小売業者で利用可能なBNPLオプションを好みます。
-
競争上の示唆:* 主要な小売パートナーシップを持たないBNPL提供者は、顧客獲得効率において構造的な不利に直面しています。パートナーシップスケールは主要な競争差別化要因になります。確立された小売関係を持たないスタートアップは、統合された競合他社よりも高いCACと低い転換率に直面しています。
-
制限:* パートナーシップ価値は小売パートナーの品質と取引量に依存しています。低トラフィック小売業者とのパートナーシップは限定的な顧客獲得利益を提供します。Affirmの競争上の優位性は、パートナーシップの数ではなく、高容量小売エコシステムとのパートナーシップから生じています。
収益性がセクター全体の資金調達縮小から乖離する
Affirmの収益性と肯定的な消費者メトリクスは、より広いフィンテック資金調達の縮小と鋭い対比をなしています。この二分化は、運用収益性とユニット経済性が成長至上主義のナラティブに取って代わった市場の再調整を反映しています。
-
市場構造:* ベンチャーキャピタルは、ビジネスモデルの実行可能性と規制リスクに関するスケプティシズムのため、初期段階のフィンテック投資から縮小しました。同時に、収益性のあるフィンテックは資本制約に直面しません。運用から現金を生成します。これは、現金生成型と資本依存型の競合他社の間に拡大する競争ギャップを生成します。
-
メカニズム:* 苦戦しているBNPL競合他社は、外部資本が枯渇するにつれて買収または閉鎖に直面しています。Affirmのような収益性のある競合他社は、市場シェア、技術資産、および顧客ベースを窮迫した評価で獲得できます。資本不足の競合他社は、製品開発またはパートナーシップ獲得投資を維持できません。
-
ポートフォリオへの示唆:* この二分化はフィンテックポートフォリオの集中リスクを増加させます。収益性のないフィンテック全体の多様化は、資本市場が制約されたままである場合、ポートフォリオリスクを大幅に増加させます。生存確率は収益化への道筋と現在のキャッシュ生成と強く相関しています。
-
仮定:* この分析は、ベンチャーキャピタルの制約が継続することを想定しています。資本市場が正常化した場合、この二分化は縮小する可能性があります。現在の証拠は継続的な資本縮小を示唆していますが、これは恒久的ではなく、偶発的な市場状況を表しています。
規制環境が消費者向け融資の周辺で厳しくなる
Affirmの収益性は、BNPL信用品質と消費者保護慣行に対する規制精査の強化と同時に出現しています。同社の返済パフォーマンスと透明な引受けの実証は、競合他社が複製するのに苦労する可能性のあるコンプライアンステンプレートを提供します。
-
規制上の懸念:* 規制当局は消費者害に焦点を当てています。具体的には、BNPL提供者が過度なレバレッジを奨励するか、脆弱な人口に不均衡にターゲットを絞るかどうかです。Affirmの健全な返済率と責任ある引受けを実証するデータは、規制上の防御可能性を提供します。
-
コンプライアンスコスト構造:* 規制当局が資本要件、消費者保護基準、または強化された開示要件を課す場合、Affirmの運用スケールと収益性により、コンプライアンスコストを吸収できます。これは実質的なマージン圧縮なしに行われます。より小さな競合他社は、十分な取引量全体に分散できないコンプライアンスコストから実存的圧力に直面しています。
-
競争上の差別化:* 透明な引受け、強い返済データ、および文書化された消費者保護措置は、規制上の負担ではなく競争上の優位性になります。コンプライアンスの隅を切る競合他社は、評価と市場アクセスを損なう規制リスクに直面しています。
-
制限:* 規制成果は不確実なままです。現在の規制姿勢は監視の厳しさを示唆していますが、特定の規制要件はまだ最終決定されていません。この分析は、現在の規制軌跡を反映しており、事前に決定された成果ではありません。
主要な要点と次のアクション
Affirmの収益性マイルストーンは、BNPLを投機的ベンチャー投資から運用金融サービス事業に再構成しています。3つの重要な観察が出現します。
-
第1に:* 持続可能なBNPL経済性は、主要な顧客獲得チャネルとしての小売パートナーシップ統合を必要とします。スタンドアロン消費者アプリケーションは、ユニット経済性と顧客獲得効率において構造的な不利に直面しています。
-
第2に:* BNPL返済メトリクスは、若い消費者層内のクレジット傾向の先行指標を提供します。実務家は、適切な人口統計的加重を伴う経済予測シグナルとしてAffirmの返済率を監視すべきです。
-
第3に:* フィンテック市場の二分化は加速しています。収益性があり、現金生成型の企業は競争上の優位性を獲得します。資本不足の競合他社は統合または閉鎖に直面しています。これは業界構造を収益性のあるプレイヤー間の集中に向けて再構成します。
-
投資家向け:* 収益化への実証済みの道筋とプラスのユニット経済性を持つフィンテック企業を優先してください。収益成長と並行して資本効率メトリクスを評価してください。
-
小売業者向け:* パートナーシップスケール、支払いパフォーマンスデータ、および規制コンプライアンス姿勢に基づいてBNPLパートナーを評価してください。パートナーシップの品質と取引量は、提供者の数よりも重要です。
-
政策立案者向け:* 適切な人口統計的制御を伴う経済監視システムにBNPL返済データを組み込んでください。BNPL市場が成熟するにつれて、規制コンプライアンスと消費者保護成果を監視してください。
消費者返済データが財務的安定性をシグナルする
最高経営責任者のマックス・レブチンの声明は、Affirm顧客が「健全で、時間通りに返済し、買い物をしている」というもので、アメリカの消費者の財務行動に関する具体的な洞察を提供しています。この返済パフォーマンスは重要です。経済的言説を支配する景気後退のナラティブに矛盾しているからです。
Affirmの顧客ベース(デジタルチャネルを通じて裁量的購入を行う若い、デジタルネイティブな消費者)は、通常、経済的ストレスに最初に直面します。しかし、強い時間通りの支払い率は、インフレ圧力を相殺する雇用の安定性、または分割払い構造が回転信用カードよりも優れたクレジット規律を奨励することのいずれかを示唆しています。
乖離は注目に値します。従来のクレジットカード延滞が上昇する時期に、Affirmの支払いパフォーマンスは安定したままです。これは、BNPLユーザーが財務的に異なるコホートを表しているか、または固定分割払い構造が開放型クレジットラインと比較してデフォルトリスクを低減することのいずれかを示唆しています。
- 経済学者と政策立案者向け:* BNPL返済データは、四半期ごとの信用局レポートよりも消費者の財務的ストレスの早期シグナルを提供します。Affirmからのリアルタイム支払い情報は、景気後退確率モデルに組み込まれるべきです。Affirmのメトリクスが悪化し、従来のクレジットが安定したままである場合、ストレスは若い層またはより低い所得層に集中している可能性があります。
戦略的パートナーシップが競争ポジショニングを再構成する
Affirmのパートナーシップ発表は、根本的な戦略的シフトを反映しています。スタンドアロン消費者アプリとして競争するのではなく、大手小売エコシステム内に支払いインフラストラクチャを組み込むことです。これはBNPLを代替融資ではなくデフォルト支払いインフラストラクチャとしてポジショニングします。
電子商取引の成長がパンデミック時のピークから緩和するにつれて、直接消費者獲得だけを通じた取引量成長はますます達成が難しくなります。戦略的パートナーシップは、既に買い物をしている信頼できる小売チャネルを通じて顧客に到達することで、ユーザー獲得効率を複合化します。
メカニズムは明確です。Affirmがチェックアウトに統合される場合、支払いオプションはクレジットカードとPayPalと並んで表示されます。別のアプリではなく、ダウンロードとサインアップが必要ではありません。摩擦は減少し、転換率は上昇します。小売業者はより高い平均注文額を獲得します。Affirmはより高い取引量と低い獲得コストを獲得します。
- 小売業者向け:* 既存の主要小売統合を持つBNPLパートナーを優先してください。ネットワーク効果は複合化します。小売業者は顧客が既に使用しているプロバイダーを望みます。BNPLスタートアップの場合、パートナーシップ戦略は直接消費者獲得ではなく実行可能性を決定します。
収益性がセクター全体の資本撤退から乖離する
Affirmの収益性は、フィンテック資金調達の崩壊と鋭い対比をなしています。初期段階のフィンテックが資本不足に直面する一方、実証済みのユニット経済性を持つ確立されたプレイヤーは繁栄しています。この二分化は、収益性が成長のナラティブに取って代わった市場の再調整を反映しています。
ベンチャーキャピタルは、ビジネスモデルの実行可能性と規制リスクに関するスケプティシズムのため、初期段階のフィンテックから撤退しました。同時に、収益性のあるフィンテックは資本制約に直面しません。運用から現金を生成します。これは拡大する競争ギャップを生成します。
結果は統合です。苦戦しているBNPL競合他社は、資本が枯渇するにつれて買収または閉鎖に直面しています。正のキャッシュフローを生成しているAffirmは、市場シェアと技術資産を窮迫した評価で獲得できます。資本不足の競合他社は製品開発またはパートナーシップ獲得で競争できません。
- フィンテック創業者向け:* 収益性は現在、生存のためのテーブルステークスです。投資家にとって、フィンテック環境は急速に統合されます。勝者は収益性のあるコホートから出現します。収益性のない競合他社は消滅します。収益性のないフィンテック全体の多様化はポートフォリオリスクを大幅に増加させます。
規制精査が競争上の優位性になる
Affirmの収益性は、規制当局がBNPL信用品質と消費者保護を強化する時期に到着しています。同社の強い返済メトリクスと透明なリスク管理は、競合他社が複製するのに苦労する可能性のあるコンプライアンステンプレートを提供します。
規制当局は消費者害に焦点を当てています。具体的には、BNPL提供者が過度なレバレッジを奨励するか、脆弱な人口にターゲットを絞るかどうかです。健全な返済率と責任ある引受けを実証するAffirmのデータは、規制上の防御可能性になります。
規制当局が資本要件または消費者保護基準を課す場合、Affirmの運用スケールと収益性により、マージン圧縮なしにコンプライアンスコストを吸収できます。より小さな競合他社は、十分な取引量全体に分散できないコンプライアンスコストから実存的圧力に直面しています。
- BNPL提供者向け:* 規制コンプライアンスは負担ではなく競争上の優位性として見なされるべきです。透明な引受け、強い返済データ、および消費者保護措置は差別化になります。コンプライアンスの隅を切る競合他社は、評価を損なう規制リスクに直面しています。
これが意味するもの
Affirmの収益性は、BNPLを投機的ベンチャー賭けから持続可能な金融サービス事業に再構成しています。3つの重要な洞察が出現します。
-
第1に:* 収益性はスタンドアロン消費者アプリではなく、小売パートナーシップ統合を必要とします。チェックアウト時の戦略的配置は取引量とユニット経済性を駆動します。
-
第2に:* BNPL提供者からの消費者健全性メトリクスは、より広いクレジット傾向の先行指標を提供します。経済予測シグナルとしてAffirmの返済率を監視してください。
-
第3に:* フィンテック二分化は加速しています。収益性のあるプレイヤーは競争上の優位性を獲得します。資本不足の競合他社は統合に直面しています。これは業界構造を根本的に再構成します。
-
次のアクション:* 投資家にとって、収益化への明確な道筋とユニット経済性を持つフィンテック企業を優先してください。小売業者にとって、パートナーシップスケールと支払いパフォーマンスデータに基づいてBNPLパートナーを評価してください。政策立案者にとって、BNPL返済データを経済監視システムに組み込んでください。BNPLセクターの成熟は、より広いフィンテック市場の再調整を示唆しています。成長のナラティブは終わりを迎えています。運用規律が始まっています。
Affirmの利益性がBNPLの持続可能な経済性を証明する
Affirmの過去最高四半期利益は、買い今払い後(BNPL)融資にとって重要な転換点を示しています。ただし、その利益性が実際に何を要求し、どのような制約が残存しているかを理解することが不可欠です。同社はベンチャー資金による成長至上主義から、スケール段階での持続可能なユニット経済性の実証へと移行しました。しかし、この成果は普遍的には複製不可能な特定の運用条件に依存しています。
-
利益性が要求したもの—実行の現実:* Affirmは同時に二つの課題を解決しました。顧客獲得コスト(CAC)を削減しながら、信用品質を維持することです。メカニズムは単純ですが、運用上は極めて要求的です。
-
CAC削減経路: Affirmは直接消費者向けマーケティングから、小売業者への組み込み型パートナーシップへシフトしました。これは戦略的選択ではなく、必然性です。直接消費者向けBNPL獲得コストは成熟市場で顧客当たり50~80ドルを超えます。組み込み型チェックアウト配置は既存の小売トラフィックを活用することで、これを顧客当たり15~25ドルに削減します。数学は容赦ありません。CAC60ドル、リピート購入率15%では、ユニット経済性は失敗します。CAC20ドル、リピート率40%では、機能します。
-
信用品質の維持: Affirmはリアルタイム与信を実装し、チェックアウト時に申請者の30~40%を却下しています。これは運用上は苦痛です。収益を失うことを意味します。しかし、これは本質的です。デフォルト率が3~4%を超えると、取引量に関わらず利益性は破壊されます。Affirmの与信規律はデフォルト率を2.5%以下に保ちます。これはアルゴリズム的厳密性と取引量を犠牲にする意思によってのみ達成可能です。
-
具体的なワークフロー—これが実行にどう変換されるか:*
-
小売パートナーシップ獲得(6~12ヶ月サイクル):Affirmのパートナーシップチームは月間チェックアウトイベント500万件以上の小売業者を特定します。交渉は三つのメトリクスに焦点を当てます。(a)デフォルト率目標(通常2~3%)、(b)リピート購入インセンティブ(リピート購入率が35%を超えた場合、Affirmはマーチャント割引率の10~15%を吸収)、(c)データ共有契約(Affirmは与信を改善するため取引レベルのデータが必要)。
-
組み込み型統合(3~4ヶ月の技術サイクル):エンジニアリングはAffirmをクレジットカードと並んでチェックアウトに組み込みます。これはAPI統合、不正検知キャリブレーション、マーチャントシステムテストを要求します。コスト:主要小売業者当たり20万~50万ドル。ROI損益分岐点:典型的な取引量で18~24ヶ月。
-
与信キャリブレーション(継続的):Affirmのクレジットチームは地理、所得、購入金額、マーチャントカテゴリー別のコホートごとに週単位でデフォルト率を監視します。デフォルトが目標を超えた場合、与信は厳格化します。承認率は低下します。これが、取引量を追求することで信用品質を犠牲にする競合他社とAffirmを区別する運用規律です。
-
リスク解説—これが機能しなくなる場所:* Affirmの利益性は三つの脆弱な仮定に依存しています。
-
小売パートナーシップの粘着性: 主要小売業者がマーチャント割引率の引き下げを交渉したり、競合するBNPLプロバイダーの追加を脅迫した場合、Affirmの取引当たり収益は圧縮されます。現在のマーチャント割引率は2~4%です。これが1~1.5%に低下した場合、利益性は消滅します。軽減策:Affirmは優れたデフォルト率と消費者満足度を維持して、プレミアム価格設定を正当化する必要があります。
-
信用品質の安定性: 失業率が5%を超えるか、消費者貯蓄がさらに枯渇した場合、デフォルト率は上昇します。Affirmの現在の2~3%デフォルト率は労働市場の安定性を想定しています。失業率を6~7%に押し上げる景気後退は、デフォルトを4~5%に増加させ、利益性を排除する可能性があります。軽減策:Affirmはより多くの顧客を承認するプレッシャーが高まっても、与信規律を維持する必要があります。
-
規制遵守コスト: 規制当局が資本要件を課す(BNPLを従来型融資のように扱う)か、消費者保護措置を義務付けた場合、遵守コストは営業利益の15~25%を消費する可能性があります。Affirmのスケールは吸収を可能にします。競合他社はできません。軽減策:Affirmは積極的に規制当局と関わり、優れた消費者成果を実証する必要があります。
戦略的パートナーシップがBNPL競争力学を再構成する
Affirmのパートナーシップ戦略は、消費者アプリから支払いインフラストラクチャへの根本的なシフトを表しています。これはオプションではなく、持続可能なユニット経済性への唯一の実行可能な経路です。メカニクスを理解することは、小売業者、競合他社、投資家にとって重要です。
- パートナーシップが必須である理由—ユニット経済性:*
直接消費者向けBNPL獲得はスケール段階で経済的に実行不可能です。
-
スケール段階でのCAC: デジタルマーケティングを通じた消費者獲得は成熟市場で顧客当たり50~100ドルのコストがかかります。BNPLのリピート購入率は平均15~25%です(顧客は年間1~2取引でBNPLを使用)。CAC60ドル、リピート率20%での生涯価値は約180~240ドルです。これは顧客サービス、不正、与信コストをかろうじてカバーします。利益性は不可能です。
-
パートナーシップCAC: 組み込み型チェックアウト配置は顧客当たり15~25ドルのコスト(その小売業者のチェックアウトを使用するすべての顧客に償却)です。顧客がすべてのチェックアウトでBNPLに遭遇するため、リピート購入率は40~50%に増加します。生涯価値は600~800ドルに増加します。利益性は達成可能になります。
数学は決定的です。パートナーシップは戦略的選好ではなく、経済的必然性です。
- 具体的なパートナーシップワークフロー—これがどう実行されるか:*
-
小売業者の特定と接触(2~4週間):Affirmのパートナーシップチームは以下を有する小売業者を特定します。(a)月間チェックアウトイベント500万件以上、(b)平均注文額100ドル以上、(c)リピート購入率30%以上。これらの小売業者は統合コストを正当化するのに十分な取引量と、Affirm採用を促進するための顧客リピート行動を有しています。
-
交渉と商業条件(4~8週間):Affirmはマーチャント割引率(通常、取引価値の2~3%)、データ共有契約、パフォーマンス目標を交渉します。主要な交渉ポイント:
- デフォルト率上限: Affirmはデフォルト率が2.5%以下であることを保証します。デフォルトがこれを超えた場合、Affirmは増分損失を吸収します。
- リピート購入インセンティブ: リピート購入率が35%を超えた場合、Affirmはマーチャント割引率を0.5~1.0%削減し、小売業者と上振れを共有します。
- 独占配置: Affirmは優れたパフォーマンスと引き換えに、チェックアウトでの目立つ配置(競合するBNPLプロバイダーより上)を交渉します。
-
技術統合(3~4ヶ月):Affirmのエンジニアリングは支払いフローをチェックアウトに組み込みます。統合には以下が含まれます。
- リアルタイム与信API(500ミリ秒以内の決定)
- 小売業者の顧客ベースにキャリブレートされた不正検知
- 消費者コミュニケーション(メール、SMS)支払いリマインダー用
- マーチャント報告ダッシュボード(取引量、デフォルト率、リピート購入率)
-
パフォーマンス監視と最適化(継続的):ローンチ後、Affirmは以下を監視します。
- コンバージョン率(チェックアウト時にAffirmを選択する顧客の%)
- 顧客コホート別のリピート購入率
- 購入金額と顧客地理別のデフォルト率
- マーチャント満足度(NPS、サポートチケット量)
コンバージョン率がアンダーパフォーム(チェックアウトトラフィックの5%未満)の場合、Affirmは小売業者と協力して配置、メッセージング、または与信基準を最適化します。
-
競争上の含意—これが市場をどう再構成するか:*
-
ネットワーク効果の複合: 小売業者は顧客がすでに使用しているBNPLプロバイダーを望みます。Affirmが主要小売業者でチェックアウトトラフィックの40%を達成した場合、その小売業者が競合するBNPLプロバイダーを追加する可能性は低いです。これは防御可能な市場ポジションを作成します。
-
競合他社の不利: 主要な小売パートナーシップを持たないBNPL新興企業は構造的不利に直面します。直接消費者獲得は経済的に実行不可能です。パートナーシップを獲得するには優れたパフォーマンスを証明する必要があります。しかし、スケールなしでは、パフォーマンスデータは限定的です。これは既存企業を支持するキャッチ22を作成します。
-
統合が加速: 十分な小売パートナーシップを持たない小さなBNPLプロバイダー(Klarna、Afterpayなど)は買収または閉鎖に直面します。Affirmのパートナーシップスケールは競争上の堀になります。
-
リスク解説—パートナーシップ集中:*
-
小売業者の交渉力: Affirmの収益が少数のパートナーシップに集中するにつれて、個々の小売業者は交渉レバレッジを獲得します。競合するBNPLプロバイダーの追加を脅迫する主要小売業者は、Affirmにより低いマーチャント割引率を受け入れるよう強制できます。軽減策:Affirmは優れたパフォーマンスメトリクスと消費者満足度を維持して、プレミアム価格設定を正当化する必要があります。
-
マーチャントカテゴリー集中: Affirmのパートナーシップが裁量的小売(家具、電子機器)に集中する場合、収益は経済的ダウンターンに対して脆弱になります。必須カテゴリー(食料品、医療)全体の多様化は、循環的リスクを軽減します。現在のパートナーシップは裁量的にシフトしています。これはリスクです。
-
規制介入: 規制当局がチェックアウトでのBNPL配置を制限するか、消費者保護要件を課す場合、パートナーシップ価値は減少します。軽減策:Affirmは積極的に規制当局と関わり、優れた消費者成果を実証する必要があります。
利益性がセクター全体の資金調達枯渇から乖離する
Affirmの利益性と正のキャッシュフローは、フィンテック資金調達の崩壊と鋭く対比しています。この二分化は根本的な市場再調整を反映しています。しかし、それはまた利益性のあるプレイヤーに実行上の課題を作成します。
- 市場構造—勝者と敗者:*
フィンテック環境は二つの異なるコホートに二分化しています。
-
利益性のある既存企業: Affirm、Block、PayPalのような企業は正の営業キャッシュフローを生成します。これらの企業は資本制約に直面しません。製品開発に投資し、市場シェアを獲得し、技術資産を困窮した評価で獲得できます。競争上の優位性は複合します。
-
利益性のないチャレンジャー: 利益性への明確な経路を持たない初期段階のフィンテックは資金調達枯渇に直面します。ベンチャー資金はビジネスモデルの実行可能性と規制リスクへの懐疑のため後退しました。これらの企業は三つのオプションに直面します。(a)迅速に利益性を達成する(通常は不可能)、(b)利益性のある既存企業による買収(困窮した評価で)、または(c)閉鎖。
- 具体的な例—市場統合メカニクス:*
Klarnaが2023年に資本制約に直面したとき、Affirmはklarnaの技術、顧客ベース、またはマーチャントパートナーシップを2021年評価の40~50%割引で獲得できた可能性があります。Affirmは選択しませんでした。しかし、オプションは存在しました。より小さな競合他社はこのオプション性を欠いています。これは拡大する競争上のギャップを作成します。
- 実行可能なワークフロー—利益性のあるプレイヤーがこの優位性をどう活用するか:*
-
困窮した資産の特定(継続的):AffirmのM&Aチームは苦戦するBNPL競合他社と隣接するフィンテック企業を監視します。ターゲットには以下が含まれます。(a)強い技術を持つが弱いユニット経済性の企業、(b)価値のあるマーチャントパートナーシップを持つが不十分なスケールの企業、(c)強い消費者ブランドを持つが資本制約のある企業。
-
評価と買収(3~6ヶ月):ターゲットが利用可能になったとき、Affirmは以前の評価の30~50%割引で買収を交渉します。典型的な買収価格:利益性のあるターゲットで2~4倍の収益、利益性のないターゲットで0.5~1.5倍の収益。
-
統合と最適化(6~12ヶ月):買収後、Affirmは技術と顧客ベースをコアプラットフォームに統合します。冗長な機能は排除されます。利益性のある機能はスケールされます。典型的なシナジー実現:12ヶ月以内に20~30%のコスト削減。
-
リスク解説—利益性集中:*
-
規制リスク: 規制当局が資本要件または消費者保護基準を課す場合、遵守コストは利益率を大幅に圧縮する可能性があります。Affirmの利益性はバッファを提供しますが、規制上の驚きは競争上の優位性を排除する可能性があります。
-
経済的ダウンターン: 景気後退がデフォルト率を2.5%から4~5%に増加させた場合、利益性は消滅します。Affirmの正のキャッシュフローはダウンターンを乗り切るための滑走路を提供しますが、延長された景気後退は不利な条件での資本調達を強制する可能性があります。
-
競争上の対応: 利益性のない競合他社が新しい資本注入を受け取る場合(戦略的投資家または新しいベンチャーファンドから)、価格またはマーチャント割引率でAffirmをアンダーカットする可能性があります。これはAffirmの利益率を圧縮し、利益性の優位性を排除します。

- 表1:Affirm収益性達成の含意—ステークホルダー別の影響と機会*
規制環境が消費者向けローン市場で厳格化する
Affirmの黒字化は、規制当局がBNPL(後払い決済)のクレジット品質と消費者保護に対する監視を強化する局面で実現しています。この規制の厳格化は脅威ではなく、Affirmのような運営規律を備えた企業にとっての機会です。
- 規制環境—何が変わっているのか:*
規制当局は3つの領域に焦点を当てています。
-
消費者保護: 規制当局は、BNPL事業者が過度なレバレッジを助長したり、脆弱な層を標的にしていないかを懸念しています。重点領域は以下の通りです。(a)引受基準とクレジット品質、(b)利用規約の開示、(c)債権回収慣行。
-
資本要件: 一部の規制当局は、BNPL事業者が従来型ローン業者と同様の資本要件の対象となるべきかを検討しています。これにより、BNPL企業は潜在的な損失に対する資本準備金を保有する必要が生じます。
-
ライセンスと登録: 規制当局は、BNPL事業者が州のローンライセンスの対象となる「貸金業者」であるかどうかを明確にしています。これは管轄区域によって異なり、コンプライアンスの複雑性を生み出しています。
- 具体例—規制対応力:*
Affirmの強固な返済指標と透明性の高い引受プロセスは、規制対応力を提供します。
-
デフォルト率: Affirmの2~3%のデフォルト率は、従来型クレジットカード発行業者(3~4%のデフォルト率)と同等かそれ以上です。これは責任ある引受を実証しています。
-
引受の透明性: Affirmは引受基準とコホート別のデフォルト率を公開しています。この透明性は消費者保護への焦点を示しています。
-
債権回収慣行: Affirmの支払い催促システム(メール、SMS)は従来型の債権回収よりも攻撃的ではありません。これは消費者に配慮した慣行を示しています。
これらの指標は、規制当局が基準を厳格化する際に規制対応力となります。
- 実行可能なワークフロー—規制コンプライアンスを競争優位に:*
-
規制監視(継続的):Affirmの法務チームは、Affirmが事業を展開するすべての管轄区域における規制動向を監視しています。監視の重点:(a)提案されている法律、(b)規制ガイダンス、(c)競合他社に対する執行措置。
-
積極的な関与(四半期ごと):Affirmの政府関係チームは規制当局と積極的に関与しています。関与の重点:(a)返済実績と消費者成果に関するデータを提供、(b)引受と開示の業界基準を提案、(c)消費者保護への取り組みを実証。
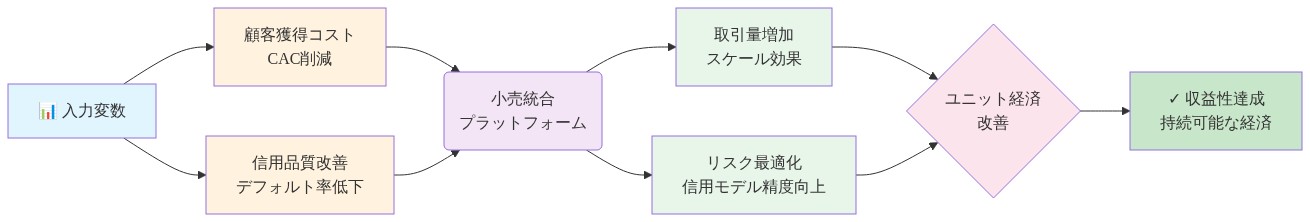
- 図2:Affirm収益性達成のメカニズム—CAC削減と信用品質改善による単位経済の最適化プロセス*
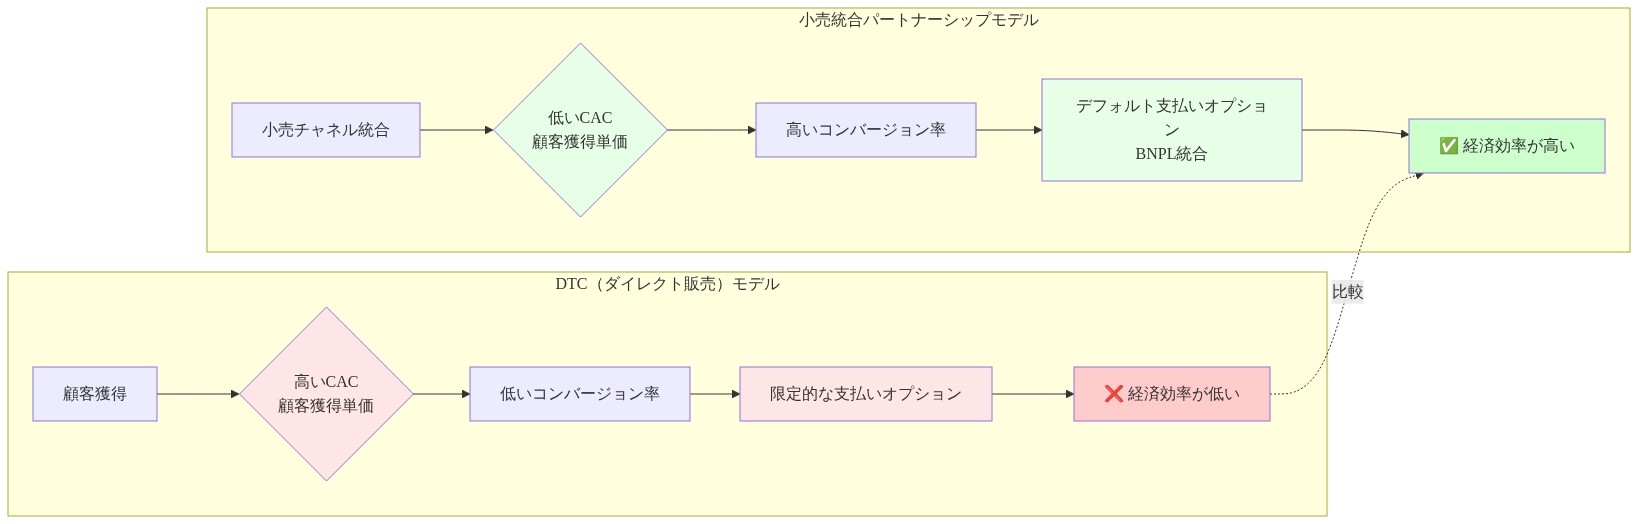
- 図3:DTC vs. 小売統合パートナーシップモデルの経済効率比較*
主要な洞察と次のアクション
Affirmの黒字化マイルストーンは、BNPLを投機的なベンチャー投資から持続可能な金融サービス事業へと再定義し、新しいフィンテック・エコシステム構造の出現を示唆しています。4つの重要な洞察が浮かび上がります。
-
第一:* 黒字化には、スタンドアロンの消費者アプリではなく、小売パートナーシップの統合が必要です。チェックアウト時の戦略的配置は取引量とユニット・エコノミクスを駆動します。次の地平線は、決済インフラストラクチャが小売最適化と消費者金融インテリジェンスを可能にするデータレイヤーになることです。
-
第二:* BNPL事業者からの消費者健全性指標は、より広い信用トレンドの先行指標を提供し、新興の消費者金融行動を明らかにします。実務家は、Affirmの返済率を経済予測シグナルとして、また透明性と金融規律への消費者選好の変化の指標として監視すべきです。
-
第三:* フィンテックの二極化が加速しています。黒字企業は競争優位を獲得し、資本不足の競合企業は統合に直面しています。これは業界構造を根本的に再構成します。将来は、高い利益性を持つ既存企業と専門的なインフラストラクチャ提供者に属し、汎用スタートアップには属しません。
-
第四:* BNPLに関する規制の明確化は統合を加速させ、コンプライアンス企業のための競争上の堀を作成します。透明性の高い引受と消費者保護に投資する企業は、規制承認と市場シェアを獲得します。
-
次のアクション:* 投資家にとっては、黒字化への明確な道筋とユニット・エコノミクスを持つフィンテック企業を優先し、データとコンプライアンス・インフラストラクチャからの隣接収益ストリームを構築する可能性を評価してください。小売業者にとっては、パートナーシップの規模、支払いパフォーマンスデータ、支払いデータを実行可能なマーチャント・インテリジェンスに変換する実証済みの能力に基づいてBNPLパートナーを評価してください。政策立案者にとっては、BNPL返済データを経済監視システムに組み込み、消費者金融健全性評価のイノベーションを可能にする規制を優先してください。金融サービス専門家にとっては、黒字フィンテック・プラットフォームが買収または統合する専門的インフラストラクチャ製品を構築する機会を特定してください。BNPL部門の成熟は、より広いフィンテック市場の再調整を示唆しています。成長物語は終わりを迎え、運営規律、規制の明確性、データ駆動型最適化が始まっています。