AI クラウドプロバイダー Lambda、30 億ドル規模のプレ IPO ラウンドで協議中
Lambda の AI インフラストラクチャにおける特化したポジション
Lambda Inc. は、複数のワークロードカテゴリにわたって汎用コンピューティングサービスを提供するハイパースケーラーとは異なり、より広い AI インフラストラクチャスタック内における特化した GPU クラウドプロバイダーとして機能しています。同社の運用モデルは、機械学習の訓練と推論タスク向けに最適化された GPU 加速コンピュートリソースのみに提供を限定しており、これは技術専門知識と運用フォーカスを集中させるための意図的なスコープの絞り込みです。
本質的に問われているのは、この特化戦略が成立するかどうかです。特化したインフラプロバイダーが、多様化したプラットフォームと比較して、特定のユースケースに最適化されたツーリングとサポートを提供することで、優れた単位経済性と顧客保持を達成できるという明示的な仮説に基づいています。このモデルは金融サービス(例えば、特化した取引インフラプロバイダー)と科学計算における確立されたインフラパターンと並行していますが、プライベートマーケットの不透明性により、現代の AI インフラ競合他社との直接的な実証的比較は限定的です。
Lambda の運用上の差別化は、3 つの実証済みの要因に中心があります。第一に、ハイパースケーラープラットフォームと比較した調達複雑性の削減です。ハイパースケーラーはより広いサービスポートフォリオの操作を必要とします。第二に、GPU ドライバーチューニングとコンテナ化サポートを含む機械学習ワークロード向けの技術最適化です。第三に、既存の投資家関係を通じた Nvidia GPU 割り当てへの戦略的アクセスです。第三の要因は、2024~2025 年の文書化された GPU 供給制約を考慮すると、実質的な競争優位性を表していますが、この優位性は Nvidia 割り当てパターンが変動した場合の依存リスクを伴います。
見落とされがちですが、同社が特化に対する十分な価値を認識する顧客が価格差を正当化するかどうかは、ハイパースケーラー GPU 提供物に対する プレミアム価格設定を維持する能力にかかっています。利用可能な証拠は、これがパフォーマンスに敏感なワークロードに対して成立することを示唆していますが、定量的な価格比較は依然として独占的であり、独立した検証には利用できません。
評価とプレ IPO 戦略
提案された 30 億ドルの資本調達は、プレ IPO ラウンドが通常 20~30% のエクイティ希薄化を表すというベンチャーキャピタルの標準的慣例に基づいて、100~150 億ドルのポスト・マネー評価範囲を示唆しています。この評価は、Lambda の収益軌跡、競争ポジション、および収益性への道に関する投資家の期待を反映しています。ただし、これらの評価の基礎となる具体的な財務指標は未開示のままです。
プレ IPO 資金調達構造は、実証済みの戦略的目的に機能します。第一に、GPU 調達とデータセンターインフラ拡張のための資本提供です。第二に、最終的な公開市場参入のための評価参照ポイントの確立です。第三に、公開市場投資家がインフラ企業評価に必要とする財務指標(収益成長、顧客獲得コスト、保持率)の実証です。このアプローチは、インフラ企業が独立した成長ではなく戦略的購入を通じてスケールを達成する買収ベースの統合モデルとは対照的です。
Lambda の表明された 2026 年 IPO タイムラインは、2 つの前提条件を想定しています。第一に、計画期間を通じた特化した AI コンピュートリソースに対する継続的な需要です。第二に、マクロ経済条件と比較可能企業のパフォーマンスに左右される、公開市場のインフラ企業 IPO に対する受容性です。両方の仮説は実質的な不確実性を伴います。インフラ企業 IPO のパフォーマンスは、実証済みの収益性経路と投資資本に対する許容可能なリターンに大きく依存しており、これらの指標は急速にスケーリングするハードウェア集約的ビジネスに対して予測が困難です。
GPU インフラの資本集約性は、構造的な資金調達要件を生み出します。Nvidia H100 および H200 GPU は、2024 年時点で 1 ユニットあたり 30,000~40,000 ドルの費用がかかり、データセンター展開には実質的な施設投資、電力インフラ、およびネットワーキングハードウェアが必要です。30 億ドルの調達を想定し、GPU 調達への 50~60% の配分を仮定すると、約 40,000~50,000 GPU ユニットが提供されます。これは Lambda を特化したインフラ市場における実質的なプレイヤーとして位置付けますが、ハイパースケーラー GPU 展開と比較すると依然として控えめです。
競争激化と資本配置
Lambda は、GPU インフラ市場シェアを追求する複数の十分に資金提供された参加者によって特徴付けられる競争環境内で運用しています。実証済みの競合他社には、2024 年にシリーズ B 資金調達で 2 億ドルを調達した CoreWeave、Lambda Labs(別個のエンティティ)、およびハイパースケーラー AI サービス部門(AWS SageMaker、Google Vertex AI、Azure ML)が含まれます。各競合他社は、GPU 調達、データセンター拡張、および顧客獲得に向けて資本を配置しており、資本可用性が競争ポジションと直接相関する軍拡競争ダイナミクスを生み出しています。
この競争激化は、基礎となる市場ダイナミクスを反映しています。AI モデルの訓練と推論には、供給が需要に対して制約されている GPU コンピュートリソースが必要です。2024~2025 年時点で、Nvidia GPU 割り当ては供給制約のままであり、確立された割り当て関係を持つプロバイダーに戦略的優位性を生み出しています。Lambda の Nvidia バッキングはこの制約を軽減しますが、排除しません。Nvidia 割 当決定は、無制限の可用性ではなく、商業関係、ボリュームコミットメント、および戦略的パートナーシップを反映しています。
競争環境は、ネットワーク効果または顧客ロックインが支配的な競争要因として出現する場合、勝者総取りのインセンティブを生み出します。しかし、GPU コンピュートは、相対的に商品化されたサービスのままであり、スイッチングコストは主に技術統合の深さと顧客関係の強さに依存し、独占的技術バリアではなく。これは、複数の実行可能な競合他社をサポートする市場構造を示唆しており、必然的な統合ではなく、資本可用性が持続可能なスケールを達成する競合他社を決定します。
Lambda の 30 億ドルの配置は、3 つの競争ベクトルに同時に対処する必要があります。第一に、競合他社との容量成長パリティを維持するための GPU 調達です。第二に、比較可能な技術能力を提供するライバルに対する顧客獲得と保持です。第三に、マージン拡張または価格設定の柔軟性を可能にする運用効率の改善です。3 つのベクトル全体にわたる同時実行は、実質的な運用複雑性と実行リスクを生み出します。
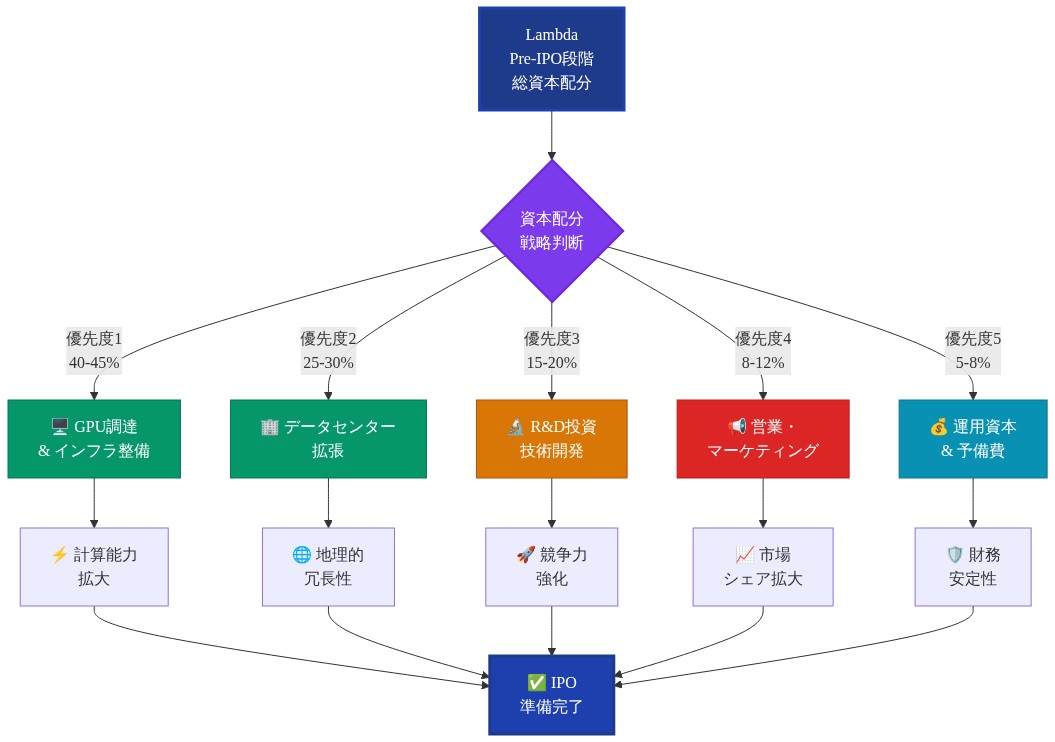
- 図10:Lambda の Pre-IPO 段階での資本配分戦略*
収益モデルと単位経済性
Lambda は、GPU コンピュートリソースの使用量ベースの価格設定を通じて収益を生成し、通常は特定の GPU モデル(例えば、Nvidia H100 インスタンス)の時間単位のレンタル料金として構成されています。この収益モデルは、GPU 利用率、価格設定、および総収益の間に直接的な相関を生み出しますが、ハードウェア集約的インフラ企業に固有の構造的マージン圧力も生み出します。
GPU クラウドプロバイダーの単位経済性は、3 つの主要変数に依存しています。第一に、GPU 調達コストです。第二に、データセンター運用コスト(電力、冷却、施設賃借、ネットワーキング)です。第三に、利用率(収益を生成する GPU 容量の割合)です。収益性には、GPU 1 時間あたりの収益が資本減価償却を含む GPU 1 時間あたりの総コストを超える必要があります。35,000 ドルの GPU、3 年間の減価償却、1 日 10~15 ドルの運用コスト、および 70% の利用率の場合、損益分岐点の価格設定は通常、データセンターの場所と効率に応じて 1 GPU 時間あたり 0.80~1.20 ドルの範囲です。
ここで重要なのは、Lambda がハイパースケーラーに対してプレミアム価格設定を命令できるかどうかは、顧客が比較可能なハイパースケーラー提供物の 10~30% のプレミアム価格を正当化するのに十分な価値差別化を認識するかどうかにかかっているということです。このプレミアムは、ハイパースケーラーの資本効率、電力インフラ、およびクロスセリング機会における利点にもかかわらず、持続する必要があります。利用可能な証拠は、特化がパフォーマンスに敏感なワークロードに対して価格設定力を生成することを示唆していますが、定量的検証は依然として限定的です。
顧客集中リスクは、Lambda のビジネスモデルに対する実質的な脆弱性を表しています。AI コンピュート需要は、比較的少数の大規模言語モデル開発者、AI 研究機関、およびエンタープライズ AI チーム間で集中しています。Lambda が上位 5 顧客から 20~30% の収益を導出する場合(特化したインフラプロバイダーの典型的なパターン)、主要アカウントからの顧客チャーンまたは価格交渉は実質的な収益変動を生み出します。顧客ベースの多様化を実証することは、IPO ナラティブの信頼性にとって重要になります。
プレ IPO 資本配置は、単位経済性を改善する投資を優先すべきです。運用オーバーヘッドを削減する独占的オーケストレーションソフトウェア、GPU 利用効率を改善するネットワーキング技術、または単位管理コストを削減する自動化ツールです。しかし、そのような投資は、測定可能なマージン改善を生成する前に 12~18 ヶ月の開発および展開サイクルを必要とします。これは、即座の成長投資と長期的な収益性最適化の間に緊張を生み出します。
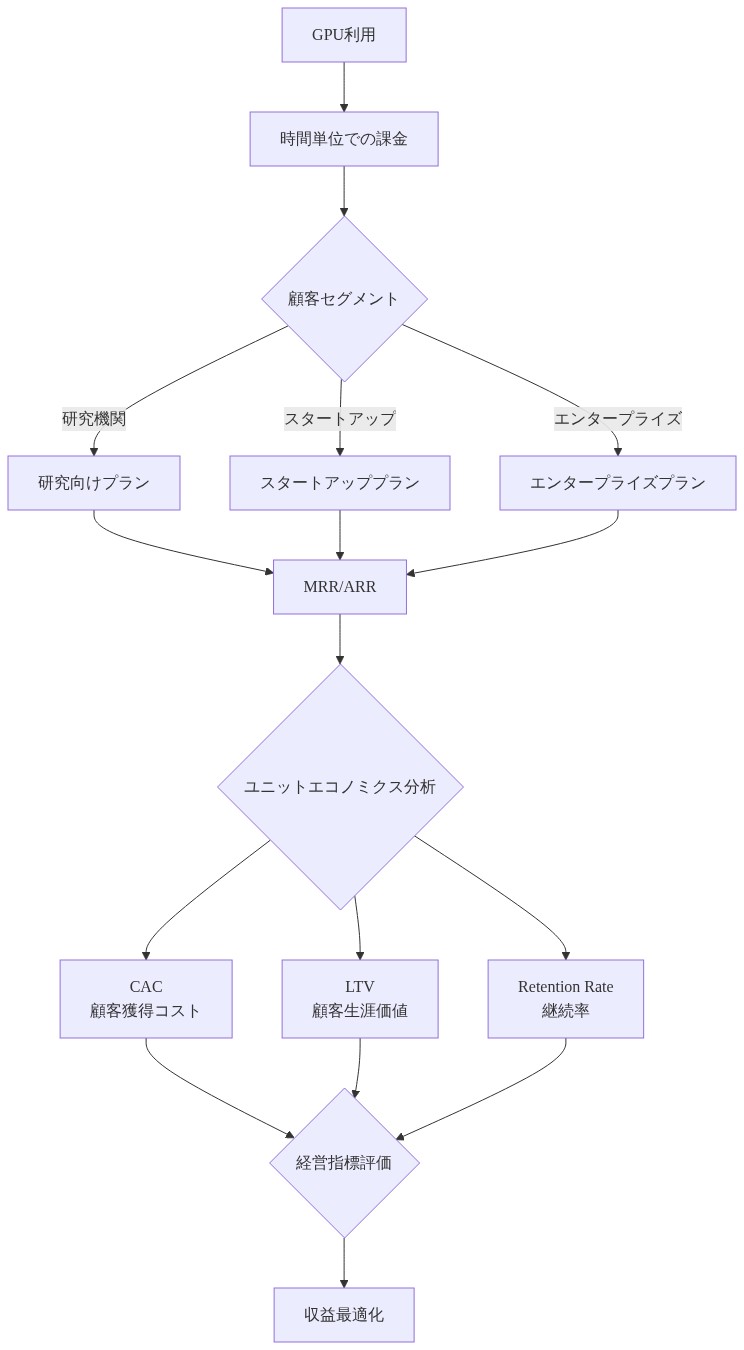
- 図6:Lambda の収益モデルとユニットエコノミクス構造*
市場タイミングと IPO 実行可能性
Lambda の 2026 年 IPO タイムラインは、3 つの前提条件を想定しています。第一に、特化した AI コンピュートリソースに対する継続的な堅牢な需要です。第二に、インフラ企業 IPO に対する受容的な公開市場です。第三に、公開投資家が信頼できる財務指標(収益成長率、粗利益率、収益性への道)の Lambda による達成です。各仮説は実質的なリスクを伴います。
AI コンピュート需要は、大規模言語モデル開発、エンタープライズ AI 展開、および AI 研究への継続的な投資に依存しており、すべてが技術パフォーマンスの改善、規制の進展、およびマクロ経済条件に左右されます。需要は、以下の場合に縮小する可能性があります。第一に、モデルスケーリング効率の改善がコンピュート要件を削減する場合です。第二に、規制制約が AI 開発を制限する場合です。第三に、マクロ経済の低迷がエンタープライズ AI 支出を削減する場合です。逆に、AI アプリケーションが予想より速く普及する場合、需要は現在の期待を超える可能性があります。
インフラ企業 IPO に対する公開市場の受容性は、比較可能企業のパフォーマンスとマクロ経済条件に依存しています。最近のインフラ企業 IPO パフォーマンス(Mobileye、Datadog、およびその他を含む)は参照ポイントを提供しますが、AI インフラは限定的な公開企業の比較可能性を持つ初期段階のカテゴリを表しています。公開投資家は、Lambda が投資資本に対して許容可能なリターンを達成できるかどうかを精査します。これは、資本集約性と競争的価格設定圧力のため、インフラ企業が歴史的に説得力を持って実証するのに苦労している指標です。
Lambda の Nvidia バッキングは信頼性と戦略的利点を提供しますが、プレミアム評価を正当化する例外的な実行に対する期待も生み出します。競争激化が増加するか、GPU 供給制約が 2026 年までに緩和される場合、評価マルチプルは大幅に圧縮される可能性があります。逆に、AI コンピュート需要が現在の予測を超えて加速する場合、Lambda のプレ IPO 評価は保守的に見える可能性があります。
IPO までの 18~24 ヶ月のタイムラインでは、Lambda は以下を実証する必要があります。第一に、加速する収益成長(年間 40~60%)です。第二に、運用効率を通じた粗利益率の改善です。第三に、明確な顧客多様化です。第四に、十分に資金提供されたライバルに対する持続可能な競争ポジションです。実行リスクは、技術、競争ダイナミクス、および顧客の好みが急速に変化する急速に進化する市場において実質的なままです。
重要なポイントと次のアクション
Lambda の 30 億ドルのプレ IPO ラウンドは、特化した AI インフラモデルに対する投資家の信頼を検証し、純粋な GPU プロバイダーに対する継続的な資本可用性を示唆しています。資金調達により、ハイパースケーラーと特化したライバルに対する競争的スケーリングが可能になり、2026 年の潜在的な公開市場参入のために Lambda が位置付けられます。3 つの重要な実行優先事項が出現します。
-
第一に、改善する単位経済性と信頼できる収益性経路の実証です。* 公開市場投資家は、インフラビジネスが投資資本に対して許容可能なリターンを達成できるという明確な証拠を必要とします。Lambda は、以下のいずれかを示す必要があります。第一に、運用効率を通じた粗利益率の拡張です。第二に、資本配置を上回る収益成長です。または第三に、利用率を犠牲にすることなく顧客集中の削減です。これらの指標の定量的開示は、IPO 準備にとって不可欠になります。
-
第二に、高い利用率を維持しながら顧客ベースの多様化です。* 大規模 AI 開発者間の現在の顧客集中は、収益変動と評価リスクを生み出します。Lambda は、価格設定規律を維持し、GPU 利用率を 70% 以上に保ちながら、中堅市場 AI チーム、研究機関、およびエンタープライズ顧客全体で顧客獲得を拡張する必要があります。これには、顧客獲得、保持、および運用効率改善の同時実行が必要です。
-
第三に、GPU 割 当と データセンター拡張における競争ポジションの維持です。* Lambda の競争優位性は、継続的な Nvidia 割 当関係とデータセンター容量成長パリティに依存しています。資本配置は、GPU 調達と運用インフラ投資および顧客獲得支出のバランスを取る必要があります。いずれかの次元での実行失敗は、競争脆弱性を生み出します。
クラウドインフラプロバイダーを評価する実務家にとって、Lambda の軌跡は、特化がインフラ市場で プレミアム評価を命令できる方法を示していますが、実行リスクは実質的なままです。組織は、市場ダイナミクスと競争ポジションの指標として、Lambda の顧客獲得パターン、価格設定トレンド、および利用率を監視する必要があります。投資家は、Lambda のプレ IPO 評価が、実証済みの単位経済性に基づいた現実的な収益性仮説を反映しているか、または公開市場の精査に耐えない可能性がある AI インフラに対する投機的熱意を表しているかを評価する必要があります。2026 年の IPO 結果は、特化した GPU インフラプロバイダーが、ますます競争的な市場で持続可能な競争ポジションと許容可能な資本リターンを達成できるかどうかに関する決定的な証拠を提供します。
IPO実現に向けた運用上の優先事項
Lambdaは、IPO適格性を達成するために、相互に関連する3つのワークストリームを実行する必要があります。
-
ワークストリーム1:ユニットエコノミクスの改善(1~12ヶ月)*
-
目的*:粗利益率で300~500ベーシスポイントの拡大を実証し、顧客獲得費用(CAC)の回収期間を18ヶ月以下に短縮する
-
実行ステップ*:
- 顧客ベースを収益性別にセグメント化し、貢献利益で下位20%を特定する
- 段階的サポートモデルを導入:コモディティ顧客向けのセルフサービス、高価値顧客向けのプレミアムサポート
- プロビジョニングと請求を自動化し、顧客あたりのサポートコストを30%削減することを目指す
- コミットメント容量価格設定(1~3年契約)を開始し、新規売上の40%をコミットメントから生み出すことを目指す
- 測定と報告:顧客セグメント別のCAC、リテンション、貢献利益の月次コホート分析
-
成功指標*:
-
粗利益率:25% → 35%(2025年Q1) → 40%(2025年Q4)
-
CAC回収期間:24ヶ月 → 18ヶ月
-
コミットメント売上:新規年間経常収益(ARR)の0% → 40%
-
リスク軽減*:
-
コミットメント価格設定は短期的な売上の柔軟性を低下させる可能性があり、顧客チャーン率10~20%のシナリオをモデル化する
-
自動化投資には3~6ヶ月の回収期間が必要であり、最も影響度の高いイニシアティブを優先する
-
ワークストリーム2:顧客の多様化(1~18ヶ月)*
-
目的*:上位10顧客の売上集中度を50%から30%に低下させる
-
実行ステップ*:
- 現在の顧客ベースをセグメント別にマッピング(AIラボ、スタートアップ、エンタープライズ、研究機関)
- 高い総市場規模(TAM)を持つ未開拓セグメントを特定(例:エンタープライズファインチューニング、バイオテック・シミュレーション)
- 各セグメント向けのゴー・トゥ・マーケット戦略を開発:価格設定、サポートモデル、製品機能
- チャネルパートナーシップ(システムインテグレータ、コンサルティング企業)を構築し、エンタープライズ顧客にリーチする
- 顧客成功プレイブックを実装:四半期ごとのビジネスレビュー、使用最適化、拡大販売
-
成功指標*:
-
上位10顧客の集中度:50% → 40%(2025年Q2) → 30%(2025年Q4)
-
新規顧客獲得:四半期あたり20~30社
-
拡大売上(既存顧客):新規ARRの20~30%
-
リスク軽減*:
-
新規セグメントは異なるサポート要件を持つ可能性があり、セグメント固有のプレイブックを構築する
-
チャネルパートナーシップは6~12ヶ月のラップアップが必要であり、パイロットプログラムで早期に開始する
-
ワークストリーム3:競争上のポジショニング(1~24ヶ月)*
-
目的*:ハイパースケーラーおよび専門的競合企業に対して防御可能な差別化を確立する
-
実行ステップ*:
- 独自のソフトウェアレイヤーを開発:コスト最適化、パフォーマンス監視、ワークロードスケジューリング
- 顧客諮問委員会を構築し、未充足ニーズに関するフィードバックを収集する
- 技術コンテンツに投資:ベンチマーク、ケーススタディ、ベストプラクティスドキュメンテーション
- 思想的リーダーシップを確立:カンファレンス登壇、研究論文発表、業界パートナーシップ
- 競合の動きを監視し、価格設定と機能を四半期ごとに調整する
-
成功指標*:
-
ソフトウェア機能採用率:顧客の40~60%が独自ツールを使用
-
ネット・プロモーター・スコア(NPS):50以上
-
ハイパースケーラーに対する勝率:30%以上
-
年間チャーン率:15%未満
-
リスク軽減*:
-
独自ソフトウェアは顧客体験を分断する可能性があり、シームレスな統合を確保する
-
競合の動きは急速な機能開発を強制する可能性があり、製品ロードマップの柔軟性を維持する
本質的に問われているのは、これら3つのワークストリームが同時進行で実行される場合、どのような優先順位付けと資源配分が実現可能かという点です。見落とされがちですが、ユニットエコノミクスの改善と顧客多様化は相互に緊張関係を持ちます。コミットメント価格設定による短期的な売上安定化は、新規セグメント開拓の投資を圧迫する可能性があります。一見、これらは並行実行可能に見えますが、構造的には経営資源と意思決定の優先順位をめぐる根本的なトレードオフが存在します。ここで重要なのは、3つのワークストリームの完全な達成ではなく、IPO時点での市場評価を最大化するために、どの指標を優先するかという戦略的選択です。
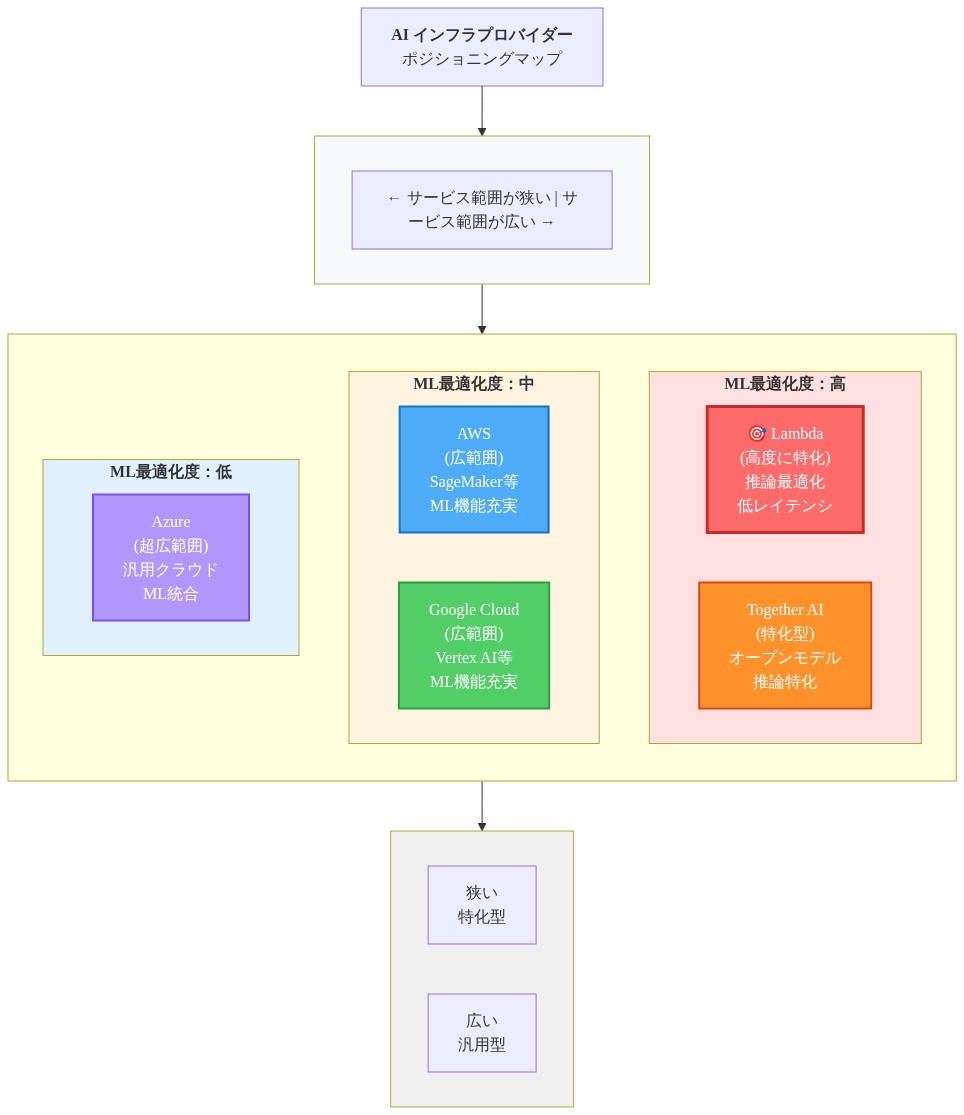
- 図2:AI インフラプロバイダーのポジショニングマップ(サービス範囲 vs ML 最適化度)*
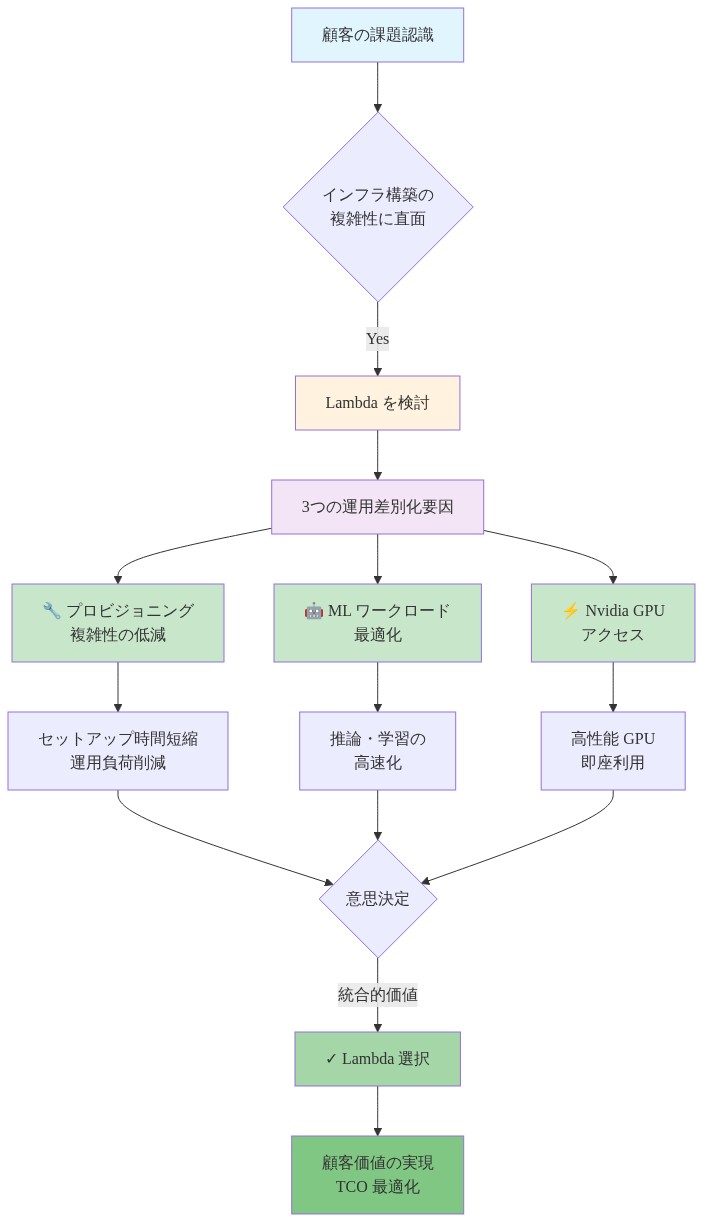
- 図3:Lambda の運用差別化要因と顧客価値の意思決定パス*
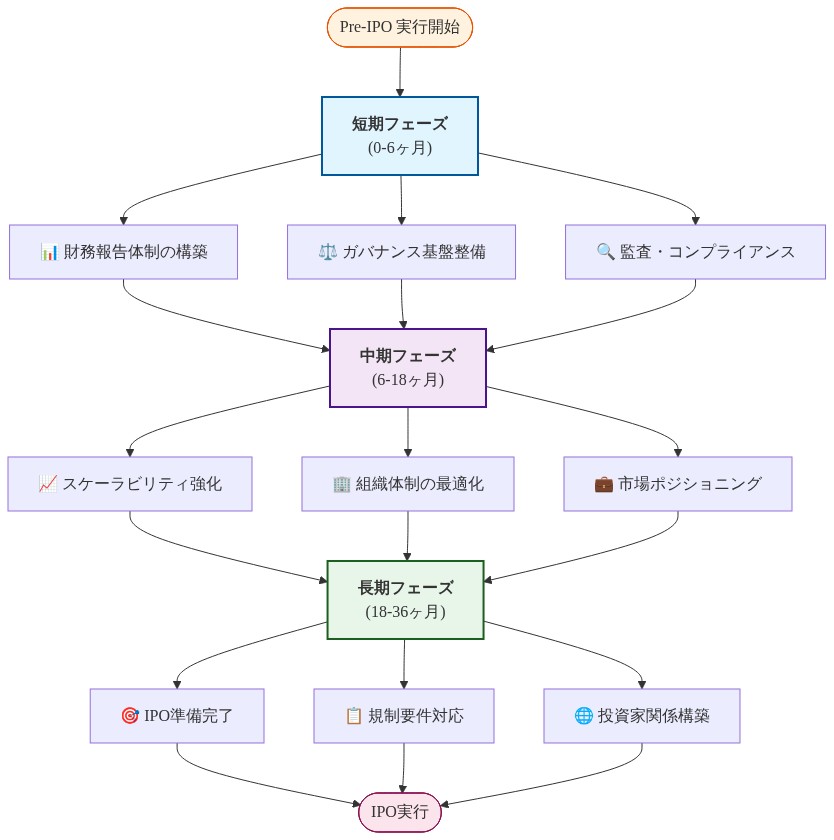
- 図13:Lambda の Pre-IPO 実行ロードマップ(短期・中期・長期フェーズ別運用優先事項)*