HPE売上増加が最高期待に届かず株価下落
期待値ギャップ:成長が十分でない場合
HPEの決算後の株価下落は、よく文書化された市場現象を典型的に示しています。すなわち、売上成長が絶対的には正であっても、すでに株価に織り込まれた前向き評価に達しない場合です。同社は報告期間を通じて売上増加を報告しました。しかし年初来100%を超える上昇局面で買い建てを積み上げた投資家は、正であるものの市場コンセンサス予想を上回らない結果に対して否定的に反応しました。
この乖離は株式評価における確立された原則を反映しています。株価は過去の実績ではなく前向き期待を織り込みます。セキュリティが決算発表前に大幅に上昇した場合、市場は実質的に特定の決算結果を「織り込んでいる」のです。歴史的基準を満たすが織り込まれた期待を下回る結果は、絶対的なパフォーマンスの質に関わらず、評価圧縮をもたらします。
この動きは人工知能システムなどのインフラ依存セクターで特に顕著です。ここでは評価が現在の売上生成ではなく、予想される将来需要からの割引キャッシュフローに基づいています。時間外取引での下落幅(時価総額の測定可能なパーセンテージ低下)は、機関投資家のポジショニングが先行上昇軌跡を正当化するために例外的な四半期決算を必要とするシナリオに集中していたことを示しています。
重要な分析枠組みは以下の通りです。HPEの評価倍率(株価収益率、株価売上高比率、またはエンタープライズバリュー対売上高)は年初来上昇局面で拡大していました。決算報告書はさらなる倍率拡大を正当化しませんでした。これが基礎事業の悪化とは無関係に、株価下落の主要な推進要因として倍率圧縮をもたらしました。
文脈における売上パフォーマンス:数字の解析
HPEの報告売上数字は、基礎的なパフォーマンス品質を評価するために事業セグメント別に分解する必要があります。連結売上は前年同期比で増加しましたが、セグメント別分析は同社ポートフォリオ全体で差別的なパフォーマンスを明らかにします。従来のコンピュートおよびストレージインフラ、エッジコンピューティングシステム、高性能コンピューティング(HPC)プラットフォームはそれぞれ異なる成長軌跡を示しました。
AIサーバーおよびネットワークインフラストラクチャセグメント(人工知能資本支出に対する市場熱意を考慮した投資家注目の焦点)は重要なパフォーマンス指標を表しています。このセグメントの成長率と株価上昇局面で形成されたアナリストコンセンサス予想との比較は、HPEが拡大するAIインフラ市場内でシェアを獲得しているか喪失しているかを決定します。
逐次売上分析(四半期対四半期比較)は追加的な診断価値を提供します。逐次成長が先行四半期に対して減速した場合、これは季節的需要パターンまたは事業勢いの悪化を示唆しています。前年同期比較は絶対成長を評価するのに有用ですが、競争圧力の出現または顧客躊躇を示す四半期対四半期トレンドを隠蔽する可能性があります。
「期待を逃した成長」と「逐次成長が減速した成長」の分析的区別は重要です。前者は評価ミスアライメントを示します。後者は運用悪化を示唆しています。利用可能な証拠は、どの動きが市場反応を駆動したかを明確にすべきです。
競争力学:HPEが相応のシェアを獲得できない理由
HPEの不足はNvidiaが活用している広範なAIインフラブームの最中に発生し、爆発的な市場拡大の相応のシェアをHPEが獲得できない理由について緊急の疑問を提起しています。競争環境は劇的に激化しています。ハイパースケーラーはカスタムシリコンを構築しています。デルテクノロジーズは企業展開を積極的に追求しています。専門ベンダーは目的別ソリューションを提供しています。
システムインテグレーターおよびサーバー製造業者としてのHPEのポジショニングは、チップサプライヤーとの強い関係またはより説得力のあるソフトウェア統合ストーリーを持つプレイヤーとの直接競争に置きます。ガイダンスを上回りながら市場リーダーシップを維持するベンダーとは異なり、HPEは好適な市場条件を上回るパフォーマンスに変換するのに苦労しています。
同社のGreenLakeクラウドサービスプラットフォームは消費ベースのモデルを通じた差別化を試みていますが、採用率と売上貢献は重要な指標のままです。根本的な質問は以下の通りです。HPEは競合他社との取引を失っているのか、それとも企業AI支出が予想されたより少ないベンダーに集中しているのか。この区別はHPEが実行上の課題に直面しているか、構造的市場逆風に直面しているかを決定します。
投資優先事項と利益率圧力
HPEは近期利益率配信と、AIインフラ市場における中期的競争ポジショニングに必要な戦略的投資の間の文書化された資本配分緊張に直面しています。この動きは急速な市場転換期における他のテクノロジーインフラストラクチャベンダーで観察された競争圧力と並行しています。
同社は以下に資本を配分する必要があります。
- 次世代システムの研究開発
- 半導体製造業者とのパートナーシップ(供給確保と共同設計能力のため)
- ソフトウェアおよびサービス能力(商品ハードウェア競合他社との差別化のため)
- 企業AI展開機会を獲得するためのゴートゥーマーケット拡大
これらの投資は近期報告期間の粗利益率と営業利益率に直接的な影響を持ちます。利益率圧縮を通じて達成された売上成長(割引、顧客獲得コスト増加、またはR&D支出増加を問わず)は評価拡大を正当化しません。投資家は単なる売上成長ではなく、利益成長と投下資本利益率を評価します。
市場の否定的反応は経営陣の資本配分決定に対する投資家懐疑を示唆しています。具体的には、投資家はHPEの投資水準が以下であるかどうかを疑問視する可能性があります。
- より資本力のある競合他社に対する競争ポジションを維持するのに十分か
- 近期売上生成と利益率配信に対して過度か
- 不確実な投資利益率を持つイニシアティブに向けられているか
これらの競争目標間の緊張は上昇した評価倍率を考慮して激化しています。低い評価倍率では、投資家は成長投資と引き換えに近期利益率圧力を許容します。上昇した倍率では、投資家は成長加速と利益率拡大の両方を要求します。
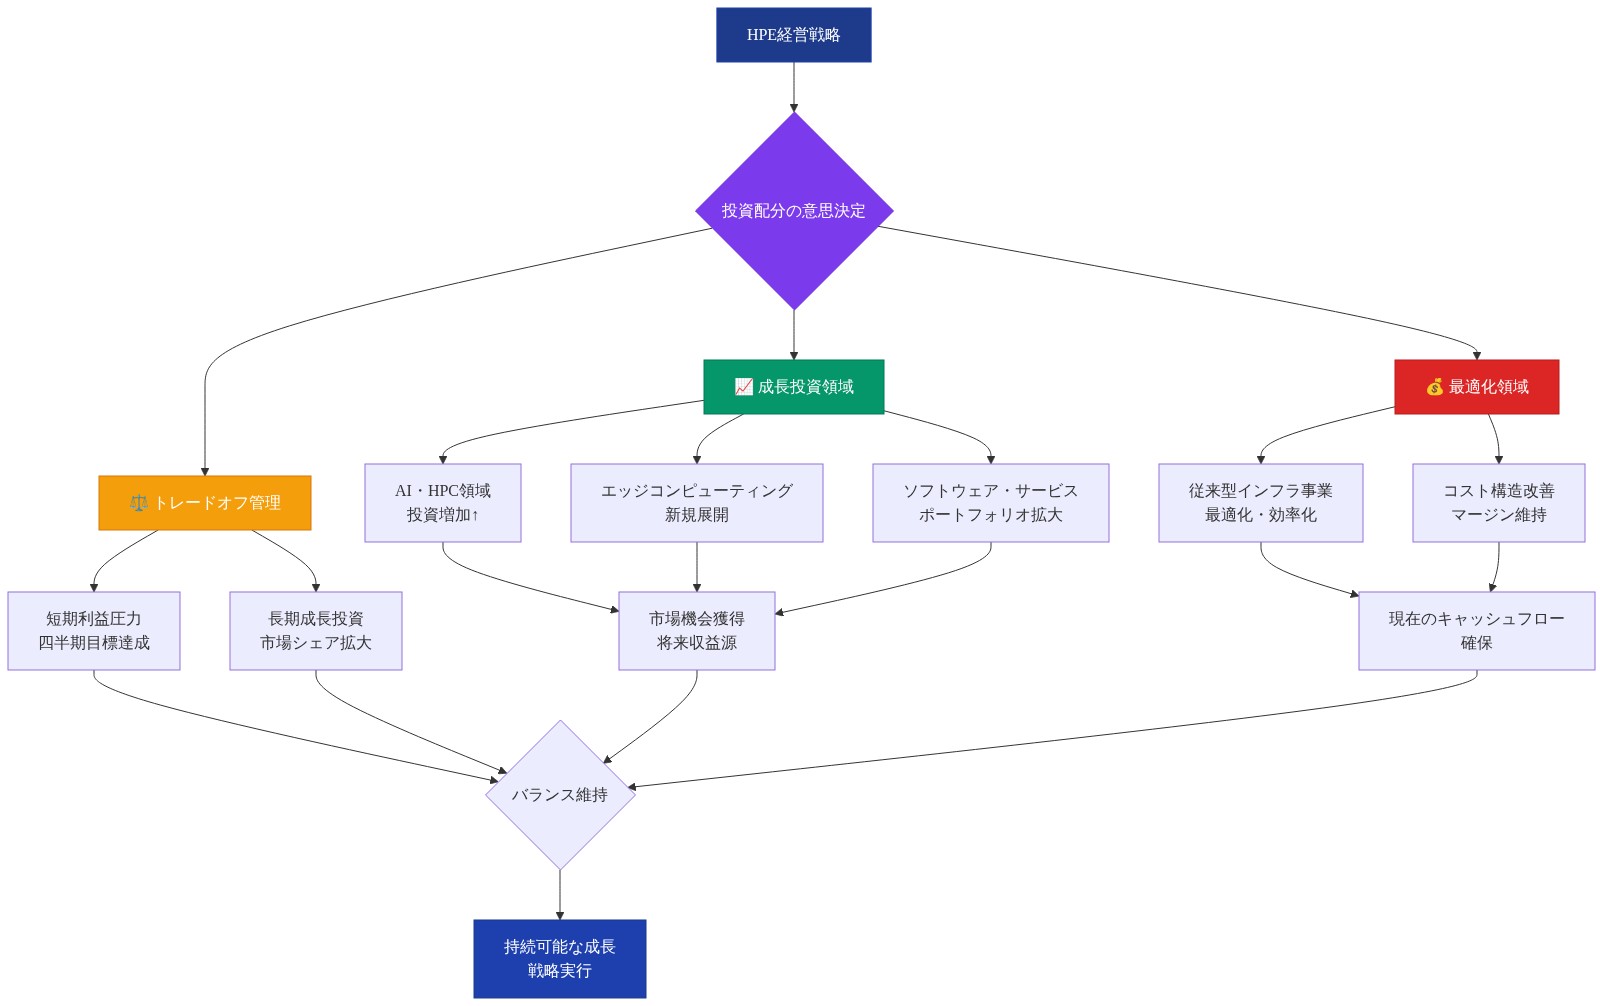
- 図9:HPE戦略的投資配分と利益圧力のトレードオフ構造(出典:HPE投資家向け資料・経営方針)*
前向きガイダンス:真の失望
HPEの前向きガイダンスは現在の結果よりも市場の否定的反応を駆動した可能性があります。投資家は現在のパフォーマンスと同じくらい来期の予測を精査します。ガイダンスが保守的であったか、AIインフラ追い風を考慮して投資家が期待した加速を示さなかった場合、これは正の絶対成長にもかかわらず株価下落を説明します。
経営陣のパイプライン開発、顧客エンゲージメント、予想される受注流に関するコメンタリーは事業勢いについて重要な信号を提供します。大規模なAI展開プロジェクトは長期の販売サイクルを伴います。将来四半期への可視性は上昇した期待を満たすことへの信頼に直接影響します。
販売サイクルの長期化、顧客躊躇、またはパイプラインでの競争的置き換えの兆候は、AIインフラ支出に対する好適なマクロ環境を考慮して特に懸念されるでしょう。前向きガイダンスは最終的に、この四半期が一時的な不足を表しているか、事業勢いの悪化を示唆しているかを決定します。
評価再調整と次に来るもの
100%を超える年初来上昇は、エラーの余地が最小限の評価を作成しました。決算後の下落は投資家がHPEの成長軌跡に対して受け入れる倍率の再調整を表しています。株価上昇を駆動したモメンタム投資家はポジションを再評価し、潜在的により広いリスク低減をもたらしています。
ファンダメンタル投資家にとって、質問は決算後の評価が機会を提示するか、それでも競争ポジショニングについての不当な楽観主義を反映しているかになります。市場の反応はまた、AIインフラ支出がベンダー全体で民主化するか勝者に集中するか、HPEが潜在的に除外されるかについての広範な懸念を反映しています。
前方の真の試験は以下の通りです。HPEは来期の成長を加速させて現在の評価水準を正当化できるか、それとも市場は最終的に構造的競争課題を認識したか。答えはこの下落が買い機会を表しているか、より長い再価格設定の開始を表しているかを決定します。
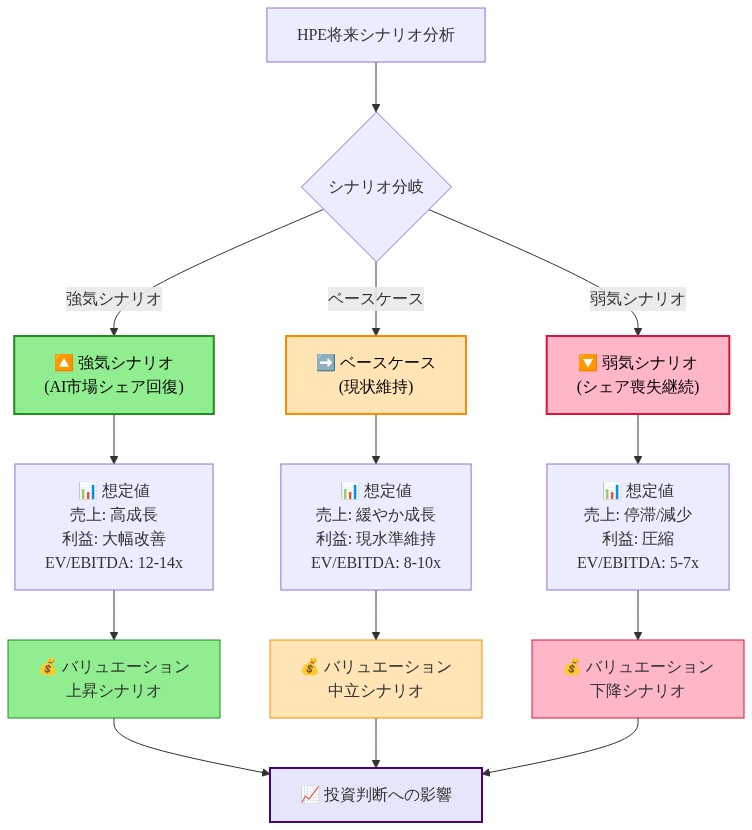
- 図13:HPE将来シナリオ分析と想定バリュエーション(出典:アナリスト予想・シナリオ分析)*
前向きガイダンス:主要な評価推進要因
HPEの後続四半期に対する前向きガイダンスは、決算後の株価下落の重要な推進要因を構成した可能性があります。株式市場はセキュリティを割引将来キャッシュフローに基づいて価格付けします。現在の四半期結果は主に将来四半期の期待を知らせる限りにおいて重要です。
前向きガイダンスは複数の重要な指標を包含します。
- 後続四半期および完全会計年度の売上成長期待
- 製品ミックス、価格設定動き、および製造コストを反映した粗利益率軌跡
- 営業利益率および自由キャッシュフロー予測
- 資本支出計画と将来利益率への影響
パイプライン開発、顧客エンゲージメントパターン、および予想される受注流に関する経営陣コメンタリーは事業勢いについて重要な信号を提供します。AIインフラ展開は通常、初期エンゲージメントから展開まで6~18ヶ月の長期販売サイクルを伴います。パイプライン可視性は将来売上生成の重要な指標です。
AIインフラ支出に対する好適なマクロ経済条件を考慮して、以下のいずれかの兆候は特に懸念されるでしょう。
- 歴史的先例に対する販売サイクルの長期化
- 顧客躊躇またはバジェット遅延の増加
- 販売パイプラインでの競争的置き換え
- 特定の競合他社に対する勝率低下
逆に、加速する成長、拡大する利益率、または改善された競争ポジショニングを示すガイダンスは、決算前水準以上の評価倍率をサポートするでしょう。市場の反応はそのような安心感を提供するのにガイダンスが失敗したことを示唆しています。
評価再調整と前向き影響
HPEの100%を超える年初来上昇は、株価が実質的な前向き利益成長期待を組み込んだ評価構造を作成しました。この評価構造はエラーの最小限の余地を残しました。コンセンサス期待を超えない決算結果は倍率圧縮をもたらすでしょう。
決算後の株価下落は投資家がHPEの実証された成長軌跡と競争ポジショニングに対して受け入れる評価倍率の再調整を表しています。この再調整は2つの可能な分析的結論を反映しています。
-
モメンタム駆動評価修正:ファンダメンタル分析ではなく前向き期待に基づいて上昇局面でポジションを蓄積した投資家はポジションを再評価し、ファンダメンタル悪化とは無関係に技術的売却圧力をもたらしています。
-
ファンダメンタル競争再評価:投資家はAIインフラ市場でのHPEの競争ポジショニングについて下向きに評価を改訂しており、同社がシェアを失っているか、AI支出成長の相応のシェアを獲得できていないという懸念を反映しています。
これらの動きの区別は前向き投資決定にとって重要です。モメンタム駆動修正はしばしばファンダメンタル投資家に買い機会を作成します。競争再評価は改善に長期を要する構造的課題を示す可能性があります。
ファンダメンタル投資家にとって、重要な分析的質問は以下の通りです。HPEの決算後の評価倍率は競争ポジショニングについての正当な懐疑を反映しているか、それとも機会を作成する過度な修正を表しているか。この評価は以下の詳細分析を要求します。
- 競合他社に対するAIインフラにおけるHPEの市場シェアトレンド
- 顧客勝敗率と競争的置き換えパターン
- 粗利益率トレンドと価格設定力
- 成長投資に対する投下資本利益率
市場の前向き試験は以下の通りです。HPEは後続四半期で売上成長を加速させて現在の評価水準を正当化できるか、それとも同社は投資家が競争ポジショニングを再評価する中で倍率圧縮の長期に直面するか。答えは、この下落が一時的な修正を表しているか、構造的競争課題を反映した長期再価格設定サイクルの開始を表しているかを決定します。
期待値ギャップ:成長が変革の基礎となる場合
HPEの決算後の株価変動は単純な評価不足以上のものを明らかにしています。それは市場が根本的な業界再構築を進む企業の価格設定に苦労していることを露呈させています。はい、同社は投資家が加速を期待してポジショニングした人々を失望させたにもかかわらず、堅実な売上成長を配信しました。しかしこの見かけの乖離は実は、より深い何かを示唆しています。私たちはエンタープライズインフラストラクチャ企業がAI駆動コンピュート革命を獲得するために進化する必要がある方法を価格設定する方法の初期段階を目撃しています。
100%を超える年初来上昇は不合理な熱狂ではありませんでした。それはHPEがAIインフラ拡散、エッジコンピューティング拡大、および資本支出から消費ベースモデルへのシフトという3つの止められない力の交差点に位置しているという本物の認識を反映していました。市場の後続修正はこの論文の拒否ではありません。それはHPEがこの変革が要求する速度とスケールで実行できることを証明することを要求する再調整です。
この動きはエンタープライズテクノロジー賭けを評価する知識労働者にとって有益です。「期待値ギャップ」は実は可視性ギャップです。HPEの遺産と資産を持つ企業が歴史的基準で強いが出現する機会に不十分な成長を報告する場合、市場は本質的に以下を尋ねています。あなたは十分な速度で変革していますか。 この質問は重要です。なぜなら、それはエンタープライズインフラストラクチャセクター全体に適用されるからです。昨日のペースで単に成長する企業は、絶対的なパフォーマンスに関わらず失望させるでしょう。勝者は明日の市場構造に成長する企業になるでしょう。
収益パフォーマンスの文脈的解釈:数字に隠された信号
HPEの売上数字は、転換期にある企業の姿を物語っています。転換期は本質的に不均等です。同社は全セグメントで拡大を示しましたが、AI関連インフラストラクチャの成長率は、市場が織り込んでいた期待ほど急加速していません。これは失望というより、市場採用速度についてのデータポイントとして捉えるべきです。
実際に起きていることを考えてみます。エンタープライズ顧客はAIインフラストラクチャを前例のない規模で導入しているのに、HPEの成長率が示唆しているのは、(1)採用がコンセンサスより段階的である、(2)顧客が購買をより少ない数のベンダーに集約している、または(3)HPEが特定の高価値セグメントで競争力を失っている、のいずれかです。各シナリオは企業の戦略的方向性に異なる含意をもたらします。
本質的に重要なのは、売上成長だけでは真の競争戦を隠蔽するということです。問われているのは、その売上がどこから生じているのか、そしてどのようなマージンプロファイルを持つのかです。HPEの成長が低マージンのコモディティセグメントに集中し、高価値のAIインフラストラクチャ案件を競合に失っているなら、ヘッドラインの数字は構造的悪化を覆い隠しています。逆に、成長がGreenLakeのような高価値の従量課金型サービスへの意図的な再ポジショニングを反映しているなら、現在の売上は将来の利益性拡大を過小評価しているかもしれません。
市場の反応は、投資家がHPEが最も重要な戦いに勝っていると確信していないことを示唆しています。これは同社に対し、成長の規模ではなく、追求している成長の種類を中心に物語を再構築する機会を生み出します。
競争ダイナミクス:既存大手と専門企業の間の空白地帯
HPEの競争上の課題は、より優れた企業に負けているのではなく、AIインフラストラクチャ市場が汎用性よりも専門化を報酬する方向で分断されているということです。Nvidiaはチップを支配しています。ハイパースケーラーはカスタムシリコンを構築しています。Dellはエンタープライズ関係を追求しています。スタートアップは目的特化型ソリューションを提供しています。多角化したシステムズインテグレーターはどこで競争するのでしょうか。
この分断は予期しない機会を生み出します。HPEのポジションが弱体化したと見なすのではなく、複数のインフレクションポイントに同時に位置していると考えてください。同社は以下の領域で事業を展開しています。
- エンタープライズAI導入(顧客がコンポーネントではなく統合を必要とする領域)
- エッジコンピューティング(分散推論が新しいアーキテクチャを要求する領域)
- 高性能コンピューティング(科学計算とAIが収束する領域)
- 従量課金型インフラストラクチャ(GreenLakeが根本的に異なるビジネスモデルを表現する領域)
市場の失望は、HPEがこれらのベクトルのどれを優先するのか、そして経営陣が複数の変革フロント全体で同時に実行できるかについての不確実性を反映しています。これは実際のところ、同社の隠れた優位性です。ほとんどの競合企業は1つを選ぶことを余儀なくされています。HPEの課題は、焦点を散漫にすることなく複数の領域で勝つことができることを証明することです。
真の競争上の問いは、HPEが専門企業に各領域で負けるかどうかではありません。HPEが、マルチベンダーAIインフラストラクチャの複雑性をナビゲートするエンタープライズ企業にとって、統合企業の選択肢になれるかどうかです。これは全く異なる競争ゲームであり、HPEのレガシー関係とシステムズ専門知識が防御可能な優位性を生み出す領域です。
投資優先事項とマージン圧力:制約ではなく戦略的選択
HPEは、AI時代のあらゆるインフラストラクチャ企業と同じ資本配分上の課題に直面しています。将来の能力に積極的に投資するか、現在の利益性を最適化するかです。市場は失望した結果を、同社が両方に失敗している証拠と解釈しました。より寛容な読み方をするなら、HPEは18~36ヶ月でのみ報酬を得る意図的なトレードオフを行っているということです。
Alibabaのai支出急増やPalo Alto Networksのセキュリティプラットフォーム投資によるマージン圧縮との類似性を考えてみてください。これらは失敗ではなく、現在の四半期指標では捉えられない戦略的賭けです。HPEの次世代システムアーキテクチャ、AIソフトウェア能力、GreenLake拡張への投資は、同様の長期的ポジショニングを表しています。
投資家にとって重要な問いは、HPEが正しい能力に投資しているかどうかです。投資しているかどうかではなく。同社の専有AI加速器、ソフトウェア定義インフラストラクチャ、エッジAIプラットフォームへのR&D支出は、今後24ヶ月の市場進化に応じて、先見の明があるか無駄かのいずれかが判明します。
これは興味深い非対称性を生み出します。HPEの投資が正しければ、同社はプレミアム評価を正当化する競争上の堀を構築したことになります。投資が間違っていれば、同社はコモディティ化するインフラストラクチャに資本を浪費したことになります。市場の否定的反応は、この二者択一の結果不確実性を反映しています。投資家は経営陣が正しい賭けをしていることに確信を持っていません。
フォワードガイダンス:最も重要な可視性の問題
株価の下落は、投資家が期待した加速を投影できなかったフォワードガイダンスに中心があったと考えられます。しかし、ここで物語が反転します。弱気な近期ガイダンスは、実際には市場が予想していたのとは異なる成長ベクトルに対する経営陣の確信を示唆しているかもしれません。
HPEのガイダンスが近期の保守的な投影を反映しながら、GreenLake採用、エッジAI導入、またはカスタムシリコンパートナーシップへの確信を示唆しているなら、同社は本質的に「短期的な売上成長を追求することで持続可能な競争優位性の構築を損なうことはしない」と述べています。これはモメンタム投資家を失望させるとしても、成熟した戦略的姿勢です。
前向きに見るべき真の問いは、HPEのパイプラインが顧客行動について何を明かしているかです。エンタープライズ企業はAIインフラストラクチャ購買を集約していますか。評価サイクルを延長していますか。従量課金型モデルへシフトしていますか。これらのパイプライン信号は、絶対的な売上投影よりもはるかに重要です。なぜなら、HPEが現在の市場段階ではなく、市場発展の次の段階に対してポジショニングされているかどうかを明かすからです。
顧客エンゲージメントパターン、案件速度、競争的置き換えに関する経営陣のコメントが、この四半期が一時的なつまずきなのか、構造的ポジショニング上の課題の証拠なのかを判断します。市場の役割はこれらのシナリオを区別することです。HPEの役割は、実際に起きていることについて明確性を提供することです。
バリュエーション再調整:再価格設定の中の機会
年初来100%以上のゲインは、複数のビジネスラインにわたる近完全な実行を織り込んだバリュエーションを生み出しました。これはあらゆる企業にとって、特にHPEほど多くの構造的変化をナビゲートしている企業にとって非現実的なハードルです。決算後の下落は、市場が実行リスクについてより現実的な仮定に戻ることを表しています。
しかし、ここに戦略的機会があります。再価格設定は、HPEが期待値をリセットし、その後それを体系的に上回る余地を生み出します。株価下落を失敗と見なすのではなく、市場が提供する機会として、より達成可能なターゲットに対する規律ある実行を通じて信頼性を再構築する機会として考えてください。
AIインフラストラクチャ転換で成功する企業は、最も多くを約束した企業ではなく、明確に伝えられた計画に対して一貫して実行した企業です。HPEは今、その企業になる機会を得ています。市場は本質的に、期待値を低下させ、その後それを体系的に上回る許可を同社に与えました。
HPEを戦略的パートナーまたは投資として評価する知識労働者にとって、この再価格設定の瞬間が重要なのは、市場がハイプから実質を分離していることを示唆しているからです。現在の四半期パフォーマンスが実行失敗ではなく意図的な戦略的選択を反映している理由を明確に説明できる企業は、単に加速を約束する企業よりも速く投資家の信頼を再構築します。
より大きな物語:インフラストラクチャ変革には忍耐が必要
HPEの決算ミスとその後の株価下落は、より大きなパターンの中に適合します。市場は、インフラストラクチャ変革が滑らかな指数曲線に従わないことを学んでいます。それはS字曲線に従い、初期段階は不均等な採用、競争的統合、戦略的再ポジショニングによって特徴付けられます。
この環境で勝つ企業は、1年目に最も速く成長する企業ではありません。正しい能力を構築し、正しいパートナーシップを確立し、複数の新興トレンドの交差点に自らをポジショニングする企業です。HPEの課題であり機会は、それが正確にそれを行っていることを証明することです。
市場は最終的にこのポジショニングに報酬を与えるでしょう。しかし、その前に、HPEは一貫した実行を通じて、その戦略的選択が正しいことを実証する必要があります。現在の再価格設定は物語の終わりではなく、実行が約束よりも重要である次の章の始まりです。
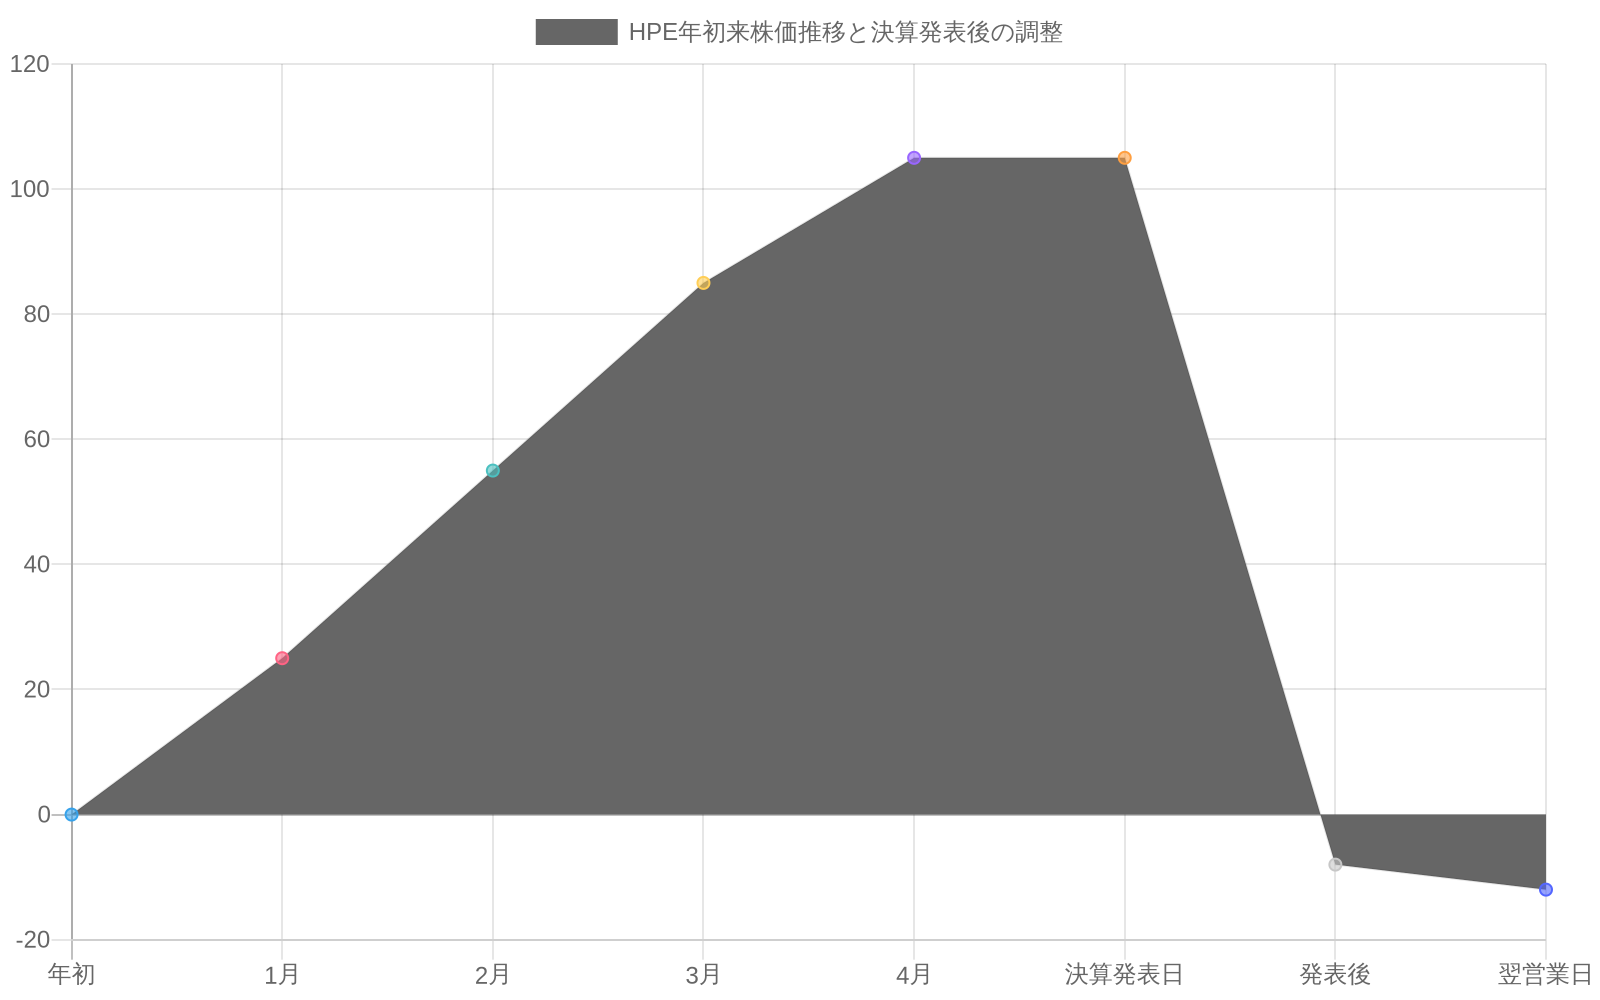
- 図2:HPE年初来株価推移と決算発表後の調整(出典:HPE投資家向け情報・市場データ)*
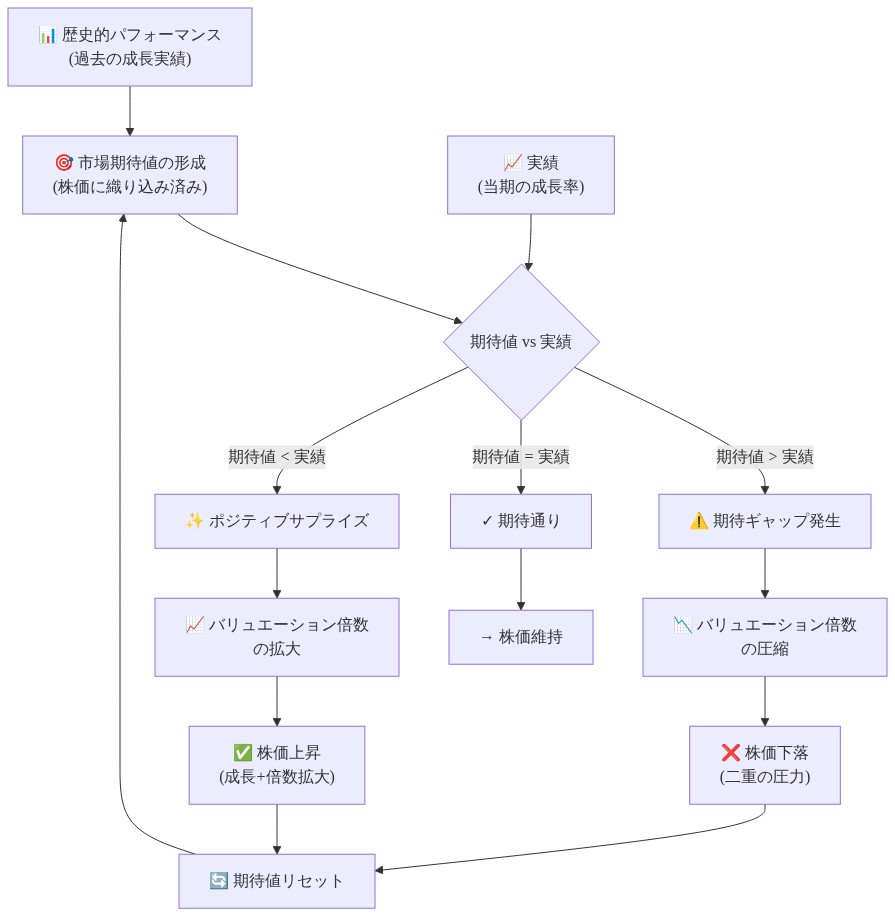
- 図3:バリュエーション圧縮メカニズム—期待値と実績のギャップが株価に与える影響*