Instagramのフィードに流れてくる広告は、どれもAIモデルが選んだものだ。Facebookが次に見せる動画も同じである。
Metaはいま投資家に向けて、そうしたモデルが成果を上げていると伝えている。だからAIにもっとお金をかける、という話だ。
マーク・ザッカーバーグ氏(Mark Zuckerberg)が株主に送った最新のメッセージは、ぐるりと輪になっている。AIはうまくいっている。だからAIの予算を増やす、という理屈だ。
この主張には確かな裏付けがある。ただ、Metaがほのめかすほど広い範囲までは届いていない。
実証済みの見返りは広告事業から生まれている。一方で、ふくらむ請求書の理由づけには、まだ成果の出ていないフロンティアモデル(最先端の大型AIモデル)が使われることが増えている。
この記事のポイント
- MetaのAIが稼いでいるはっきりした証拠は広告にある。並べ方やおすすめが良くなり、利用時間も延びた。
- 新しいAI製品やフロンティアモデルへの投資は根拠が弱い。売上と結びつけるのも難しい。
- 支出の総額は業界並みだ。ただ、設備を自前で持ち、余りを貸すクラウド事業もないため、リスクは高い。市場が認めるのは広告が伸びる間だけだ。
ザッカーバーグ氏の主張「AIへの賭けはもう元を取っている」
ザッカーバーグ氏は、AIへの支出を、その前のメタバースへの支出とは別物として見てほしいと考えている。彼の説明では、Reality Labsは時間のかかる賭けだった。AIはすでに結果を出している、というわけだ。
Meta Platforms Inc.は何年も、設備投資で批判を浴びてきた。はっきりした見返りより先に、支出だけが走っているように見えたからだ。
最初はメタバース、次はAIのための設備づくりだった。新しいメッセージは、この2つを切り離そうとしている。
1つに束ねられた2つの主張
この売り込みは、実は2つの主張でできている。それぞれ根拠の種類が違うので、1つずつ見ていくと分かりやすい。
- すでに起きたこと:Metaによれば、AIでFacebook・Instagram・Threadsの広告の並べ方(ランキング)とおすすめが良くなり、利用時間も延びた。どれも測れる結果で、Metaの売上の大半を稼ぐ事業に表れている。
- Metaが次に望むこと:経営陣は、こうした成果で設備投資をさらに増やす資格を得たと主張している。データセンター・半導体・電力・研究者を増やすということだ。
投資家に受け入れてほしい「輪」
2つを合わせると、稼いだお金をまた投資に回すサイクルになる。Metaの説明に沿って、手順を並べるとこうなる。
- AIモデルが、主力アプリの広告ターゲティング、ランキング、おすすめを改善する。
- ターゲティングが良くなれば、広告の成果(コンバージョン)と広告単価が上がるはずだ。おすすめが良くなれば、利用時間が延びるはずだ。
- その売上で、計算能力とモデル研究にさらにお金を回す。
- 計算能力が増えるとモデルが良くなり、1にもどる。
- やがて同じモデルが、アシスタント、エージェント、スマートグラスなどの新製品を動かす。
この見せ方の影響は大きい。際限がなさそうに見えた支出が、規律あるものに見えてくる。
Metaは、大きな未来に賭けてくれと頼んでいるわけではない。いまの事業がすでに生んでいる見返りを指さしているのだ。
輪の切れ目はどこにあるか
1〜4と5は、別のことを語っている。
最初の4つは、四半期ごとの広告収入と照らし合わせて確かめられる。5には、照らし合わせるものがまだない。
1〜4は、いまある製品をよりうまく動かす話だ。5は、フロンティアモデルと、まったく新しい種類の製品をつくる話である。
一方は動いている事業で、もう一方はまだ計画にとどまる。
いちばん丁寧に見るべきは、この切れ目だろう。MetaがMuse Wonderを発表したあと、ある疑問が残った。うたわれた性能向上は本物なのか、それとも主に見せ方なのか、という疑問だ。
同じ疑問が今度は、はるかに大きな規模で、投資家向けの説明にも当てはまる。この先では、この輪が本当につながっているかを確かめていく。
成果は言葉に見合っているのか
Metaの示す根拠は、どれも同じくらい確かなわけではない。最も強い証拠が支えるのは一部の支出で、最も弱い証拠は、いちばんお金のかかる計画にくっついている。
友人からお金を貸してと頼まれた場面を考えてみよう。友人は安定した給料の明細を見せ、まだ存在しない事業のためのお金を求めてくる。
給料は本物だ。ただ、新しい事業についてはほとんど何も教えてくれない。
Metaの根拠は、確かめやすい順に3段階に分けられる。次の表は、その3段階を比べたものだ。
| 段階 | 根拠の種類 | 例 | 確かめやすさ |
|---|---|---|---|
| 強い | 広告事業への効果 | 成果、広告単価、利用時間 | 売上と利益率に表れる |
| 中くらい | 製品の手応え | アシスタント利用者数、ベンチマーク、オープンモデルのダウンロード数 | 主に自己申告。定義もMeta次第 |
| 弱い | 最先端の能力をめぐる主張 | 「超知能」、モデルの行き先 | 売上との結びつきはほぼない |
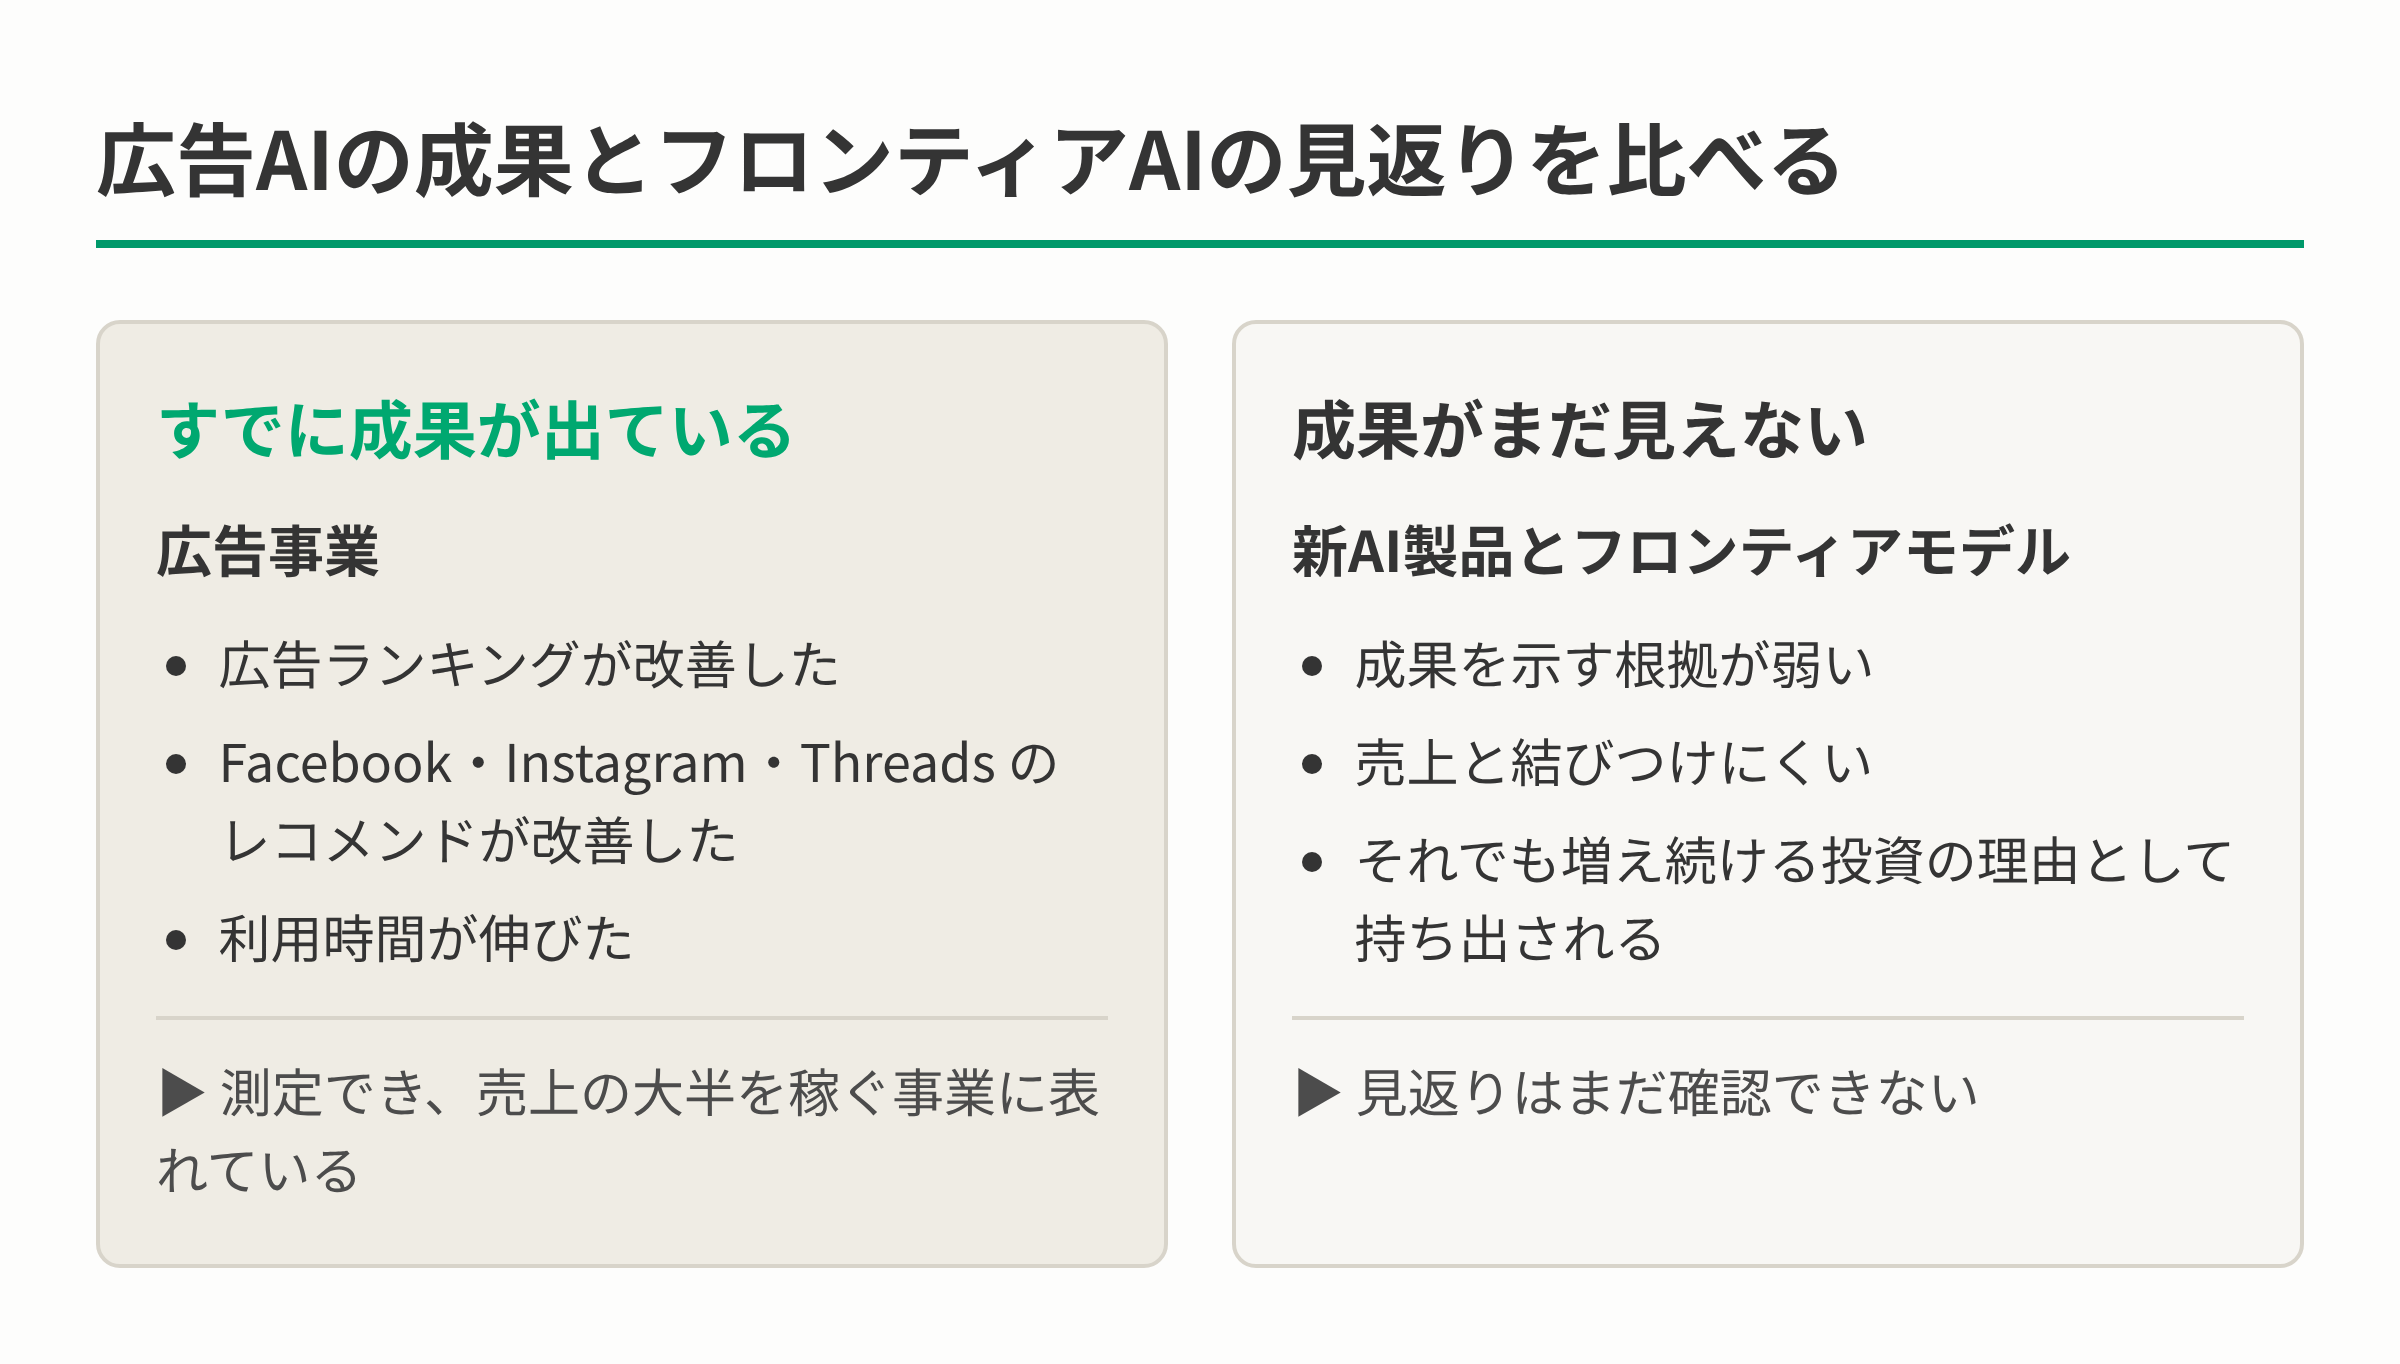
図2:成果が確かな広告AIと、見返りが未確認のフロンティアAI
各段階で証明できること、できないこと
強い段階の根拠が持ちこたえるのは、外の人が確かめられるからだ。Metaが公表する広告収入が、すでに得点板の役目を果たしている。
たとえばMetaが、モデルが良くなって成果が上がった、と言ったとする。あるいは広告1件あたりの値段を上げられた、と言ったとする。それなら、その効果は公表される売上に表れるはずだ。
ReelsやメインのフィードでのAIのおすすめは、別の道筋で売上につながる。利用者が長くとどまれば、見る広告が増える。売れる広告枠が増えるということだ。
中くらいの段階は、方向を示すだけである。何十億人もがすでに使うアプリに、AIアシスタントが組み込まれた場合を考えてみよう。月間利用者数は巨大に見えても、どれだけ必要とされているかは分からない。
- 利用者数:WhatsAppのAI機能を一度タップしただけの人も、毎日使う人も、同じ1人として数えられる。
- ベンチマーク:順位はよく入れ替わる。モデルを、テストで高得点を取れるように調整することもできる。
- オープンモデルのダウンロード数:開発者の関心は示すが、売上は示さない。
どれも嘘ではない。ただ、AI製品が単独で稼げることの証明にはならない。
弱い段階に、新しい支出の大半が向かっている。Metaの支出の伸びが最も急な部分は、最先端の目標と結びついている。
- トップの研究所に並ぶ:先頭を走るAI開発企業に追いつく、あるいは追い越す。
- もっと能力の高いシステム:いまをはるかに超えるモデルを目指す。
- エージェントとデバイス:まだほとんど存在しない製品を動かす。
どれにも、はっきりした売上の筋道はついていない。
1つとして示された2つの話
ここが、この主張のいちばんの穴だ。
MetaのAIで最もはっきりした見返りは、新しいAI製品から生まれたものではない。すでに持っている広告事業を改善して得たものだ。
Reelsでの利用度(エンゲージメント)を数ポイント上げるモデルを考えてみよう。その向上にフロンティアモデルが必要だと示す根拠は、どこにもない。ランキングとおすすめは独立した仕事で、専用のシステムがある。
そこで、もっともな疑問が出てくる。実証された部分の信用を、実証されていない部分に貸しているのではないか。
広告での成果は本物だ。ただ、その成果が支出計画の理由づけに使われている。その計画で最もお金がかかるのは、広告の成果では確かめようのない目標なのだ。
外からは見返りを測りにくい
測り方の問題もある。しかもこれは、時間がたつほど大きくなる。
AIがあらゆるランキングの仕組みに入り込むと、その効果だけをほかの要因から切り分けるのは、とても難しくなる。
どの四半期でも、売上の伸びはいくつかの要因が重なって生まれうる。
- モデルの改善:ランキングと広告ターゲティングの向上。
- 値上がり:広告主が1件あたりに払う額が増える。
- 広告需要全体:デジタル広告市場全体の好調。
- 製品の変更:Reels・Threads・WhatsAppでの広告枠の増加。
- 競争:ライバルの広告事業の変化。
これらを切り分けられる社内テストを行っているのは、Meta自身だ。外の人に見えるのは合計だけである。
だからMetaが「AIが成長を後押しした」と言うとき、投資家はたいてい、自分には見えない測定を信じるしかない。
根拠はどこまで届くか
成果は本物だが、届く範囲はせまい。支出の分野ごとに、根拠がどこまで支えているかをまとめるとこうなる。
| 支出の分野 | 根拠の支え方 |
|---|---|
| ランキング、おすすめ、広告システム | 強い |
| フロンティアモデル | 弱い |
| 新しいAI製品とデバイス | 弱い |
投資家への説明は、この支出全体を1つの話として扱っている。けれども根拠が支えているのは2つの別々の話で、しっかり証明されているのは1つめだけだ。
Metaの支出はどれほど強気なのか
Metaの支出を「強気」と呼んでも、比べる基準がなければ意味がない。そして業界全体で、その基準は大きく上がっている。
数百億ドル規模の計算能力の契約にも、もう誰も驚かない。報道によれば、NscaleとAnthropicはまたしても約450億ドル規模の計算能力契約をめぐって協議している1。
これは報道された協議の段階で、契約が結ばれたわけではない。それでも、この規模の金額が2度目に話題にのぼること自体、いまの基準がどこにあるかをよく物語っている。
その物差しで測ると、Metaの増え続ける設備投資は、極端に外れているわけではない。Metaが他社と違うのは、金額の大きさではない。お金の使い方と、誰がリスクを負うかだ。
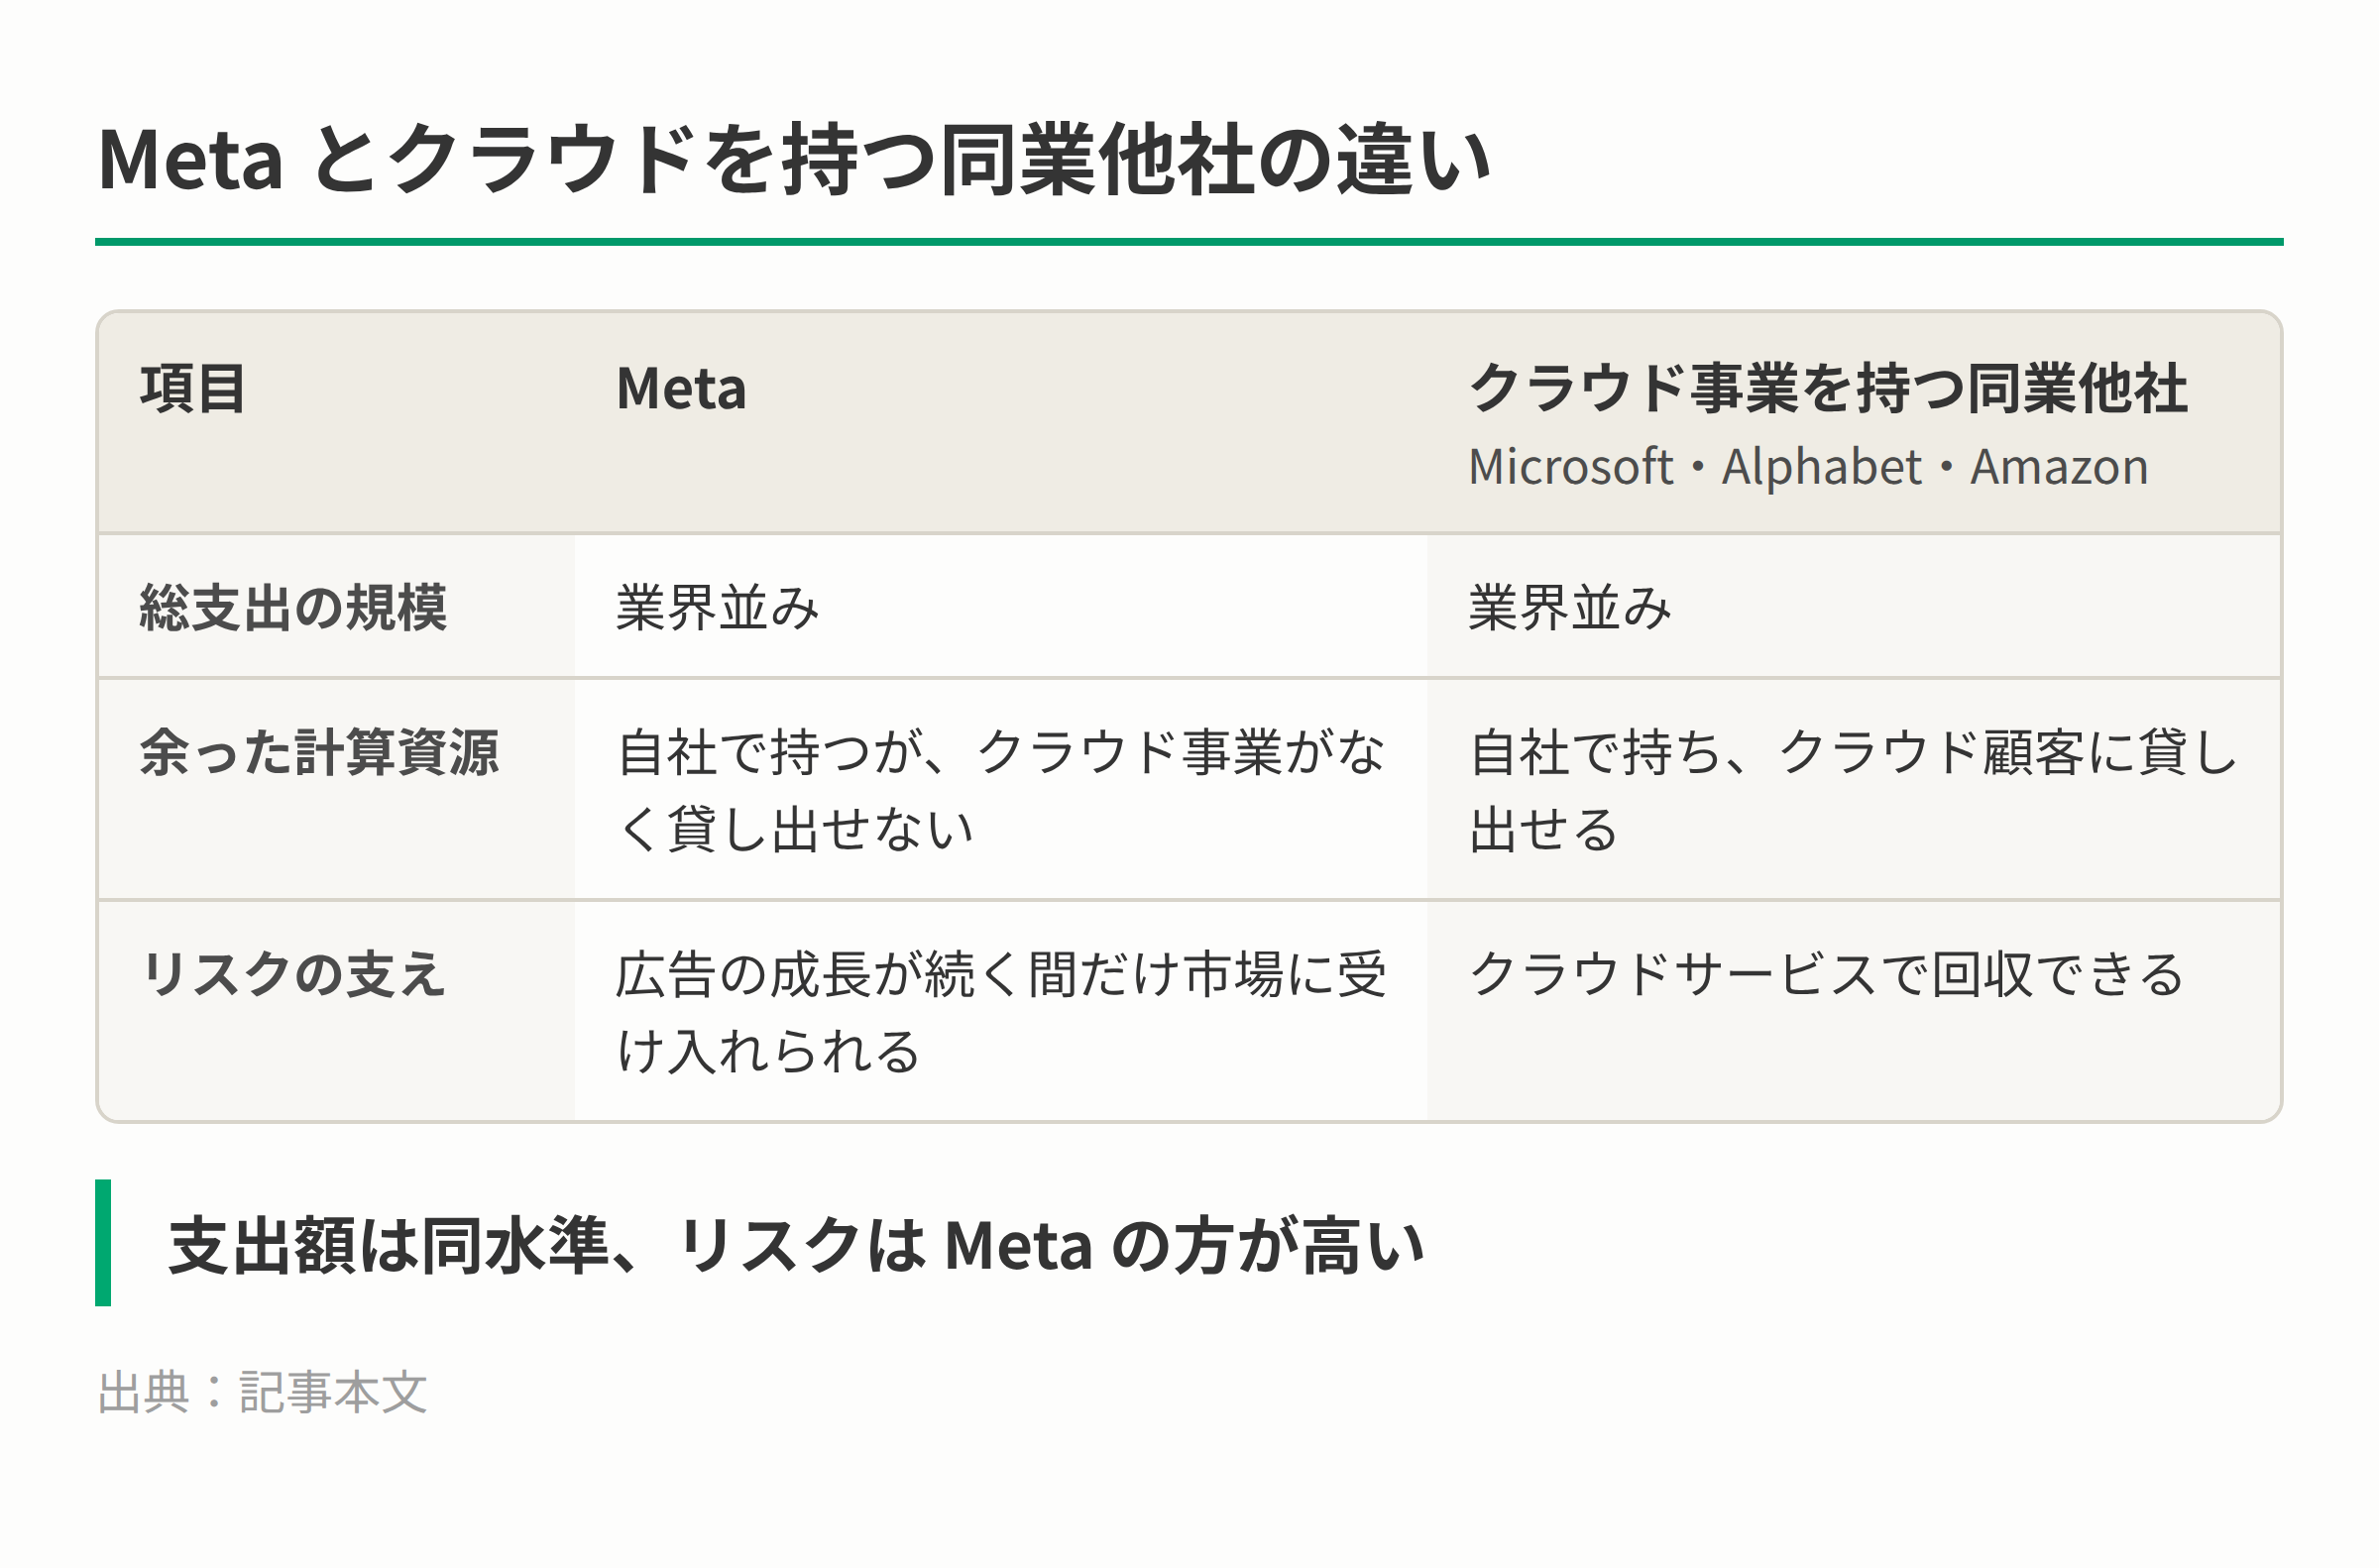
図3:支出は業界並みでもリスクが高い理由 ― Meta とクラウドを持つ同業他社の違い
AIの計算能力にお金を払う3つの方法
3つの家庭があるとしよう。どの家も、もっと大きな台所が必要だ。
1つめの家は、業務用の台所を借りる。2つめは自前で建て、空いている日は仕出し業者に又貸しする。
3つめは自前で建て、自分のためだけに料理する。AI企業も、おおむね同じように分かれる。
下の表は、3つのやり方を比べたものだ。
| 最先端の研究所(例:Anthropic) | クラウド大手(Microsoft、Alphabet、Amazon) | Meta | |
|---|---|---|---|
| ハードウェアの持ち主 | 主に事業者から借りる | 自社で所有 | 主に自社で所有 |
| 余った能力を貸せるか | 限られる。自分が借り手 | 貸せる。クラウドの顧客へ | 公開クラウド事業はない |
| 見返りの出どころ | モデルとAPI利用の販売 | クラウドサービスと自社製品 | 自社製品(広告、アプリ、アシスタント、デバイス) |
| 設備のリスクを負うのは | 事業者や資金の出し手と分担 | クラウド需要と分担 | 主にMeta |
すべてを自前で持つとリスクが集まる
決定的な違いは、需要が足りなかったときに何が起きるかだ。やり方ごとに、逃げ道が違う。
- 借りる研究所:使われないデータセンターのリスクの多くは、建てて資金を出した側が負う。ただ研究所も複数年の契約分は払い続ける必要があり、リスクはゼロにならない。
- クラウド大手:Microsoft、Alphabet、Amazonは建物を自前で持つが、余った能力をクラウドの顧客に貸せる。自社のAI計画が遅れても、余ったハードウェアには買い手がいる。
- Meta:計算能力の顧客はMeta自身しかいない。設置した半導体はすべて、広告・アプリ・アシスタント・将来のデバイスを通じて元を取る必要がある。
作りすぎに対するMetaの主な守りは、自社の広告事業だ。 フロンティアモデルの取り組みが計画ほど価値を生まなくても、余りを引き受ける既存のクラウド事業はない。
集中した賭けではある。とはいえ、必ずしも悪い賭けとは限らない。
ハードウェアを自前で持てば、コストやスケジュールを管理しやすい。クラウド事業者の上乗せ分を払わずにも済む。
損得の関係は単純だ。うまくいったときの取り分が大きいぶん、Metaはうまくいかなかったときの損も多く背負う。
いまの支出は将来の利益にどう表れるか
会計にも時間差が組み込まれている。支出は減価償却(設備の費用を数年に分けて計上するやり方)を通じて、少しずつ利益に表れる。だから今年の選択が、何年も利益の重しになる。
サーバー、ネットワーク機器、半導体は数年かけて償却される。建物はもっと長い期間だ。
少し車のローンに似ている。車には今日乗って帰れるが、支払いは毎月、家計にのしかかってくる。
流れは次のとおりだ。
- 設備投資が跳ね上がる。現金はすぐに出ていくが、決算上の利益はほとんど動かない。
- 新しい設備が使われ始め、減価償却が始まる。
- 大型投資の年がいくつも重なり、減価償却費が積み上がる。
- 増えるコストを補えるほど売上が伸びなければ、営業利益率が押し下げられる。
つまり、いまのMetaの利益率には、以前の小さかった投資の年が一部反映されている。今後数年の利益率は、いま下されているはるかに大きな選択を映すことになる。
広告の伸びが鈍る一方で、減価償却費が増え続けたらどうなるか。その締めつけは目に見える形で表れ、すぐには元に戻せないだろう。
まとめると、Metaの支出総額は業界の新しい水準の範囲内にある。けれどもリスクはそうではない。
Metaは自分で建て、所有し、自分で使う。そのため、他社にはない形でリスクが集中している。後ろに控える外部の顧客はいないのだ。
懐疑派の言い分と、それでもMetaが賭け金を上げる理由
Metaの支出への疑問は本物で、公平に耳を傾ける価値がある。それでもMetaは賭け金を上げ続ける。会社の内側から見ると、使う額が少なすぎることのほうが大きな危険に見えるからだ。
投資家が疑い始めていること
AIインフラに対して、投資家は慎重になりつつある。Nvidiaが出資するFirmusのIPO(新規株式公開)の取り下げからは、2つのことへの我慢が薄れている様子がうかがえる。重い設備コストと、少数の顧客への依存だ。
こうした心配は、ふつうは小さなインフラ企業に向けられる。Metaはまったく違う会社だ。それでも2つの心配は、形を変えてMetaにも当てはまる。
2つの懸念をMetaに当てはめると、こうなる。
| 懸念 | 小さなインフラ企業では | Metaでは |
|---|---|---|
| 顧客の集中 | 少数の大口の外部顧客 | 社内の顧客1つ。広告で稼ぐアプリ |
| 設備コスト | 売上が入る前の重い支出 | 売上より速く伸びる支出 |
内側に向いた集中
大口の顧客が数社しかないスタートアップはもろい。1社が離れれば、事業がぐらつく。
Metaのデータセンターの顧客は、実質的に1つしかない。広告で稼ぐMeta自身のアプリだ。離れていく外部の客はいない。
それでもリスクは消えない。1つのビジネスモデルだけで、資産全体に見合う稼ぎを示さなければならないのだ。
売上より速く伸びる支出
ある家庭が、収入が増えるより速いペースで、家に部屋を建て増し続けているとしよう。収入1ドルで支える家の大きさが、どんどん増えていく。
会社の設備投資が売上より速く伸びるときも、同じことが起きる。後から見返りがついてくるなら、設備づくりの時期にはふつうのことだ。ついてこなければ、問題になる。
懐疑派の主な心配
まとめると、慎重派の言い分は4つの点に支えられている。
- 細るフリーキャッシュフロー:設備投資が増えると、自社株買いや配当、いざというときの余裕に回せる現金が減る。多くの株主はMetaの巨額のフリーキャッシュフロー(自由に使える現金)を評価してきたが、そのクッションは薄くなっている。
- 外部パートナーからの資金:Metaは一部のデータセンターの資金を、提携で賄ってきた。最もよく知られているのは、ルイジアナ州の大規模拠点Hyperionをめぐる、2025年のBlue Owl Capitalとの合弁事業だ。
- 広告頼みの忍耐:投資家が支出を受け入れているのは、広告事業が予想を上回り続けているからだ。フロンティアモデルが元を取るという証拠に支えられているわけではない。
- 読み解きにくい減速:成長が鈍ったとき、AIの効果が頭打ちなのか、広告市場が冷えたのかを見分けるのは難しい。どちらの答えでも、再投資の理屈は弱まる。
提携の取り決めは、もう少し詳しく見ておきたい。資金負担の一部はパートナーに移る。支出の一部を、表に出る設備投資の数字から外すこともできる。
その代わりMetaは、リースに似た長期の約束を背負う。自前で持つ資産よりも、外から見えにくい約束だ。
これほど裕福な会社が、なぜ請求書を分け合うのか。1つの妥当な読み方は、この規模になるとMetaのキャッシュフローでさえ厳しくなっている、というものだ。
取り決めそのものが、それを証明するわけではない。ただ、そう読んでも矛盾はない。
真ん中にある緊張
核心の問題は、言葉にすれば単純だ。市場がMetaのAI支出を評価するのは、広告が好調を続けている間だけである。
広告が鈍る理由はいくつか考えられる。景気の悪化、新しい規制、競争の激化などだ。
そうなれば、同じ支出がまったく違って見える。好調な四半期には先見の明に見える。不調な四半期には、手を広げすぎに見えるかもしれない。
それでもMetaが賭け金を上げる理由
では、これほど厳しい目にさらされながら、なぜさらに踏み込むのか。Metaは、使いすぎることよりも、取り残されることのほうを恐れているように見える。
下の表に、主な理由と、Metaが心配しているらしいこと、お金で手に入れようとしているものをまとめた。
| 理由 | Metaが恐れること | 支出で得るもの |
|---|---|---|
| モデルへの依存 | ライバルの条件で、そのモデルを使うこと | アプリを動かす技術の主導権 |
| 将来の選択肢 | エージェント、AIデバイス、スマートグラスに乗り遅れること | 市場ができたときに使える自前のモデル |
| 人材と半導体の不足 | 研究者と半導体をライバルの研究所に取られること | 競争に加わる席 |
| プラットフォームの歴史 | AppleとGoogleへの依存のくり返し | 次に重要になるかもしれない層を持つこと |
| 創業者の支配 | 物言う株主に短期的な削減を迫られること | 支出を続ける自由 |
スマホ時代の教訓
Meta自身の歴史が、その多くを説明してくれる。同社は、自分では管理できないスマホのOSの上で成長した。そしてAppleがプライバシーのルールを変えたとき、その代償を払った。
ザッカーバーグ氏は何年も前から語ってきた。次のプラットフォームを、ほかの誰かの門番役に左右されたくない、と。
フロンティアモデルを自前で持つことには、同じことが再び起きないための備えという面もある。
ここで創業者の支配が大事な理由
Metaは2種類の株を使い分ける仕組みをとっていて、ザッカーバーグ氏が議決権を握っている。株主は株を売ることはできる。だが、戦略を変えさせるのは簡単ではない。
これには両面がある。長期の賭けを、四半期ごとの圧力から守ってくれる。その一方で、作りすぎを早めに見つけられたかもしれない歯止めもなくなる。
守りの賭け
こう見ると、この支出は守りのためのものだ。起こりうる2つの失敗は、代償の大きさがまるで違う。
- 作りすぎ:数年間は利益率が落ちる。ただ、その損害は測ることができる。
- 取り残される:次の世代の製品で、居場所を失うかもしれない。その損害は数字にしにくい。
Metaの選択からは、測れないリスクより、測れるリスクを取りたいという姿勢がうかがえる。
その判断が正しいかどうかは、先に触れた条件次第だ。賭けの結果が出るまで、広告事業が請求書を払い続けなければならない。
なぜMetaは賭け金を増やし続けるのか
厳しい目が向けられているのに、Metaはなぜ賭け金を上げ続けるのか。会社の内側から見ると、使うお金が少なすぎることのほうが大きなリスクに映るのだ。
下の表は、Metaが支出を続ける理由ごとに、恐れていることと、支出で手に入るものを並べたものだ。
| 理由 | Metaが恐れること | 支出で得るもの |
|---|---|---|
| モデルへの依存 | 他社のモデルを他社の条件で使う | 自社技術の主導権 |
| 選択肢を残す価値 | エージェント、AI機器、スマートグラスに乗り遅れる | 市場ができたときに動ける力 |
| 人材と計算資源 | 研究者や半導体を他社に奪われる | 勝負の場に残る席 |
| プラットフォームの歴史 | モバイル時代のApple・Google頼みの再来 | 次の要となる層を握る |
| 創業者の支配 | 物言う株主に目先の削減を迫られる | 支出を続ける自由 |
スマホ時代の教訓
Metaは、自分では管理できないモバイルの仕組みの上で帝国を築いた。そして、Appleがプライバシーのルールを変えたときに、その代償を払うことになった。
ザッカーバーグ氏は何年も前から、同じことを話してきた。次のプラットフォームの転換で、他社の門番役に左右されたくないというのだ。最先端のモデルを自社で持つことには、その事態に備える保険の意味もある。
株主が簡単に「ノー」と言えない理由
Metaは、議決権の重さが違う2種類の株を発行している。この仕組みのおかげで、議決権はザッカーバーグ氏が握っている。そのことが、この賭けに2つの形で影響している。
- 長期の計画を守る:株主は株を売ることはできる。でも、戦略を変えさせるのは簡単ではない。
- 歯止めがなくなる:同じ盾があるせいで、作りすぎに早く気づいて止める人がいなくなるおそれもある。
守りの賭け
こう見ると、この支出は攻めより守りの意味合いが強い。作りすぎれば、数年は利益率が下がるだろう。
一方、AIで後れを取れば、次の世代の製品でMetaの居場所がなくなるかもしれない。
ザッカーバーグ氏は、測れるリスクと測れないリスクのうち、測れるほうを選んでいるのだ。
次に注目したいこと
Metaの賭けが報われるかどうかは、まだ誰にも言えない。答えはこの先の数四半期で見えてくる。いくつかのサインを追えば、どちらに向かっているかが分かるだろう。
これは予想ではなく、確かめるための目安だ。
下の表は、Metaの主張が正しい場合と、崩れかけている場合とで、それぞれのサインがどう見えるかをまとめたものだ。
| サイン | 主張を裏づける | 主張を揺るがす |
|---|---|---|
| 広告収入と設備投資の伸び | 投資が増えても広告が力強く伸びる | 広告が鈍っても投資が増え続ける |
| 営業利益率 | 減価償却が増えても横ばい | 新しい設備が動くにつれて下がる |
| 広告以外のAI収入 | アシスタント、エージェント、メッセージ、機器の売上を開示 | 利用者数だけでお金の話がない |
| 余った計算能力 | 提携やライセンスで稼ぐ | 使われない設備、目立たない評価損 |
| AIへの資金調達の環境 | 投資家がインフラ案件に前向き | IPO中止、上乗せ金利の拡大、条件の厳格化 |
まず見るべきサイン
当面いちばん大事なのは、最初の2つだ。すでにうまくいっている事業が、増え続けるコストを支えきれるかが分かるからである。
たとえるなら、住宅ローンを増やした家庭のようなものだ。問題は、給料が返済のペースについていけるかどうかにある。
3つ目のサインは、最先端への賭けが本当に試される場面だ。Metaが広告以外のAI製品で売上を報告するまで、計画のうち最もお金がかかる部分は約束にすぎない。
残りの2つは、Metaのリスクが分散しているのか、それとも1か所にたまっているのかを示している。
数字を読みやすくするコツ
投資家や広告主、業界を追っている人なら、いくつかの区別を頭に置いておくといい。そうすれば、Metaの決算から読み取れることが増える。
- 設備投資と減価償却は別の話:設備投資の額は、いま出ていくお金の話だ。減価償却は、そのコストのうちどれだけを、この先の数年の利益で負担するかを示す。
- 利用と売上は別物:何十億人が使うアプリに機能を組み込めば、利用者数は自然と大きくなる。それは届く範囲の広さを示すだけで、人がお金を払うかどうかまでは分からない。
- 提携でまかなっても負担は消えない:一部のデータセンターは、自社で持たずに提携を通じて費用をまかなっている。それでも支払いの義務は残り、帳簿の別の場所に出てくるだけだ。
- 予算を決めるのは広告市場:MetaはAIへの支出を主に広告収入でまかなっている。だから、ネット広告全体の流れが変われば、使い続けられる額に直接響く。
- 「AIが成長を後押しした」には2つの意味がある:今日すでに測れる広告表示の精度向上のことか、まだ稼いでいない最先端の製品のことか。どちらを指すかで、その言葉をどこまで信じてよいかが変わる。
ちょっと立ち止まって
MetaのAIの物語は、2種類の自信に支えられている。1つは、うまくいっている広告事業で、何年も目に見える成果を積み上げて得た自信だ。
もう1つは、借りものの自信である。同じ腕前が、まだお金を生んでいないモデルや製品にもそのまま通用するという見込みに頼っている。
大企業の大きな賭けには、たいていこの2つが混ざっている。Metaの場合は、その規模が並外れている。社内で「ノー」と言える立場の人が少ないことも、珍しい点だ。
では、何があればあなたの考えは変わるだろうか。広告の伸びは続くのに、最先端の製品がいつまでも稼がなかったとする。それでもこの支出を、価値のある保険だと見なせるだろうか。
あるいは、最先端の取り組みが実を結ぶのが、利益率が何年も削られたあとだとしたら。あなたはどれくらい待てるだろうか。
その答えが映し出すのは、Metaのモデルのことより、あなたがどこまで先の見えなさに耐えられるかなのかもしれない。
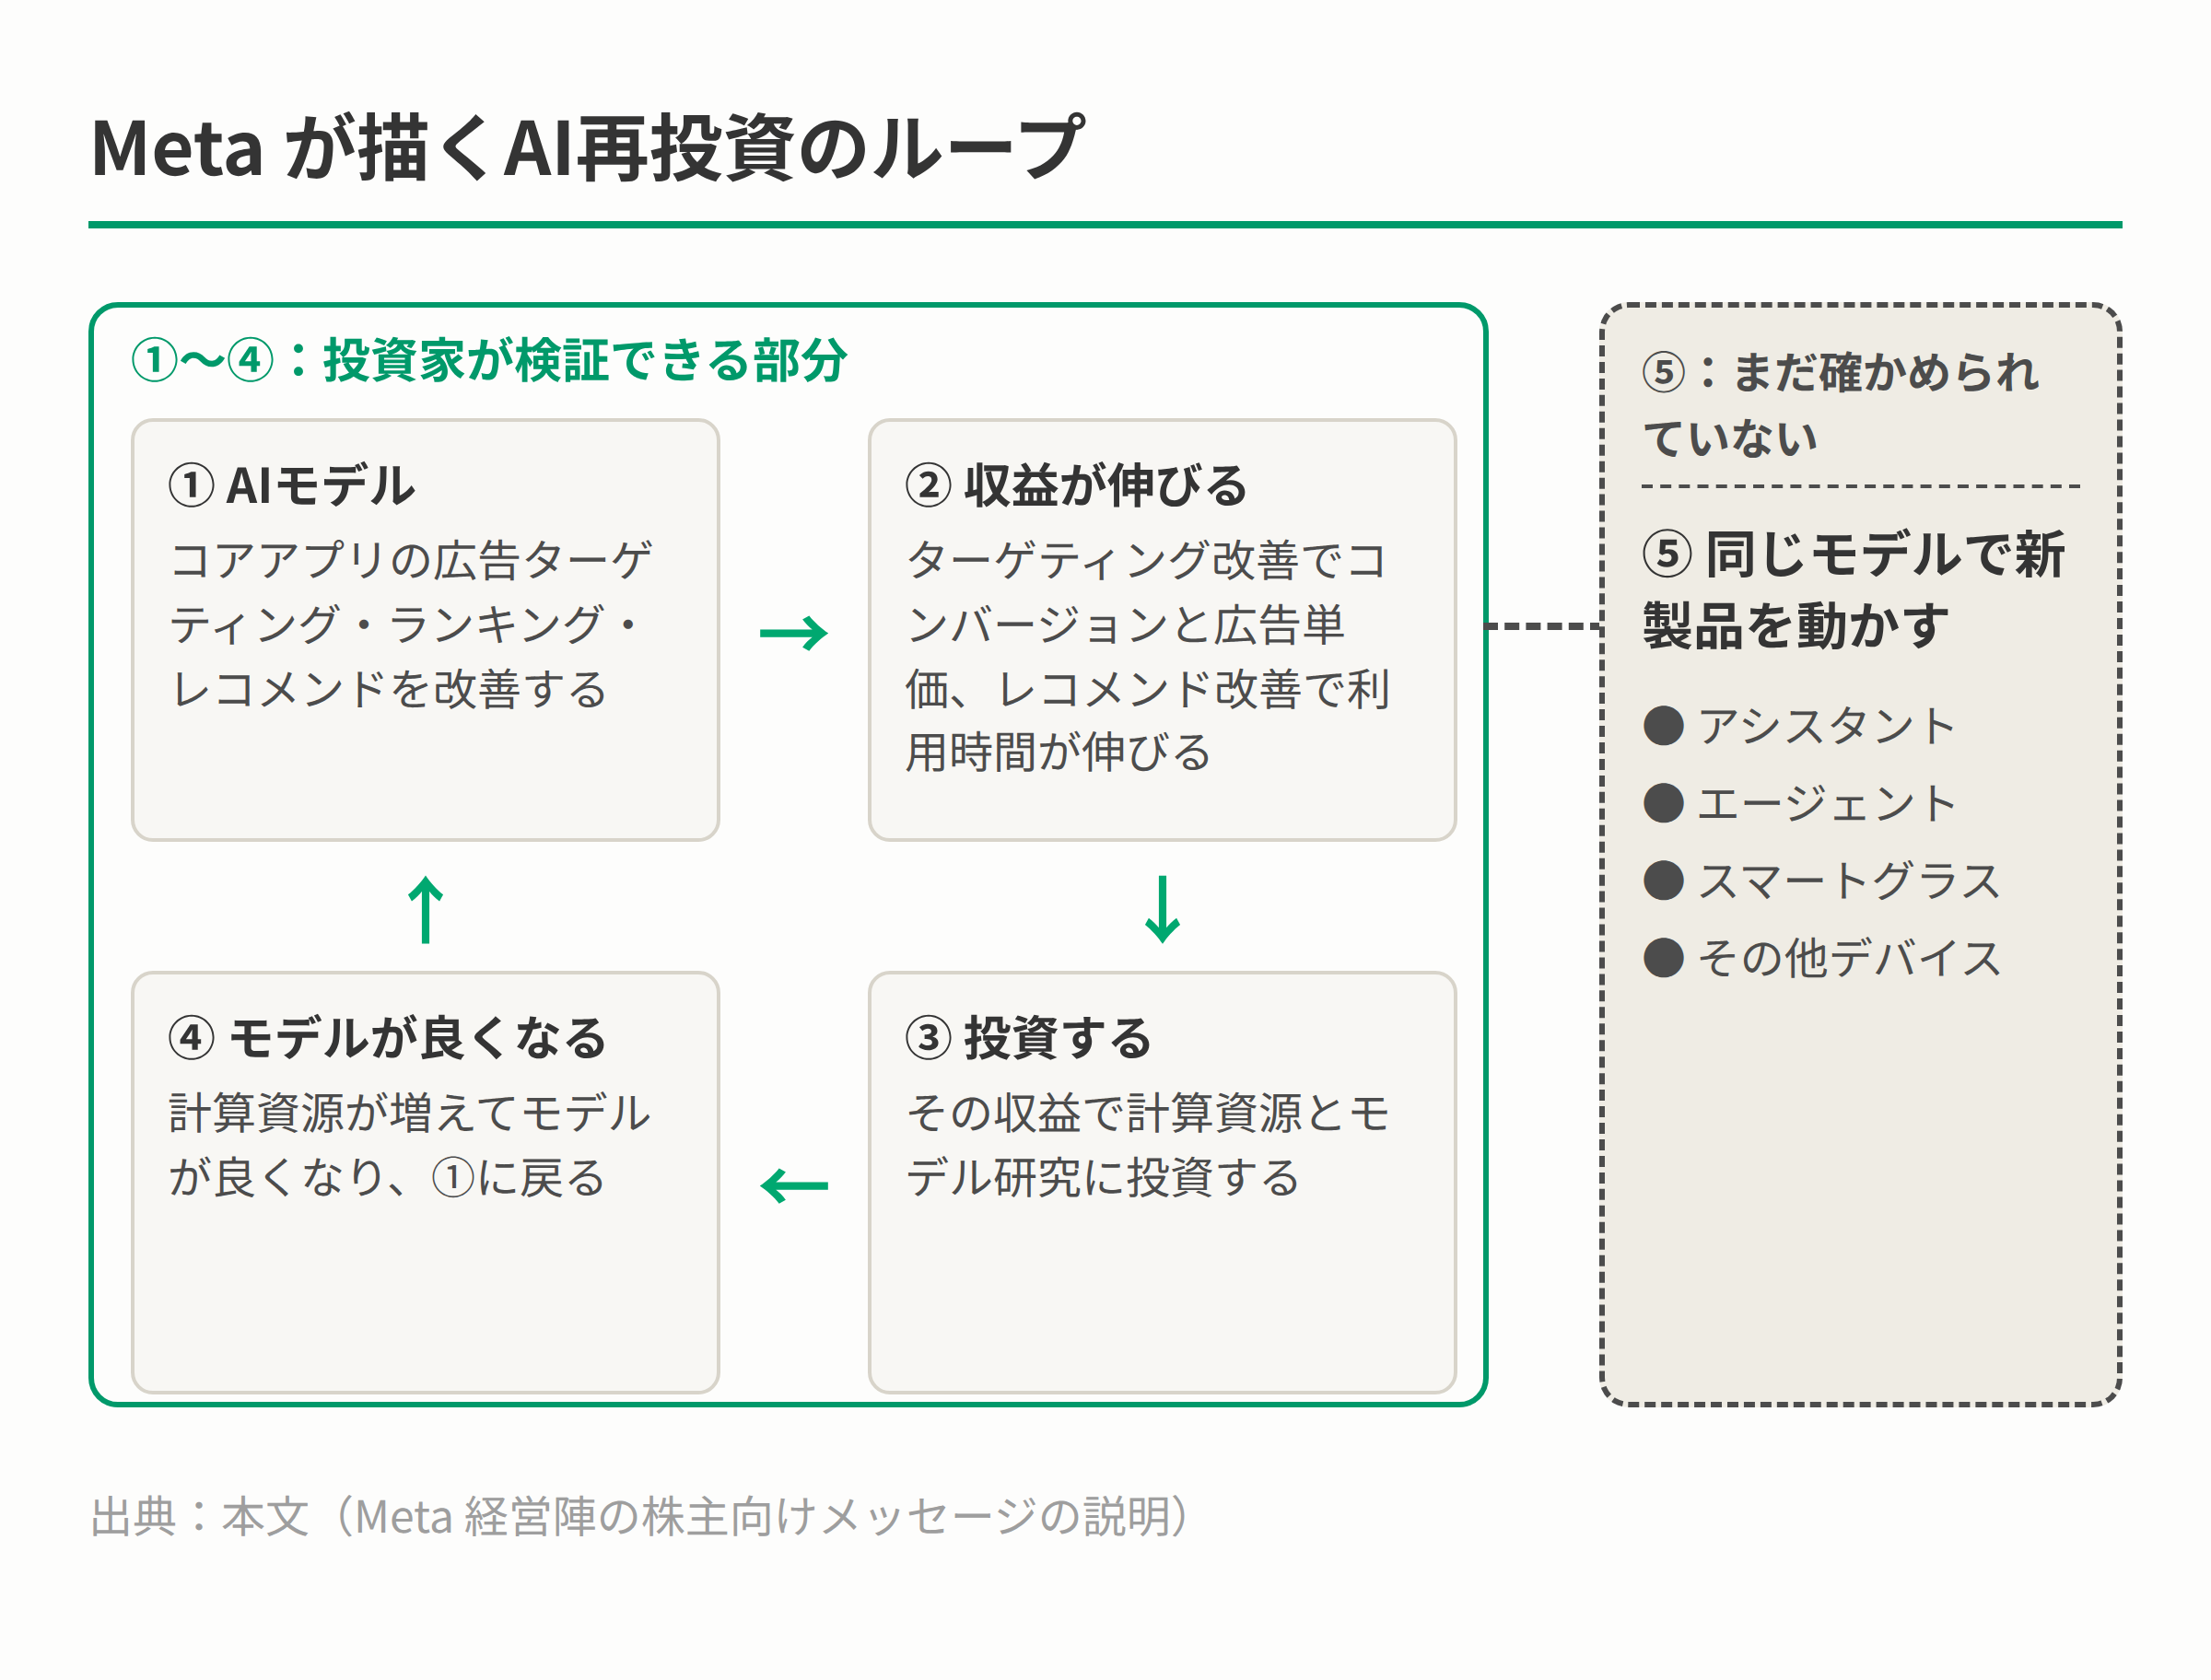
図1:Meta が描くAI再投資のループと、検証できない最後のステップ(出典:Meta 経営陣の株主向けメッセージの説明)
脚注
-
「Nscale and Anthropic are reportedly in talks for yet another $45 billion compute deal」/posts/nscale-and-anthropic-are-reportedly-in-talks-for-yet-another-45/ ↩