取り消された上場が示すもの
エヌビディアが出資するデータセンター開発会社のFirmusが、新規株式公開(IPO)を価格決定の前に取りやめた。AIブームの裏側で、お金の流れに変化が出ているのかもしれない。
IPOを売り出し後に取り下げるのは、会社と出資者が求めた評価額や確実性に、買い注文や価格の交渉、市場の状況が届かなかったということだ。
Firmusは、上場がうまくいかなかったAIインフラ企業の仲間入りをした。こうした企業は増えつつある。
ただし、AIへの資金の流れが崩れ始めたという話ではない。AI向けの資金の通り道が狭くなり、お金を出す先がより厳しく選ばれるようになったのだ。
短期的な相場の乱れによる延期と、1台あたりの採算や顧客の偏り、事業の持続性への疑いから出た取り下げは、まったく別のものである。
この節のポイント
- Firmusの取り下げは、AI需要の崩れではなく、データセンターの採算への投資家のためらいを映している。
- 資金は最大手に集まり、中堅の開発会社は細っていく公開市場と非公開市場の資金を奪い合っている。
- データセンター事業者は、巨額の資金需要、顧客の偏り、金利への弱さという圧力を受けている。
投資家がデータセンターの事業モデルをためらった理由
データセンターの開発会社は、3つの重荷を同時に背負っている。巨額の設備投資、少数の顧客への依存、そして技術の陳腐化だ。
まず、施設を建てたり改修したりするために、数十億ドルを先に使わなければならない。その後は、ごく少数の巨大クラウド事業者やAI研究所が借り手として入ってくれることに頼る。
エヌビディアのチップは世代が変わるたびに、必要な電力、冷却、設計が変わる。投資の狙いが常に動くわけだ。
では、公開市場の投資家は、なぜ厳しい目を向けるのか。
ソフトウェア企業には、高い利益率を理由に高い株価倍率をつける。データセンター事業は、長期のリース契約、電力の確保、工期、借入金の返済費用に左右される。見る物差しが違うのだ。
事業者は、収入が入る何年も前から資金を投じる。その借入金を返し続ける間に、顧客の資金事情や優先順位が変わることもある。
Firmusや同業の開発会社には、おそらく次のような圧力がのしかかっていた。
-
契約収入と必要資金のバランス:公開市場の投資家は、借り換えのリスクを下げる長期の「テイク・オア・ペイ」契約を求める。Firmusの顧客が短期のリースや条件つきの約束に頼っていたなら、それだけで評価額は下がり、投資家は引いてしまう。
-
金利への弱さ:データセンターの借入は、変動金利か長期の社債で調達するのが一般的だ。金利が高いまま続けば、返済の負担は重くなる。低い金利を前提にした事業計画では、リース収入と資金調達費用の差が薄くなる。いまの環境でIPOの価格をつけるなら、この圧縮はすぐに表に出て、はっきり見える。
-
顧客の偏りと資金繰りのリスク:収入の多くが、名の知れたAI研究所や巨大クラウド事業者の少数に頼っているなら、投資家は、その顧客自身の資金が確かかどうかを調べる。顧客が資金調達の最中なら、開発会社のリスクは一方に偏る。顧客の調達が止まれば、開発会社の稼働率と現金収入も止まるからだ。
-
供給元が出資する資金調達の事情:エヌビディアがFirmusに出資していることは、受け取り方が難しい合図になる。需要が本物だという安心材料にはなる。だが、もっと厳しい問いも生まれる。データセンターの事業モデルが健全だから支えているのか。それとも、自社のチップを置く場所を顧客に確保したいからなのか。後者なら、エヌビディアの支援は施設の採算ではなくチップの販売次第だと、投資家は心配するかもしれない。この曖昧さは、評価額を下げたり、取引を壊したりしうる。
-
循環する需要とサプライチェーンの物語:AIインフラの話は、よくこう進む。計算資源への需要は底なしなので、データセンターは欠かせず、だから開発会社は高い収益を上げる。だが、需要そのものも、供給に左右される面がある。チップが手に入りやすく安ければ、モデルを作る研究所や企業は増える。チップが足りず高ければ、需要は弱まる。高い稼働率が続くことに賭ける開発会社は、もろい供給側の物語に賭けているのかもしれない。エヌビディアの供給が絞られたり、顧客が別の方法で計算資源を手に入れたりすれば、開発会社の収入の見込みは消えかねない。
今回の取り下げは、このうち1つだけが理由というより、重なり合った結果だとみられる。 長期契約があり、借入が少なく、顧客が分散していて、1台あたりの採算がはっきりしている会社なら、公開市場で資金を集められたかもしれない。
Firmusは、その基準を満たせなかったようだ。
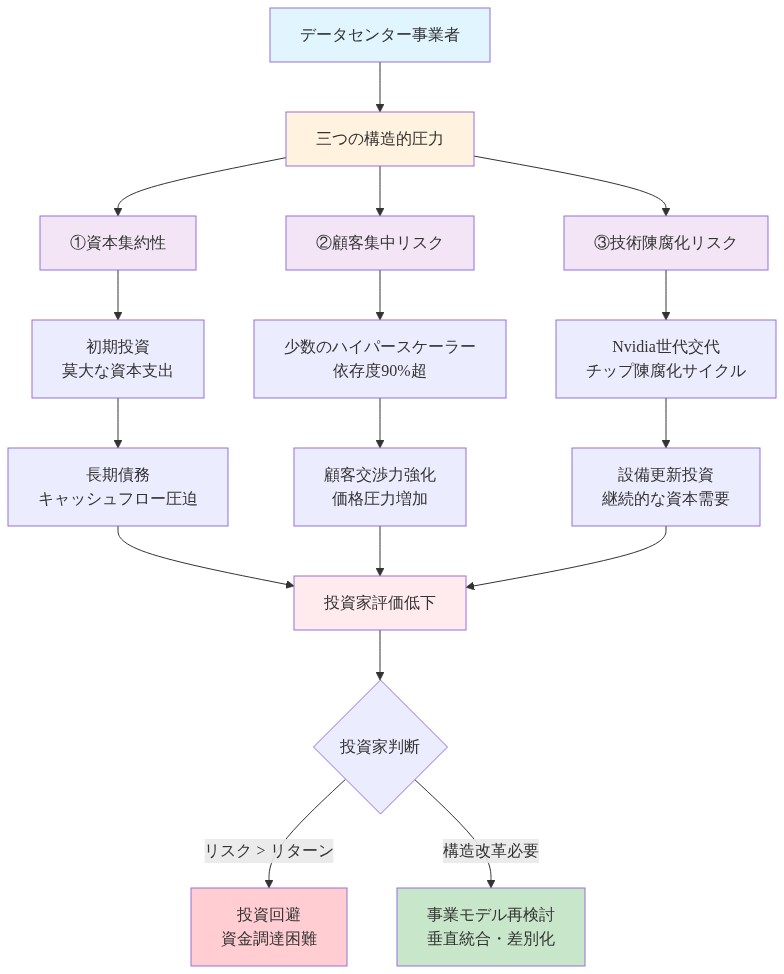
図3:データセンター事業者の三重圧力—資本集約性、顧客集中、技術陳腐化リスク
例外ではなく続く動き:Accelevationと価格のずれ
Firmusだけの話ではない。同じAIデータセンター企業のAccelevationは、売り出し時に示した価格帯より低い価格でIPOを決め、5億4,000万ドルを調達した。1
IPOが想定の価格帯を下回って決まるのは、十分な買い手を集めるために、引受会社が売り出し価格を下げたということだ。
発行会社が集めたかった額と、投資家が払ってもよい額には、ずれがある。割り引いて成立する案件もあれば、そもそも成立しない案件もある。
この節のポイント
- Accelevationは価格を下げてIPOを決め、Firmusは取り下げた。インフラ投資への関心は、慎重なだけでなく、しぼみつつあるとみられる。
- 公開市場で評価額が下がると、そのずれは非公開市場にも及び、後期の資金調達ラウンドや株主を圧迫する。
- 黒字への道筋が見えるソフトウェア層のAI企業は人気を集める。インフラ事業者は、財務の危うさや顧客の偏りで、より厳しく見られる。
Accelevationの価格引き下げは、考えるヒントになる。会社は、ある評価額を想定して株を売り出した。だが投資家の需要が弱く、引受会社は株を売るために価格を下げなければならなかった。
評価額が食い違った典型的な例だ。
会社と出資者は事業にXの価値があると考えたが、公開市場の買い手はYしか払わなかった。この割引は、AIデータセンターへの投資に市場が払ってもよい額への期待が、大きく切り下げられたことを示している。
Firmusはさらに一歩進み、取り下げた。価格を下げても市場は応じなかった、という意味になる。
2つの例を合わせると、資金を大量に食うインフラ投資への関心は、慎重なだけではなく、確実にしぼんでいると読める。
価格の見直しが非公開市場に波及する仕組み
上場が弱い形で続くと、この分野全体の値付けの目安が下がる。それが非公開市場の評価額にはね返り、出口を前にした開発会社へ後期の投資家が資金を出し続ける意欲にも響く。
たとえば、ある開発会社がシリーズDやEの資金調達を、一定の倍率での上場を前提にした評価額で行ったとしよう。ところが公開市場が、その倍率の60%しか払わないとすれば、差額はどこかで引き受けなければならない。
後期の投資家が評価損を受け入れるか、創業者や従業員の持ち分が薄まるか、会社が通常のIPO以外の道を探すか、そのどれかになる。
どの選択肢も、新しい投資家にとっての魅力を下げる。ポートフォリオ全体で評価の見直しが連鎖することもある。
HyperionやCoreWeaveのような規模もブランドもない中堅の開発会社にとって、メッセージは厳しい。通常のIPOの窓は閉じつつあり、非公開市場の資金調達費用は上がっている。
二極化する市場:ソフトウェアの利益とインフラの重荷
いま資金がAIの中でどう流れているかは、対比するとよく分かる。
AI研究所の大手Anthropicは、今四半期に営業黒字を見込んでいると伝えられ、IPOの有力候補とみられている。
2 一方、この業界を支える物理的なインフラは、公開市場から納得できる条件で資金を引き出すのに苦労している。
この食い違いは、AIへの投資先が段階ごとに仕分けられていることを映している。黒字への道筋が見えるモデル開発会社やソフトウェア層には、投資家の熱が集まる。
利益率の向上とネットワーク効果という、公開市場が評価する物語があるからだ。ハードウェアや施設を建てる会社は、別の物差しで測られる。
財務の危うさ、現金への換わりやすさ、顧客基盤の持続性だ。2つの事業は、違うルールで動いている。
次の表は、ソフトウェア層とインフラ層の違いをまとめたものだ。
| 観点 | ソフトウェア・モデル開発 | インフラ・データセンター |
|---|---|---|
| 収入の形 | 継続課金、少ない設備投資 | 巨額の設備投資、リース中心 |
| 顧客の乗り換えにくさ | 高い | 低〜中 |
| 黒字への道筋 | 見えやすい、利益率が焦点 | 稼働率とリース条件しだい |
| 公開市場の関心 | 強い | 現在の評価額では弱い |
モデル層の黒字が、なぜインフラ投資家の安心につながらないのか
理由は、契約の仕組みと、顧客が持つ選択肢にある。
収益性が高く、継続的な収入があるソフトウェア企業には、高い株価倍率がつく。設備投資が少なく、収入が離れにくいからだ。
顧客が解約することはあっても、利用者が1人増えるごとにかかる費用は小さく、顧客にとって乗り換えのコストは大きい。
データセンター事業者は、逆の立場に置かれる。顧客、たとえば資金が潤沢なAI研究所は、強い交渉力を持つ。
リースの条件を交渉し、サービス水準の合意を求め、自前の施設を建てたり競合に移ったりすると匂わせることもできる。
研究所の資金が尽きれば、契約を破るか、リースから抜けることもある。そうなると貸し手には、用途を変えにくい高価な専用施設が残る。
研究所が黒字になっても、貸し手の立場がすぐに良くなるわけではない。むしろ、その利益で自前の設備を増やしたり、条件を下げるよう再交渉したりすれば、貸し手の立場は悪くなりうる。
表面の下にある緊張
皮肉は、さらに深いところにある。
有力な研究所が成功するほど、インフラ事業者への期待は高まる。研究所が約束した計算資源の確保が、投資家がいま疑っている建設ラッシュを引っ張っているからだ。
Anthropicが黒字で成長を続けるなら、もっと多くの計算資源が必要になる。だが、それを供給するインフラ開発会社が妥当な条件で資金を集められなければ、研究所自身が制約を受けるかもしれない。
いまのところ、これが決定的な足かせになっているわけではない。大手の研究所は、巨大クラウド事業者と戦略的な関係を持っていて、提携や直接投資で計算能力を確保できる。
それでも、見ておくべき緊張ではある。ソフトウェア層の収益は、インフラがあることに支えられている。しかしインフラ層は、いまのところ、その確保が採算に合うような条件では資金を集められない。
この二極化は、スタックの層ごとに、市場が異なるリスクの見立てを値段に織り込んでいることも示している。
- ソフトウェア:リスクは、事業の実行と競争である。
- インフラ:リスクは、借入の重さ、顧客の偏り、技術の陳腐化、そして需要の物語が盛られすぎている可能性という、事業の骨組みにある。
投資家は、ソフトウェアのリスクには払うが、インフラのリスクには払わない。少なくとも、開発会社が求める評価額では払わない。
巨額調達と資金の集中
Firmusが引き下がる一方で、桁違いの規模で資金を集める会社もある。
SpaceXは、エヌビディアのチップを買うために約400億ドルを調達しようとしている。1 この額は、いまの資金の流れ方をよく表している。
最大手で人脈の厚い会社には資金が簡単に流れ込み、中堅の開発会社は残りかすを奪い合っている。
この節のポイント
- 資金は、投資家との関係が厚い大規模な会社に集まる。中堅は、より高い費用とより大きな持ち分の希薄化に直面する。
- 400億ドルのチップ予算を調達できるのは、世界でもごく少数の企業だけだ。
- インフラの供給元が絞られると、競争が減り、もろい依存関係が生まれるおそれがある。
まだ資金を集められるのは誰か
資金の環境は、縮んでいるというより、規模で仕分けられている。
資金は、大口の投資家や戦略的な提携先との関係が確立した、規模が大きく知名度の高い借り手に、すぐに流れる。SpaceXなら、プライベート・エクイティ、政府系ファンド、戦略的な投資家から資金を引き出せる。
規模、ブランド、返済や方向転換の選択肢があるからだ。そうした立場にない中堅のデータセンター開発会社は、より薄い取り分を、より高い費用とより大きな持ち分の希薄化を受け入れて奪い合うことになる。
チップと計算能力を確保できる会社と、できない会社の差は広がる。最大手の巨大クラウド事業者と資金が潤沢な研究所は、自前の資金調達か自社のバランスシートを使って、計算能力を建てるか契約し続けるだろう。
小さな会社や中堅の会社は、割高な料金で計算能力を借りるか、市場から締め出されるかという制約に直面する。
次の表は、事業者の種類ごとに、資金の集めやすさと見込まれる結果を整理したものだ。
| 事業者の種類 | 資金の集めやすさ | 資金調達の費用 | 見込まれる結果 |
|---|---|---|---|
| 巨大クラウド事業者、SpaceX | 直接、複数の調達先 | 低め | 大規模に建設・契約 |
| 中堅のインフラ事業者 | 限られ、競争が激しい | 高め | 割高な料金か、締め出し |
| 小規模な開発会社 | わずか | 最も高い | 提携か撤退 |
規模のコスト
チップだけで400億ドルを調達するという数字は、大規模な計算資源を建てたり確保したりするのに、どれだけ費用がかかるかを物語っている。1 これだけの資金を用意できるのは、世界でもごく少数の企業だけだ。
それ以外の会社は、そうした大手と手を組むか、別の資金調達の形を探さなければならない。たとえば、リース、収益の分配、共有インフラの少数持ち分を受け入れる方法だ。
この集中は、競争、エヌビディアの価格決定力、2番手以下のインフラ事業者の存続に影響しうる。
SpaceX、いくつかの巨大クラウド事業者、資金力のある一握りの研究所だけが計算能力を建てられるなら、インフラの供給元は少なくなる。短期的には効率的かもしれない。
だが競争が限られ、主要な担い手のどこかがつまずいたときに、もろい依存関係を生むおそれがある。
ちょっと立ち止まって
AIのニュースを見るとき、「需要は底なしだから、関連するものは何でも儲かる」と、つい考えていないだろうか。
Firmusの取り下げは、需要が本物でも、その需要を受け止める事業が儲かるとは限らないことを教えてくれる。
では、あなたが「AI関連」の株や投資信託を目にしたとき、その会社は、AIそのものを作っているのか。それとも、それを支える設備に巨額の借金をして賭けているのか。その違いを、どこまで意識していただろうか。
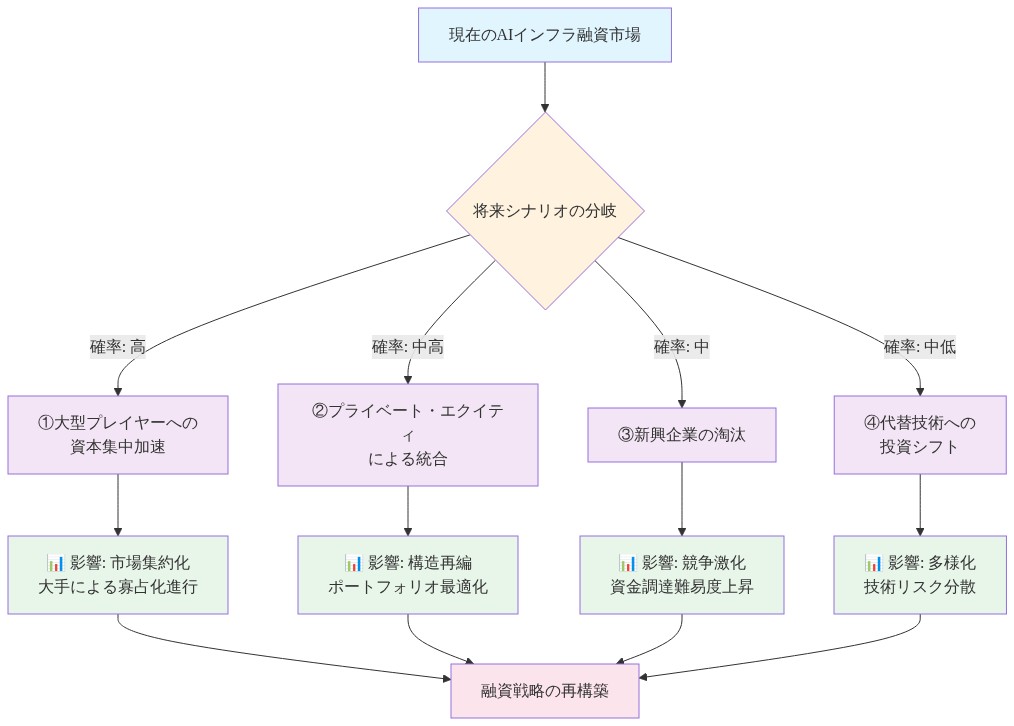
図11:AI インフラ融資の将来シナリオ—複数の分岐と可能性

表1:AI インフラ融資形態の比較—今後の主流と周辺
AIインフラの資金調達はどう変わるか
上場という道をふさがれた会社は、別の方法でお金を集めるしかない。AIインフラの開発会社には複数の選択肢があるが、それぞれ費用が違う。
そして選んだ道は、会社の強さについて投資家に別のメッセージを送ることになる。
この節のポイント
- プライベートクレジット、プロジェクトファイナンス、証券化は、費用・主導権・複雑さのどこを取るかが違う。
- どの調達方法を選ぶかで、契約への自信と資金調達力が透けて見える。
- 貸し手と投資家は、ハイパースケーラーとの約束が守られるかと、データセンターの担保価値の見方に注目する。
プライベートクレジットと借入
インフラファンド、保険会社、年金基金といった専門の貸し手は、データセンター運営会社の長期リース契約を裏づけに融資する。
資金の調達コストは、公募の債券より高いのが普通だ。それでも、資産や顧客の中身に合わせて条件を組める。
代わりに、貸し手は借入比率を低く抑え、厳しい財務制限条項を求める。その分、開発会社の自由度と利益は小さくなる。
プロジェクトファイナンス
施設ごとに別の資金調達の器をつくり、案件ごとに借入と出資を組み合わせる方法もある。再生可能エネルギーなどのインフラ事業でよく使われる手法だ。
資金を回収して次の案件に回せる点が強みになる。
一方で、仕組みは複雑になり、法務費用もかさむ。資金が足りなくなったときに備えて、出資元の強い支えも欠かせない。
資産担保証券化
リース契約をまとめて証券にし、機関投資家に売る方法がある。売りにくい契約が、売買しやすい証券に変わる。資金の調達コストも下がる可能性がある。
ただ、これには契約の規模と、支払いが滞りなく続いてきた実績が要る。多くの開発会社には、そのどちらも足りていない。
事業会社への出資受け入れと売却
ハイパースケーラーや不動産投資家、事業上のつながりのある買い手に、持ち分の一部を売る手もある。
上場企業のように市場から厳しく見られることなく、資金を得られる。ただし、経営の主導権は手放すことになる。創業者や初期の投資家が得られる値上がり益も、小さくなりうる。
未上場のままの出資を続ける
成長段階の後半を担うベンチャーファンドやインフラ投資家が、新たな出資ラウンドや既存株の買い取りで、開発会社を支え続けることもできる。
代わりに、既存株主の持ち分は薄まる。そして、決まった期間のうちに、出口か黒字化への道筋を示さなければならない。
選んだ道が語るもの
調達方法の選び方は、市場に会社の立ち位置を伝える。
- プライベートクレジットへの移行:公募市場のお金が使えない状況で、辛抱強く待ってくれる資金に割高な費用を払ってもよいという姿勢を示す。
- 証券化に踏み出す:リース契約と顧客基盤に自信があることを示す。
- 事業会社の出資を受け入れる:独立性より、その会社との関係を重く見ていることを示す。
今後の注目点
この先の数か月で、今回の動きが一時的な価格の見直しなのか、AIインフラの資金の集め方そのものの転換なのかが見えてくる。主な指標は次のとおりだ。
- ほかのAIインフラ企業の上場が、取りやめになるか、大きな値引きで価格を見直されるか。
- チップの世代交代が進み、使われない資産になるリスクが高まるなかで、貸し手がデータセンターの担保をどう評価するか。
- ハイパースケーラー自身の資金に余裕がなくなっても、開発会社への約束が守られるか。
- ベンダーが後ろ盾になった事業が上場に苦戦したり、上場後に伸び悩んだりした場合、投資家がNvidiaを取り巻く企業群をどう見直すか。
- 開発会社が別の資金調達の仕組みに動くか、動くならどれだけの費用がかかるか。
選別が始まっている
今回の件は、AI需要やインフラ投資がすぐに崩れる前触れではない。ただ、AIに結びつく資産ならすぐに買い手が見つかるという前提から、裏づけを求める市場へと変わりつつある。
楽観に代わって、資金調達の規律が強まっている。勝ち残る会社とそうでない会社の選別は、資金の値付けを通じて、いままさに進んでいる。