戦略的根拠:Stripe が AI ルーティングを必要とする理由
Stripe が報じられている 70 億ドル超の OpenRouter 買収は、決済処理から AI インフラストラクチャ オーケストレーションへの重要な戦略的拡張を示しています。
本質的に問われているのは、特定の技術的能力です。商取引が AI エージェントを組み込むにつれ、企業は定義されたパラメータに基づいて複数の大規模言語モデル間で動的に選択するメカニズムを必要とします。
OpenRouter の中核機能はモデルルーティングです。異なる AI システム(OpenAI の GPT シリーズ、Anthropic の Claude、Google の Gemini、Meta の Llama を含む)全体に API リクエストを指向し、指定されたパラメータに従います。
トークンあたりのコスト、応答レイテンシ、タスク固有の精度メトリクスです。この抽象化レイヤーは、エンタープライズ AI デプロイメントにおける文書化された断片化の問題に対処しています。
複数のモデルを同時にデプロイする組織は、ベンダーロックインのリスクと統合の複雑さに直面しています。
Stripe は年間数千億ドルの支払いトランザクションを処理しており、このルーティング機能を既存のプラットフォーム インフラストラクチャに統合することで、潜在的な競争上の差別化を生み出します。この統合により、理論的には、マーチャントは個別のベンダー関係を必要とせずに AI モデル選択にアクセスでき、その機能を既存の決済スタック内に埋め込むことができます。この垂直統合戦略は、インフラストラクチャ統合における文書化されたパターンと並行していますが、引用される特定の先例は、比較可能な取引構造と戦略的成果の検証が必要です。
Stripe の既存の決済ルーティング エンジンは既に実時間最適化決定を実行しています。
コスト効率とトランザクション成功率に基づいて決済プロセッサ間で選択しています。これらの決定の基礎となる技術ロジック(費用便益分析、レイテンシ最適化、障害モード処理)は、理論的には AI モデル選択に転用可能です。
ただし、決済ルーティングの専門知識が AI モデルルーティングに直接転用されるという仮定には、認識が必要です。
ドメインは障害の結果、レイテンシ許容度、最適化メトリクスが異なり、ドメイン固有のエンジニアリングが必要です。
OpenRouter の市場ポジション:エンタープライズ断片化の解決
OpenRouter は真正なエンタープライズの問題に対処しました。
複数の AI モデルをデプロイする企業は、ベンダーロックイン、統合の複雑さ、不透明なコストに直面しました。このプラットフォームはモデル選択を抽象化し、組織がアプリケーション書き換えなしにプロバイダー全体で最適化することを可能にします。
この抽象化レイヤーは、AI 市場が単一プロバイダーの支配を超えて断片化するにつれて牽引力を得ました。
OpenRouter の API ファースト設計は、ロックインに抵抗する開発者と、カスタマーサービス、コンテンツ生成、分析全体でコスト最適化を求めるエンタープライズを魅了しました。
同社は、モデルに依存しないルーティングロジックを維持することで差別化しました。これは、単一のモデルがすべてのユースケースで支配的ではない市場において重要です。
OpenRouter のエンジンは実時間でリクエストを評価し、最適なモデルにルーティングしながら、統一された請求、監視、フォールバック メカニズムを提供します。
Stripe に埋め込まれた場合、これは摩擦を排除します。AI ルーティングは決済処理と同じくらい透明になります。
評価と財務上の影響
70 億ドル超の買収価格は、開示された AI インフラストラクチャ買収の中で最大級を表しています。この評価を解釈するには、Stripe の財務状況と戦略的優先事項を検討する必要があります。
Stripe の評価は 2021 年の 950 億ドルから 2023 年の 500 億ドルに低下し、より広いフィンテック市場の修正と成長仮定の投資家による再評価を反映しています。
OpenRouter 買収は、成長機会への信頼の更新を示し、特に AI インフラストラクチャを戦略的優先事項として位置付けています。
買収の資金調達構造(現金準備、債務、またはエクイティを通じた資金調達かどうか)は、Stripe の財務的柔軟性に影響を与えます。
取引規模は、実質的な蓄積資本または外部資金調達のいずれかを意味し、AI インフラストラクチャの将来の収益生成への重要性についての確信を示しています。
評価プレミアムは、Stripe の既存マーチャント ベースに統合された場合の OpenRouter の収益可能性についての仮定を反映しています。Stripe の既存の顧客関係は、流通上の利点を生み出します。
ルーティング機能は、個別の顧客獲得コストなしに数百万のマーチャントに提供できます。この乗数効果(既存の流通を活用して対応可能市場を拡大する)は、OpenRouter のスタンドアロン経済を超える評価を正当化します。
ただし、評価は市場採用率、競争対応、技術統合の成功に関する仮定も含みます。これらの仮定は明示的な認識を保証します。
取引の財務的リターンは、マーチャントが実際に埋め込まれた AI ルーティングを採用し、競合他社が機能を複製せず、統合が運用上のリスクをもたらさないかどうかに依存しています。
統合の課題と技術的シナジー
OpenRouter を Stripe のインフラストラクチャに統合することは、特定の技術的要件とリスクを提示します。Stripe の決済処理は厳格な信頼性基準を要求します。
ファイブナイン稼働率(99.999% の可用性)とトランザクション認可のサブ秒レイテンシです。これらの基準は、決済処理を中断する障害モードを導入することなく、AI ルーティングに拡張する必要があります。
決済ルーティングと AI モデルルーティング間の技術的整合性は実質的ですが、完全ではありません。Stripe の決済エンジンは実時間最適化決定を行います。
コスト、成功率、地理的要因に基づいて決済ネットワークとプロセッサ間で選択します。基礎となる最適化ロジック(定義された基準に対して複数のオプションを評価する)は、AI モデル選択に直接転用されます。
具体的な技術的シナジーには以下が含まれます。
- レイテンシモデリング:トランザクションレイテンシを測定および最適化するための Stripe の既存インフラストラクチャは、応答時間要件に基づいて AI モデル選択に情報を提供できます。
- コスト最適化:Stripe のトランザクションあたりのコスト分析は、異なる AI モデル全体でのトークンあたりのコスト分析に拡張できます。
- 不正検出パターン:Stripe の確立された不正検出システムは、高リスク トランザクションのモデル選択に情報を提供する可能性があります。
- フォールバック メカニズム:決済プロセッサ障害に対する Stripe の既存の冗長性パターンは、モデル利用不可のフォールバック ロジックに情報を提供できます。
統合から新しいユースケースが生まれます。
トランザクションリスク プロファイルに基づいてモデルを動的に選択する AI 駆動型不正検出、複雑さに基づいて顧客クエリを最適な言語モデルにルーティングする会話型コマース インターフェース、またはクエリ特性に基づいてモデル選択を適応させるカスタマーサービス システムです。
ただし、統合は新しいリスクも導入します。AI モデルの応答は、決済認可応答とは異なる障害モードを持ちます。幻覚、レイテンシの変動性、コンテキスト依存の精度です。
Stripe は、AI ルーティングに固有の新しい監視およびフォールバック メカニズムを開発する必要があります。
決済インフラストラクチャの専門知識が AI インフラストラクチャに直接転用されるという仮定は、実装を通じた検証が必要です。
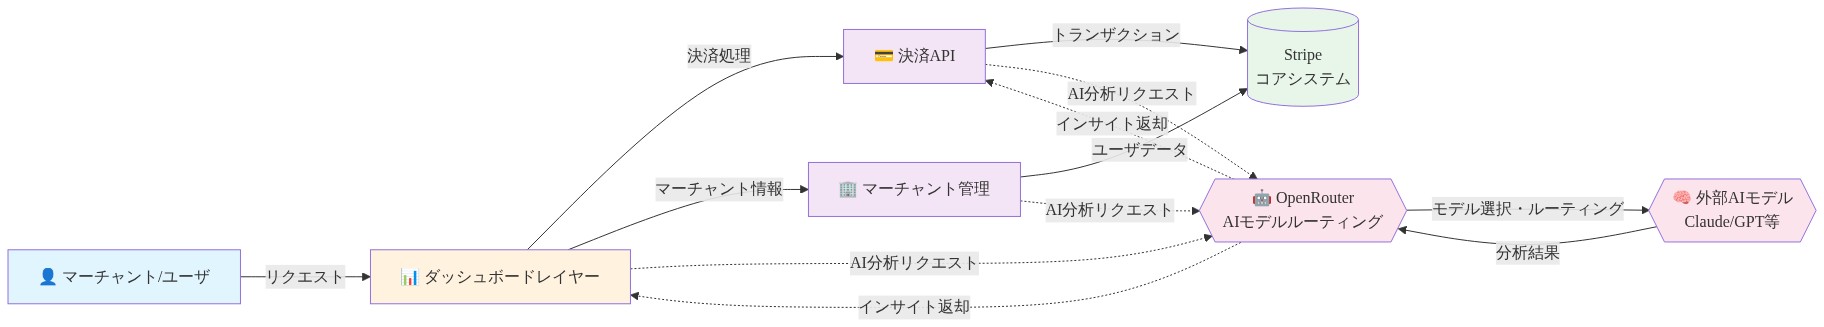
- 図5:Stripeプラットフォームへの統合アーキテクチャ(OpenRouter AIモデルルーティング統合)*
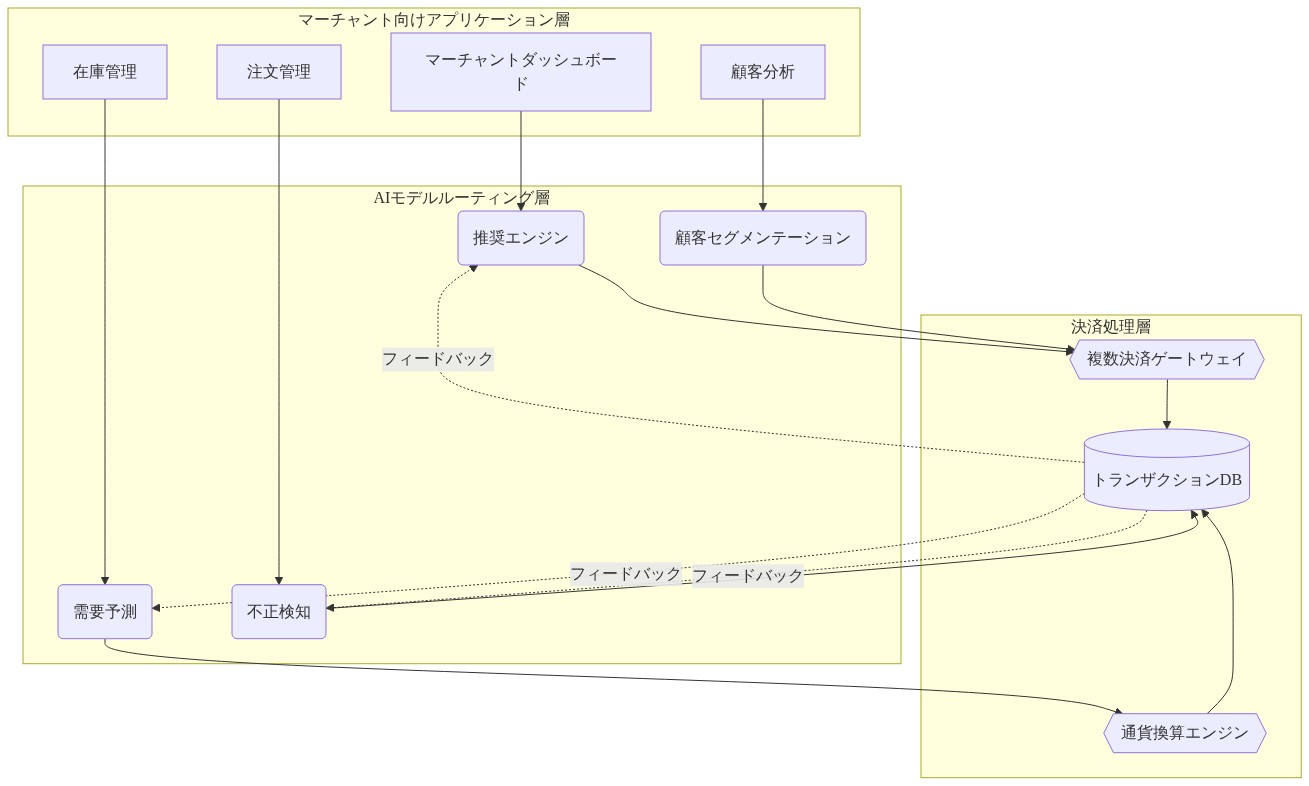
- 図9:次世代コマーススタックの3層アーキテクチャ*
競争ダイナミクスと市場統合
Stripe の買収は、AI インフラストラクチャ ツーリングの統合を加速させます。決済競合企業(Adyen、PayPal、Square)は、AI 機能の競争上の格差に直面しています。
純粋な AI インフラストラクチャ企業は、直接的なマーチャント流通と決済フロー可視性を持つ十分な資本を持つ競合企業に直面しています。
AI モデルルーティングを提供するクラウドプロバイダー(Amazon Bedrock、Google Vertex AI、Microsoft Azure OpenAI)は、独特の利点を持つ新しい競合企業に直面しています。
直接的なマーチャント関係、決済統合、トランザクションレベルの可視性です。決済仲介者としての Stripe のポジションは、マーチャント AI 使用パターンを理解する際の情報上の利点を提供します。
この統合パターンは、エンタープライズ ソフトウェアの文書化されたトレンドを反映しており、インフラストラクチャレイヤーは既存の顧客関係を持つ支配的なプレイヤー間で集中しています。
ただし、特定の結果は実行に依存します。Stripe は OpenRouter を正常に統合し、モデルに依存しないルーティングを維持し、マーチャントに機能の採用を確信させる必要があります。
競争対応の可能性があります。決済企業は AI インフラストラクチャ機能を獲得し、AI 企業は決済機能を開発し、またはクラウドプロバイダーは AI ルーティング提供を深化させます。
市場構造は、モジュール型ポイント ソリューションではなく、統合スタックへシフトしています。ただし、この結果は事前に決定されていません。
エコシステムの影響:モデルプロバイダーが直面する新しいダイナミクス
AI モデルプロバイダー(OpenAI、Anthropic、Google DeepMind)にとって、Stripe のルーティング インフラストラクチャの制御は、機会と制約の両方を生み出します。
OpenRouter の Stripe への統合は、数百万のマーチャント全体でモデル アクセスを拡大し、潜在的に API コール ボリュームを増加させる可能性があります。
ただし、Stripe は、トラフィックを受け取るモデルを決定する重要な流通チョークポイントを制御しています。
モデルプロバイダーは、Stripe のルーティング ロジック内での可視性を確保するために、優先的なルーティング条件、収益シェア、または統合機能について交渉する必要があるかもしれません。これは依存関係ダイナミクスを導入します。
モバイル アプリ開発者がアプリストア ゲートキーピングに直面するのと同じように、AI モデルプロバイダーは決済プラットフォーム ゲートキーピングに直面しています。
この取引は AI ミドルウェア論文を検証します。
価値はモデル作成者だけでなく、オーケストレーション レイヤーに蓄積されるということです。これは、ベンチャー キャピタルをモデル開発企業よりもインフラストラクチャ企業にリダイレクトする可能性がありますが、この結果は市場検証に依存しています。
小規模なモデルプロバイダーとオープンソース代替案は、Stripe が厳密なモデルに依存しないルーティングを維持する場合に利益を得るか、統合が支配的なパートナーシップを優遇する場合に苦しみます。この取引は、最終的に AI 流通の力を集中させ、新しい仲介依存関係を生み出します。
OpenRouter の市場ポジション:エンタープライズ断片化への対処
OpenRouter は、エンタープライズ AI デプロイメントにおける文書化された問題点に対処するために出現しました。マルチモデル環境の標準化された抽象化レイヤーの不在です。
AI モデルの景観が単一プロバイダーの支配を超えて拡大するにつれ(2023 年から 2024 年頃)、複数のモデルを同時にデプロイする企業は、繰り返される技術的および経済的課題に遭遇しました。
専有 API を通じたベンダーロックイン、複雑な統合要件、異なるプロバイダー全体での不透明なコスト構造です。
OpenRouter のプラットフォーム アーキテクチャは API レベルの抽象化を提供し、アプリケーションがターゲット モデルを指定することなくリクエストを送信できるようにします。
プラットフォームのルーティング ロジックは、設定可能な基準に基づいて利用可能なモデルにリクエストを指向します。
コスト最適化、レイテンシ要件、またはタスク固有のパフォーマンス メトリクスです。このデザイン パターン(プロバイダー固有の実装の詳細を抽象化する)はインフラストラクチャ ソフトウェアで確立されていますが、AI モデル選択への適用は比較的最近です。
同社の市場牽引力は、モデルに依存しないルーティング ロジックを維持することから生まれました。
2024 年の時点で、単一の AI モデルプロバイダーがすべてのユースケース全体で包括的な支配を達成しなかった市場では、この中立性は競争上の利点を提供しました。
OpenRouter は、統合摩擦の削減とエンタープライズ採用を通じて、コスト透明性と最適化機能を通じて開発者採用を魅了しました。
プラットフォームの技術的機能には、実時間リクエスト評価、複数プロバイダー全体での統一された請求、集中監視とログ、プロバイダー利用不可のフォールバック メカニズムが含まれます。
Stripe に統合されたマーチャント向けに、これらの機能をネイティブに埋め込むことは、理論的には AI モデル選択の摩擦点を排除します。
重要なポイントと次のアクション
Stripe の OpenRouter 買収は、AI インフラストラクチャが決済およびコマース プラットフォームに統合されていることを示しています。
モデルルーティング(コストとパフォーマンス基準に基づいて最適な AI モデルを選択する)は、周辺機能ではなく基礎的なインフラストラクチャとして位置付けられています。
マーチャント向け:AI 機能は決済プラットフォームにネイティブになる可能性があり、個別のベンダー関係を削減しますが、決済インフラストラクチャプロバイダーへの依存を増加させます。
AI モデルプロバイダー向け:ゲートキーピング ダイナミクスに備え、決済インフラストラクチャ企業との可視性条件について交渉してください。
競合企業向け:防御的な動きが競争力を維持するために必要な場合がありますが、特定の対応は Stripe の統合成功の市場検証に依存しています。
この取引は、将来のコマースがシームレスなモデル オーケストレーションを必要とする AI エージェントによって仲介されるという論文を検証しています。
Stripe はその移行のための重要なインフラストラクチャとして自らを位置付けていますが、財務的および競争的な結果は、成功した実行と市場採用に依存しています。
評価と財務上の影響:インフラストラクチャ統合への賭け
70 億ドル超の価格タグは、最大級の AI インフラストラクチャ買収の中でランク付けされ、モデルルーティングが戦略的に重要なインフラストラクチャを表すという Stripe の確信を示しています。
周辺機能ではなく、必須の機能です。この評価は、インフラストラクチャ統合への長期的な賭けを反映しています。価値が重要なフローを制御するレイヤーに集中する歴史的パターンです。
この取引はまた、フィンテック逆風にもかかわらず、Stripe の成長信頼の更新を示しています。
2023 年に 950 億ドルから 500 億ドルにマークダウンされた後、Stripe は AI を次の 10 年間の主要な成長ベクトルとして積極的に賭けています。
買収規模は、実質的な財務的火力と AI インフラストラクチャの将来のコマースへの中心性についての深い確信を意味しています。
この評価プレミアムは、OpenRouter が Stripe のマーチャント ベース全体で生成する可能性のある定期的な収益を考慮しています。
スタンドアロン経済に対する強力な乗数効果です。この取引は、本質的にモデルルーティング インフラストラクチャを主要なエンタープライズ ソフトウェア買収と同等の価値で評価し、AI オーケストレーションが周辺機能ではなく、次世代デジタル コマースの基礎的なインフラストラクチャになることを検証しています。
財務構造も重要です。この買収には、マーチャント採用と API コール ボリュームに関連するアーンアウト条件が含まれる可能性が高く、理論的なシナジーではなく実際の統合成功の周りのインセンティブを調整しています。
統合の課題と技術的シナジー:次世代コマース スタックの構築
OpenRouter を Stripe のインフラストラクチャに統合するには、高度なエンジニアリングが必要です。Stripe の決済フローは、サブ秒レイテンシとファイブナイン信頼性を要求します。
コマースを中断する障害点を導入することなく、AI ルーティングに拡張する必要がある基準です。これは実験的なテクノロジーではなく、交渉の余地のないインフラストラクチャです。
戦略的利点は、Stripe が既にコマースで最も洗練されたルーティング システムを運用しているということです。その決済エンジンは、コスト、成功率、地理、不正リスクに基づいて最適なネットワークとプロセッサについての実時間決定を行います。その専門知識は AI モデル選択に直接転用されます。
Stripe は既存の最適化技術(レイテンシモデリング、コスト最適化、障害予測、地理的最適化)を AI ルーティング決定に適用できます。
この統合は、Stripe も OpenRouter も独立して達成できなかった新しいユースケースを解き放ちます。
- AI 駆動型不正検出は、トランザクション リスク プロファイルに基づいてモデルを動的に切り替え、ルーチン トランザクションには軽量モデルを使用し、異常なパターンには高度なモデルを使用します。
- 会話型コマース インターフェースは、クエリの複雑さ、言語、必要な精度に基づいて顧客クエリを最適な言語モデルにルーティングします。
- 適応型カスタマーサービスは、実時間パフォーマンス メトリクス、コスト制約、顧客層に基づいてモデル選択を選択します。
- 予測型コマースでは、AI エージェントが異なる決定タイプの専門モデル全体で分析をルーティングすることで、購買決定を自律的に最適化します。
技術的な課題は実行の厳密さです。概念的な整合性は著しく強いです。
Stripe のインフラストラクチャ専門知識と OpenRouter のモデル オーケストレーションを組み合わせることで、競合企業が簡単に複製できないプラットフォームが作成されます。
競争力学と市場統合:インフラストラクチャ集約化テーゼ
Stripeの動きはAIインフラストラクチャの統合を加速させ、より広い文脈で捉えると、価値は重要なフローを制御するオーケストレーション層に集中するというテーゼを検証しています。
AdyenやPayPalといった決済競合他社は、今や大きなAI機能ギャップに直面しています。
専業のAIインフラストラクチャ企業は、直接的なマーチャント配布と決済フロー可視性を持つ資本力のある競合に対峙することになります。
これはPalantirのような企業に見られた商用加速パターンを反映しています。
エンタープライズAI採用が、購買者が断片化されたポイント製品よりも統合ソリューションを好むため、プラットフォーム統合を促進するのです。
独自のモデルルーティングを提供するクラウドプロバイダー(AmazonのBedrock、GoogleのVertex AI、MicrosoftのAzure OpenAI)は、マーチャント関係と決済フローデータを持つ手強い新しい競合に直面しています。
クラウドプロバイダーはこれらのデータにアクセスできません。
本質的に問われているのは、この買収がエコシステム全体で防御的な動きを引き起こすということです。
決済企業がAI機能を買収し、AI企業が決済機能を構築し、クラウドプロバイダーがモデルルーティング統合を深化させます。
ランドスケープは、断片化されたベストオブブリードソリューションではなく、完全な問題を解決する統合スタックへと統合されつつあります。
この統合パターンが加速するのは、統合ソリューションがマーチャント向けの摩擦を減らすためです。
マーチャントは複数のベンダーを管理するのではなく、統一された請求、サポート、最適化を備えた単一ベンダーとの関係を好みます。
Stripeの動きはこの選好を検証し、フィンテック全体での同様の統合を加速させる可能性があります。
エコシステムへの影響:モデルプロバイダーが直面する新しいゲートキーピング力学
OpenAI、Anthropic、Google、Metaといったモデルプロバイダーにとって、Stripeのルーティングインフラストラクチャ制御は、前例のない機会と新しいリスクの両方をもたらします。
OpenRouterのStripeへの組み込みは、数百万のマーチャント全体でモデルアクセスを劇的に拡大し、APIコール量を数桁増加させる可能性があります。
しかし、Stripeは現在、どのモデルがトラフィックを受け取り、どの優先度で受け取るかを決定する重要なチョークポイントを制御しています。
モデルプロバイダーは、Stripeのルーティングロジック内での可視性と優先度を確保するために、優先的なルーティング条件、収益分配、または排他的パートナーシップについて交渉する必要があるかもしれません。これは依存関係の懸念を導入します。
アプリ開発者がApp Storeのゲートキーピングに直面するのと同じように、モデルプロバイダーは現在Stripeのゲートキーピングに直面しています。この取引はAIミドルウェアテーゼを検証しています。
価値はモデル作成者だけではなく、分配を制御するオーケストレーション層に蓄積され、ベンチャーキャピタルをモデル開発よりもインフラストラクチャへと潜在的にリダイレクトしています。
小規模なプロバイダーとオープンソース代替案は、Stripeが真にモデル非依存的なルーティングを維持する場合は利益を得ますが、統合が支配的なパートナーシップを優遇する場合は苦しみます。この取引は最終的にAI配布の力を集約化し、モデルプロバイダーが戦略的に対応する必要がある新しいレバレッジ力学を生み出しています。
このゲートキーピング力学はまた機会も生み出しています。
コスト、レイテンシ、特定のタスクの精度、プライバシー保証といった特定の側面で差別化するモデルプロバイダーは、マーチャント関連のメトリクスで優れたパフォーマンスを実証することで、有利なルーティング条件について交渉できます。
新たな機会:現在のビジョンを超えたホワイトスペース
この買収は、現在の思考をはるかに超えた戦略的ホワイトスペースを開きます。
AI原生型コマースプラットフォーム:Stripeは、AIエージェントが購買決定、在庫管理、価格設定をリアルタイムで自律的に最適化するコマース体験を構築できます。
ルーティング層により、これらのエージェントはアーキテクチャ制約なしに異なる決定タイプに対して最適なモデルにアクセスできます。
モデルパフォーマンスマーケットプレイス:Stripeは、特定のマーチャント使用事例に対してどのモデルが最も優れたパフォーマンスを発揮するかについての可視性を獲得します。このデータは価値があります。
Stripeはモデルプロバイダーがパフォーマンスメトリクスに基づいてルーティング優先度を入札するマーケットプレイスを作成し、継続的な改善に対する競争圧力を生み出すことができます。
垂直型AIインフラストラクチャ:Stripeは小売、SaaS、マーケットプレイス、その他の垂直分野に最適化された業界固有のAIルーティングを構築できます。
異なる業界は異なるモデル選択基準を必要とします。Stripeのマーチャントデータはこの特殊化を可能にします。
自律型マーチャント最適化:Stripeのルーティング層を使用するAIエージェントは、人間の介入なしにマーチャント運用(価格設定、在庫、カスタマーサービス、不正検出)を自律的に最適化し、新しい価値獲得機会を生み出すことができます。
グローバルAIインフラストラクチャ:Stripeの国際的プレゼンスにより、ローカルモデルの可用性、規制要件、レイテンシ制約を考慮した地理的に最適化されたルーティングを構築でき、新興市場での防御可能な優位性を生み出すことができます。
重要なポイント:AI仲介経済への位置付け
StripeのOpenRouter買収は根本的なシフトを示唆しています。
AIインフラストラクチャは、コマースがシームレスなモデルオーケストレーションを必要とするAIエージェントを通じてますます流れるため、決済およびコマースプラットフォームに統合されつつあります。
モデルルーティング(コスト、パフォーマンス、タスク要件に基づいて最適なAIモデルをインテリジェントに選択すること)は、機能やあると便利な機能ではなく、基礎的なインフラストラクチャになりつつあります。
マーチャント向け:AIの機能がペイメントプラットフォームにネイティブになることを期待してください。これにより摩擦が減り、コマース運用の自律的な最適化が可能になります。
AIモデルプロバイダー向け:ゲートキーピング力学に備え、可視性条件を戦略的に交渉してください。特定のパフォーマンス側面での差別化は、ルーティング優先度のために不可欠になります。
競合企業向け:関連性を保つために防御的な動きが必要です。決済企業はAI機能を買収する必要があり、AI企業は配布を構築する必要があり、クラウドプロバイダーは統合を深化させる必要があります。
より広い経済向け:この取引は、将来のコマースがシームレスなモデルオーケストレーションを必要とするAIエージェントによって仲介されることを検証しています。このオーケストレーション層を制御するインフラストラクチャは、今後10年間の経済活動に対して不釣り合いな価値と影響力を獲得するでしょう。
この取引は、Stripeが未来は決済処理だけでなく、大規模な自律型コマースを可能にするAIオーケストレーションを含む重要なインフラストラクチャ層を制御する企業に属すると賭けていることを表しています。これは最も戦略的なインフラストラクチャ統合です。
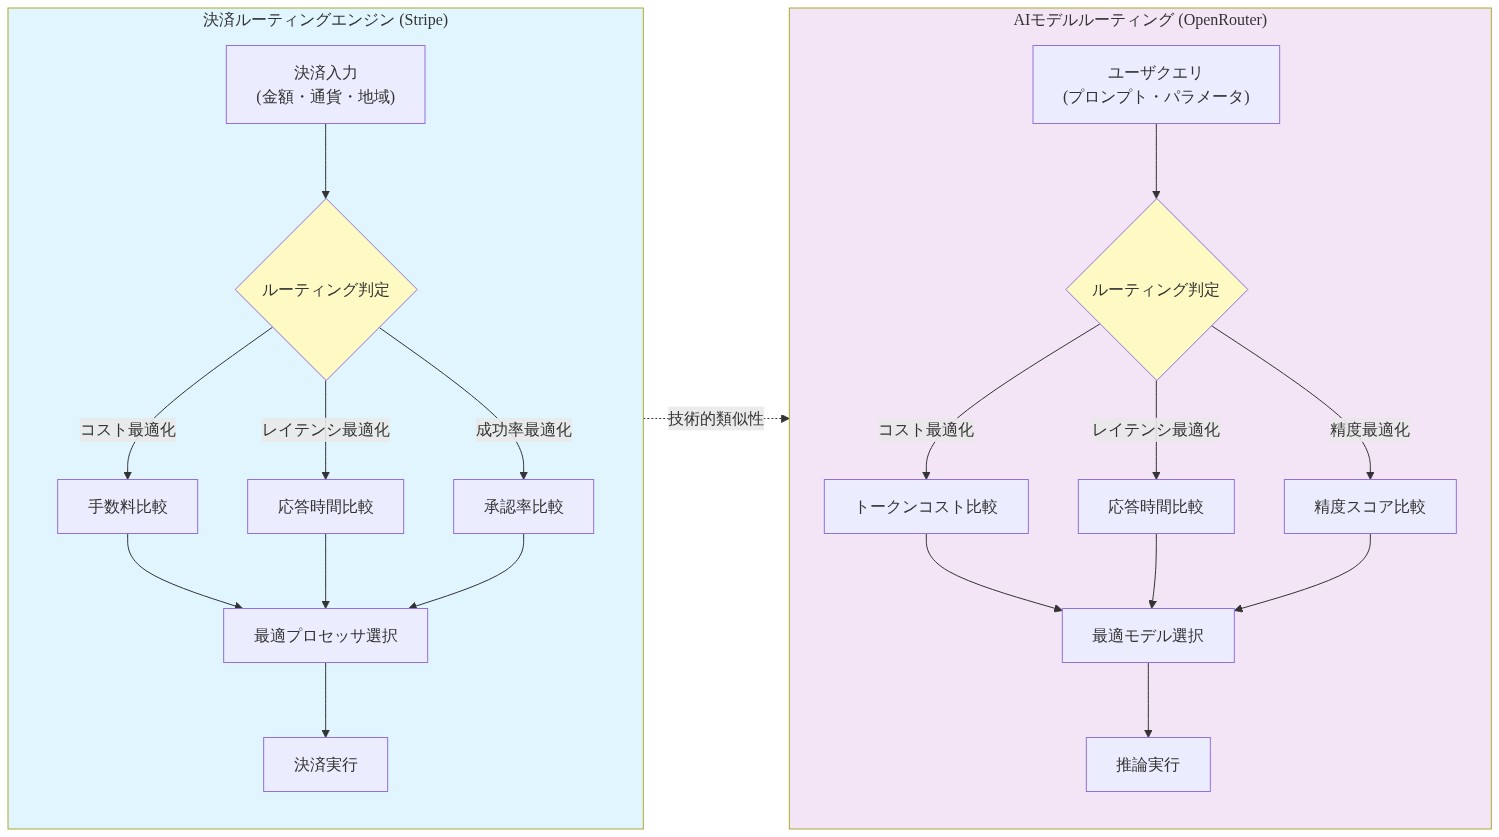
- 図2:決済ルーティングとAIモデルルーティングの技術的類似性*