シンギュラリティの虚構
Stripeが公式に発表した70億ドルのOpenRouter買収の根拠は「シンギュラリティ」という概念を引き合いに出していました。この用語は、汎用人工知能(AGI)が人間の認知能力を上回る仮説上の未来時点を指しています(Bostrom, 2014)。このフレーミングは、大型テクノロジー買収における反復的なパターンを典型化しています。すなわち、長期的な技術的必然性を強調しながら、近期のビジネスメカニズムについては意図的に曖昧なままにしておく表明です。シンギュラリティ叙述は、投資家およびマーケット・コミュニケーション内で識別可能な機能を果たしています。Stripeを変革的なAI開発と戦略的に一致させるポジショニング、コア決済収益に焦点を当てた株主への詳細な運用上の正当化を必要としない可能性のある大規模な資本配分に対する知的正当化の提供、そして即座の競争圧力から抽象的な将来シナリオへの分析的注意の転換です。
しかし、OpenRouterの実際の技術的機能を検証すると、志向的なフレーミングと運用上の現実との間に実質的なギャップが明らかになります。OpenRouterは、可用性、コスト、レイテンシ、モデル機能を含む指定された基準に基づいて、複数の大規模言語モデル(LLM)プロバイダー(OpenAI、Anthropic、Googleなど)全体に推論リクエストをルーティングするAPIオーケストレーション層を実装しています(OpenRouter documentation, 2024)。これは決定論的なインフラストラクチャ抽象化です。哲学的または意識関連の取り組みではなく、体系的なリクエストルーティングを通じて具体的なエンジニアリング問題を解決しています。
この区別は分析的に重要です。大型テクノロジー企業がこの規模で資本を配分する場合、表明された根拠と運用上の機能との間のギャップは、表明された根拠が主要な価値創造メカニズムではなく志向的なポジショニングを反映していることを示唆することが多いです。このパターンは、叙述フレーミングが技術的および財務的ロジックから実質的に乖離している大型インフラストラクチャ買収全体で文書化されています(Thiel & Masters, 2014)。Stripeのシンギュラリティ言語はこの確立されたパターンに従っています。知的に防御可能で、時間的に遠く、近期の運用上の決定を制約することなく複数の解釈に対応するのに十分な抽象性を備えています。
実際の戦略的ロジックはより制約されており、即座です。OpenRouterの技術的機能(モデル抽象化とリクエストルーティング)は、Stripeの顧客ベースにとって運用上緊急になった問題に対処しています。Stripeはシンギュラリティシナリオに備えるためにOpenRouterを買収しているのではありません。むしろ、顧客がAI機能にアクセスし管理する方法における現在の、実質的な課題を解決するインフラストラクチャを買収しています。表明された根拠と実際の機能との乖離は、この買収が新興ではあるが既に実質的な経済層における価値獲得を対象としていることの最初の指標です。
Stripeが実際に解決する必要があるAPIオーケストレーション問題
Stripeのビジネスモデルは、トランザクション決済処理から複数の業種にわたる数百万のビジネスにサービスを提供する包括的な金融インフラストラクチャへと拡大しています。Stripeの顧客ベースが生産システムにAI機能をますます組み込むにつれて(カスタマーサービス自動化、不正検知、コンテンツ生成、自律エージェントシステムを含む)、これらの顧客は構造的な運用上の制約に直面しています。時間と地理全体で可変的な可用性、価格設定、パフォーマンス特性を示すAI モデルへの信頼性が高く、費用対効果の高いアクセスを管理することです。
この制約は理論的ではありません。AI依存製品を構築するソフトウェア開発者は、複数の次元全体で同時に最適化する必要があります。OpenAIのモデルはピーク需要期間中にレート制限を経験する可能性があります。AnthropicのClaudeは特定のワークロードタイプに対してトークンあたりのコストが優れている可能性がありますが、地域的な可用性制約を示す可能性があります。GoogleのGeminiはマルチモーダルパフォーマンスが優れている可能性がありますが、異なるレイテンシプロファイルを示す可能性があります。単一のプロバイダは、すべての関連する次元(コスト、可用性、レイテンシ、機能)全体で常に最適なパフォーマンスを提供していません。この複雑さの手動管理(プロバイダ固有のフォールバックロジックの実装、プロバイダステータスページの監視、価格設定の変更に応じたアプリケーションコードの変更)は、実質的な運用オーバーヘッドを課し、本番システムに脆弱性を生じさせます。
OpenRouterの技術アーキテクチャは、マルチプロバイダモデルアクセスの複雑さを抽象化する体系的なリクエストルーティングを通じてこれに対処しています。開発者はOpenRouterのAPI仕様に対して単一の統合を実装します。システムは、実時間の条件と指定された最適化基準に基づいて、どの基盤となるモデルプロバイダを呼び出すかを自動的に選択します。1つのプロバイダがサービス低下を経験した場合、リクエストは自動的に代替プロバイダにルーティングされます。価格設定が変更された場合、システムはアプリケーションレベルのコード変更を必要とせずに、より費用対効果の高い代替案にワークロードを自動的にシフトできます。これは、運用負担を軽減しながらシステムの信頼性とコスト効率を向上させるテクノロジーインフラストラクチャの古典的なパターンを表しています(Newman, 2015)。
Stripeにとって、この買収はインフラストラクチャポジショニングの戦略的拡張を表しています。現在、Stripeの主要な機能は当事者間の金銭フローの管理です。OpenRouterを買収することで、Stripeは推論フロー(AI サービスへの計算リクエストのルーティング)の管理を開始します。この拡張はStripeの価値提案を変換します。同社は顧客に決済インフラストラクチャとAIオーケストレーションインフラストラクチャの両方への統一されたアクセスを提供でき、2つの急速に重要になる運用上の依存関係を単一のベンダー関係に統合できます。
戦略的な意味は実質的で測定可能です。Stripeは、運用上の重要性とトランザクション量の観点から決済処理と機能的に同等になりつつあるAPI呼び出しの急速に拡大するカテゴリーのトランザクション手数料を獲得します。現在Stripeを決済処理に使用しているSaaS企業は、ますますAI推論を同じベンダーを通じてルーティングします。Stripeを売り手の支払いに使用しているマーケットプレイスプラットフォームも、Stripeのインフラストラクチャを通じてAIオーケストレーションをルーティングします。買収は顧客が既存のStripe関係を変更する必要がありません。新しいインフラストラクチャの次元全体にそれを拡張することで、その関係を深めます。
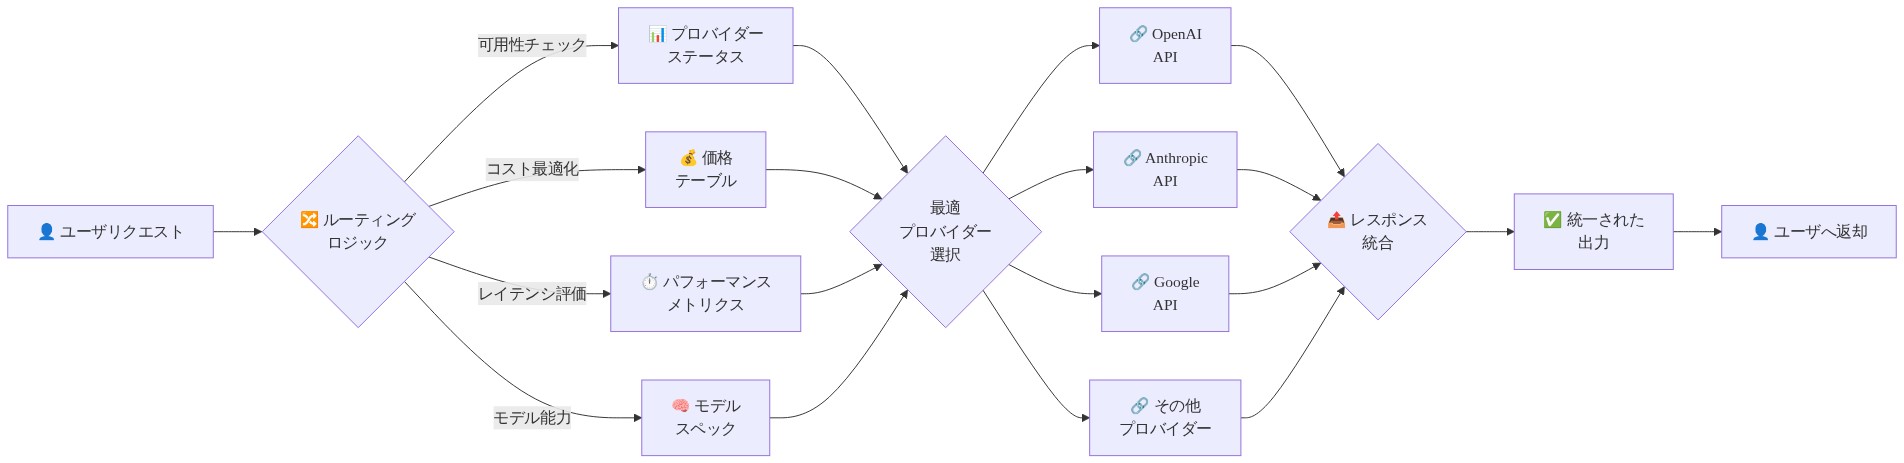
- 図2:OpenRouterのAPI オーケストレーション層—マルチプロバイダーLLMルーティング*
金銭の流れを追う:AI インフラストラクチャ経済学
経済的根拠は、AI インフラストラクチャセクターで文書化された収益軌跡を検証する際により明確になります。Anthropicの報告された年間収益は約650億ドルであり、実験的なAI消費から高容量で予測可能なAPI呼び出しパターンを特徴とするエンタープライズクリティカルなデプロイメントへの移行を表しています1。この成長パターンはベンチャー規模の拡張と実質的に異なります。これは、裁量的なテクノロジー投資ではなく、反復的な運用上の支出カテゴリーとしてのインフラストラクチャ支出の出現を反映しています。
Stripeの買収根拠は、特定の経済メカニズムに焦点を当てています。APIオーケストレーション層における価値獲得の機会です。OpenRouterは複数のモデルプロバイダ全体でAPI呼び出しを処理するルーティング仲介者として機能し、トランザクション量に対する収益を生成します。基盤となる経済モデルは好適なユニット経済を示しています。追加のAPI呼び出しをルーティングするための限界費用はほぼゼロに近づきます(ネットワーク伝送と最小限の計算オーバーヘッドに限定)。一方、プラットフォームは基盤となるモデルコストのパーセンテージマークアップまたは呼び出しあたりの固定料金を獲得します。この構造は、最小限の可変費用スケーリングで高マージン収益を生成します。これはソフトウェアインフラストラクチャビジネスの特性です。
しかし、戦略的価値はOpenRouterのスタンドアロン経済を超えて拡張しています。買収は、経済学者が「補完資産獲得」と呼ぶものを反映しています。Stripeの既存の顧客ベースとOpenRouterの新興顧客ベースが実質的な重複を示すという認識です。現在Stripeを決済処理に使用しているビジネスは、特定の運用機能のためにますますAI インフラストラクチャを必要とします。不正検知システム、コンテンツモデレーションパイプライン、パーソナライゼーションエンジンです。同様に、サブスクリプション請求にStripeを使用しているSaaS プラットフォームは、製品レベルの機能をサポートするための信頼性の高いAI ルーティングを必要とします。この重複は偶然ではなく、構造的です。決済処理とAI インフラストラクチャの両方は、オプション機能から競争力のあるビジネス運用のための運用上の前提条件への移行を遂行しています。
統合の機会は、ビジネス戦略家が「クロスセリングレバレッジ」と呼ぶものを通じて追加の価値を生成します。Stripeは統一された請求システムを実装でき、AI インフラストラクチャコストは顧客請求書の決済処理手数料と並んで表示され、請求の複雑さを軽減します。同社は顧客のAI支出パターンに対する可視性を獲得します。このデータは信用リスク評価、顧客獲得優先順位付け、製品開発決定に情報を提供します。この情報の非対称性自体が戦略的価値を構成しています。
70億ドルの評価は、特定の計算を反映しています。AI インフラストラクチャ支出における支配権の現在価値、実行リスクと市場の不確実性を割り引いたものです。この評価はOpenRouterの現在の収益生成だけでは正当化されませんが、むしろ基盤となる市場の規模の投影によって正当化されます。現在の推定では、AI インフラストラクチャ支出は今後3~5年以内に年間数千億ドルに達すると示唆していますが、これらの投影には実質的な不確実性が伴い、採用率、モデル効率の向上、および未解決のままである競争力学に関する仮定に依存しています2。
Stripeの買収戦略は市場構造に対する賭けを表しています。中立的なオーケストレーションプラットフォームがモデルプロバイダーまたはエンドユーザーアプリケーションと比較して不釣り合いな価値を獲得し、決済とAI インフラストラクチャの交差点が防御可能な戦略的ポジションを表すという論文です。この論文は、モデルプロバイダーランドスケープの継続的な断片化、マルチモデルルーティングを通じたコスト最適化に対する継続的な顧客の好み、および同等の規模を達成する競合するオーケストレーションプラットフォームの不在を想定しています。これらの仮定は市場の成果を通じた検証の対象のままです。
ベンダーロックイン保険ポリシー
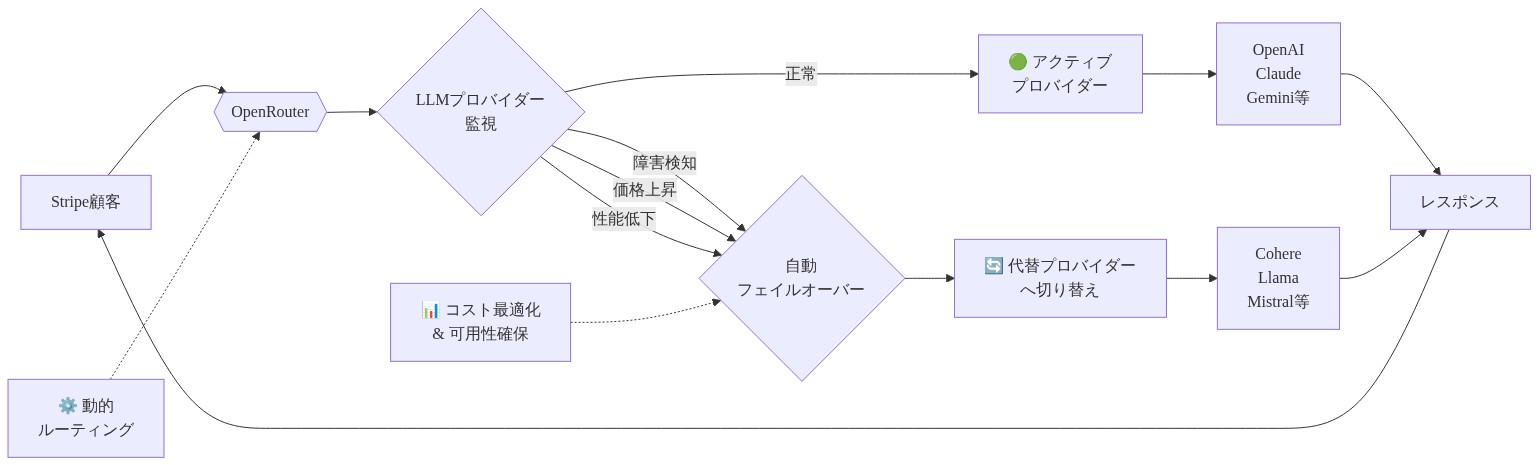
- 図8:マルチプロバイダー戦略による柔軟な切り替え—ベンダーロックイン回避(出典:OpenRouter技術仕様)*
モデル抽象化を通じたリスク軽減
買収に対する実質的ではあるが過小評価されている動機は、AI プロバイダーエコシステムにおけるリスク軽減に関するものです。Stripeの顧客ベースは、OpenAI、Anthropic、Googleを含むプロバイダーからの特定の大規模言語モデル(LLM)への依存関係を持つ製品をますます構築しています。この集中は測定可能なビジネスリスクを生成します。顧客のコア機能がGPT-4アクセスに依存している場合、プロバイダーによる価格設定、可用性、またはサービス条件への実質的な変更は、その顧客に対する直接的な運用上の露出を生成します。
OpenRouterの技術アーキテクチャは、モデル非依存ルーティング(標準化されたAPI インターフェースを通じた特定のモデル実装からのアプリケーションロジックの抽象化の能力)を提供しています。この抽象化層は、顧客製品を単一プロバイダーの依存関係から分離することによってリスク軽減手段として機能します。Stripeがこの機能を買収することで、個々のAI プロバイダーが提供できないサービスを顧客に提供できるようになります。特定のモデルプロバイダーまたは企業に影響を与える混乱から独立したままである運用上の継続性保証です。
プロバイダー不安定性の源泉
AI プロバイダーランドスケープは、このリスク懸念を正当化する文書化されたプロバイダー不安定性の源泉を示しています。
- 規制の断片化:モデルアクセスに対する地域的制限には先例があります。OpenAIは特定の管轄区域における規制要件に応じて地理的アクセス制限を実装しています(ただし、特定の現在の制限はOpenAIの現在のサービス条件に対して検証される必要があります)。
- 商業的優先順位付けシフト:プロバイダーのビジネスモデルは流動的なままです。Anthropicおよび他のプロバイダーはAPI可用性と価格設定構造を調整しており、エンタープライズ契約戦略が進化しています。
- インフラストラクチャバンドリング:クラウドプロバイダー(Google、Microsoft、Amazon)による垂直統合は、AI モデルアクセスがより広いインフラストラクチャコミットメントの条件になるシナリオを生成し、プロバイダー中立的なアクセスを求める顧客に不利になる可能性があります。
これらは投機的ではなく、妥当なリスクを表しています。単一のプロバイダーに対する製品アーキテクチャが依存している顧客は、これらのシナリオのいずれかに対する実質的な露出に直面しています。
防御的価値と顧客保持
買収の防御的価値(プロバイダーが引き起こした混乱から既存の顧客関係を保護する)は、成長志向の買収根拠とは異なる正当化を構成しています。Stripeの顧客ベースはミッションクリティカルなインフラストラクチャを運用しています。Stripeの顧客の製品がサービス低下を経験する場合、根本原因がStripeの運用上の管理外で発生する場合でも、評判上および運用上の結果はStripeに拡張されます。
モデル非依存ルーティング機能を買収することで、Stripeはその顧客がStripeの運用上の管理外で発生する状況からのサービス混乱を経験する確率を軽減します。この防御的ポジショニングは顧客関係を保護し、買収が新しい収益ストリームを生成するかどうかに関係なく、チャーンリスクを軽減します。
組み込まれた切り替えコスト
買収は建築的な埋め込みを通じて構造的な切り替えコストを生成します。Stripeの AI ルーティング抽象化を製品アーキテクチャに統合する顧客は、その後競合するインフラストラクチャに移行する場合、移行コストを負担します。これらのコストは、アプリケーションロジックのリファクタリング、モデルルーティング動作の再テスト、およびルーティング層の特定の実装に依存する下流システムの潜在的な変更の必要性から生じます。
この建築的な埋め込みは、決済処理統合だけで生成される切り替えコストとは異なる、増加した終了コストを通じて顧客保持を増加させます。
真の特異点:決済とインテリジェンスの収束
StripeによるOpenRouter買収の戦略的根拠は、投機的なAGIシナリオではなく、インフラストラクチャの収束にあります。この買収は構造的な観察を反映しています。すなわち、現代のAI依存型アプリケーションは、これまで別々だった2つのインフラストラクチャレイヤー—金融取引と計算知能操作—にわたって同時に発生するイベントを生成しているということです。Stripeの明示的な目標は、これらのレイヤーを単一の運用プラットフォーム内で統合することです。
運用上の収束:経験的基盤
収束テーゼは特定の前提条件に基づいています。すなわち、意味のあるビジネスプロセスがますます決済処理とAI推論を分離可能な機能ではなく相互依存的な操作として必要としているということです。マーケットプレイスプラットフォームはこの依存構造を示しています。そのようなプラットフォームは買い手と売り手の決済のための決済インフラストラクチャが必要です。同時に、不正検出、推奨システム、コンテンツモデレーションのためのAI推論が必要です。これらの操作は順序立ったものではなく同時進行的です。不正検出は取引処理後ではなく、処理中に実行される必要があります。
現在のアーキテクチャでは、これらの機能は別々のベンダー関係とデータサイロを通じて動作しています。Stripeは決済を処理し、別のAIインフラストラクチャプロバイダー(または複数のプロバイダー)が推論を処理します。どちらのベンダーも完全な運用コンテキストを観察していません。Stripeは金融フローを見ていますが、それらを条件付ける知能操作は見ていません。AIプロバイダーは推論リクエストを見ていますが、その金銭的な結果は見ていません。
統合インフラストラクチャは理論的にはこの情報の非対称性を排除します。両方のレイヤーを観察する単一プラットフォームは、計算上の決定と金銭的成果の関係に対する可視性を得ます。どの不正検出モデルがチャージバック率の低下と相関しているか、どの推奨アルゴリズムが取引量と相関しているか、どのコンテンツモデレーション決定が顧客保持と相関しているかが明らかになります。
価値創造メカニズム:検証可能な仮説
買収は複数の特定の価値創造メカニズムを可能にします。それぞれは統合された可視性に依存しています。
-
動的価格設定と量経済学。* Stripeは共同消費パターンを反映した段階的価格設定を実装できます。AI推論量が多い顧客は決済処理でボリュームディスカウントを受け取るか、その逆です。これはStripeが個々の顧客のAI消費に関する信頼できるデータを持つという前提条件が必要であり、OpenRouter統合がこれを提供します。経済的論理は、両方のサービスの限界費用が量とともに低下し、バンドル価格設定が別々の価格設定よりも多くの消費者余剰を捕捉することを前提としています。
-
集約と交渉力。* 顧客のAI推論リクエストをOpenRouterを通じてルーティングすることで、Stripeは顧客ベース全体にわたって需要を集約します。この集約は理論的には、個々の顧客が欠いている基盤となるAIプロバイダー(OpenAI、Anthropic、その他)との交渉力をStripeに付与します。Stripeはボリュームベースの価格設定譲歩を交渉し、価格性能トレードオフを最適化するためにトラフィックを選択的にルーティングできます。このメカニズムは以下を前提としています。(1)AIプロバイダーの価格設定にボリュームベースのディスカウントが含まれている、(2)Stripeの顧客ベースがそのようなディスカウントをトリガーするのに十分な集約量を生成する、(3)Stripeが交渉された卸売レートと顧客向け価格の間のマージンを捕捉できる。
-
スイッチングコストの蓄積。* 顧客がStripeの統合プラットフォームを通じて決済処理とAI推論を統合するにつれて、スイッチングの運用コストは増加します。決済とAIルーティングの両方にStripeを使用している顧客は、決済のみにStripeを使用している顧客よりも高いスイッチングコストに直面します。このメカニズムは統合の深さがスイッチングコストと相関していることを前提としています。これは検証可能ですが、この特定の文脈ではまだ経験的に検証されていない仮説です。
データ資産とクロスレイヤー推論
統合インフラストラクチャは新しいデータ資産を作成します。金銭的成果と計算上の決定の相関です。Stripeは、どのAIモデル、プロバイダー、または推論パターンが特定の金銭的成果—取引成功率、チャージバック頻度、顧客生涯価値、不正発生率—と相関しているかを観察します。
このデータは新しい金融商品を可能にします。推論パターンに基づいた自動価格最適化、決済相関シグナルで訓練された不正検出、AIインフラストラクチャ支出をリスク信号として組み込むクレジットスコアリング。これらの各商品は、決済相関シグナルが競合他社が利用可能なシグナルと比較して予測精度を向上させることを前提としています。これは、モデルパフォーマンス比較を通じた経験的検証が必要な仮説です。
理論的制限と明示されていない仮説
収束テーゼは、明示的に検討する価値のある複数の暗黙的な仮説を含んでいます。
-
市場構造仮説。* テーゼは顧客が決済とAIインフラストラクチャの両方に対して統合ベンダー関係を受け入れることを前提としています。これはエンタープライズソフトウェアの歴史的パターンと矛盾しており、顧客は通常、複数のベンダーを維持して選択肢と交渉力を保持します。テーゼは統合の利益が選択肢コストを超えることを必要とします。これは顧客セグメントとユースケースによって異なる仮説です。
-
スイッチングコスト仮説。* テーゼは統合の深さが耐久的なスイッチングコストを作成することを前提としています。しかし、決済処理とAIルーティングが技術的に分離可能なままである場合(そしてそれらはそうです)、顧客は理論的には各レイヤーを独立して移行できます。スイッチングコストは実在しますが、克服不可能ではありません。この仮説は、Stripeの統合オファリングが保持されたスイッチング選択肢にもかかわらず統合を正当化するのに十分なパフォーマンスまたはコスト上の利点を提供することを必要とします。
-
マージン捕捉仮説。* テーゼはStripeが卸売AIプロバイダーレートと顧客向け価格の間のマージンを捕捉しながら価格競争力を保つことができることを前提としています。これは以下のいずれかを前提としています。(1)Stripeの集約力が顧客の選択肢を超えている、または(2)Stripeの統合オファリングがプレミアム価格を正当化するのに十分な付加価値(データインサイト、最適化、リスク管理)を提供する。どちらの仮説も自明ではありません。
経験的検証要件
収束テーゼは検証可能な予測を生成します。
- 決済のみの顧客と比較して、決済とAIインフラストラクチャの両方を使用している顧客に対して、Stripeの顧客保持が測定可能に増加すべきです。
- StripeのAIルーティング量はマージン捕捉と一致する価格弾力性を示すべきです(Stripe価格が直接プロバイダー価格と比較して改善されるとき、顧客はAI使用を増加させるべきです)。
- Stripeは決済相関シグナルを組み込むことで競合他社のオファリングを明らかに上回るパフォーマンスを発揮する金融商品を開発すべきです。
これらの予測は、買収発表時点での公開利用可能な証拠ではほぼ検証されていません。
競争ポジショニングロジック
市場構造と流通の非対称性
Stripeの買収戦略は、AIインフラストラクチャの現在の市場構造の文脈で評価される必要があります。クラウドプロバイダー—AWS、Google Cloud、Azure—は3つの構造的利点を持っています。(1)AIサービスとバンドルできる既存のコンピュートとストレージインフラストラクチャ、(2)クラウド採用の数十年を通じて確立された直接的なエンタープライズ関係、(3)AIサービスの損失がより高いマージンのコンピュート収益でオフセットできるクロスサブシディ容量。これらはクラウド市場分析で文書化された競争上の利点ですが、AIにおけるクロスサブシディ戦略の持続可能性は急速なコスト軌道を考えると不確実なままです。
Stripeは根本的に異なる市場ポジションから動作しています。その主要資産はインフラストラクチャ所有ではなく、世界中の約100万のビジネスとの取引関係です(2023年の公開開示時点)。戦略的な問題は、この関係上の利点が隣接するサービスカテゴリーにレバレッジできるかどうか、コア決済収益を蝕むことなく、または統合クラウドプロバイダーへの顧客スイッチングインセンティブを作成することなくということです。
中立性ポジショニング仮説
買収はStripeを「クラウドに依存しない」オーケストレーションレイヤーとしてポジショニングします。これは検討が必要な主張です。述べられたロジックは、コンピュートにAWSを使用し、言語モデルにAnthropicを使用しているビジネスが、ベンダーロックインなしに同時に決済にStripeを使用し、AIルーティングを使用できるということです。このポジショニングは以下を前提としています。
-
マルチベンダースタックに対する顧客の好みが存在し、経済的に重要である—ビジネスが単一ベンダー依存を積極的に回避し、この選択肢に対して支払う意思があるということ。決済でこの好みの証拠は強いです(Stripeの成長の一部はPayPal排他性を回避したいというマーチャント欲求を反映しています)。AIインフラストラクチャの証拠は予備的です。市場はまだ未成熟で、標準化は不完全です。
-
Stripeはアイルーティングから利益を得ながら真の中立性を維持できる—Stripeが特定のモデルプロバイダーまたはクラウドプラットフォームを支持する金銭的インセンティブを開発しないということ。この仮説は標準的なビジネスロジックと矛盾しています。Stripeが特定のルーティングパスでより高いマージンを獲得する場合、中立性は経済的に不合理になります。企業はこの中立性を強制するための構造的ガバナンスメカニズム(現在未開示)が必要になります。
-
統合コストは直接クラウドプロバイダー関係よりもStripeを通じた方が低い—ビジネスがAWSやGCP、モデルプロバイダーと別々に管理するのではなく、Stripeを通じた統合請求、認証、監視を好むということ。これはもっともらしいですが、検証されていません。統合の複雑さはAIインフラストラクチャ採用の主要な摩擦点ではないかもしれません。
先制と先行者ポジショニング
買収は先制的と特徴付けることができます。競合他社が同等のポジションを確立することを防ぎます。潜在的な競合他社には以下が含まれます。
- PayPal(既存のマーチャント関係、ただしStripeより弱い。開発者向けが少ない)
- Square/Block(強いSMB関係。エンタープライズ浸透が少ない)
- 従来型銀行プラットフォーム(関係の深さですが、レガシー技術的制約)
先行者利点の主張は仕様が必要です。AIインフラストラクチャ市場での利点は通常、(1)モデルの品質とコスト、(2)インフラストラクチャの信頼性とレイテンシ、(3)開発者体験とドキュメンテーションによって決定されます。OpenRouterのStripe買収は主に(3)と潜在的に(2)を提供しますが、(1)ではありません。モデルの品質はAnthropicやOpenAIおよび他の基盤モデルプロバイダーによって制御されたままです。これはStripeの利点がコアAI能力ではなく流通と統合にあることを示唆しています。これは意味のあるですが限定的な利点です。
市場形成とスイッチングコスト
買収の価値提案は、「決済+AIオーケストレーション」が企業が統合サービスとして採用する真の市場カテゴリーを表すかどうかに依存しています。これには以下が必要です。
- 決済処理ユーザーとAIインフラストラクチャユーザー間の十分な顧客重複(可能性が高いですが普遍的ではない)
- バンドルを正当化するスイッチングコスト—決済とAIオーケストレーションの両方を一緒に移動することが十分に高額であり、個々のコンポーネントが最適でなくても顧客が統合を受け入れるということ
- 競争力を保つマージンスタッキング—Stripeの統合サービス価格設定がベストオブブリード代替案と比較して魅力的なままであるということ
70億ドルの評価はStripeの経営陣がこれらの条件が規模で成立することを期待していることを意味しています。しかし、歴史的先例は、バンドル利点はしばしば一時的であることを示唆しています。顧客は最終的に代替案が成熟するとサービスを分解します。この買収は、AIインフラストラクチャが商品化され、分解される前の機会の窓を表すかもしれません。
競争分析の制限
このポジショニングロジックは市場進化に関する検討されていない仮説を含んでいます。具体的には以下です。
- クラウドプロバイダーはAIオーケストレーションを優先しないかもしれません。マージン最適化が中立性よりも独自モデル統合を支持する場合、Stripeに対する競争圧力が低下します。
- オープンソースAIインフラストラクチャ(Ollama、vLLM、LiteLLM)は、ビジネスがStripeのオーケストレーションレイヤーを必要としないほどの十分な中立性を提供するかもしれません。
- モデルプロバイダーは直接顧客流通を開発するかもしれません。これはクラウドプロバイダーとStripeの両方をバイパスし、特に大量顧客向けです。
- 規制の断片化(AI責任とデータレジデンシーの周辺)は、統合コストに関係なく、ビジネスがマルチベンダースタックを維持することを強制するかもしれません。これはStripeの利点を低下させます。
競争ポジショニングロジックは一貫していますが、検証されていない市場構造仮説に依存しています。
主要な洞察と次のアクション
StripeによるOpenRouterの70億ドルの買収は特異点への賭けではありません。これは決済とAIインフラストラクチャの交差点で価値を捕捉するための計算された動きです。顧客関係を深め、金銭フローと知能フローの両方を管理するビジネスにとって不可欠なプラットフォームとしてそれ自体を確立します。
特異点ナラティブは気晴らしです。基盤となる戦略は単純です。Stripeは、ますます分離不可能になっている2つの運用ニーズに対して統合インフラストラクチャを提供することで、アドレス可能市場を拡大しています。これは収益、スイッチングコスト、価格を正当化する防御可能な競争上の利点を作成します。
実務家にとって、含意は直接的です。AIプロダクトを構築している場合、インフラストラクチャプロバイダーがAIオーケストレーションを決済とバンドルすることを期待してください。プロバイダーを評価している場合、決済とAIインフラストラクチャ間の統合は主要な評価基準であるべきです。これは標準装備になります。Stripeと競争している場合、この買収が戦略的シフトを示していることを認識してください。決済処理だけでなく、AI駆動型ビジネスにとって不可欠なレイヤーになることへのシフトです。
真の収束はAGIではありません。決済とAIインフラストラクチャが運用上分離不可能になり、その統合を制御する者が不均衡な価値を捕捉する時点です。Stripeはそれが自社になると賭けています。買収はその論文への頭金です。
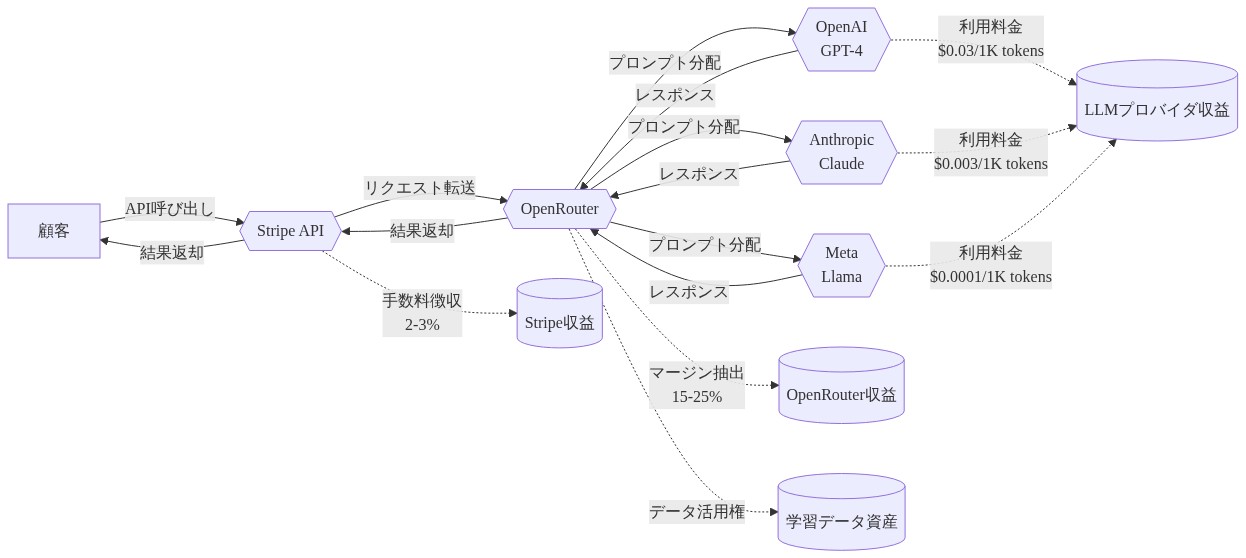
- 図5:Stripeの新規収益化レイヤー—AI基盤インフラ経由の多段階手数料構造*
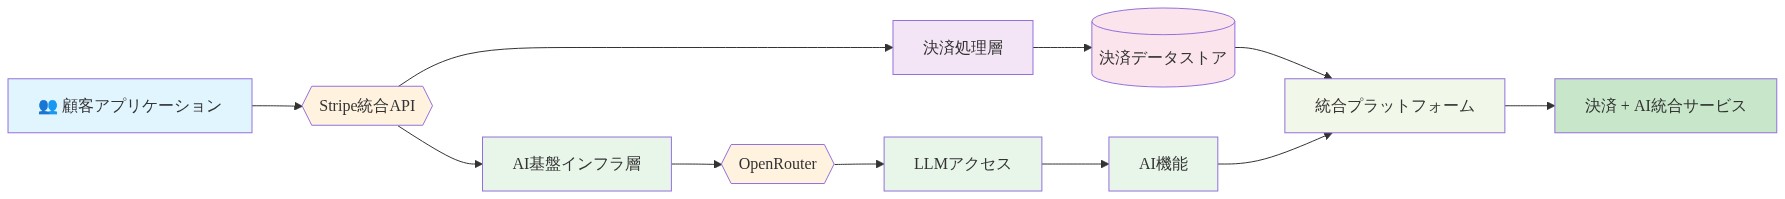
- 図10:Stripeの統合プラットフォーム—決済API + AI基盤インフラ層の収束*
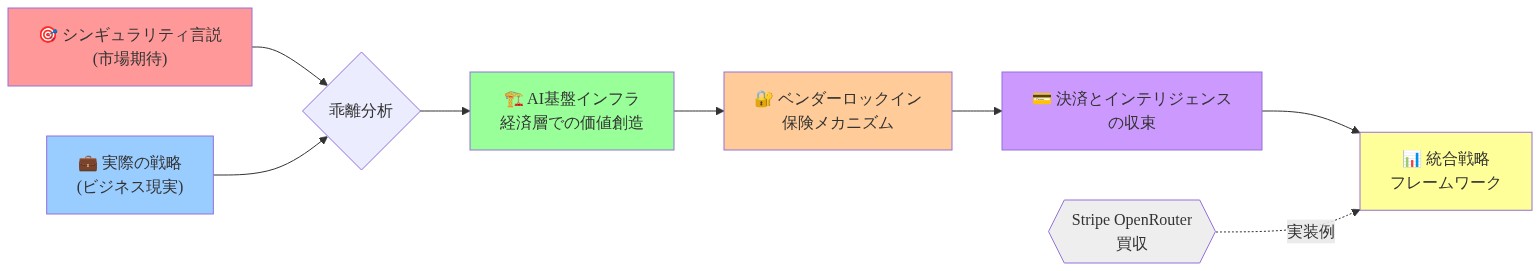
- 図13:Stripe OpenRouter買収の戦略的意義—シンギュラリティ言説と実戦略の乖離から統合フレームワークへ*