インジェニア・コミュニティーズ・グループ(Ingenia Communities Group)の取締役会が、ウォーバーグ・ピンカス(Warburg Pincus)とその関連会社による15億豪ドルの買収提案を断った。
1 改定後の提案だったが、ファンド側の2度目の申し入れでもある。
取締役会の立場ははっきりしている。価格は上がったものの、会社の価値を下回っているというのだ。
こうした拒否は、話の終わりとは限らない。むしろ交渉の入り口になることが多い。今後の焦点は、両者の価格差がどれほど開いているのか、それぞれが何に賭けているのか、取締役会にどれだけ交渉力があるのかだ。
この記事のポイント
- 取締役会は、ウォーバーグ・ピンカスと関連会社による改定後の15億豪ドルの提案を断った。2度目の申し入れだった。
- 高い2度目の提案は、買い手の本気度を示す。断ったことは、取締役会が本来の価値との間に大きな差を見ていることを表す。
- 民間資金が引かれるのは、継続的な敷地使用料、高齢化による需要、開発計画があるためだ。
- 両者は事業を違う物差しで見ているとみられる。買い手は収入とリスクを見る。取締役会は資産価値と開発計画の伸びしろを見る。
- 取締役会の立場が保たれるのは、価値の根拠を示せて、大株主を味方につけられる間だけだ。
拒否が示すもの
取締役会が改善された提案を断るとき、たいてい2つのことを伝えている。下限となる価格を持っていること、そしてさらなる協議には応じる余地があることだ。
拒否は交渉上の合図になる。確実な上乗せ分を手放してでも、より良い条件を待つだけの価格差がある、という意思表示だ。
ここでは順序が大事になる。
- 1度きりの一方的な申し入れは、便乗的なものとして片づけられる。
- 高くなった2度目の提案は、買い手が本気で、相応の検討を重ねたことを示す。
- 2度目を断る場合は、2つの見方がある。取締役会がインジェニア単独の将来に自信を持っているか、ウォーバーグ・ピンカスにはまだ上積みの余地があると見ているかだ。
両方が同時に当てはまることもある。どちらに重みがあるかは、株主が判断する。
根本の問いは、取締役会が守っているのが株主の価値なのか、自分たちの独立性なのかという点だ。 上場企業の取締役が義務を負う相手は、株主である。経営陣や現状ではない。
説得力のある拒否は、上場を続けたいという好みではなく、価値の根拠に支えられている。提案がなぜ事業を過小評価しているのかを説明できなければ、機関投資家は反発しやすい。
時期も無視できない。オーストラリアの上場不動産は、純資産価値を下回る価格で取引されることが多かった。
金利は、借り入れを使う民間の買い手がいくら払えるかを左右する。借り入れコストが高い時期に提案を断る取締役会は、ある賭けに出ている。
金利が下がるか、インジェニアの現金創出力が評価への圧力を補うという賭けだ。その賭けが当たることもある。株主が、断った提案より低い価格の株を抱えたままになることもある。
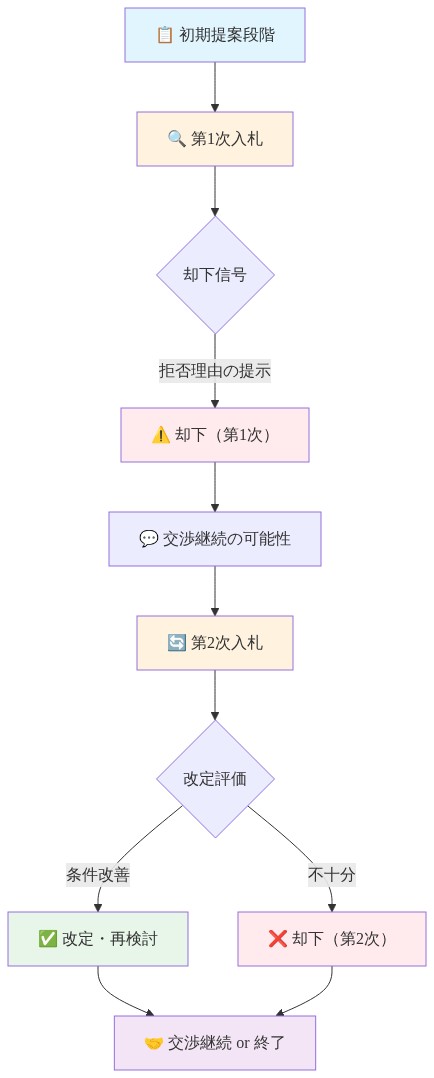
図2:M&A交渉の段階と信号価値 - 第1次入札から第2次入札への進展プロセス
なぜインジェニアは民間資金を引きつけるのか
インジェニアは、オーストラリアでランドリース型のコミュニティーとホリデーパークを運営している。入居者には高齢者が多い。
土地を借りた区画に建つ、工場で造られた住宅へ住み替えるのだ。世界的なプライベート・エクイティ(PE)ファンドにとって、魅力は事業の成り立ちそのものにある。
この節のポイント
- 継続的に入る敷地使用料が、借り入れを支えられる安定した現金収入になる。
- オーストラリアの高齢化が、高齢者向けの手頃な住宅への長期的な需要を支える。
- 民間の所有者は開発リスクを引き受け、完成した資産を借り換えられる。余裕資金と長い時間軸があるほど、このやり方は成り立ちやすい。
次の表は、民間の買い手にとっての魅力を項目ごとに整理したものだ。
| 特徴 | 民間の買い手にとっての魅力 |
|---|---|
| 継続的な敷地使用料 | 借り入れを支えられる安定収入 |
| 物価に連動しやすい使用料 | 実質的なリターンをある程度守れる |
| 高齢化 | 高齢者向けの手頃な住宅への長期的な需要 |
| 開発計画 | 新たに収入を生む資産へつながる道筋 |
| 上場市場での割安評価 | 資産の本来の価値より安く買える可能性 |
人口動態の筋書きはわかりやすい。オーストラリアは高齢化が進んでいる。管理の行き届いた手頃な住宅への需要は、今後も伸びそうだ。
インジェニアのコミュニティーは、その需要に応えている。敷地使用料は安定した現金収入になる。ただ、成長の速い業種と並べると、株式市場では低く見られがちだ。
2つ目の魅力は、開発計画である。インジェニアは、新しいコミュニティーを建てたり、既存のものを広げたりできる土地を持っている。
民間の所有者なら、実行に伴うリスクを引き受けて計画を進め、安定した収入が出るようになった資産を借り換えられる。この資金の回し方は、余裕資金があり、目先の利益が弱くても耐えられる買い手に向いている。
長い投資期間も助けになる。上場市場は、開発リスクや資金を回収して次に回す不確実さを、割り引いて見がちだ。数年待てて、別の資金調達手段を使えるかもしれない買い手なら、株式市場より高い価格を正当化できる。
それでも、この投資には現実のリスクがある。
- 開発許可は、時間がかかり、見通しも立ちにくい。
- 建設コストの上昇が、業界全体で開発の利益率を圧迫してきた。
- 金利への感応度は高い。借り入れを使う買い手のリターンは、借り換えの条件と、収入が返済をまかない続けられるかで決まる。
- 実行リスクは、開発計画が大きいほど増す。遅れが出れば、価値が実現する時期がさらに先へずれる。
提案を断った取締役会は、これらのリスクは管理できるし、開発計画も成果を出すと暗に言っていることになる。
価値の見方はどこで食い違うのか
提案額と取締役会の期待との差は、同じ資産を違う方法で評価していることから生まれているのだろう。
どちらの側も、評価モデルの全体は公表していない。以下の比較は、一般的な手法に基づく推測であり、開示された内訳ではない。
次の表は、評価の観点ごとに、買い手と取締役会の見方を推測で並べたものだ。
| 観点 | 買い手の見方(推測) | 取締役会の見方(推測) |
|---|---|---|
| 中核の収入 | 継続的な賃料収入に還元利回りを当てはめる | 同じ手法だが、利回りはより低く、価値は高くなる |
| 開発計画 | 許可、コスト、時期のリスクを大きく割り引く | 完成時に近い価値を、実現確率で調整して見る |
| 比較の基準 | 影響を受ける前の株価に上乗せする | 開発計画の価値を含めた1株あたりの純資産価値 |
| 資本コスト | 現在の借り入れコスト | 正常化した、より低いかもしれない金利環境 |
| 支配権の対価 | 取締役会が受け入れる範囲で最小限 | 経営権を渡すことへの十分な上乗せ |
オーストラリアの不動産の非公開化では、純有形資産に近いか、それを上回る価格を取締役会が求めることが多い。理屈は単純だ。
上場不動産が割安で取引されているなら、低迷した株価への上乗せでも、資産を過小評価している可能性がある。株主が、ポートフォリオの価値を下回る価格で売ることになりかねない。
取引が会社法上のスキーム・オブ・アレンジメント(株主総会と裁判所の承認で成立する再編の手続き)に進めば、独立した専門家の報告書が双方の主張を検証する。専門家が見るのは次の点だ。
- 既存のポートフォリオの本来の価値
- 開発計画が実現確率をふまえて生む価値
- 提案に、支配権の対価として十分な上乗せがあるか
- 提案が株主にとって公正で妥当か
この報告書は、取締役会の交渉力になる。専門家の評価が弱ければ、株主投票で取引が流れかねないことを、買い手は知っている。取締役会は、このリスクを使って価格の引き上げを迫れる。
争いの中心にあるのは、借り入れコストだ。高い金利で借りる買い手は、低い金利で借りる買い手より、払える額が小さい。インジェニアの取締役会は、金利が安定するか下がると見ているのかもしれない。
そうなれば、将来の買い手はもっと払える。現金創出力の伸びが速くなり、より高い倍率を正当化できると見ている可能性もある。どちらも予測であって、確実なことではない。
提案額と直近の純資産価値を比べた条件が開示されれば、価格差の大きさがわかる。それがなければ、外部からは、提案が取締役会の下限に近いのか、大きく下回るのかを判断できない。
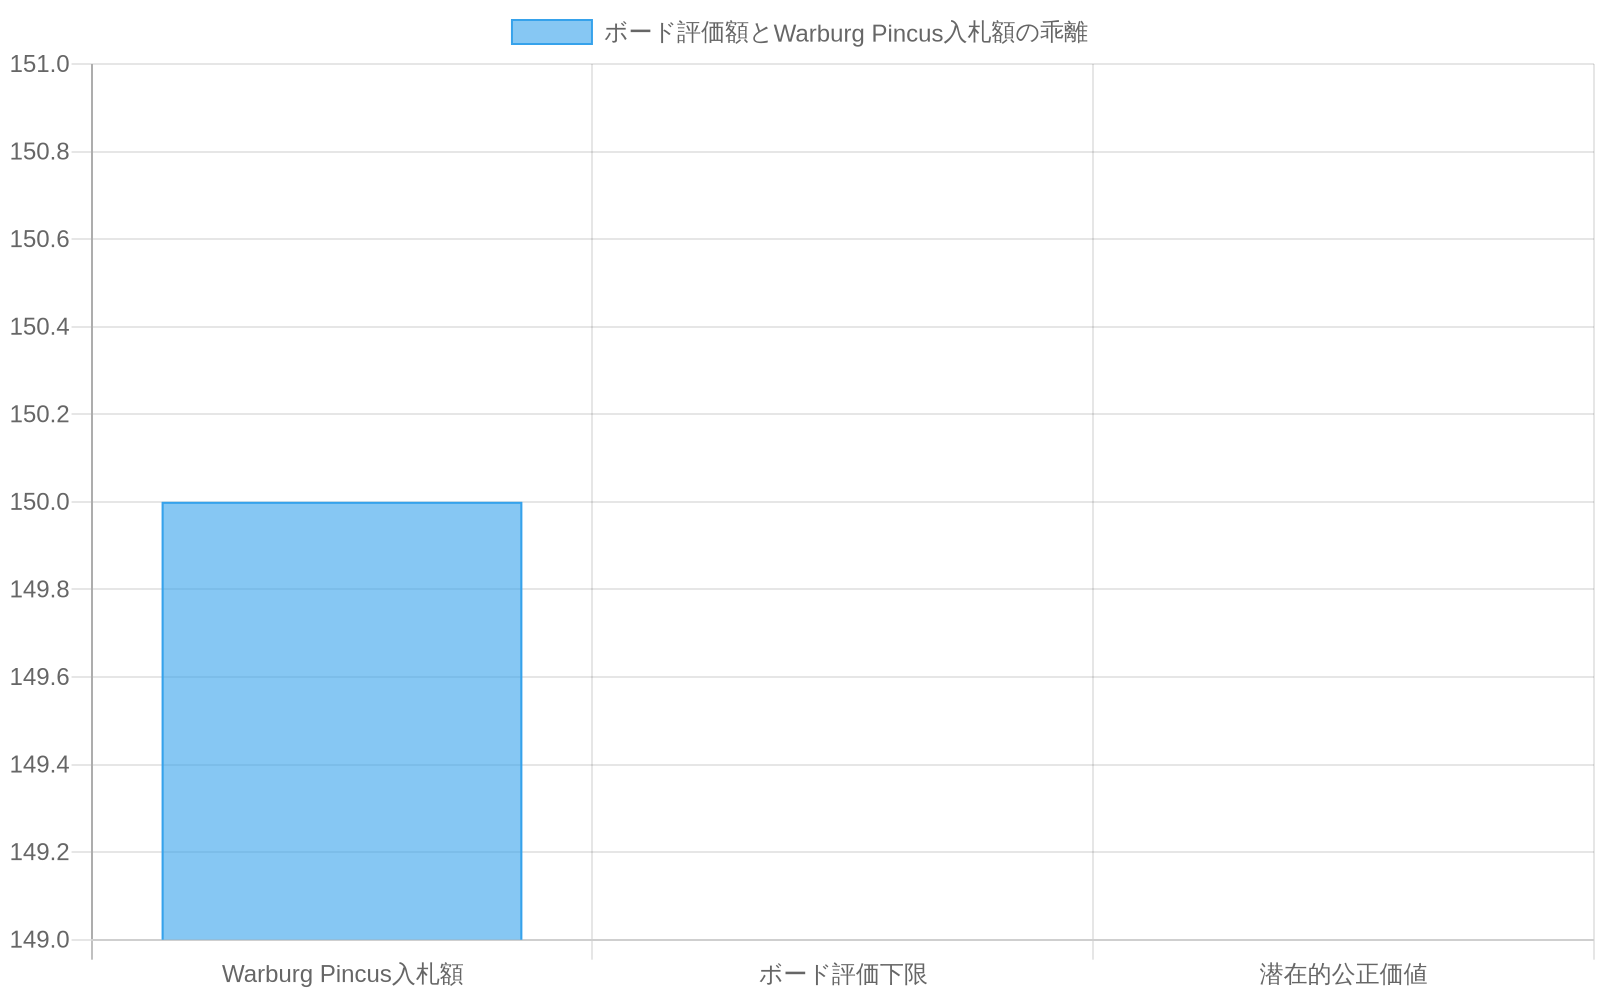
図5:評価ギャップの分析 - ボード評価とWarburg Pincus入札額の乖離
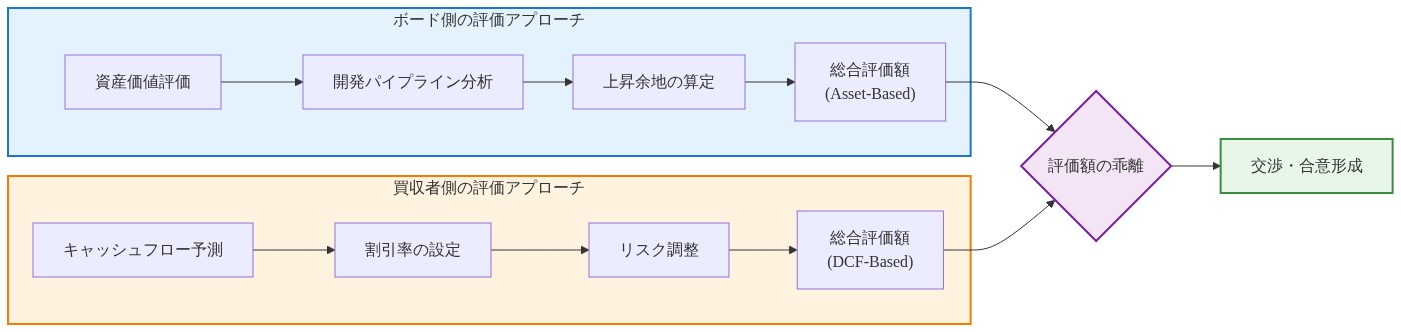
図6:評価アプローチの相違 - 資産価値志向 vs. 収益性志向
PEの手の内と、資金の圧力
投資先の見つかっていない民間資金が、大量に積み上がっている。その資金は、収益の見通しが立つ資産を追っている。
物価に連動する収入を持つ不動産ならば、案件の奪い合いは激しくなりやすい。これが、多くの業種で評価額と戦略を形づくっている。
一方的な提案を段階的に引き上げるのは、定番の戦術だ。買い手の本気度を示し、取締役会が交渉に応じるかを試す。取締役会が抵抗した場合、買い手には複数の選択肢がある。
次の表は、買い手の選択肢と、それぞれが伝えるものと代償を整理したものだ。
| 選択肢 | 伝えるもの | 主な代償やリスク |
|---|---|---|
| 再び提案額を上げる | 強い確信と、モデルに余裕があること | 期待リターンの低下 |
| 詳細調査を求める | 帳簿が裏づけるなら、もっと払う意思 | 時間と、取締役会が課す条件 |
| 株式を買い増す | 結果に影響を及ぼす決意 | 資金が拘束され、支配権が得られる保証もない |
| 敵対的な手段に出る | 株主は自分の側につくという見方 | 評判と法的な摩擦 |
| 手を引く | 価格への規律 | 案件にかけた費用が無駄になり、対象会社の株価も下がる |
PEファンドは通常、決まった保有期間の中で目標リターンを目指す。ウォーバーグ・ピンカスは、今回の案件での目標を公表していない。
それでも原則は変わらない。ある価格でファンドの求めるリターンをインジェニアのキャッシュフローと資産の質が支えられないなら、買い手は取引の組み方を変えるか、撤退する。
取締役会の仕事は、その制約の範囲でできるだけ高い価格を引き出すことだ。目先の確実さと引き換えに、長期の価値を手放してはならない。
提案を重ねることは、市場にも伝わる。他の投資家に、この会社が売りに出る可能性があると知らせるからだ。競合する買い手を呼んだり、戦略の見直しを促したりすることもある。
ただ、時間は両方向に働く。競合が現れなければ、取締役会の交渉力は薄れ、買い手の立場が強まることもある。
取締役会の自律と、株主からの正当性
取締役会が権限を主張する形は、さまざまだ。
インジェニアの取締役会は、外部の資金に抵抗している。その抵抗も、提案を断るという判断も、非上場企業にはない試練にさらされる。株主による市場の審判だ。
上場企業は、自分の判断だけで動けない。インジェニアは、決定を株主に説明しなければならない。株主の中には、上乗せ価格で売れる機会を歓迎した人もいるだろう。
取締役会の信頼性は、いくつかの要素にかかっている。
- 価値の根拠:提案がなぜ事業を過小評価しているのか、筋の通った説明があるか。
- 投資家との対話:決定を発表するだけでなく、大株主を納得させているか。
- 開発計画の実行:評価の土台になっている開発計画が進んでいるか。
- 株価の動き:株価が断った提案額を大きく下回って漂えば、投資家は取締役の責任を問う。
透明性は、取締役会の立場を強くする。不透明さは弱くする。数字を示さずに守りの姿勢を取れば、株主を守る行動というより、自分たちの地位にしがみついているように映りやすい。
今後の展開:シナリオと見るべき兆し
道筋は、いくつも残っている。それぞれの起こりやすさは、まだ公表されていない事実に左右される。提案と取締役会の評価の価格差がどれほど大きいか、大株主がどう考えているか、といった点だ。
この節のポイント
- オーストラリアの非公開化では、最初の拒否のあとに交渉がまとまる展開が最も多い。ただし、価格差が大きすぎれば、買い手が手を引くこともある。
- 株価の動き、大株主の発言、借り入れコストの変化が、どの展開に向かっているかの兆しになる。
- 株主は、提案額を純資産価値と比べ、大株主の立場を追うことで、自分なりの見方を持てる。
主なシナリオ
次の表は、起こりうる展開と、それぞれのきっかけを整理したものだ。
| シナリオ | きっかけ | 株主への影響 |
|---|---|---|
| 交渉による提案額の引き上げ | 買い手が価値を見いだし、取締役会が推奨できる価格を示す | 上乗せ幅が大きくなり、スキームの投票へ進みやすい |
| 価格を条件にした詳細調査 | 取締役会が、引き上げられた拘束力のない提案と引き換えに帳簿を開く | 取引へ前進するが、確実ではない |
| 株式の買い増しや敵対的な動き | 買い手が、株主は売却を支持すると見る | 取締役会への圧力と、公開の争い |
| 競合する買い手 | 他の投資家が同じ価値を見いだす | 競争が生まれ、価格が上がる可能性 |
| 撤退 | 価格差が大きすぎて、買い手の目標リターンに合わない | 株価が、提案による上乗せ分を失うことがある |
歴史的に見ると、オーストラリアの非公開化の多くは、同じ流れをたどる。最初の拒否、小幅な引き上げ、詳細調査、そして推奨されたスキームだ。この流れからは、交渉による成立は十分ありうると考えられる。
ただし、保証はない。借り入れコストが上がったり、詳細調査で開発計画の採算が思わしくないとわかったりすれば、撤退の可能性が高まる。
見るべき兆し
争いがどちらへ向かっているかは、具体的な指標でわかる。
- 株価と提案額の比較:株価が提案を大きく下回れば、取引は成立しないと市場が疑っている。上回れば、投資家はもっと高い価格を見込んでいる。
- 上位20位の株主の発言:大株主が支持や反対を公にすると、交渉力は一気に動く。スキームの投票結果を先取りすることも多い。
- 取締役会の開示:協議、詳細調査、評価の考え方についての続報は、取締役会の姿勢がどれだけ固いかを示す。
- 金利と信用環境:借り入れが安くなれば、買い手はもっと払える。
- 上場不動産への見方:資産価値との割安幅が狭まれば、取締役会の主張が強まる。広がれば、買い手の主張が強まる。
投資家がいまできること
改定後の提案が届く前に、次のような具体的な手順で自分なりの見方を持てる。
- 提案額を純資産価値と比べる。インジェニアが直近に報告した1株あたりの純有形資産が、価格差を測るうえで最も役に立つ基準になる。
- 株価と提案額の関係を見る。株価が提案額を割り込んだままなら、取引が成立しない可能性を市場が見ている。
- 取締役会と買い手の発表を丁寧に読む。形容詞ではなく数字を探し、詳細調査や改定提案への言及に注目する。
- 大株主の動きを追う。大手機関投資家の発言は、スキームの投票結果の前触れになることが多い。
- 自分の価格を決めておく。自分にとって売るのが妥当な水準を考えておけば、見出しに躍る上乗せ率に判断を任せずに済む。
ちょっと立ち止まって
買収をめぐる争いは、価格の勝負として語られがちだ。けれども根っこにあるのは、時間をめぐる意見の違いである。
買い手は、決まった保有期間で稼げる額を値段にする。取締役会は、開発計画が完成し、環境が良くなったときに資産がいくらになるかを値段にする。
どちらの見方にも筋が通っている。そして、どちらも今の時点では証明できない。インジェニアの入居者にとっては、誰が所有しても、住まいとコミュニティーはそのままだ。
株主にとっては、いま確実に得られる上乗せと、先の不確かな価値のどちらが大きいかが問われる。
次の見出しを目にする前に、考えてみてほしい。あなたは確実さと待つことを、どんな天秤で量っているだろうか。どんな証拠が出てくれば、その見方を変えるだろうか。
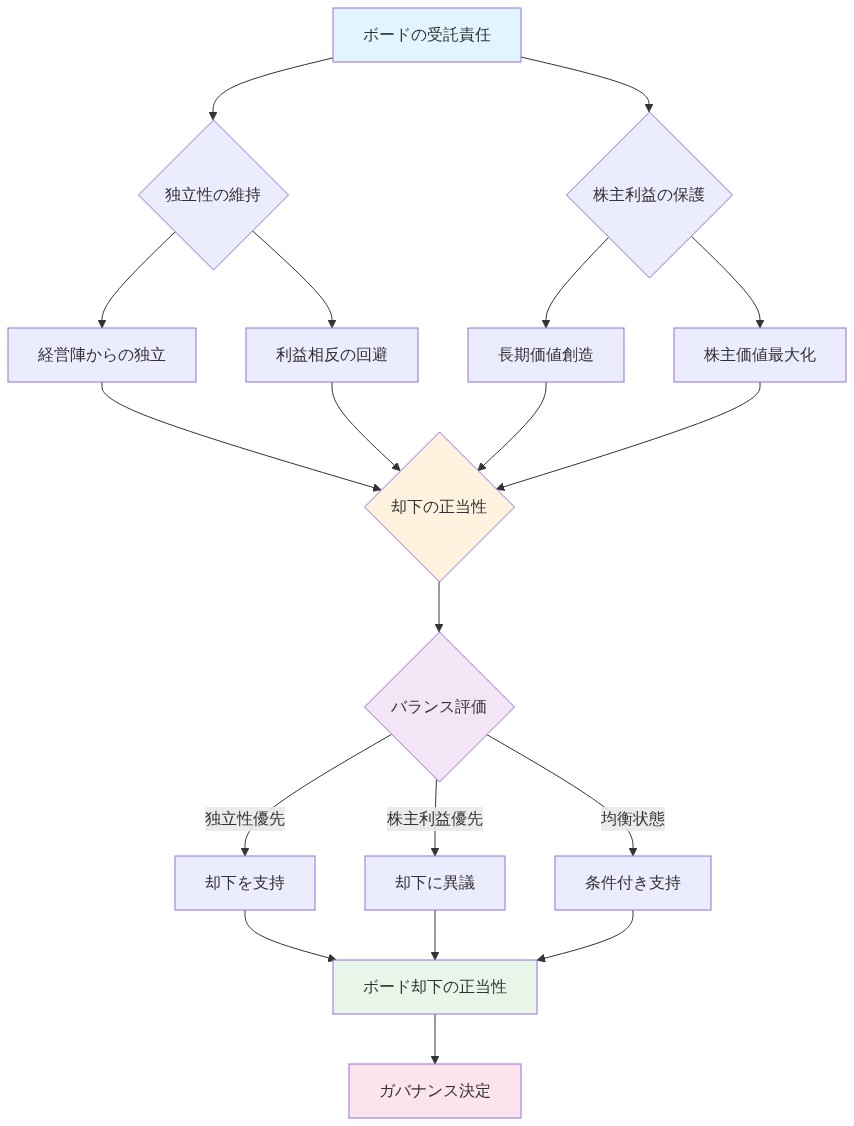
図9:ボードの受託責任フレームワーク - 独立性と株主利益のバランス判定モデル
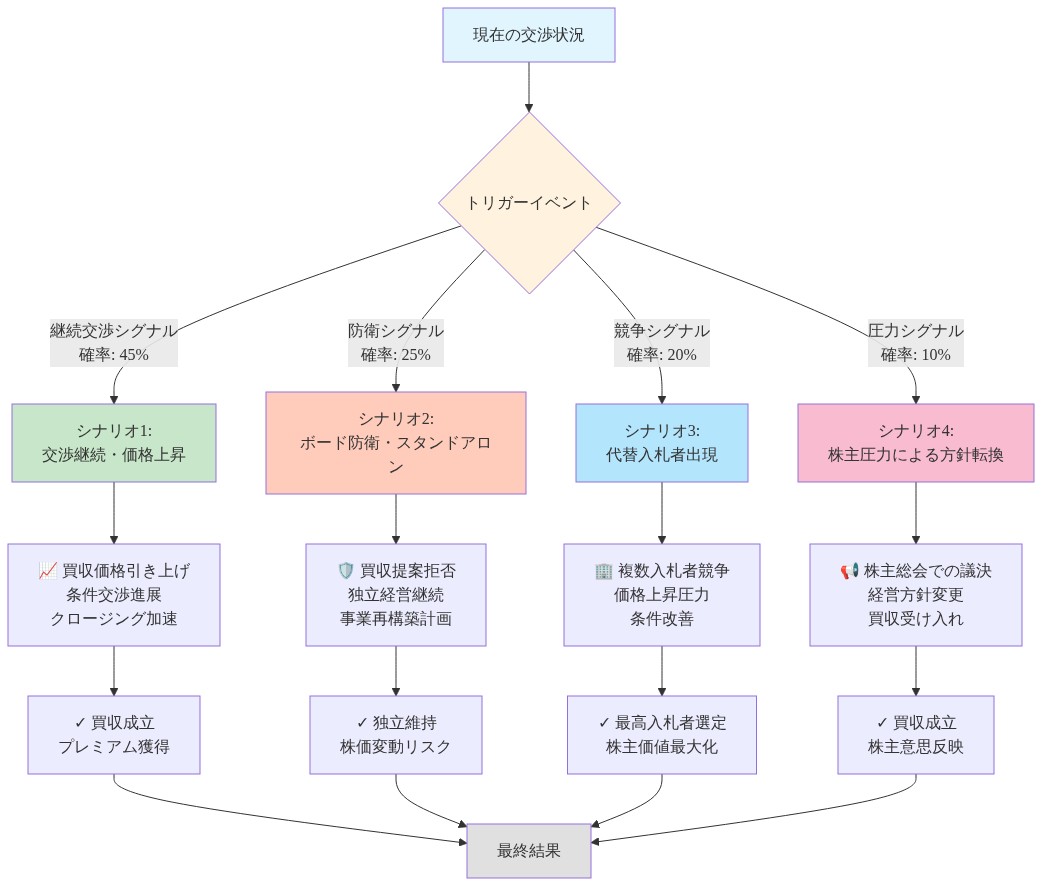
図11:今後のシナリオ分析 - 交渉の可能性と分岐点
脚注
-
出典:Ingenia Communities Group 取締役会による提案拒否の発表 ↩