自分の家を、前回の査定額の2倍で売りに出す。しかも、近所がみな値下げしている週にだ。
AI推論を自社チップで提供するGroqは、これに似たことを試みている。この要望がどうなるかで、投資家がいまAIインフラの何を評価しているかが見えてくる。
Groqの幹部が、資金調達に動き始めた。目標は、企業価値を約80億ドルにすることだ。
いまの水準のおよそ2倍にあたる。期間は約3カ月とされている。
この幹部は、競合のデータセンター事業者についても批判している。債券や融資の市場に頼りすぎている、という指摘だ。
時期は異例である。AI関連株はいま売られている。投資家はインフラ企業の評価を引き下げ、巨額の設備投資がどれだけ早く回収できるのかを問い始めている。
多くの企業は、相場が良くなるのを待ってから、高い値段を求める。Groqは、いま求めている。
これには、少なくとも2通りの読み方がある。
1つ目は、経営陣が自社の数字に自信を持っている、という見方だ。2つ目は、借金が多すぎると見られ始めた業界の中で、一線を画す好機だと見ている、という見方だ。両方が同時に成り立つこともある。
Groqは、お金の使い方が堅実な会社として自分を売り込んでいる。問われているのは、その売り込みで、はるかに高い値段を支えられるのかということだ。ほかの企業の評価が下がっている最中に、である。
この記事のポイント
- Groqは、AIインフラ株の売りの中、約3カ月で企業価値を約80億ドルへ倍増させたい考えだ。
- 主張の柱は「借金頼みの競合はもろい」だが、借金の種類によって当てはまる場合とそうでない場合がある。
- 高い値段が妥当になるのは、コスト、契約済みの需要、資金計画が、大きな借り入れなしで成り立つと示せたときだけだ。
下落相場で値上げを求める
Groqは、投資家がAIインフラに払う額を切り下げている最中に、自社の値段を引き上げようとしている。この時期の重なりが、この話でいちばん異例な点だ。
幹部の資金調達は、企業価値約80億ドルを目指している。Groqの現在の水準のおよそ2倍で、約3カ月での到達が目標だ。幹部は、競合のデータセンター事業者が債券や融資の市場に頼りすぎていると批判してもいる。
一方で、AI関連株は売られている。投資家はインフラ企業の評価を下げている。この設備投資がどれだけ早く元を取れるのか、という問いも出ている。
多くの企業は、相場が上向くのを待ってから資金を求める。Groqは、いま求めている。
では、これは何のサインなのか。読み方は2つある。
- 自信:経営陣は、自社の数字が高い値段を支えると本気で考えている。
- 立ち位置:借金が多すぎると見られ始めた業界から、あえて距離を置こうとしている。
Groqは、お金に慎重な会社として自分を見せている。この話が、ほかの企業が安くなる中で大幅に高い値段を支えられるのか。答えはまだ出ていない。
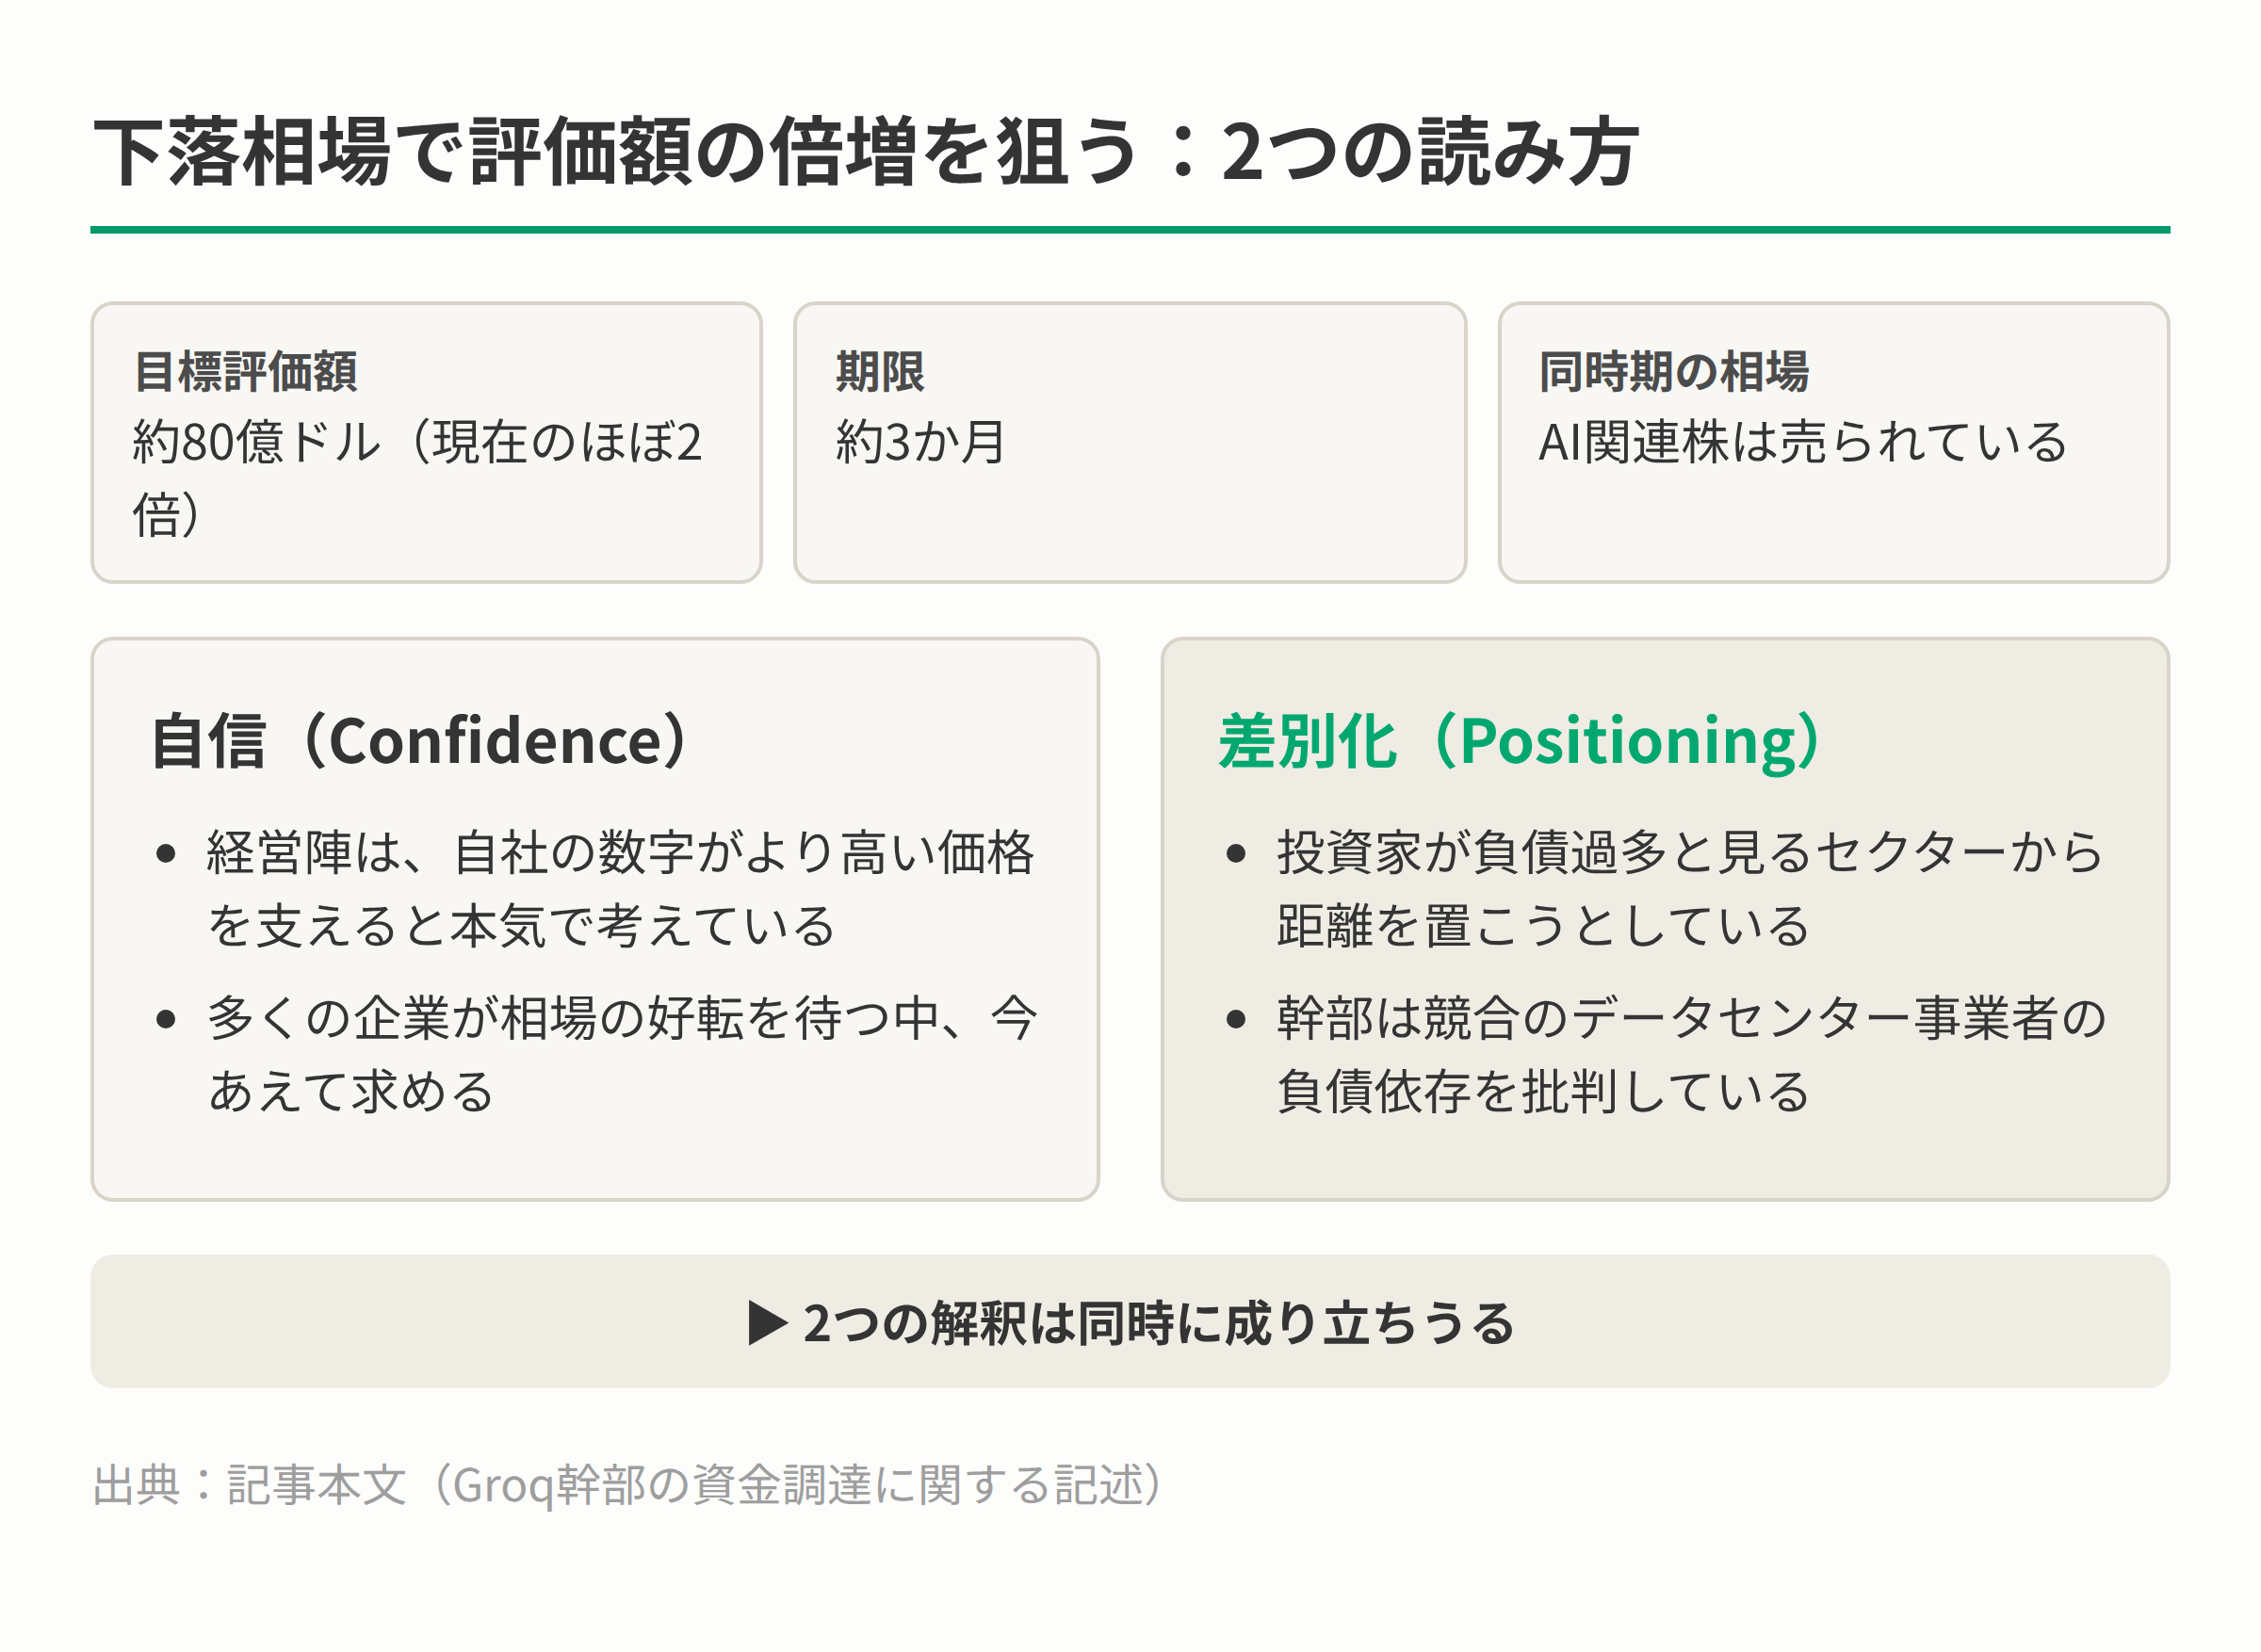
図1:下落相場で評価額倍増を狙うことの2つの読み方(出典:記事本文)
競合の借金がリスクなら、どの借金が問題なのか
借金がどれだけ危ないかは、何が裏付けになっているかで変わる。Groqの批判がどこまで的を射ているかは、ネオクラウドが成長資金をどう集めているかを知ると見えてくる。
ネオクラウドは借りて成長する
ネオクラウドとは、GPU(AI計算に使う半導体)を貸し出す新興のクラウド事業者のことだ。基本の型は単純である。
事業者はGPUを買い、データセンターの場所を借りる。その費用の多くを借り入れでまかなう。
主な資金源は次のとおりだ。
- 資産担保ローン:GPUそのものを担保にする。
- プライベートクレジット:大手のオルタナティブ資産運用会社が貸し手になることが多い。
- 債券:規模と契約済みの収益が十分になった大手の事業者が発行する場合がある。
- 契約担保の融資:容量契約にもとづく顧客の将来の支払いを、借金の担保にする。
この仕組みのおかげで、投資家の出資金だけでは届かない速さで成長できる。ただし、リスクも3つ伴う。
- 借り換えのリスク。 機器が元を取る前に、返済期限が来る借金がある。そのときは、市場が示す条件で借り換えるしかない。
- 金利のリスク。 変動金利の借金は、金利が上がると負担が増す。顧客の支払う容量の価格が固定なら、事業者の利益は削られる。
- 担保価値の目減り。 GPUの価値は、ローンの返済より速く下がることがある。新しい世代のチップが出ると、借金の担保になっている古い機器の価値は下がる。
売りが続く局面は、このメッセージに向いている。値段が下がっているとき、投資家は貸借対照表を厳しく見る。借り換えの波にさらされていないと言う会社の声は、好況期よりも届きやすい。
いちばん強い反論
ブラックストーンのジャス・カイラ氏(Jas Khaira)は、逆の見方をとる。氏は、AI設備投資の借金への不安は大げさだと主張している。
根拠はこうだ。この種の借り入れの多くは、投資適格の大手テック企業との長期リース契約が裏付けになっている。
そう読むと、投機というよりインフラ向けの融資に近い。貸し手はAI需要に賭けているのではない。信用力の高い企業との、署名済みの約束を担保に貸しているのだ。
どちらの見方も、ある条件では成り立ち、別の条件では崩れる。次の表は、条件ごとにどちらが強くなるかを整理したものだ。
| 条件 | カイラ氏の主張が強い | Groqの批判が強い |
|---|---|---|
| 契約の長さ | 長く、借金と期間が合う | 短い、または更新制 |
| 顧客 | 投資適格のハイパースケーラー | 新興のAI研究所、顧客が少数 |
| 解約の可否 | 解約不可、使わなくても支払い | 解約可、または従量制 |
| 担保 | 契約による将来の収入 | 価値が急に下がりうるGPU |
| 金利 | 固定、またはヘッジ済み | 変動、ヘッジなし |
| 返済期日 | 分散、長期 | 近い時期に集中 |
「借金頼み」とひとくくりにしても、中身は1種類ではない。 最上位格付けのハイパースケーラーとの10年間の解約不可リースが裏付けの借金と、顧客が来ると見込んで負った借金は、リスクの質が違う。
まとめて語れば、危険を実際より大きく見せる事業者もあれば、小さく見せる事業者もある。
この批判が触れていないこと
競合の借金を批判することは、Groqの営業トークの一部でもある。借り入れを減らすことに、高い値段を払う価値がある。株式の投資家にそう信じてもらう必要があるからだ。
疑ってみる読み方もできる。あまり借りない会社は、安く借りられるだけの契約済みの需要がないだけかもしれない。
貸し手は、自分に見えるキャッシュフローを担保に貸す。Groqにそれが大きな規模であるなら、借金という選択肢もあるはずだ。
つまり、同じ事実から2つの結論が出る。Groqが自分の意思で借金を避けているなら、その財務には上乗せの評価が値する。貸し手が良い条件を出さないから借りられないのなら、同じ財務は警告のサインになる。
信用市場が引き締まったら、誰が最初に影響を受けるのか
貸し手はすでにAI投資に反応しているので、Groqの警告にはある程度の裏付けがある。残る問いは、信用の引き締めを最初に感じる事業者はどこか、そしてそれを知らせるサインは何かだ。
これまででいちばん分かりやすい例は、S&Pの判断である。S&Pは、AI投資を理由にメタの格付け見通しを「ネガティブ」に引き下げた。メタは、世界でも指折りの大きく資金力のある企業だ。
それでもS&Pは懸念を示した。AI投資の支出がキャッシュフローを上回る勢いで進み、借り入れでまかなう部分が増えているという。時間がたつと、メタの信用力が弱まるおそれがある、との見方だ。
強い顧客の見通しが、なぜネオクラウドに関わるのか
ネオクラウドの借金の固さは、リース料を払う顧客の固さで決まる。顧客の1社が信用の警告を受ければ、貸し手の持つ余裕は、想定より少し薄くなる。
高い給料の入居者に部屋を貸している場面を思い浮かべてほしい。その入居者の勤め先が借り入れを急に増やし始めたとする。家賃はおそらく払われ続ける。
それでも、前ほどは安心していられない。
ここでも同じ理屈が働く。大手テック顧客の見通しがネガティブになっても、その顧客とのリースが危うくなるわけではない。ただ、貸し手が条件を決めたときに見込んでいた安全の余裕は、小さくなる。
引き締まりの影響は一様ではない
条件が厳しくなったとき、早く影響を受ける事業者と、そうでない事業者がいる。この種の借り入れの仕組みから考えると、特に影響を受けやすいのは次のような事業者だ。
- 返済期限が近い:今後12〜24カ月に大きな借金の期限が来る。そのとき示される条件で借り換えるしかない。
- 変動金利でヘッジなし:金利が上がると、利息の負担がそのまま増える。
- 担保が1世代のGPUだけ:そのチップの価値が想定より早く下がれば、担保全体がまとめて目減りする。
- 大口顧客が1〜2社:1社を失う、あるいは条件を交渉し直されるだけで、返済計画全体が揺らぐ。
見通しのネガティブは注意信号であり、債務不履行ではない。危機が来るという合図でもない。 ただ、Groqの主張に具体的な足場を与えているのは確かだ。
Groqの批判が当たっていると分かるサイン
では、この警告が現実になりつつあるかどうかは、どう分かるのか。次の表は、注目すべきサインと、それぞれが示しうることをまとめたものだ。
| サイン | 示しうること |
|---|---|
| GPU担保の借金で金利の上乗せが広がる | 貸し手が担保のリスクにより高い対価を求めている |
| 機器の価値に対する貸出額が減る | GPUがどれだけ価値を保つか、疑いがある |
| 財務上の条件が厳しくなる、貸出期間が短くなる | 借り換えリスクへの許容度が下がっている |
| 貸し手がより多くの出資を求める | 貸し出しが絞られている |
| 大手テック企業の見通し引き下げが増える | 強い顧客が前ほど安全に見えなくなっている |
| 借り換えの失敗や延期 | 不安が気分の段階から、実際の資金に移っている |
最後のサインがいちばん重い。ほかのサインは、貸し手が神経質になっていることを示す。借り換えの失敗は、お金が入ってこないことを示す。
今後の2つの道筋
この先どうなるかは、これらのサインがそろって動くかどうかで決まる。結果によって、有利になる見方が変わる。
- サインが数四半期おとなしい:カイラ氏の見方が成り立ち、Groqの借金に頼らない立場に特別な上乗せは付かない。
- 複数のサインが同時に動く:出資金で賄った財務に価値が出て、Groqの売り込みは先見の明があったように見える。
サインが1つだけ動いても、どちらかに決着はつかない。本当の変化を示すには、複数がそろって動く必要がある。
規模が評価を決めるなら、Groqはどこに位置するのか
80億ドルが妥当かどうかを確かめる方法の1つは、投資家がすでに評価している同業と比べてみることだ。
比べると、いまの業界が重く見ているのは、Groqにまだ明確には備わっていないものだと分かる。巨大で長期の容量契約である。
市場が評価しているもの
物差しになるのはNscaleだ。Anthropicとのあいだで、さらに約450億ドル規模の計算資源の契約について協議していると報じられている1。あくまで報じられた協議であり、署名済みの契約ではない。
それでも、この報道は投資家が何に目を向けているかを示している。最先端のAI研究所による、非常に大きく複数年にわたる容量の約束だ。
こうした契約は、いったん結ばれると2つの役目を果たす。
- 評価を支える:投資家は、見えている受注残から将来の収益を見積もれる。
- 借り入れを支える:貸し手は、契約で決まった支払いを担保に貸せる。安定した給料を見て貸す銀行に近い。
Groqのモデルは何が違うのか
Groqは、推論用のチップを自社で作っている。推論とは、すでに訓練を終えたAIモデルへの依頼に答える作業のことだ。他社のハードウェアの容量を貸し出すネオクラウドとは、別種の事業になる。
次の表は、両者の違いをおおまかに並べたものだ。これは2つのモデルの一般的な違いであり、どちらの会社についても報じられた数字ではない。
| 観点 | 容量契約型のネオクラウド | Groq |
|---|---|---|
| ハードウェア | チップ会社から購入 | 自社設計の推論チップ |
| 主な用途 | 汎用の計算容量 | 推論の提供 |
| 収益の形 | 大型の複数年契約 | 利用量に応じた需要 |
| 収益の見通しやすさ | 受注残が確定していれば高い | 継続的な利用に左右され低い |
| 合いやすい資金 | 契約を担保にした借金 | 出資 |
自社チップを持つ利点と代償
自社でチップを作ることには、良い面と悪い面がある。考えられる利点は次のとおりだ。
- 利益率:配備するチップごとに、他社の上乗せ分を払わなくてよい。
- 調達:他社のチップの割り当てを、ハードウェアを借りるネオクラウドのように取り合わなくてよい。
- 差別化:チップが推論をより速く、より安く処理できるなら、競合は同じものを市販品として買えない。
3つ目は「もし」に左右される。この強みは、顧客の実際の仕事の中で性能が保たれたときにだけ成り立つ。
代償も同じくらい現実的だ。
- 研究開発の負担:チップの設計、ソフトウェアの道具、将来の世代まで、すべて自分で払う。
- 普及のリスク:開発者は標準的なハードウェアとソフトウェアに留まりがちだ。独自設計は、その習慣を乗り越えなければならない。
- 担保にしにくい:独自チップは、広く取引されている機器より、貸し手が価値を測りにくいと考えられる。
最後の点は、Groqの資金の選び方を読むときに大事だ。出資金に頼っているのは、事業の形から自然に出てきた面もあるのだろう。財務に慎重だからというだけの話とは限らない。
収益の差がいちばん大きい
最大の違いは、お金の入り方の読みやすさだ。署名済みの複数年の約束があれば、投資家は受注残を表計算ソフトに入れられる。
利用量に応じた推論の需要は、急に伸びることもあるが、予測しにくい。カフェの常連客と、ケータリングの契約の違いを思い浮かべるとよい。開発者は、月ごとに、他の選択肢よりGroqを選び続けなければならない。
つまり、80億ドルという数字は、性格のかなり違う2つの賭けのどちらかに乗っている。
- 中核となる顧客:Nscaleの報じられた規模のような契約を取れる前提の値段なら、確かめるべきはその契約か、確かな商談があるかどうかだ。
- 幅広い利用の拡大:多くの小さな顧客で伸びる前提の値段なら、投資家は受注残にまだ見えない収益に払うことになる。同じ倍率で正当化するのは難しい。
ちょっと立ち止まって
AI企業の値段を見るとき、つい「いちばん伸びそうな会社」に目がいっていないだろうか。借金が少ないことは、安心の印に見える。ただ、貸し手が貸したがらないだけかもしれない。
あなたが「堅実」と感じる会社は、自分で借りないことを選んだのか。それとも、借りられなかったのか。その違いは、どんな数字を見れば分かるのだろうか。
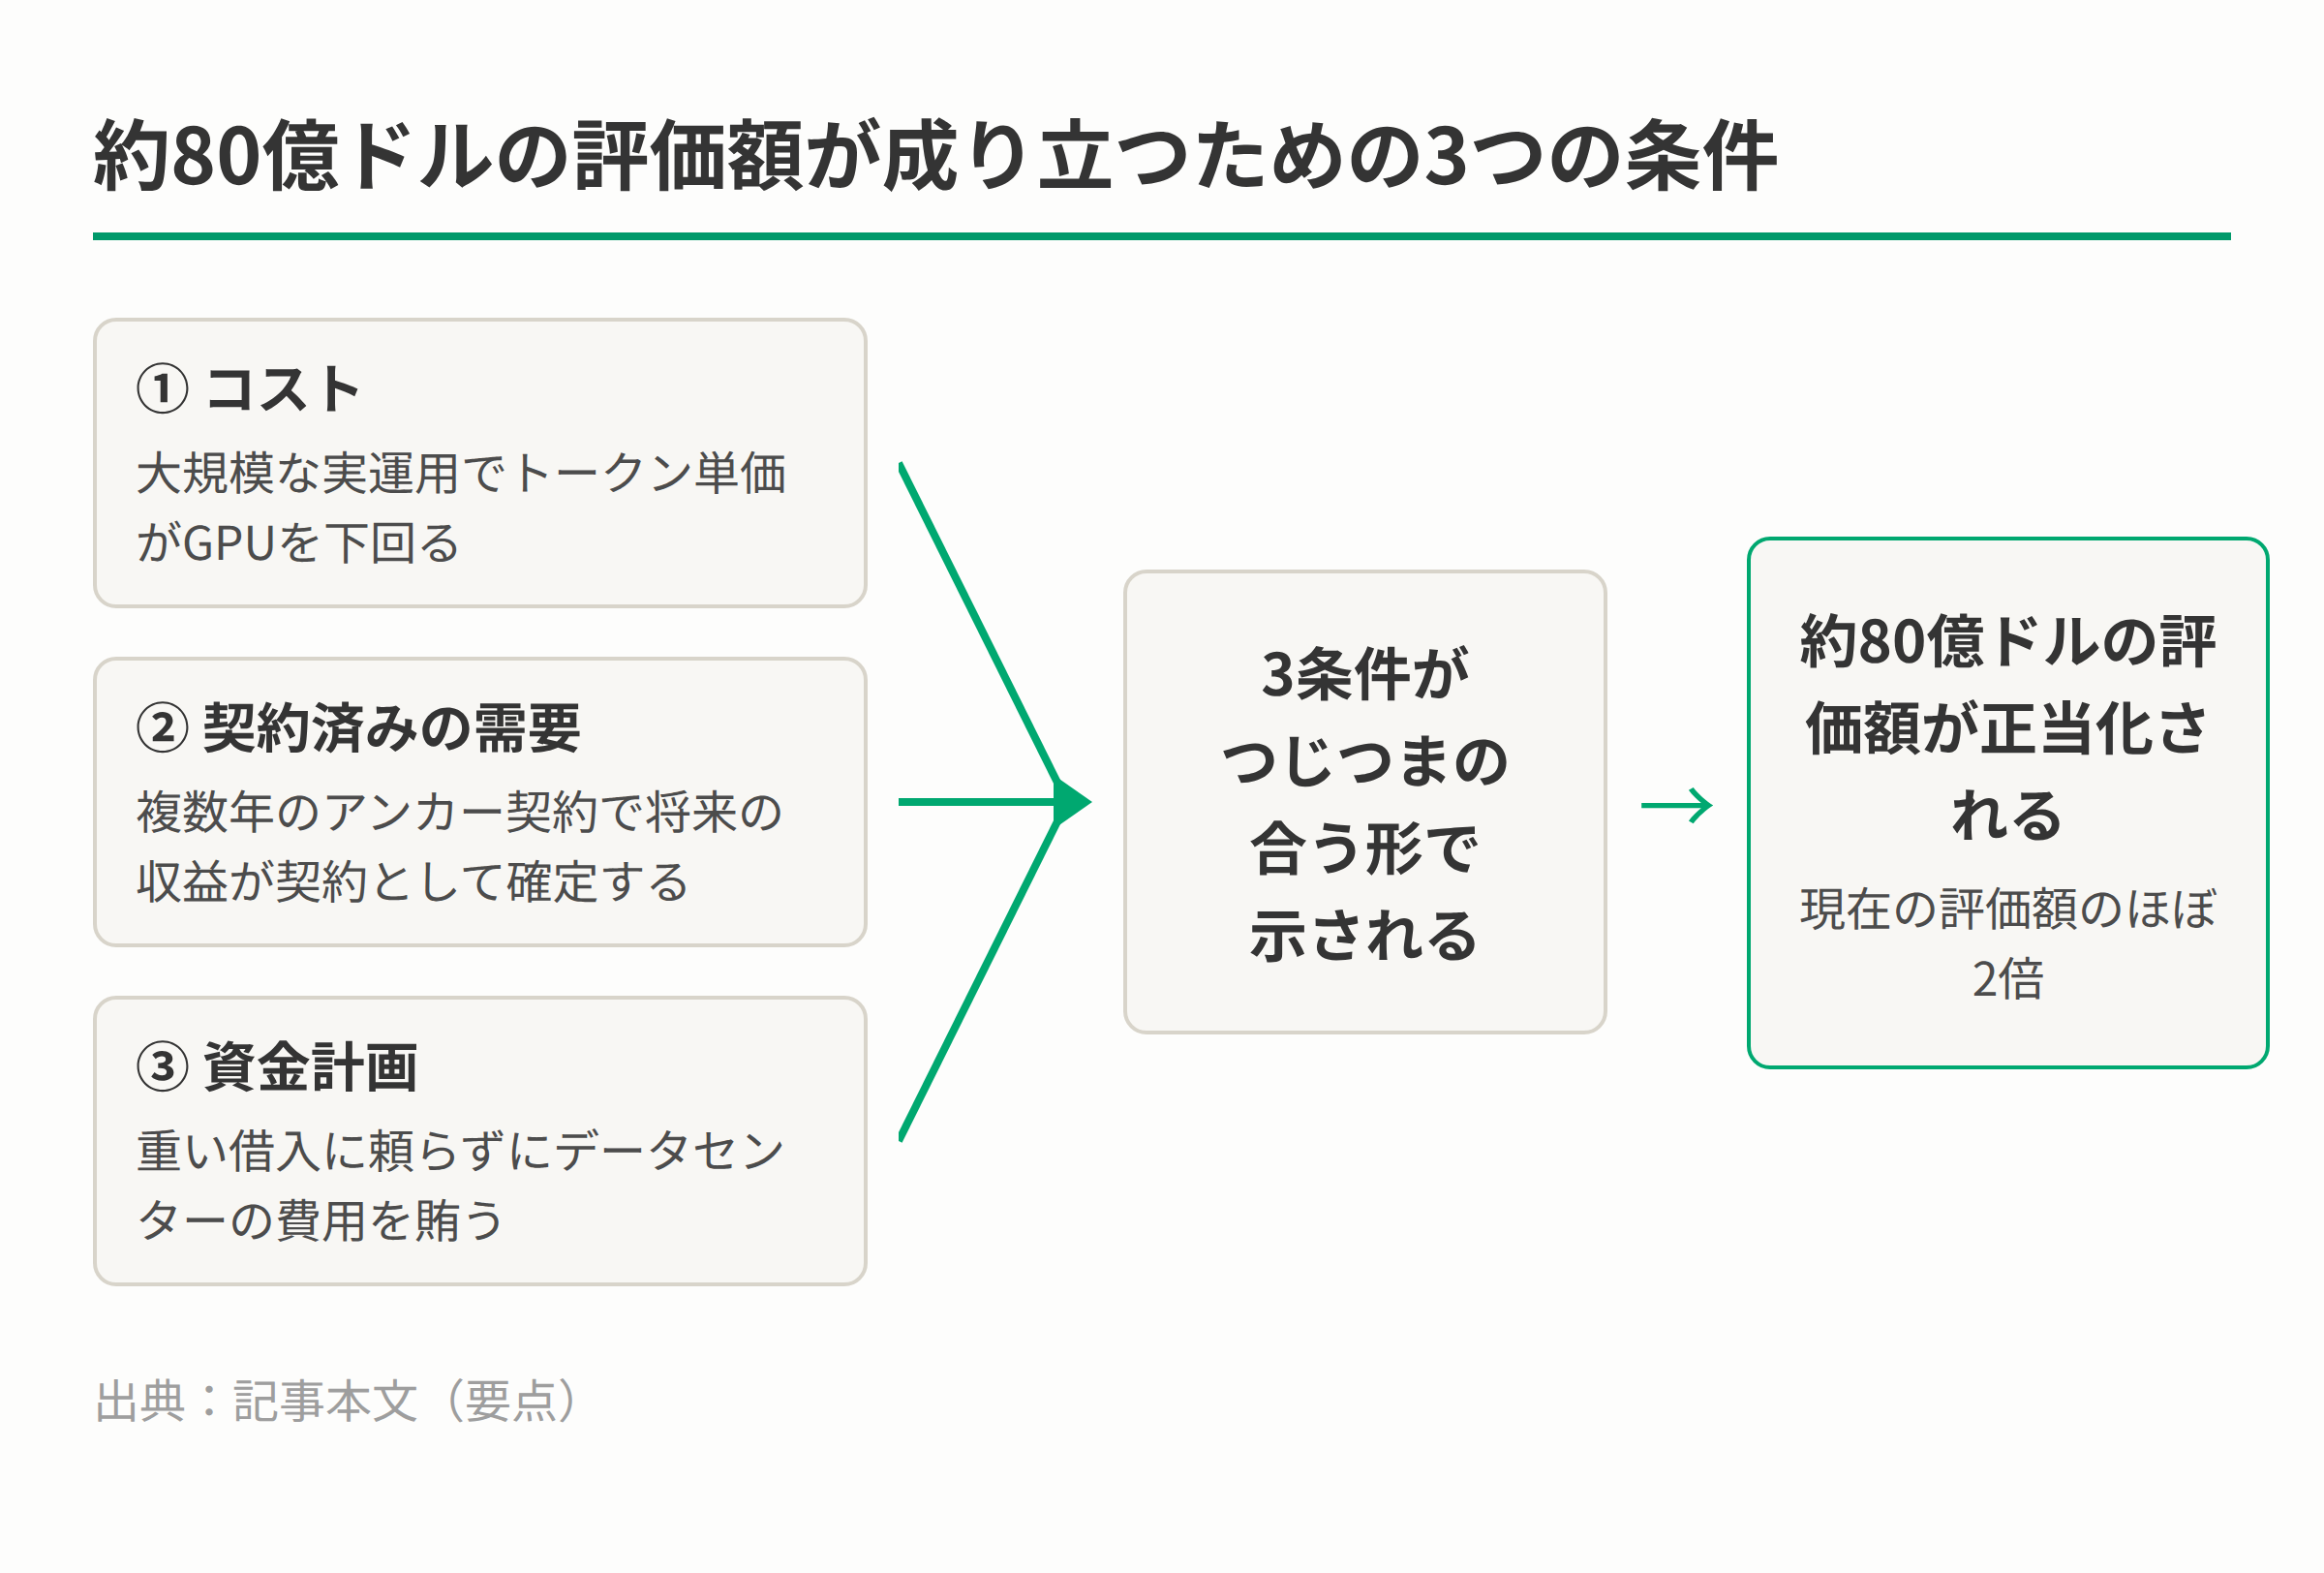
図3:80億ドルの評価額を支える3つの条件(出典:記事本文)
8,000万ドルではなく80億ドルが値段なら、何が本当でなければならないか
値段が妥当かどうかは、逆算すると確かめやすい。約3か月前の評価額のほぼ2倍を払うなら、投資家は次の条件のほとんどを信じていることになる。
- 推論の売上が速く伸びている。 伸びだけで、高い値段に見合う必要がある。いまの市場は、成長に対してむしろ安い値段しかつけていない。
- 大規模にしたとき、1トークンあたりのコストがGPUより低い。 小さな規模での性能テストだけでは足りない。投資家は、実際の顧客が大量に使った結果を見たがるだろう。
- 契約済みの利用枠がある。 数年にわたる大口契約がいくつかあれば、大きな助けになる。見込みの利用量が、契約で決まった将来の売上に変わるからだ。
- データセンターの費用をまかなう、信じられる計画がある。 Groqが他社に向けて批判する大きな借り入れに頼らずに、成り立つ計画でなければならない。
- チップの開発計画に、信じられる時期がある。 GPUも進歩し続ける。Groqの次のチップが遅れれば、コストの優位は小さくなる。
評価額の目標だけで、これらのどれかが証明されるわけではない。どれも、この資金調達で答えを出さなければならない問いだ。
借金をしない会社に、なぜ高い値段が必要なのか
データセンターは、建てるのに大金がかかる。借り入れを拒む会社は、株を売ってお金を作るしかない。株を売るたびに、既存の持ち主の取り分は小さくなる。
だからGroqには、自信を示す意味とは別に、高い値段を望む現実的な理由がある。家の一部を共同の持ち主に売る場面を思い浮かべてほしい。家の評価が高いほど、同じ額の現金で手放す持ち分は小さくて済む。
つまり、高い評価額は、株で資金を集めて建設を進める方法を成り立たせる助けになる。借りる競合は、持ち分を守れるが、返さなければならない借金を負う。Groqは、借金の代わりに持ち分を手放す。
落とし穴:値段は上がり続けなければならない
同じ理屈が、新しいリスクも生む。Groqが80億ドルで調達して大きく使えば、まもなくまた資金が要るかもしれない。
新しい調達のたびに、既存の持ち主の持ち分は多少薄まる。いちばん痛いのは、前回より低い値段で調達することで、ダウンラウンドと呼ばれる。以前の投資家の持ち分の価値が下がり、信頼も傷みかねない。
株だけで資金を集める会社は、投資家がより高い値段を払い続けてくれるかどうかに左右される。 これは、Groqが借金に頼る競合について指摘する、借り換えのリスクに似ている。
圧力をかけるのが、貸し手ではなく株の買い手になるだけだ。
株価の下落は、追い風にも向かい風にもなる
株価の下落は、両方向に同時に働く。次の表に、それぞれの側への影響の見込みをまとめた。
| 下落の影響 | Groqに有利になりうる点 | Groqに不利になりうる点 |
|---|---|---|
| 投資家が安全を求める | 借金のない財務が好まれるかもしれない | — |
| 借金で成長する競合が厳しく見られる | Groqとの違いが際立つ | — |
| 同業の評価額が下がる | — | 新しい投資家が、低い値段と比べる |
| リスクを取る意欲が縮む | — | 大幅な値上げを受け入れる買い手が減る |
| 締め切りまでが短い | 市場の空気がさらに悪くなる前に終えられる | 回復を待つ余裕がほとんどない |
調達の終わり方は3通りある
結果は、おおまかに3通りありうる。どれになるかで、投資家がGroqをどう見ているかが違って見えてくる。
| 結果 | 見た目 | 示すこと |
|---|---|---|
| 目標どおりに満額調達 | 約80億ドル、標準的な条件 | 投資家は、お金の堅実さに上乗せして払う |
| 折衷の調達 | 現在と目標の間の評価額 | 売り込みは通るが、株価下落が値段の上限になる |
| 見出しの数字に保護条項がつく | 約80億ドルに、投資家向けの特別条件 | 見出しの数字は、実際の値段を大きく見せている |
3つめの結果は、いちばん丁寧に読む必要がある。新しい投資家は、高い見出し価格を受け入れる代わりに、追加の保護をつけることがあるからだ。
- 残余財産の優先分配(liquidation preference):会社が売却や清算をされるとき、新しい投資家が先に回収する。
- ラチェット(ratchet):あとの調達で値段が下がったら、新しい投資家が追加の株を受け取る。
- リターンの保証:売却や上場のとき、新しい投資家に最低限の支払いが約束される。
こうした保護の費用を実質的に負担するのは、既存の株主だ。これらが出てくれば、80億ドルという数字は、見かけほどの意味を持たなくなる。
調達が終わったときに見ること
標準的な条件で80億ドル近くで終われば、これらの投資家が、Groqの借金を使わない方針に上乗せして払うことがはっきりする。ただし、それは1回の調達の結果であり、市場全体の評価ではない。
値段が低かったり、保護条項で見出しの数字を支えていたりすれば、売り込みがあってもGroqは同業とほぼ同じ値段をつけられたことになる。見出しの数字より、最終的な条件のほうが多くを語る。
どの資金調達の形が、どんな賭けに合うか
借りて規模を広げるか、株で資金を集めて身軽に保つか。この議論は、1つの問いに行き着く。AI向けの計算能力への需要は、何があっても期日が来る支払いをまかなえるほど強いままか、という問いだ。
需要が続くなら、借金は成長に安く済む手段になる。需要が揺らげば、決まった支払いが重荷になる。
まず、需要が続く場合を考えよう。有力な顧客と長い契約を結び、それを担保に借りた事業者は、速く成長できる。株を売り続ける事業者より、手放す持ち分も少なくて済む。
次に、需要が読みにくくなった場合を考える。同じ決まった支払いが、重しになる。
作業が、標準的なGPUでは扱いにくい、より安い推論に移る場合も同じだ。そのとき、株で得た余裕と自前のハードウェアを持つ事業者は、悪い年を乗り切る余地が大きい。
この2つめの場面がGroqに有利に働くのは、推論コストについての主張が実際の利用で裏づけられたときだけだ。いまのところ、それは示されていない。
投資家がどちらを信じているか、何でわかるか
サイクルが進むなかで、投資家の傾きを示す信号が3つある。
- Groqの調達:終わる値段と、つく条件の両方。
- 信用市場:GPUを担保にした借金の価格が動き始めるか、ハイパースケーラーの格付けが変わるか。
- AIラボとの契約:次の大きなAIラボとの取引が、Nscale規模で借金型のネオクラウドに流れ続けるか。
2つの賭けはどう転ぶか
この表は、2つの未解決の問いを組み合わせたものだ。1つは、どの用途が中心になるか。
もう1つは、契約に基づく需要が伸び続けるかどうか。各マスは予測ではなく、想定される場面である。
| 中心となる用途 | 契約に基づく需要が伸び続ける | 需要が鈍る、または信用が引き締まる |
|---|---|---|
| 推論 | どちらのモデルもうまくいきうる。Groqの上乗せ分は、1トークンあたりのコストにかかる | Groqのモデルが最も強く見える。借金の多いGPU事業者が最も影響を受ける |
| 学習 | 契約に支えられたネオクラウドが先行する。Groqの上乗せ分は説明しにくい | 全員に圧力がかかる。回収できる長期契約が最も重要になる |
どちらかに賭ける前に確かめること
- よい借金と悪い借金を分ける。 「レバレッジ」を1つのリスクとして扱う前に、契約の長さ、顧客の信用格付け、契約を解約できるか、借金の返済期限がいつかを見る。
- 見出しの数字ではなく、条件を読む。 Groqの調達が終わったら、80億ドルをそのまま受け取る前に、残余財産の優先分配やラチェットがないかを確かめる。
- 本番での証拠を求める。 1トークンあたりのコストの主張は、性能テストではなく、大規模な実際の作業から出てくるまでは未証明として扱う。
- 信用の信号を見る。 GPUを担保にした借金の価格、貸し手がGPUに対して貸す額、ハイパースケーラーの格付けの変化は、どちらのモデルが勝っているかを示す早い兆しだ。
- 今後の調達の回数を数える。 株で資金を集めるインフラ企業なら、建設にあと何回の調達が要り、そのときどんな評価額が必要になるかを見積もる。
図2:負債のリスクは裏付けで決まる
脚注
-
「Nscale and Anthropic are reportedly in talks for yet another $45 billion deal」、/posts/nscale-and-anthropic-are-reportedly-in-talks-for-yet-another-45/ ↩