銀行が住宅ローンを審査する場面を思い浮かべてほしい。銀行が気にするのは、家がどれだけ素敵かではない。
収入が途絶えたとき、誰が返してくれるのか。この1点だ。
AIブームは今、これと同じ問いを突きつけられている。その答えしだいで、うまくいかなかったときに誰が痛手を負うかが決まる。
ジャス・カイラ氏(Jas Khaira)は、ブラックストーン(Blackstone)でAI関連の事業を率いている。
投資家に伝えているのは、このプライベート・エクイティ大手が、最近のAI債務をめぐる市場の動揺を心配していない、ということだ。大事なのは、落ち着いていること自体よりも、その理由のほうだろう。
この記事のポイント
- AIインフラへの不安は、株価から「誰が何を借りたか」へ移った。
- カイラ氏の根拠は、信用力の高い大手テック企業との長期リース契約だ。
- この理屈が当てはまるのは、ブラックストーンが持つと決めた債務だ。弱い借り手には、あまり当てはまらない。
なぜ今、AIの不安は「借金」に向かうのか
AIへの不安の中心は、株価が高すぎるかどうかから、誰がいくら借り、何を担保に差し出したかへ移ってきた。
最近の2つの出来事が、その変化をよく表している。
- Firmus:エヌビディアが出資するこの企業は、新規株式公開(IPO)を取りやめた。公開市場の投資家が、設備投資の重さ、少数の顧客への依存、長期的に利益が出るか見えないことに疑問を示していた。
- SpaceX:エヌビディアのチップを買うため、約400億ドルを集めようとしていると報じられた。計算用のハードウェアを買うためだけに、これだけの資金が動いている。
本格的な弱気論は、AIを一時的な流行とは呼ばない。見ているのは、借り入れが複数の層で同時に積み上がっていることだ。
- データセンターの敷地を建てる開発会社。
- GPUの計算能力を貸し出すネオクラウド。
- チップを担保に借り入れる特別目的事業体。
- これらすべてに貸し出すプライベートクレジット・ファンド。
これらの層は、互いに支え合っている。開発会社は入居する企業に頼り、入居する企業は自社の資金調達に頼る。貸し手は、その両方の後ろに立っている。
では、なぜそれが問題なのか。需要が鈍ると、1つの層の不調が次の層へ広がりかねない。1つずつ順に傷むのではなく、まとめて弱くなるおそれがある。
混同されやすい3つのリスク
この不安は、3つの別々の心配がひとまとめにされていることが多い。それぞれで、「不安は大げさか」への答えが変わってくる。
次の表で3つを比べる。
| リスク | 意味 | 影響が大きい場所 |
|---|---|---|
| 借り換えリスク | 安定収入の前に返済期限が来る | 建設中・リース前の案件 |
| 担保リスク | 担保の価値が急に下がる | GPUを担保にした融資 |
| 取引相手リスク | 入居企業の財務が未実証 | ネオクラウドやAI新興企業 |
AI債務は安全だという主張は、この3つすべてに答えなければならない。カイラ氏の議論は、答えられる部分と、そうでない部分の差が大きい。
カイラ氏の論拠:熱狂ではなく契約に貸す
カイラ氏の議論は、株式市場の売りが見えにくくする区別に立っている。信用力の高い入居企業との長期リースを裏づけにした融資と、誰もまだ契約していない需要に頼る融資では、リスクが違う。
ブラックストーンは、自社の投資先は主に前者だと説明する。そのとおりなら、新興企業への賭けというより、有料道路に貸しているのに近い。
理屈の3つのステップ
この議論は3つの輪でつながっている。それぞれが、前の輪に支えられている。
- まず入居企業が署名する:典型的なハイパースケール向けの契約では、入居企業が着工前に、多くは長期で借りると約束する。貸し手は、誰がいつまで払うかを知っている。スポットで計算能力を売るモデルには、こうした契約がない。建物ができたあとで、客を探すことになる。
- 電力が土地の価値を支える:主要な市場では、送電網につなぐ権利が少なく、手に入れるのにも時間がかかる。土地、許可、電力がそろった場所は、1社が出ていっても価値を保てる。ただし、それは計算能力を買う別の相手が残っているあいだに限られる。
- 株価の下落は、家賃の未払いとは違う:ブラックストーンの見方では、AI関連株の下落は、主に成長への期待が下がったことを映している。貸し手に必要なのは急成長ではない。家賃が期日どおり払われることだ。入居企業の株価が大きく下がっても、家賃は払われ続けることがある。
たとえば、入居者の勤め先が業績予想を引き下げたとしよう。大家が気にするのは、毎月の家賃が振り込まれるかどうかだ。勤め先が成長目標を達成するかどうかではない。
成り立つための条件
この考え方は、楽観に頼っているわけではない。いくつかの条件が保たれることに頼っている。その条件は、確かめられる。
- 入居企業の体力:リースに署名した企業が、引き続き払える状態にあること。
- 投資計画:ハイパースケーラーの設備投資が、増え続けるか、少なくとも急に崩れないこと。
- 空きの少なさ:主要な市場で電力つきの空きスペースが不足したままで、空いた場所に次の借り手がつくこと。
ほかのすべての下にある条件が1つある。債務が、本当に強い入居企業の側にあることだ。計算能力を転売する薄い中間業者への融資は、同じ守りを受けられない。
カイラ氏がどこに線を引くのか、ブラックストーンがその線をどこまで厳しく守るのか。それは、彼の全般的な自信よりも大事だ。
ブラックストーン自身の投資は、その線を越えるか
ブラックストーン自身のポートフォリオは、その線の両側にまたがっている。だから、この議論を試す材料になる。
同社は、データセンター事業のQTSとAirTrunkを持つ。これらは電力つきの不動産で、大半がハイパースケーラーにリースされている。一方で、CoreWeaveのようなGPU中心の事業者にも貸している。
2種類の担保
この2つの投資は、リスクの中身がまったく違う。次の表は、それぞれの融資を何が支え、貸し手を何が守るのかを比べたものだ。
| 投資の種類 | 担保 | 使える期間 | 主な守り |
|---|---|---|---|
| ハイパースケーラーに貸すキャンパス | 土地、電力、建物 | 数十年 | 入居企業の信用、希少な電力 |
| GPUを担保にした融資 | チップとサーバー | 数年 | 優先順位、財務制限条項、早い返済 |
キャンパスの場合、守りの大部分は入居企業と立地から来る。チップを担保にした融資では、担保の価値が早く下がる。そのぶん、融資の条件で補う必要がある。
チップ担保の融資は、どう穴を埋めるか
貸し手が使う道具は、たいてい3つある。それぞれが、問題の別の部分を受け持つ。
- 優先順位:うまくいかなかったとき、ほかの債権者より先に返してもらえる。
- 厳しい財務制限条項:借り手が弱り始めたら、貸し手が早い段階で介入できる。
- 減価より速い返済:ハードウェアが古くなる前に、元本が戻ってくる。
これらの道具は機能しうる。ただし、問いが変わる。「入居企業は強いか」ではなく、「この融資は十分に厳しく書かれているか」になる。
融資条件はほとんど全面的には公開されないため、外部の投資家には、この2つ目の問いがずっと確かめにくい。
分散か、同じ賭けの重ね掛けか
ポートフォリオ全体には、もう1つ疑問がある。AI投資の複数の層を持つことは、リスクの分散と言えるかもしれない。
一方で、1つのテーマに何度も賭けていることにもなりうる。たとえば、ある衝撃でAI需要が全面的に減ったとする。そのとき、キャンパスもGPU融資も事業者も、打ち消し合わずに一緒に弱くなる可能性がある。
反論:需要は長く続くのか
「大げさだ」という見方への最も強い反論は、債務の組み方とはあまり関係がない。返済に回すお金がどこから来るのかを問うものだ。
いちばん分かりやすい例がMetaだ。同社がAIへの賭けを強めていることが示すように、Metaは今の支出を、主に広告の収益が良くなることで説明している。
最先端モデルへの支出は、それ自体が事業として成り立つことを、まだ示せていない。
これは貸し手にとって重要だ。資金力のある買い手が、既存の事業でAIの費用をまかなっているなら、ハイパースケーラーとのリースを支えるのは、支払う能力だけではない。使い続ける意思にも左右される。
意思は、支払う能力よりも早く変わりうる。
契約された収入でも、期待を下回ることがある
署名済みのリースが保証するものは、見かけより少ない。原案は、その裏にある収入が足りなくなる道を3つ挙げている。
- 条件の見直しや更新の拒否:その場所が次世代のハードウェアを動かせないことがある。その場合、入居企業はリース満了時に新しい条件を求めるか、出ていくかもしれない。
- 集中:少数の入居企業が、需要の大部分を占めている。Firmusから投資家が離れたのも、同じ弱点のためだった。
- 循環的な資金調達:チップの供給会社、クラウド事業者、モデル開発会社が、互いに出資し合っている。その結果、最終的な利用者が支えられる以上に、需要が大きく見えることがある。
同じ建設ラッシュでも、受ける影響は違う
これらのリスクは、投資家ごとに同じようには当たらない。誰が先に払ってもらえるか、融資の期限がいつかで大きく変わる。
次の表は、各リスクが優先担保つきの貸し手と株主にどう影響しやすいかを並べたものだ。測ったデータではなく、考え方の筋道を示している。
| リスク | 優先担保つきの貸し手 | 株主 |
|---|---|---|
| リース満了時の更新拒否 | リース期間内に返済されるなら中程度 | 高い。残る価値がリターンを左右する |
| 入居企業の集中 | 1社だけなら高い | 高い |
| 循環的な資金調達 | 強い入居企業なら低い。ネオクラウドなら高い | 高い。需要が膨らめば評価額も膨らむ |
| 株式の再評価 | 低い | 直接受ける |
筋道は単純だ。リースが終わる前に融資が全額返されるなら、貸し手はその後の建物の価値をほとんど気にしない。株主は、ほぼそれだけを気にしている。
だから、カイラ氏の落ち着きと市場の不安は、どちらも筋が通りうる。同じ資産に対する、別の権利を見ているのだ。
堅い借り入れと、もろい借り入れを分ける
「AI債務」とひとくくりにされるものには、中身がまるで違う案件が含まれる。カイラ氏の議論と批判する側の議論を並べると、安全な融資と危うい融資を分ける問いが5つ見えてくる。
- 入居企業の信用力:入居するのは投資適格のハイパースケーラーか、次の資金調達を必要とする会社か。
- リース期間と資産の寿命:リースは、担保が使える期間と同じくらい長いか。
- 担保の種類:融資を支えるのは電力と土地か、価値が下がるチップか。
- 安定前の借り換え:事業が安定収入を得る前に、どれだけの債務の期限が来るか。
- 顧客への依存:1社の入居企業が収益の大半を占めていないか。
よくある案件のタイプを採点する
この5つの問いを典型的な案件に当てはめると、答えはまちまちになる。次の表は、各タイプの傾向をざっくり示したものだ。個別の案件では違うこともある。
| 案件のタイプ | 入居企業の信用 | 担保 | 借り換えの空白 |
|---|---|---|---|
| ハイパースケーラーに貸す電力つきキャンパス | 強い | 長持ちする | リース後は小さい |
| 大型のチップ購入向け融資 | 借り手しだい | 価値が下がる | 中〜大 |
| ネオクラウドの与信枠 | 未実証が多い | 価値が下がる | 大きい |
| 資本の薄いGPU転売業者 | 弱い | 価値が下がる | 大きい |
不安が当てはまる所、当てはまらない所
不安は、ある案件では大げさに見え、別の案件では過小に見える。投資適格の入居企業に貸している電力つきキャンパスは、景気の減速を吸収できそうに見える。
プライベートクレジットで資金を得たGPU転売業者は、はるかに弱く見える。顧客が1〜2社しかない場合は、とくにそうだ。
ブラックストーンの落ち着きは、同社が貸すと選んだ市場の一部を映している。市場全体への判決ではない。
GPU事業者への融資は、もっと判断が難しい。そこでは入居企業の質が守りになりにくい。だから、融資の組み方が安全性の多くを担うことになる。
仮説を裏づける、あるいは崩す手がかり
カイラ氏の自信が持ちこたえるかどうかは、いくつかの手がかりで分かる。需要が弱まれば、先に述べた筋道からは、負担はまずネオクラウドや転売業者に出ると考えられる。
リース済みキャンパスの優先貸し手が感じるのは、もっとあとだろう。感じるとしても、だ。
次の表は、議論のどちらの側に立つかで、各手がかりがどう見えるかを並べたものだ。
| 手がかり | 仮説を支える | 仮説に疑問を投げる |
|---|---|---|
| ハイパースケーラーの設備投資見通し | 安定または増加 | 削減や停止。とくにリース分 |
| 主要市場でのリース更新 | 同水準かそれ以上の賃料 | 値引き、短期化、空室 |
| GPU担保債のスプレッド | 横ばいか縮小 | 急な拡大 |
| ネオクラウドのIPOや借り換えの機会 | 開いている | Firmusのような取りやめが増える |
| 広告効率以外のAI収益 | 有料AI製品の明確な成長 | 支出の理由が主に広告のまま |
自分の投資先を見るときの着眼点
「AI債務」のリスクはすべて同じではない。だから、役に立つ問いは絞られてくる。
ある融資やファンドは、実際にどの層にあるのか。次の5つの確認が助けになる。
- 層。リース済みで電力のある不動産を持つファンドと、GPUを担保に貸す、またはGPUを貸し出すファンドでは、立場が違う。
- 入居企業の一覧。取引相手が投資適格か、収益のどれだけが1社に頼っているかが重要だ。
- リース条件と債務の満期。リースが終わる前に返済される債務は、先に借り換えが必要な債務よりずっと安全だ。
- GPU担保の信用スプレッドとネオクラウドの資金調達のニュース。幅広い株価指数やハイパースケーラーの決算より先に動く可能性が高い。
- AIの収益を、AIへの支出と分けて見ること。設備投資の増加は、本気度を示す。支出が報われる証拠にはならない。
議論が強い所、薄い所
カイラ氏の主張が最も強いのは、電力つきの土地と、最も強い入居企業との長期リースに裏づけられた債務だ。この層では、ここまで見てきた根拠が、不安は大げさだという彼の見方を支えている。
時間とともに価値が下がるチップや、実績の短い顧客の上に築かれた層では、主張は弱くなる。そうした層は、借り換えと需要の持続に頼っている。そこでは、表の手がかりを最初に見ることになる。
筆者の見立て
カイラ氏は、この債務の一部については、不安は大げさだという点で正しい。残りの部分については、正しいとは言い切れない。
安全かどうかは、その債務がビルのどの階にあるかで決まる。
- 不安が大げさに見える所:電力つきの土地と、最も強い入居企業との長期リースに支えられた、しっかり組まれた債務。
- リスクが最も速く育っている所:価値が下がるチップと、まだ実績のない顧客の上にある層。
ちょっと立ち止まって
落ち着いていることと、市場全体について正しいことは、同じではない。貸し手が落ち着いているのは、席を慎重に選んだからかもしれない。部屋全体は、混み合って先行きが不透明なままでもおかしくない。
次に誰かが「不安は大げさだ」と言ったら、2つ尋ねてみたい。誰にとって大げさなのか。仕組みのどの部分についての話なのか。
AIへの支出を「誰がリスクを負っているか」で仕分けしたら、あなた自身の見方は変わるだろうか。
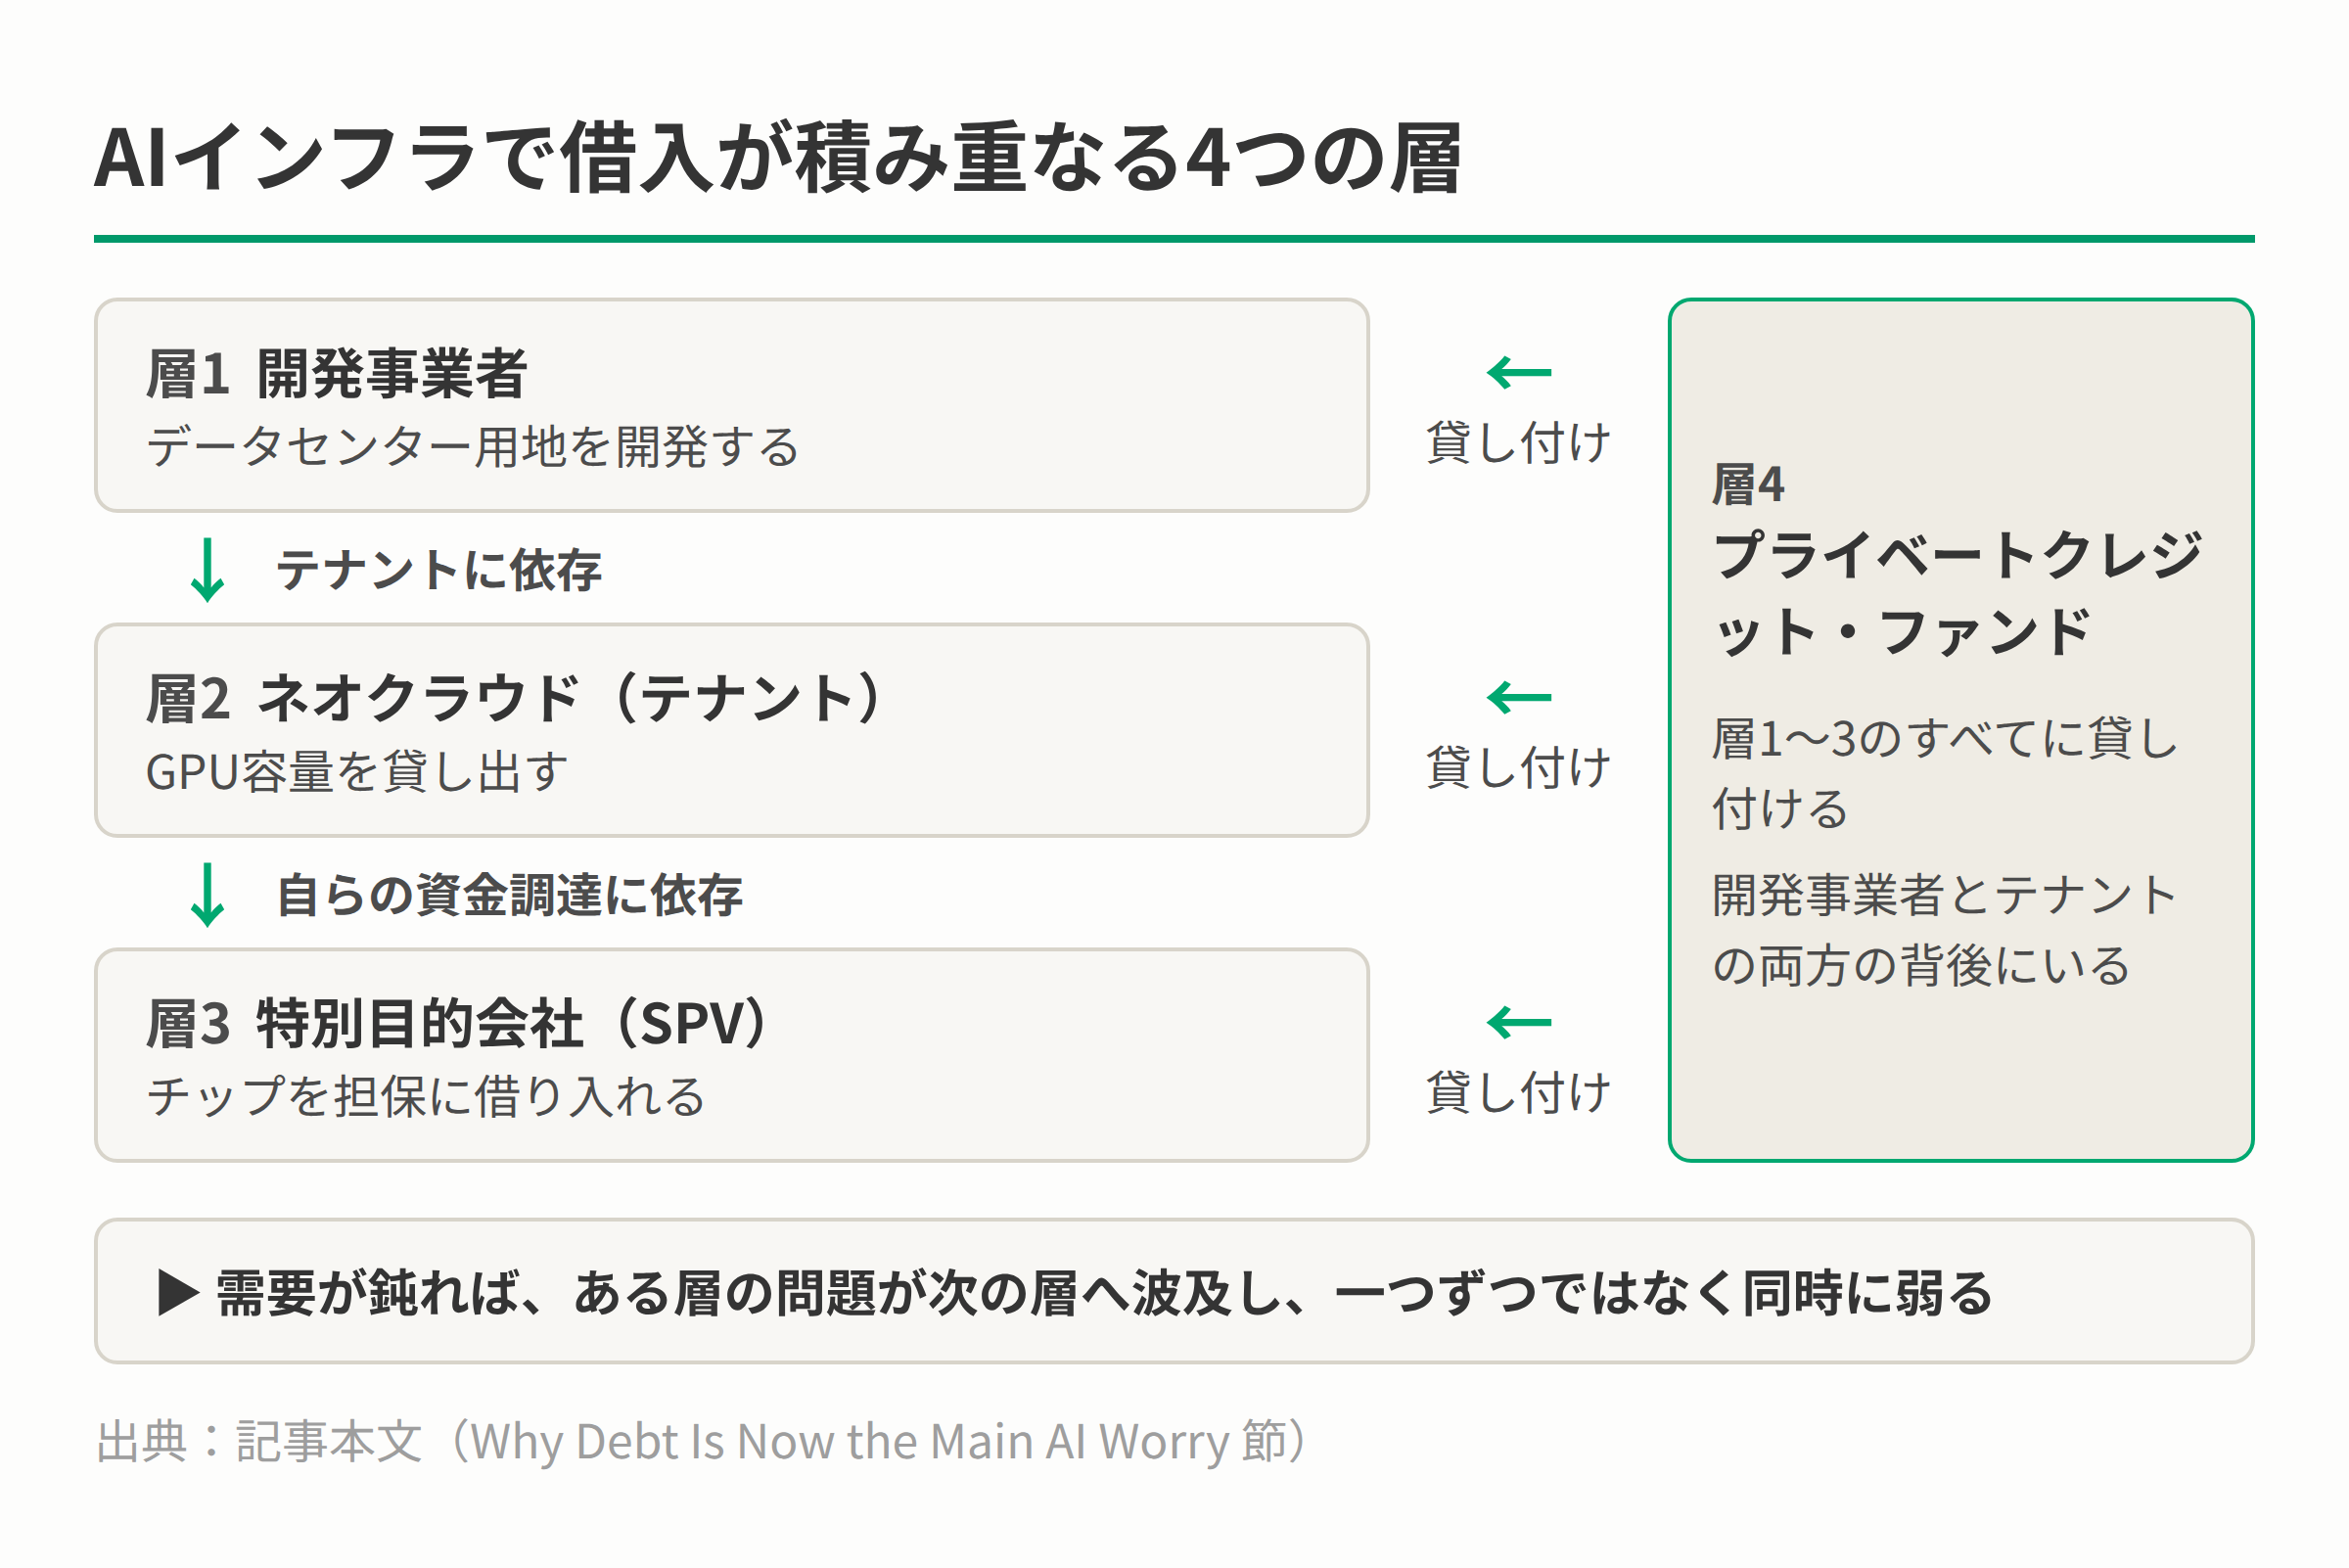
図1:AIインフラ投資で借入が重なる4つの層とその依存関係(出典:記事本文「Why Debt Is Now the Main AI Worry」節)
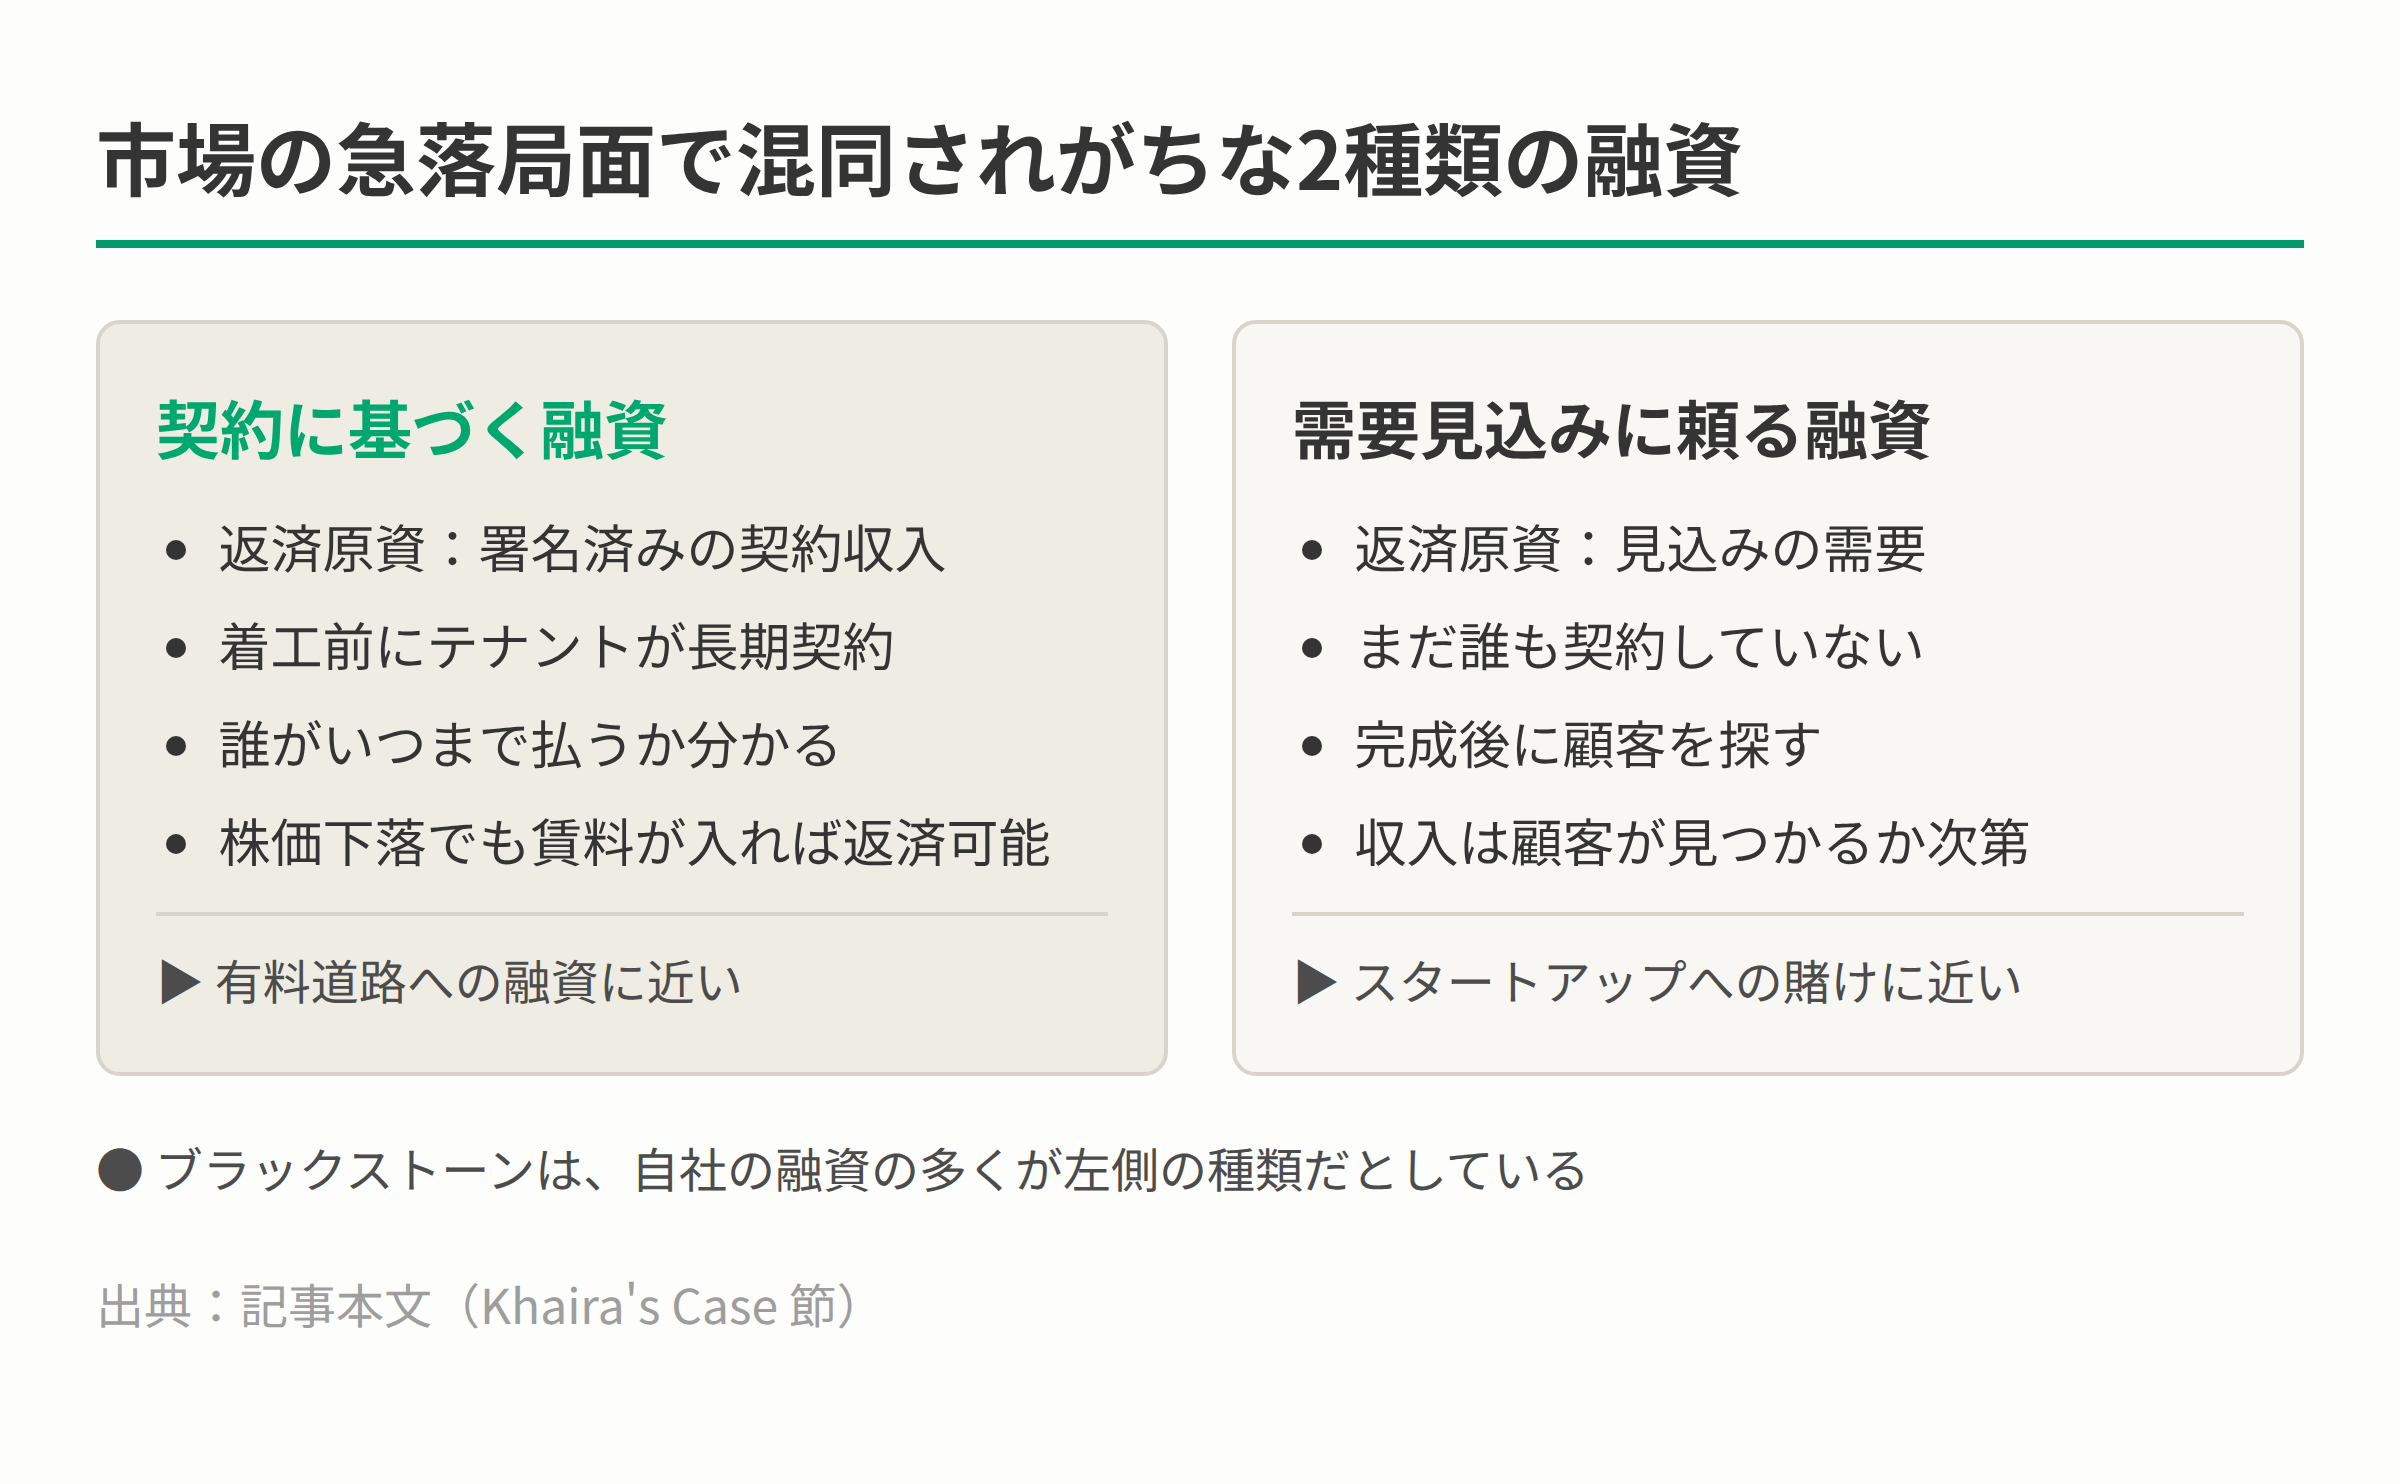
図2:契約に基づく融資と需要見込みに頼る融資の違い
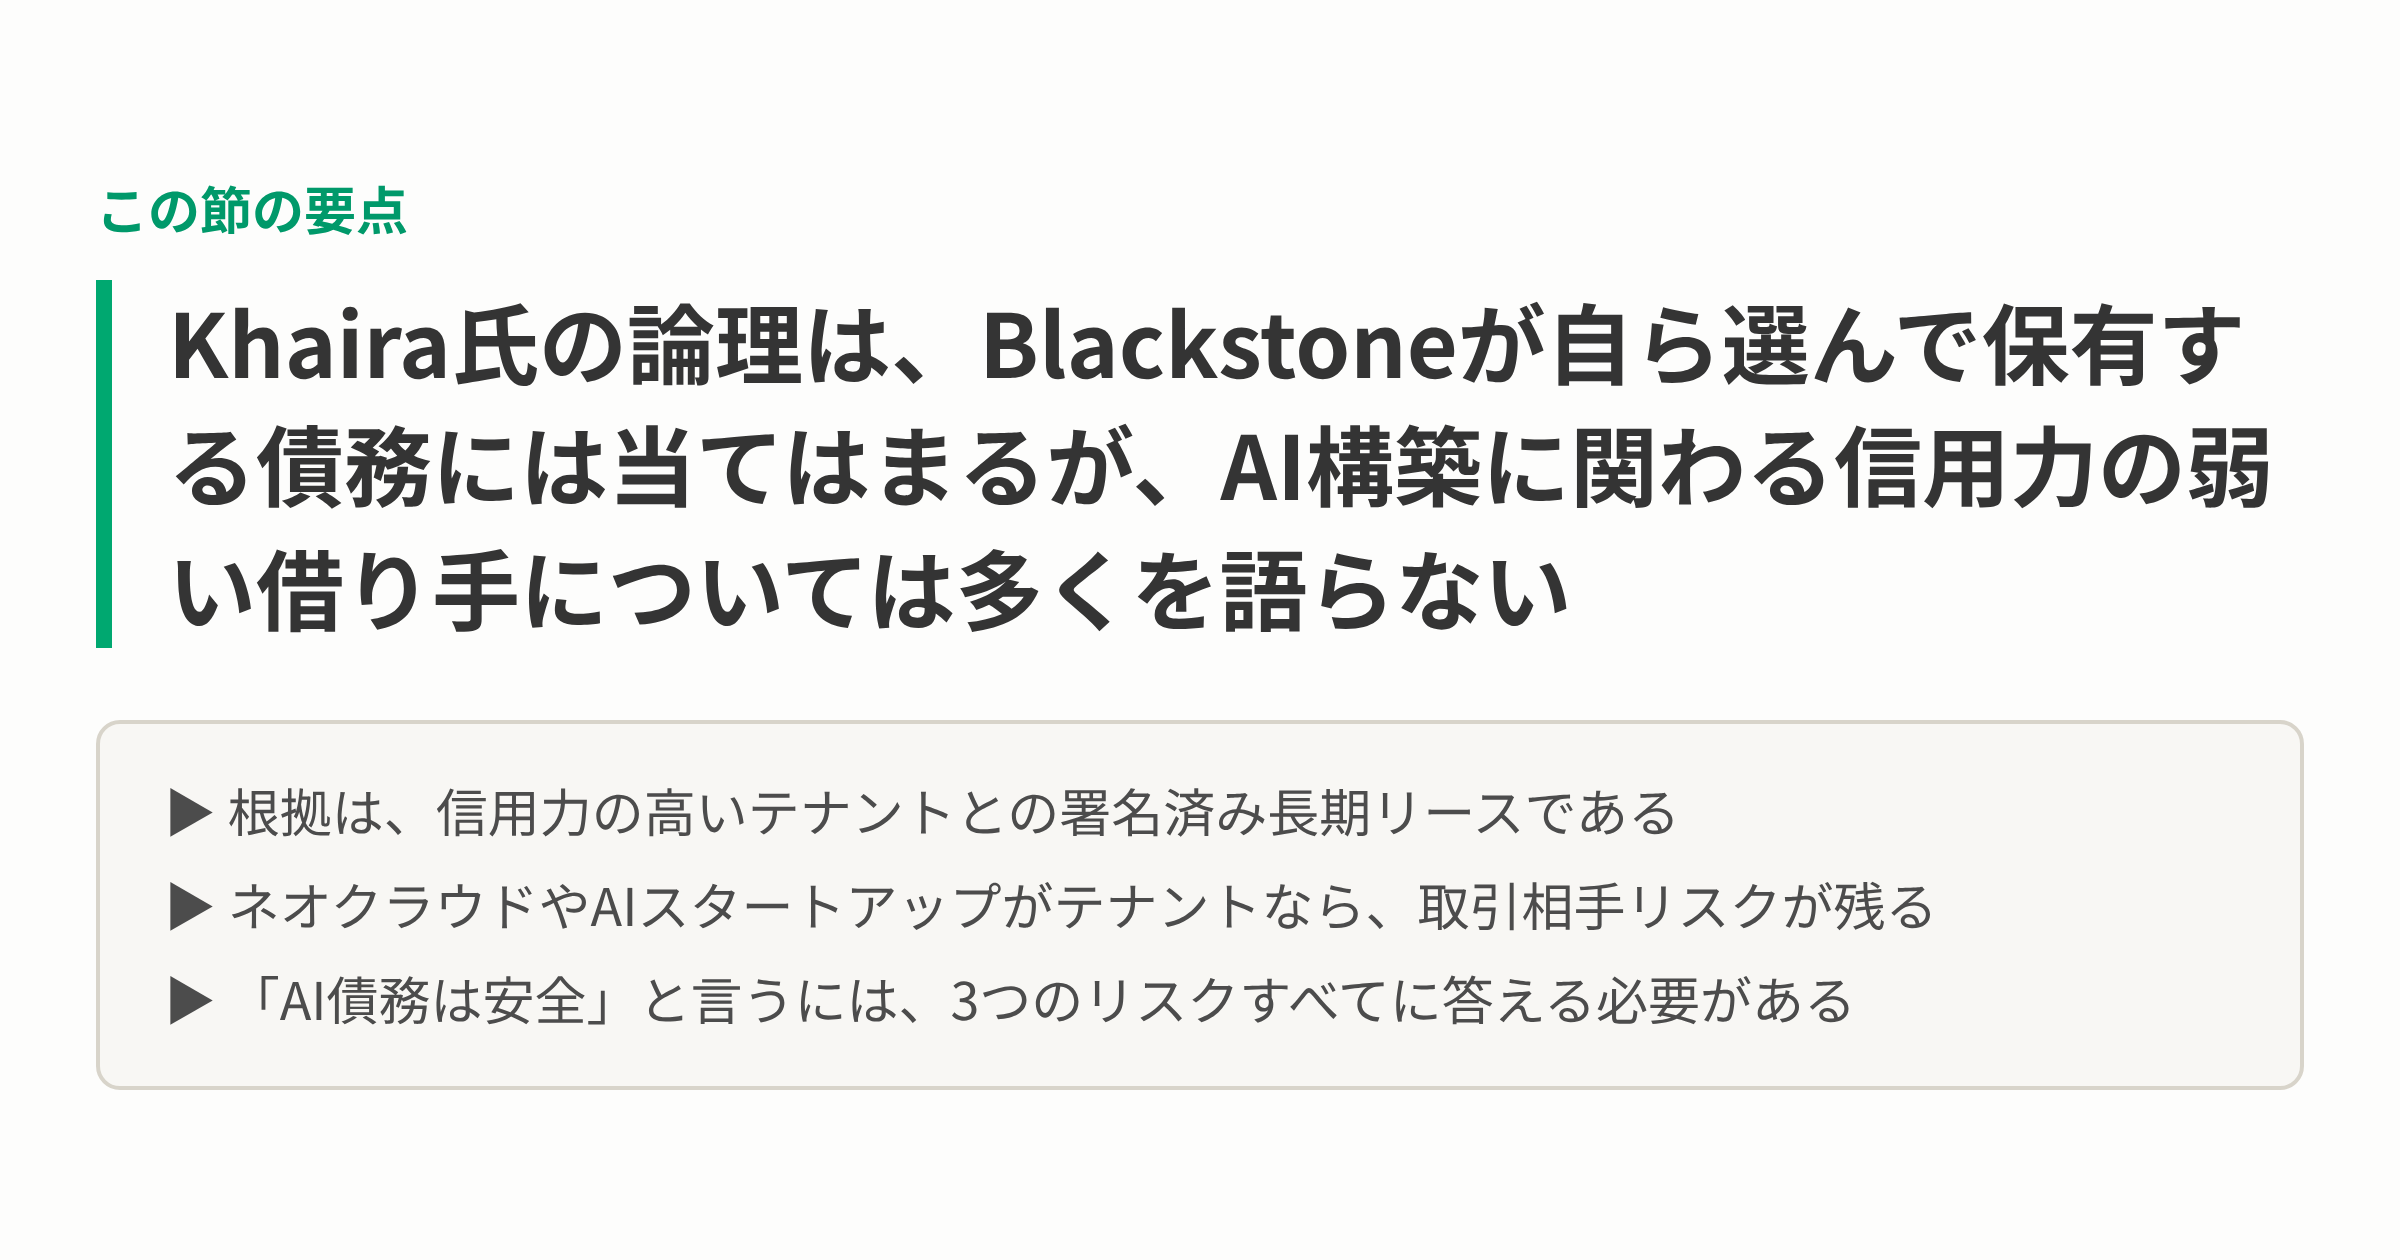
図3:Blackstoneの論理が及ぶ範囲と及ばない範囲