NVIDIA、Anthropic上場に最大100億ドル出資を検討 ロイター報道
NVIDIAがAnthropicの新規株式公開(IPO)に、最大100億ドルを投資することを検討している。ロイターがそう報じた。
もしAnthropicが上場し、NVIDIAがそこまでの規模で出資するなら、史上最大級のIPOになる可能性がある。半導体メーカーが自社の顧客企業をどこまで資金面で支えるようになったか、それを示す出来事でもある。
この報道が伝えているのはあくまで可能性であって、契約が固まったわけではない。Anthropicの上場の規模や時期、条件はまだ確認されていない。
それでも、この構図はAIインフラの世界で既に見え始めているパターンに当てはまる。
半導体メーカーはもはやチップを売るだけの存在ではない。チップへの需要そのものを、自らのお金で後押しする側にもなっているのだ。
この記事のポイント
- ロイターによれば、NVIDIAはAnthropicのIPOに最大100億ドルを投じる可能性がある。実現すれば、史上最大級の上場でアンカー投資家となる。
- この出資でNVIDIAは、裏方の支援者から表舞台の株主に立場を変える。両社の間には、Anthropicが結んだとされる350億ドル規模のクラウド契約(NVIDIAが支援するLambda経由)など、すでに深いつながりがある。
- NVIDIAにとっては二重の利益が見込める。ハードウェア需要からの収益と、Anthropicの株価上昇からの利益だ。
- この仕組みは、資金がぐるぐる巡る「循環融資」への疑問も生む。供給側のお金が顧客の支出を支えるようになると、自然な需要と、支えられた需要の見分けがつきにくくなる。
NVIDIAの出資が意味すること
100億ドル規模のアンカー投資は、単なる資金運用ではない。出資先と深い商取引でつながっている供給企業による、戦略的な一手だと言える。
アンカー投資家とは、IPOの初期段階で大きな金額を約束する投資家のことだ。この約束が、ほかの買い手に対して「この会社は大丈夫だ」という安心感を伝える。
その結果、上場は買い手を集めやすくなり、株価も高めに付きやすくなる。NVIDIAにとっては、株価が上がれば自分の持ち株の価値も上がるわけだ。
NVIDIAが得られる利点は、大きく3つに分けられる。
- 金銭的な見返り:上場後にAnthropicの企業価値が上がれば、NVIDIAの持ち株も値上がりする。
- 顧客との結びつき:大株主になることで、AI計算資源の大口顧客との関係がより強くなる。
- 市場への信号:AI用チップの世界最大手が大きく出資すること自体が、ほかの投資家の値付けに影響を与えかねない。
株式を持つだけでは、取締役会の席や正式な経営権が自動的に付いてくるわけではない。NVIDIAがどれだけの影響力を持つことになるかは、まだ報じられていない条件次第だ。
とはいえ、正式な権利がなくても、この規模の持ち株があれば、NVIDIAは株主として、また事業パートナーとして強い発言力を持つだろう。
タイミングも見逃せない。NVIDIAのAIチップへの需要は、非常に大きな現金の流れを生んでいる。
そのような立場の企業は、自社株買いや配当、企業買収、顧客への投資など、いくつもの使い道から選べる。
今回のAnthropicへの100億ドル出資は、NVIDIAが「顧客への投資」を有力な選択肢と見ている証しだと言えそうだ。
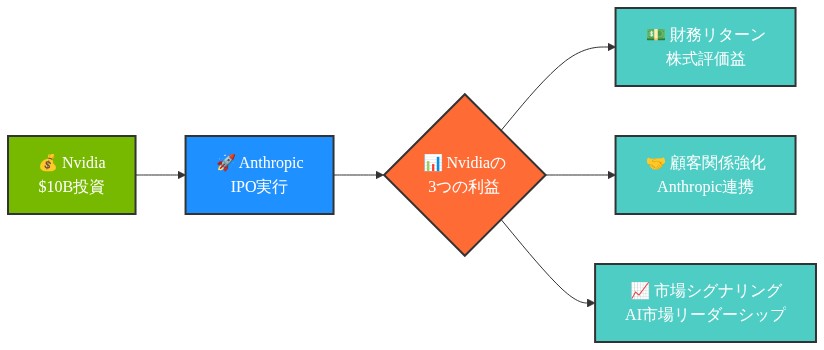
図2:Nvidiaのアンカー投資による3つの利益フロー
チップ販売、クラウド契約、株式出資はどう積み重なっているか
NVIDIAとAnthropicの関係には、もともといくつもの層がある。
AnthropicとNVIDIA系Lambdaの350億ドル規模クラウド契約は、NVIDIAと縁の深いクラウド事業者が、AI企業から大型で複数年にわたる契約を取れることを示した。
IPOへの出資は、そこに「株を持つ」という層を新たに重ねることになる。
| 層 | NVIDIAの役割 | NVIDIAへの利益の還流の仕方 |
|---|---|---|
| ハードウェア | AI用チップを供給 | チップの直接売上 |
| クラウド基盤 | Lambdaなどの事業者を支援 | 事業者がAnthropicなどに応えるためNVIDIA製チップを購入 |
| 株式(報道段階、未確認) | IPOのアンカー投資家 | Anthropicの株価が上がれば利益 |
それぞれの層が、互いを強め合う関係にある。この循環は、次のような流れで動く。
- NVIDIAがチップを売り、インフラ事業者に出資する。
- その事業者が、Anthropicのようなラボと大型の計算資源契約を結ぶ。
- Anthropicが資金を調達する。その一部は、IPOを通じたNVIDIAからの大口出資かもしれない。
- Anthropicはその資金の一部を、NVIDIA製チップで動く計算資源に使う。
- NVIDIAはチップの売上を記録し、さらにAnthropicが成長すれば値上がりする株式も手にする。
この仕組みは需要を固定し、利益率を守る効果がある。一方で、リスクを一点に集めてしまう面もある。
もしAnthropicの成長が止まれば、NVIDIAは二重に痛手を受けかねない。ハードウェア需要の低下と、持ち株の価値低下という、両方の打撃だ。
規制の目も気になるところだ。現時点で、規制当局がこの取り決めを調べているという公的な情報はない。
だが、支配的な供給企業が自社の顧客に出資する取引は、競争政策の観点から注目を集めやすい。「報じられている需要は、本当に実需を反映しているのか」という疑問も招きやすい。
Anthropicはなぜ非公開のまま資金を得る道を選ばなかったのか
Anthropicが早期の投資家や社員に資金を渡す方法は、上場だけではない。ほかの道もある。
マスク氏の長年の支援者がSpaceX株を投資家に配っているという事例は、その一つを示している。
会社を非公開に保ったまま、投資家に株式を渡すやり方だ。これなら、公開市場での情報開示や四半期ごとの厳しい目を避けられる。
この方法が合う企業もある。SpaceXは自前でも大きな資金需要を抱えているが、非公開のまま、私募と事業収益でそれをまかなってきた。
Anthropicにとっての問いは、非公開の資金調達ルートが、計算資源への投資に必要な規模とスピードに追いつけるかどうかだ。
| 比較項目 | 通常のIPO | 非公開での資金流動化(株式配布や相対取引など) |
|---|---|---|
| 新規資金への道 | 大型の一次募集に加え、その後の追加調達も可能 | 私募の継続に依存 |
| 株式を対価として使えるか | 市場価格の付いた流通株を使える | 価値付けや取引がしにくい |
| 企業価値の基準 | 市場が毎日つける | 私募のたびに決まる |
| 情報開示と監視 | 広範かつ継続的 | 限られる |
| 創業者・経営陣の支配権 | 公開株主や監視により薄まる | ほぼ保たれる |
Anthropicが結んだとされる350億ドル規模のクラウド契約は、上場という道を選ぶ理由になりそうだ。この規模の支払い義務には、安定した資金アクセスが欠かせない。
上場企業であれば、追加募集でさらに資金を調達できる。株式を対価に企業買収や提携を進めることもできる。人材が逼迫しているAI業界では、流動性のある株式を報酬に使えることも大きい。
公開された企業価値には、規律を保つ効果もある。取引先も、貸し手も、社員も、私募の値付けに頼らず、市場価格を見ることができる。
その代わりに、より厳しい監視と、支配権の一部を手放すことになる。計算資源のコストが重く、しかも継続的にかかるAI企業にとっては、それでも割に合う取引なのかもしれない。
供給企業からの出資と自力調達 欧米モデルと中国モデル
NVIDIAとAnthropicのようなパターンは、多くの中国テック企業がAI投資を支えてきた方法とは異なる。
中国企業の中には、公開市場での増資を繰り返す形をとった企業が複数ある。この手法は企業価値への懸念を呼んでいる。株式が薄まることや、値付けの妥当性を心配する投資家が増えているためだ。
この2つのモデルは、リスクの広がり方が違う。
| 観点 | 供給企業出資モデル(NVIDIA―Anthropic) | 自力調達モデル(中国テック企業) |
|---|---|---|
| 主な資金源 | チップ・インフラ供給企業と、その他の投資家 | 幅広い一般株主層 |
| 利害の一致度 | 供給企業と顧客の間で強い | 多数の株主に分散し、緩い |
| 力の集中度 | 供給企業が影響力を持ちやすく高い | 低いが、経営陣は株式の希薄化圧力を受ける |
| 主なリスク | 供給企業の健全性とチップ需要への依存 | 株式の希薄化と企業価値への疑問 |
| 透明性の課題 | 自然な需要と供給企業支援による需要の見分け | 高値での増資の繰り返しをどう説明するか |
どちらが優れているとは言い切れない。供給企業出資モデルは、一般株主の株式が繰り返し薄まる事態を避けられる。
条件がきちんと開示されれば、誰がどれだけ株を持っているかが、投資家にとって分かりやすくなるかもしれない。
ただ、このモデルは供給企業自身が強い状態を保ち、AIチップへの需要が高いままであることに支えられている。
どちらかが揺らげば、効率よく機能していたつながりが、供給企業と顧客の間でストレスを一気に広げる通路にもなりかねない。
一方、自力調達モデルは、リスクをより広く分散させる。そのコストは公開の場で表に出る。株価への圧力、株式の希薄化、企業価値が実際の収益に見合っているのかという疑いだ。
どちらのモデルがより持ちこたえるかは、まだ試されていない状況、たとえばAI投資が長く低迷するような場面が来て初めて分かることだろう。
循環融資と、これから見ておきたいこと
報じられている取引で最も根の深い問いは、需要についてのものだ。
NVIDIAがAnthropicに100億ドルを出資し、Anthropicがその資金でNVIDIA製チップ上で動く計算資源に何十億ドルも使う、そんな場面を想像してみよう。
自然な需要と、供給企業のお金で支えられた需要の境界線は、途端に見えにくくなる。
供給企業による資金支援自体は、珍しいことではない。それ自体が問題というわけでもない。
供給企業が顧客の成長を後押しするために、融資や出資をすることはよくある。リスクの大きさは、その規模と、状況が変わったときに何が起きるかによって決まる。
主なリスクは次のとおりだ。
- 需要の過大な見え方:チップ購入のかなりの部分が半導体メーカー自身の資金で支えられているなら、表向きの需要は独立した実需よりも大きく見えるかもしれない。
- 企業価値の相互作用:供給企業の出資が顧客の企業価値を支え、その企業価値がさらなる支出を正当化し、それが今度は供給企業側の企業価値を支える、という循環が生まれうる。
- ストレス下での逆回転:資金が乏しくなったり、AI関連の収益が想定より伸び悩んだりすれば、この循環は逆に回り出すかもしれない。支出の減少は、供給企業の売上と持ち株の価値を同時に直撃する。
- 力の集中:多くのAIラボが、ハードウェアと資金の両方を1社か2社の半導体メーカーに頼るようになれば、その供給企業は業界の方向性や価格に対して大きな影響力を持つことになる。
- 規制の目:供給企業としての力と、顧客企業の株式保有を組み合わせた仕組みは、競争政策や情報開示の観点から注目を招きやすい。
これは、NVIDIAやAnthropicの企業価値が過大だとか、経営が危ういという話ではない。気になるのは、もっと絞った点だ。
AI需要の大きな部分が自己増殖的な仕組みで生まれているなら、市場全体の企業価値は、表向きの数字が示すよりも弱い土台の上に立っているかもしれない。
それが本当かどうかは、まだ公開されていない情報にかかっている。IPO出資の詳しい条件や、Anthropicの支出のうちどれだけがNVIDIAに戻っているか、といった情報だ。
この件を追いかける読者に向けて、注目しておきたい点を挙げておく。
- Anthropicが上場申請をしたら、開示文書を確認する。 NVIDIAの出資条件、関連当事者間取引、計算資源の供給企業がどれだけ集中しているかをチェックする。
- Anthropicの支出のうち、NVIDIA製ハードウェアに使われる割合を追う。 NVIDIA側が開示する、大口顧客への売上集中度と比較する。
- エンドユーザーからの収益と、インフラへの支出を分けて見る。 AI製品の有料利用者の増加は、計算資源契約の増加そのものよりも、力強い需要の証拠になる。
- 業界全体で似たような供給企業出資の取引が増えていないか見る。 増えていくほど、循環融資が市場の企業価値を左右しているという見方が強まる。
- AIのサプライチェーンに関する規制当局の発言を追う。 競争政策や情報開示に関する動きが、こうした取り決めの組み方を変える可能性がある。
ちょっと立ち止まって
金融の世界は、関係者みんなが得をする関係を通じて育っていくことが多い。供給企業が顧客を支え、顧客が成長し、供給企業もその果実を分け合う。それは前進のように見えるし、実際そうであることも多い。
でも、同じお金がいくつもの手を経て巡っているとき、そのお金がどこから出発したのかを考えてみる価値がある。独立しているように見える需要も、実は以前の投資が生んだ「こだま」にすぎないのかもしれない。
NVIDIAとAnthropicの今回の話は、AIの世界に限らず問いかけてくる、シンプルな疑問を私たちに渡している。
いま目の前にあるものは、どこまでが新しく生まれた価値で、どこまでが同じ価値を二度数えているだけなのだろうか。
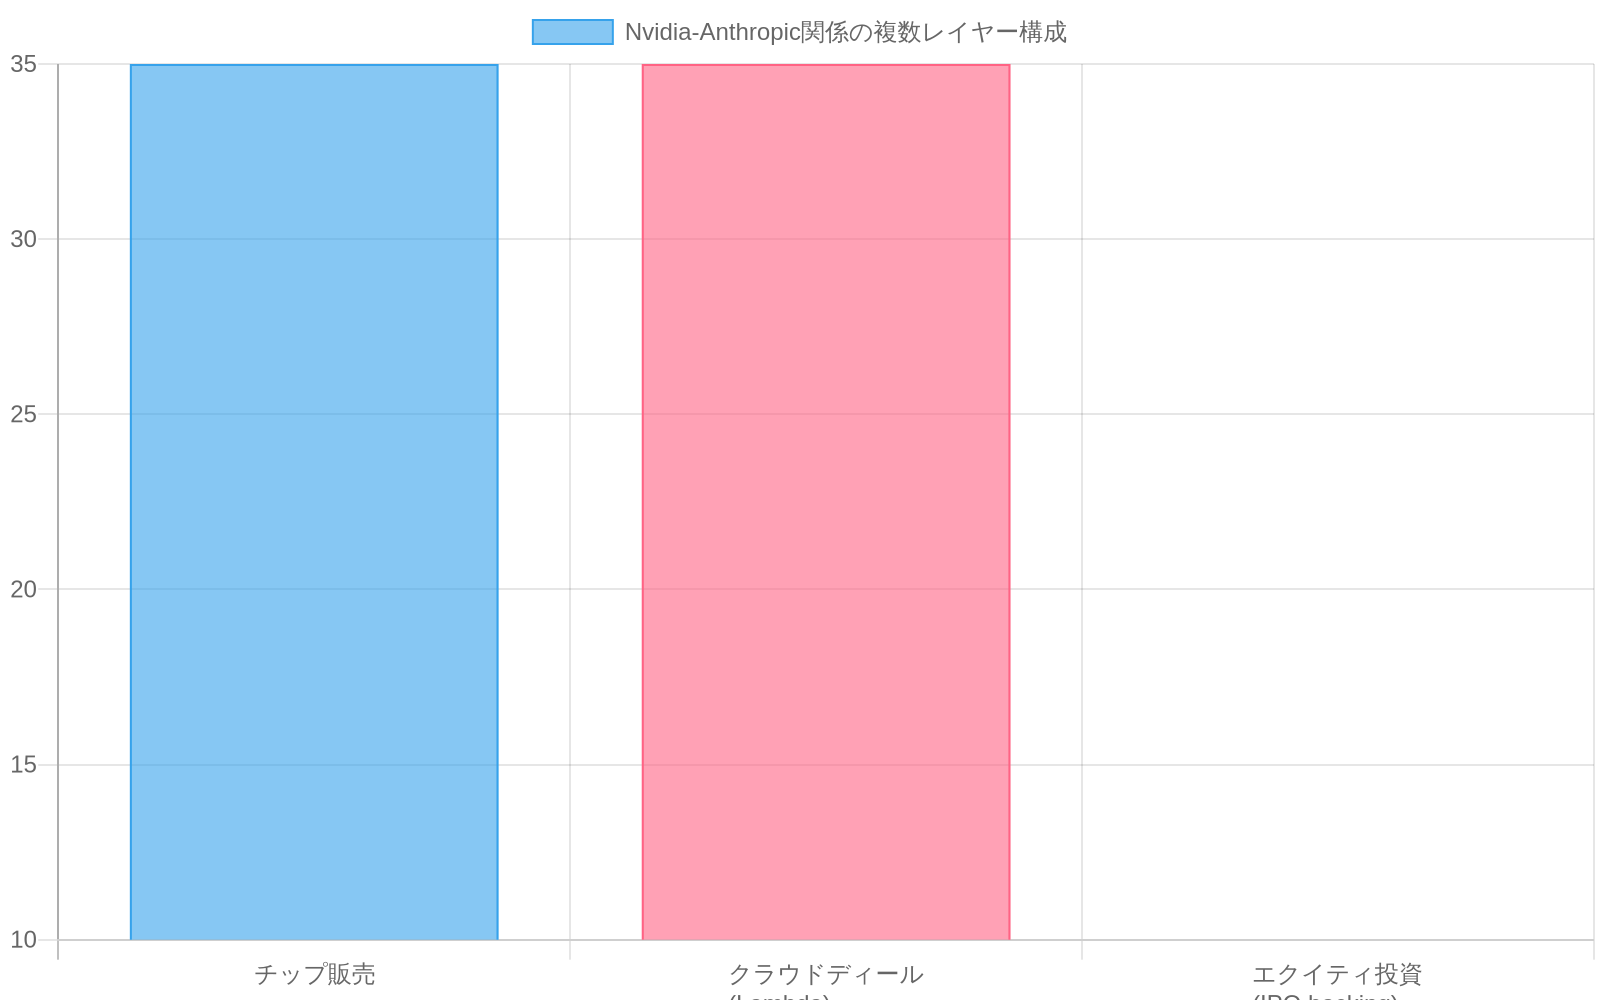
図3:Nvidia-Anthropic関係の複数レイヤー構成(出典:記事本文)
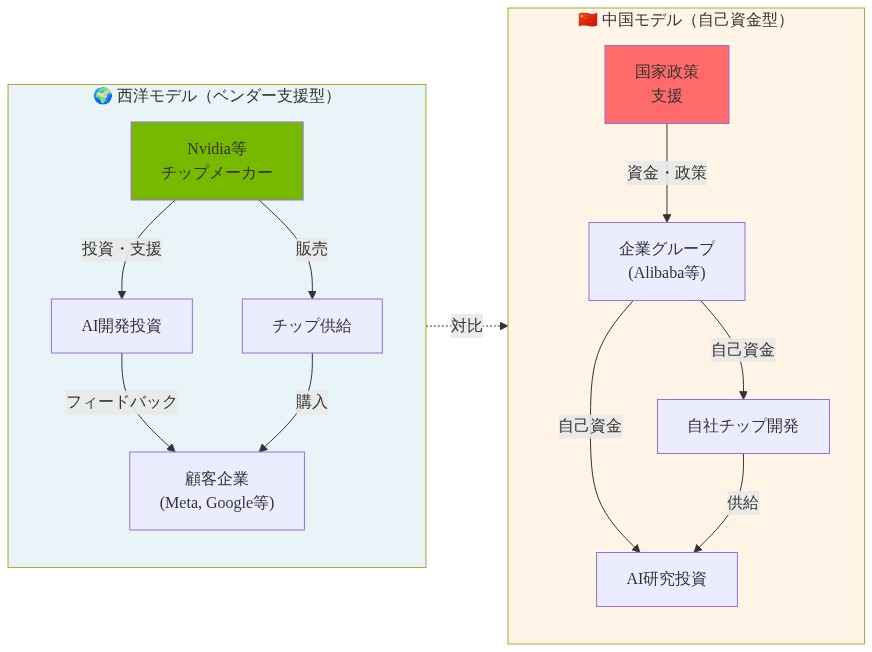
図5:西洋型ベンダー支援モデルと中国型自己資金モデルの比較構造
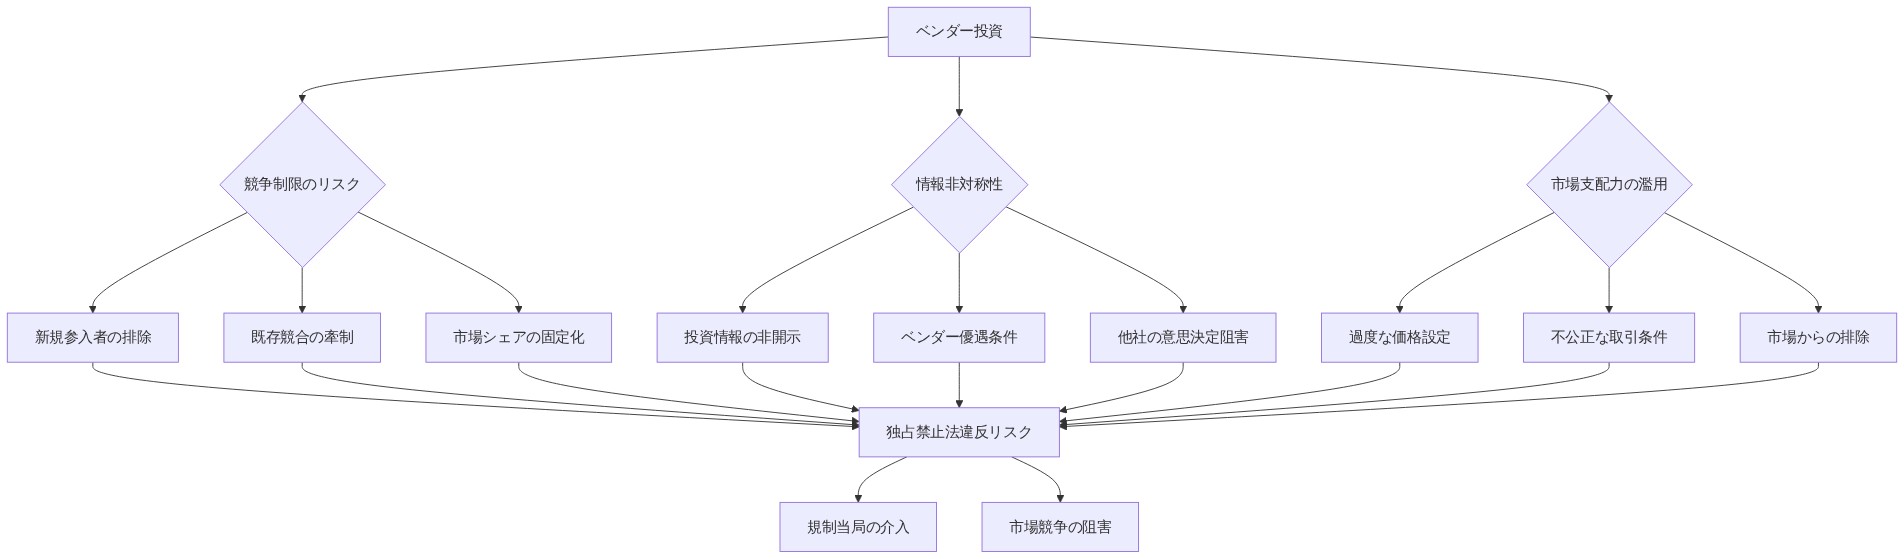
図9:サーキュラーファイナンスにおける規制上の懸念事項 - ベンダー投資による競争制限リスク分析