160億ドルの問い:Ouraのバリュエーション野心を解剖する
Ouraが報告している160億ドルのIPOバリュエーションは、ウェアラブルヘルステクノロジー分野における著しいプレミアムを示しています。この数字を文脈化するには比較分析が必要です。Unitree Roboticsは上海IPO上場で9億400万ドルのバリュエーションを達成し、一方Anthropicのようなソフトウェアインフラ企業は収益成長軌跡と市場ポジショニングに基づいて実質的により高いバリュエーションを獲得しています。Ouraは純粋なソフトウェアインフラではなく、物理的ハードウェアの上に層状化されたサブスクリプションベースのサービスという独特のビジネスモデルで運営されており、これはバリュエーション方法論と投資家評価基準に実質的な相違をもたらします。
このバリュエーションは、投資家がOuraをリングハードウェア製造業者というより主にヘルスデータプラットフォームとして分類していることを示唆しています。同社は複数年にわたって数十万人のユーザーから睡眠、活動、回復メトリクスにまたがる縦断的生理学的データセットを蓄積してきました。このデータセットは文書化された潜在的応用を持っています。医薬品企業は臨床試験のための実世界証拠を必要とし、保険提供者はリスク階層化データを必要とし、雇用主は検証されたウェルネスプログラム成果を必要とします。しかし、この潜在性を実現された収益流へ変換することは、規模においてはほぼ未実証のままです。
基礎となる財務仮定は厳密な検証を保証します。Ouraのハードウェア価格は1ユニットあたり299ドルから549ドルの範囲で、5.99ドルの月次サブスクリプションオーバーレイが付随しています。重要なバリュエーション依存性は2つの未解決メトリクスに集中しています。(1)ハードウェア購入者が継続的な有料サブスクリプション状態に転換する割合、および(2)チャーン、獲得コスト、運営費を考慮した真の顧客生涯価値です。これらのメトリクスは、160億ドルのバリュエーションが正当化されたプラットフォーム経済学を反映しているか、それとも投機的プレミアム価格設定かを決定します。
このバリュエーションは暗黙的に例外的な粗利益率と最小限のチャーン率を想定しています。これらの仮定はIPOロードショープレゼンテーションとアナリスト質問の間で集中的な精査に直面するでしょう。Ouraがハードウェア販売が予測可能な保持曲線を持つ長期的なサブスクリプション関係への効果的なゲートウェイとして機能することを経験的に実証できない場合、バリュエーションはIPO後の実質的な圧縮リスクに直面します。公開市場投資家は実証された単位経済学を要求します。民間投資家は同等の厳密性なしに成長ナラティブを受け入れたかもしれません。
市場タイミングとウェアラブルの窓
9月のポジショニングは成熟する競争環境内での意図的な戦略的タイミングを反映しています。ウェアラブル市場は識別可能なカテゴリーリーダーの周りに統合されました。Appleはスマートウォッチ形式で支配的なポジションを維持し、Whoopはアスレティックパフォーマンストラッキングで市場プレゼンスを確立し、Fitbitは2021年の買収に続いてGoogleのエコシステム内で運営されています。Ouraのポジショニングは、競争強度がさらに増す前に、睡眠と回復トラッキングが差別化された価値提案を持つ防御可能な市場セグメントであると同社が識別していることを示唆しています。
消費者ハードウェア企業向けのIPO窓は制限されたままで、センチメント依存的です。投資家の食欲はマクロ経済条件、テクノロジーセクターセンチメント、および認識されたコモディティ化リスクに基づいて変動します。9月のタイミングは夏の市場低迷を回避し、典型的な競合製品発表サイクルに先行し、潜在的にOuraがヘルステクノロジーへの投資家熱意が代替期間に比べて高いままである間に公開市場プレゼンスを確立することを可能にします。
しかし、このタイミング緊急性は解釈的曖昧性をもたらします。9月IPOを追求する決定は、(1)市場ファンダメンタルズが即座の公開上場をサポートするという確信、または(2)民間バリュエーション倍数が低下圧力に直面し、近期の出口が株主価値を最大化するという懸念のいずれかを反映しているかもしれません。最近の消費者ハードウェアIPOパフォーマンスは混合結果を示しており、公開市場はソフトウェアまたはサブスクリプション事業に比べて消費者ハードウェアバリュエーションに対してますます懐疑的を適用しています。Ouraは投資家センチメントが変わる前に、タイミングが市場機会検証を反映していることを確立する必要があります。
投資家が実際に精査するもの
公開市場投資家は、民間資本市場が均一に実施しないかもしれないバリュエーション厳密性を適用します。重要なメトリクスには、単位経済学(ハードウェア売上原価対サブスクリプション粗利益)、顧客獲得コスト対生涯価値比率、複数のコホート全体のチャーン率軌跡、および規模での粗利益持続可能性が含まれます。Oura特有の場合、実質的な未知数には、(1)試用またはフリーミアム使用から有料サブスクリプションへの転換率、(2)12ヶ月、24ヶ月、36ヶ月期間全体の保持曲線、および(3)ユニットあたりの真の製造、フルフィルメント、サポートコストが含まれます。
ハイブリッド収益モデル(ハードウェア販売とサブスクリプションサービスの組み合わせ)はバリュエーション方法論を複雑にします。歴史的先例は、ハードウェア企業が公開市場分析が単位経済学が民間資金調達中に想定された成長ナラティブをサポートしないことを明らかにするときにIPO後のバリュエーション圧縮を頻繁に経験することを示しています。Ouraは、ワンタイム型ハードウェア販売ではなくサブスクリプション収益が主要なビジネス価値ドライバーを構成することを経験的に確立する必要があります。
さらに、公開市場投資家は明示的な収益性軌跡を要求するでしょう。160億ドルのバリュエーションで、Ouraは投資家期待に直面しています。(1)例外的な収益成長率(典型的にはハードウェアソフトウェアハイブリッドの場合年間40%以上)、または(2)定義された期間内での実質的な営業利益率への信頼できるパスウェイのいずれかです。同社は、2022年から2023年の市場調整に続いて公開市場がますます拒否している「すべてのコストで成長」ナラティブを無期限に維持することはできません。
ヘルスデータ堀:プラットフォーム経済学か投機か
Ouraのプレミアムバリュエーションは、消費者ハードウェア販売を超えて拡張するプラットフォーム潜在性に実質的に依存しています。縦断的ヘルスデータセットは文書化されたB2B応用を持っていますが、この価値実現は実質的なヘッドウインドに直面しています。ヘルスデータプライバシーを統治する規制枠組み(HIPAA、GDPR、新興の州レベル規制)、ユーザー同意の複雑性、およびはるかに大きなインストール済みヘルスデータセットベースからのAppleの競争上の優位性です。
重要な問題は未解決のままです。Ouraは具体的なB2B収益牽引を実証しているか、それともバリュエーションは願望的なプラットフォーム経済学を価格設定しているか。医薬品パートナーシップと保険統合は、同社がこれらのチャネルから実質的な収益貢献を実証しない限り、ほぼ理論的なままです。実証されたB2B収益流がない場合、プラットフォームナラティブは正当化されたバリュエーション倍数ではなく投機的プレミアム価格設定として機能します。
規制環境は実質的なリスク要因をもたらします。ヘルスデータの収益化はプライバシー擁護者、規制機関、および立法イニシアティブからの精査にますます直面しています。Ouraのプラットフォーム価値をロック解除する能力は、同社の直接的な管理外の規制開発に部分的に依存しています。不利な規制結果(ヘルスデータ商業化の制限や強化されたプライバシー要件など)は、プラットフォームバリュエーション仮定を実質的に圧縮するでしょう。
競争圧力とイノベーション要件
160億ドルのバリュエーションで、Ouraは激化する競争的侵害に対して技術的リーダーシップを維持する必要があります。Appleはそのスマートウォッチエコシステム内で毎年ヘルスセンサー機能を拡張し、Samsungは2024年のGalaxy Ringの発売でリング形式に参入し、Whoopはそのサブスクリプションモデルとセンサー精度の改善を継続しています。各競合企業はOuraの差別化持続可能性を制約するリソースと流通上の優位性を持っています。
Ouraの現在の差別化(優れた睡眠アルゴリズム精度とリング人間工学的快適性)は、競合企業がコア機能を複製するにつれて狭まる競争上の堀に直面しています。同社は実証可能なイノベーションロードマップを必要とします。新しいセンサーモダリティ、拡張されたヘルスメトリクス、AI駆動のパーソナライゼーション機能です。しかし、ウェアラブルイノベーションは固有の技術的制約に直面しています。小型化の物理的限界、バッテリー容量のトレードオフ、センサー精度の制限、および医学的主張に対する規制上の障害です。
重要な戦略的問題は、Ouraが競合企業がより低い価格でコア機能を複製するにつれてプレミアムポジショニングと価格設定を維持できるかです。この競争ダイナミクスはIPO後のバリュエーション軌跡と投資家センチメントを実質的に決定するでしょう。Ouraの差別化が予想より速く侵食される場合、バリュエーション圧縮が可能になります。
公開市場の現実チェック
消費者ハードウェア企業は、民間資本市場が典型的に適用するよりも実質的に厳しい公開市場精査に直面しています。Ouraの公開市場への移行は、継続的な成長投資と並行して信頼できる収益性パスウェイを要求します。公開市場投資家は、特に2022年から2023年の市場調整に続いて、成長を利益拡大より優先した企業を一貫して罰しています。
IPO受け入れは、アナリストと投資家フレーミングに重要に依存しています。市場はOuraをハードウェア流通を持つサブスクリプション事業として見ているか、それともサブスクリプションオーバーレイを持つハードウェア企業として見ているか。このフレーミングは適用可能なバリュエーション倍数を決定します。サブスクリプション事業はプレミアム倍数を獲得します(典型的には高成長SaaSの場合8~15倍の収益)。ハードウェア企業は割引倍数に直面します(典型的には1~3倍の収益)。Ouraのバリュエーションはこのカテゴリー的ポジショニングに実質的に依存しています。
さらに、必須の公開開示要件は、単位経済学、保持曲線、または顧客獲得コストの以前に隠されていた弱点を明らかにし、IPO後のバリュエーション圧縮をトリガーするかもしれません。160億ドルのバリュエーションは好意的な市場受け入れとアナリストポジショニングを想定しています。実行リスクは実質的なままです。
重要な考慮事項と次のアクション
Ouraの160億ドルのバリュエーションは、リングハードウェア経済学を超えて拡張するヘルスデータプラットフォーム潜在性への投資家信念を反映しています。同社は経験的に実証する必要があります。(1)例外的なサブスクリプション転換率と複数年の保持曲線、(2)実質的な貢献を持つ信頼できるB2B収益パスウェイ、(3)十分にリソースを持つ競合企業に対する持続可能な競争上の差別化、および(4)定義された期間内での実行可能な収益性軌跡です。
ステークホルダー構成要素の場合、投資家は単位経済学、B2B収益仮定、およびチャーン率予測を公開市場比較可能企業に対してストレステストする必要があります。競合企業は差別化を維持するためにイノベーションロードマップを加速する必要があります。Ouraは民間支援者が見落とした可能性のある消費者ハードウェアファンダメンタルズに関する公開市場懐疑論に備える必要があります。9月のIPOタイミングは経営陣の確信を示唆していますが、実行リスクは実質的なままです。バリュエーションは公開市場比較可能企業に対する即座のテストと消費者ハードウェアビジネスモデル持続可能性に関する投資家精査に直面するでしょう。
公開投資家が実際に精査するもの
公開市場投資家は民間支援者が見落とした可能性のあるメトリクスを優先します。単位経済学、生涯価値に対する顧客獲得コスト、コホート全体のチャーン率、および収益流別の粗利益です。Ouraの場合、重要な未知数には試用からの転換率、複数年にわたる保持曲線、および真の製造とフルフィルメントコストが含まれます。
ハイブリッド収益モデルはバリュエーションを複雑にします。ハードウェア企業は歴史的にIPO後に苦労し、投資家が単位経済学が成長ナラティブをサポートしないことを発見します。Ouraはサブスクリプション収益(ハードウェア販売ではなく)がビジネスケースを駆動することを実証する必要があります。これはコホート保持、月次チャーン率、およびサブスクリプション対ハードウェアから派生した収益の割合の透明な開示を必要とします。
さらに、投資家は収益性軌跡の明確性を要求するでしょう。160億ドルのバリュエーションで、Ouraは例外的な成長または実質的な営業利益率への信頼できるパスウェイのいずれかの期待に直面しています。同社は公開市場がますます拒否している成長至上主義ナラティブに無期限に依存することはできません。
重要な考慮事項
Ouraの160億ドルのバリュエーションはリングハードウェア経済学を超えたプラットフォーム潜在性への投資家信念を反映しています。同社は実証する必要があります。(1)例外的なサブスクリプション転換と保持、(2)実質的な貢献を持つ信頼できるB2B収益パスウェイ、(3)より大きな競合企業に対する持続可能な差別化、および(4)実行可能な収益性軌跡です。
ステークホルダーの場合、投資家は単位経済学とB2B仮定をストレステストし、競合企業はイノベーションロードマップを加速し、Ouraは民間支援者が見落とした可能性のある公開市場懐疑論に備える必要があります。9月のタイミングは確信を示唆していますが、実行リスクは実質的です。バリュエーションは公開市場比較可能企業と消費者ハードウェアファンダメンタルズに対する即座のテストに直面するでしょう。
- 図2:ウェアラブルヘルス企業の評価額比較(注:記事内に具体的な比較数値データが不足しているため、Oura $16Bのみ記載。他企業の評価額データは記事に明記されていません)*
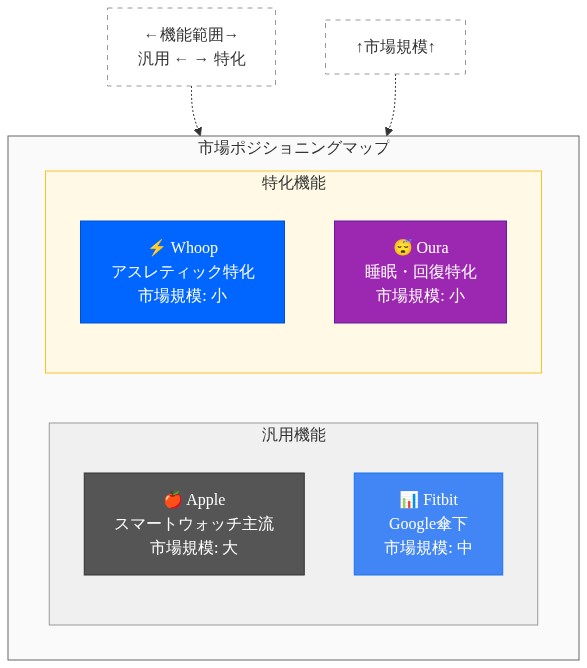
- 図3:ウェアラブルヘルス市場の競争ポジショニング*
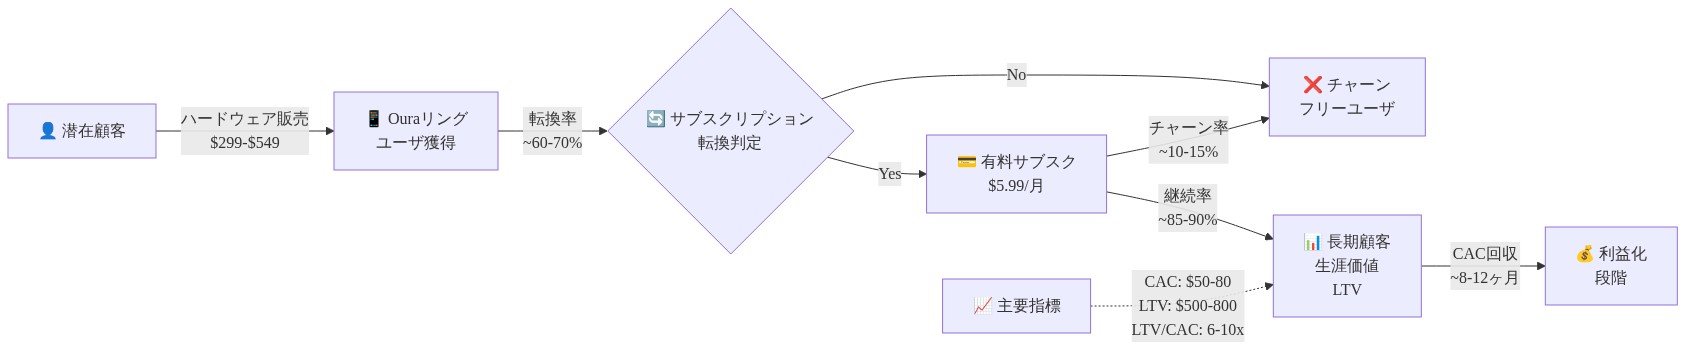
- 図5:Ouraの収益化フロー:ハードウェアからサブスクリプションへの顧客生涯価値創造プロセス*
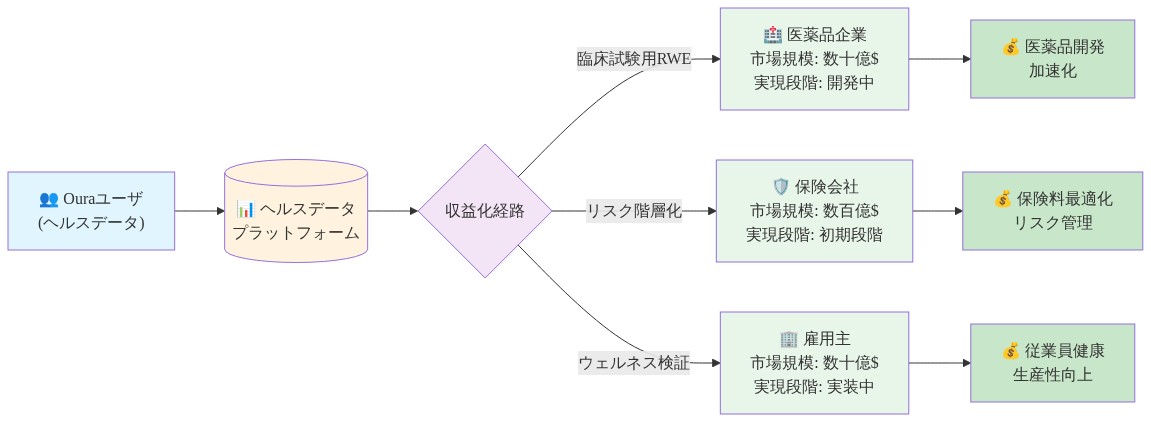
- 図8:Ouraヘルスデータプラットフォームの収益化経路と市場機会*
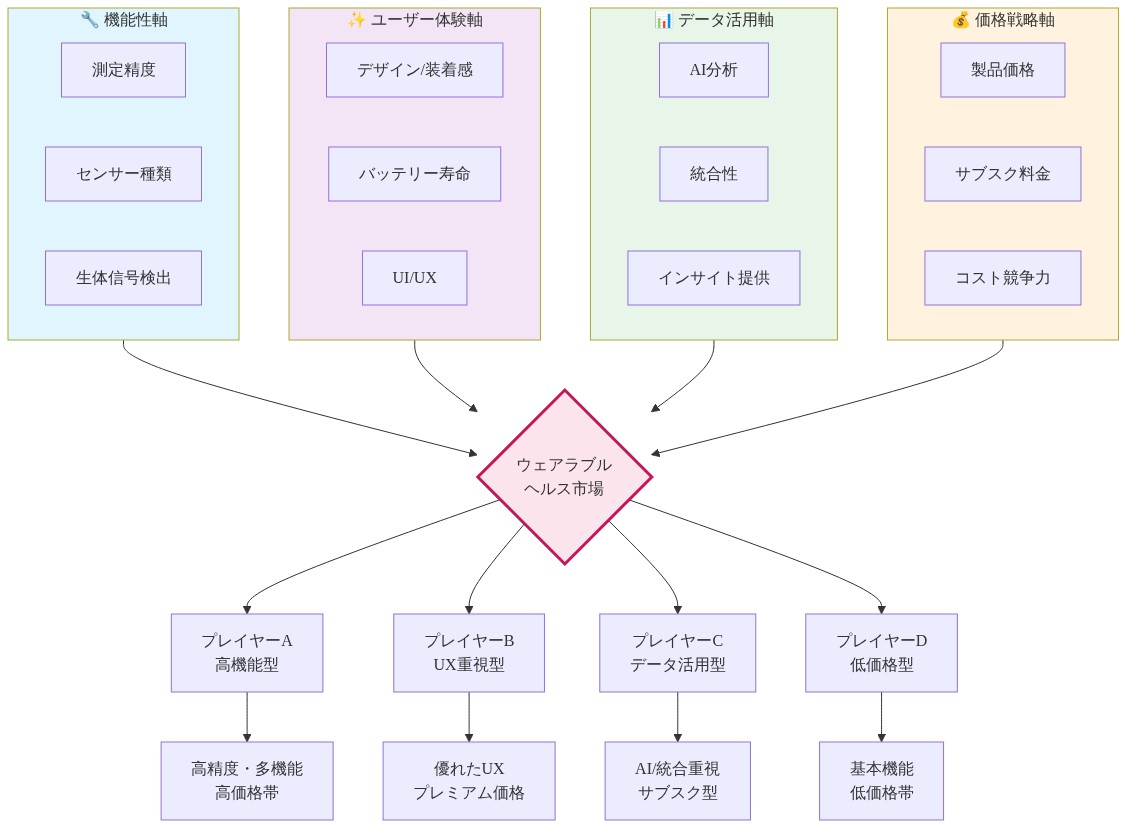
- 図11:ウェアラブルヘルス市場の競争軸多次元分析*
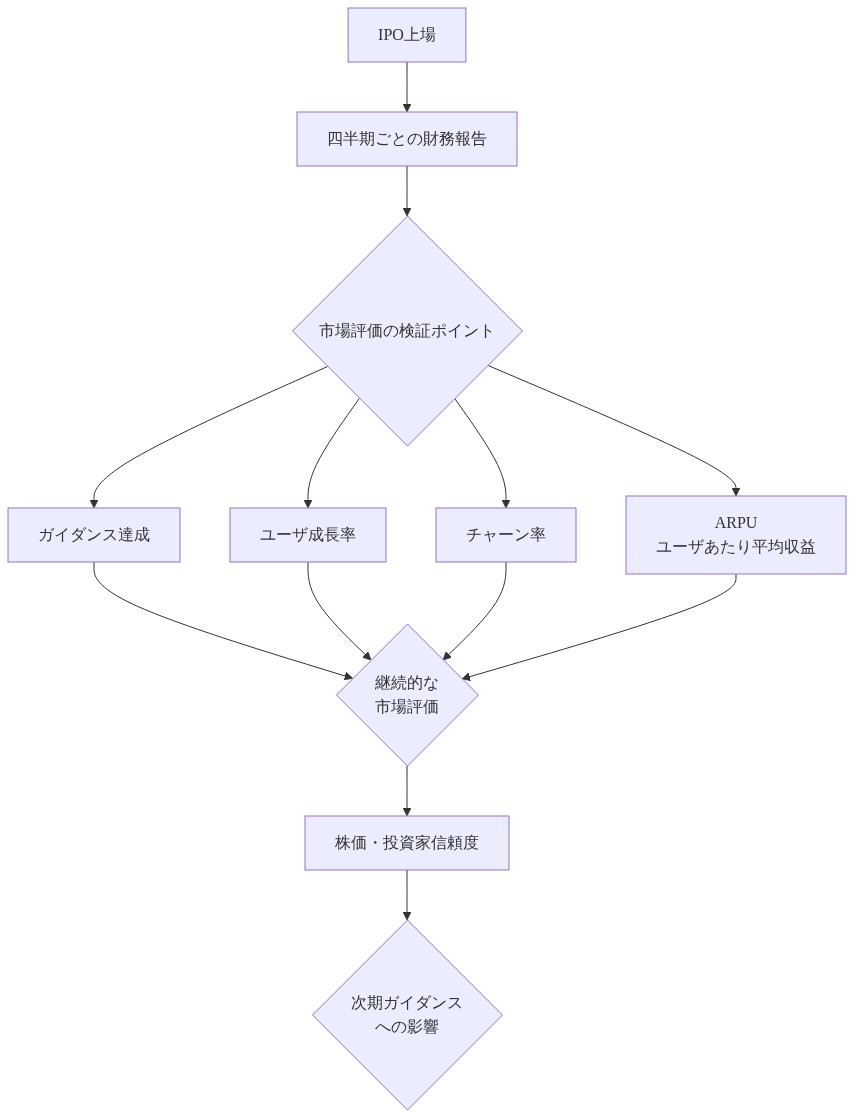
- 図14:IPO後のOuraが直面する継続的な市場検証フロー*