パロアルトネットワークス利益見通しが予想を上回る一方、マージンは縮小
利益ガイダンスが示すサイバーセキュリティのAI配当
パロアルトネットワークスの利益見通しがアナリスト予想を上回ったことは、エンタープライズAIインフラ展開から価値を獲得する方法について、市場参加者の間に構造的な相違が存在することを示しています。同社のソフトウェア・サービス事業モデルは、AI関連のセキュリティ投資から継続的な収益を生み出しており、これはインフラ構築企業が負担する資本集約性と鮮明に対比されます。この区別は基本的な経済原理を反映しています。インフラ運用企業に対して保護サービスを提供するベンダーは、基盤となるインフラを構築する企業よりも低い資本要件で収益性を達成できるのです。
ガイダンスは、AIシステムの展開と運用に必要とされるセキュリティ機能への継続的なエンタープライズ支出を反映しています。組織が大規模言語モデル、機械学習推論パイプライン、生成AIアプリケーションを含むAIシステムを実装する際、従来のIT環境には存在しない拡大した攻撃面と脅威ベクトルに直面します。これらにはモデル中毒攻撃、プロンプトインジェクション脆弱性、訓練データの流出、推論時の敵対的入力が含まれます。利益見通しは、初期展開段階を超えてこのセキュリティ需要が継続するという経営陣の確信を示唆しており、これは一度限りの資本支出ではなく、モデルガバナンス、データ保護、規制遵守の継続的な要件によって駆動されています。
この事業モデルの動学は、インフラ重視の競合企業に対して構造的な優位性を生み出します。継続的なサブスクリプション収益は予測可能なキャッシュフローと取引型インフラ販売よりも高い顧客生涯価値を提供し、プレミアム評価倍数を支え、新興脅威カテゴリーへの継続的なR&D投資を可能にします。
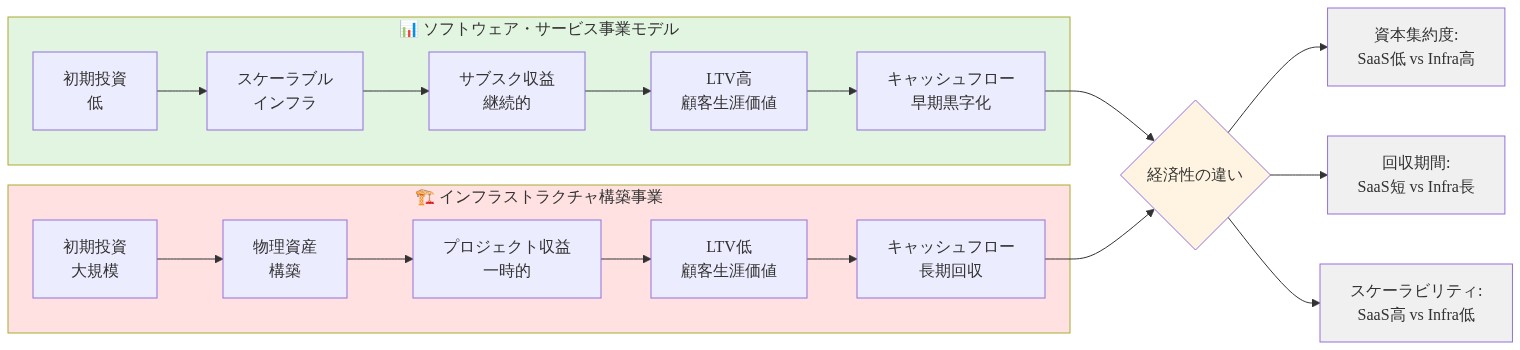
- 図3:セキュリティベンダー vs インフラ構築企業の経済性比較 - ビジネスモデルの構造的差異*
戦略的転換の中でのマージン圧縮
利益ガイダンスが期待を上回る一方で、パロアルトネットワークスは営業マージンの縮小を報告しており、これはプラットフォームベース、クラウド配信型セキュリティサービスへの戦略的転換の経済学を反映しています。このマージン圧縮は、基礎となるコスト要因とそれらの長期的な競争ポジショニングとの関係を検証する必要があります。
同社のアプライアンスベースのセキュリティ(ハードウェア販売と永続ライセンスが特徴)からサブスクリプションベースのクラウドプラットフォームへのシフトは、実質的に異なるユニット経済学を伴います。近期的なマージン圧力は複数の文書化された源泉から生じています。すなわち、(1)製品ベースから プラットフォームベースの営業活動への転換に関連する営業部隊の再訓練と再編成コスト、(2)ポイントソリューションを統合プラットフォームに統合するために必要な顧客移行インセンティブ、(3)AI駆動型検出機能を開発し、統合プラットフォーム全体で機能パリティを維持するための増加したR&D支出、(4)ライセンスソフトウェアとは異なるスケーリング方法を持つクラウド配信型サービスをサポートするインフラコストです。
さらに、サイバーセキュリティ市場の競争力学は、ポイントソリューション全体での顧客の分散を防ぐための機能のバンドリングを促進します。この統合戦略は、ベンダーが少なくとも転換期間中は提供される増分価値を完全に捕捉しない価格ポイントで拡大された機能を提供することを要求します。この戦略の基礎にある仮定は、プラットフォームロックインと拡大したウォレットシェアが、顧客ベースが安定化し、実装コストが収益の割合として低下するにつれて、営業レバレッジを通じて初期的なマージン圧縮を最終的に正当化するということです。
マージン縮小を受け入れながら強い利益ガイダンスを維持する経営陣の姿勢は、この転換テーゼへの確信を示唆しています。同社は本質的に、近期的な収益性拡大を長期的な市場ポジション統合と顧客スイッチングコスト上昇と交換しています。
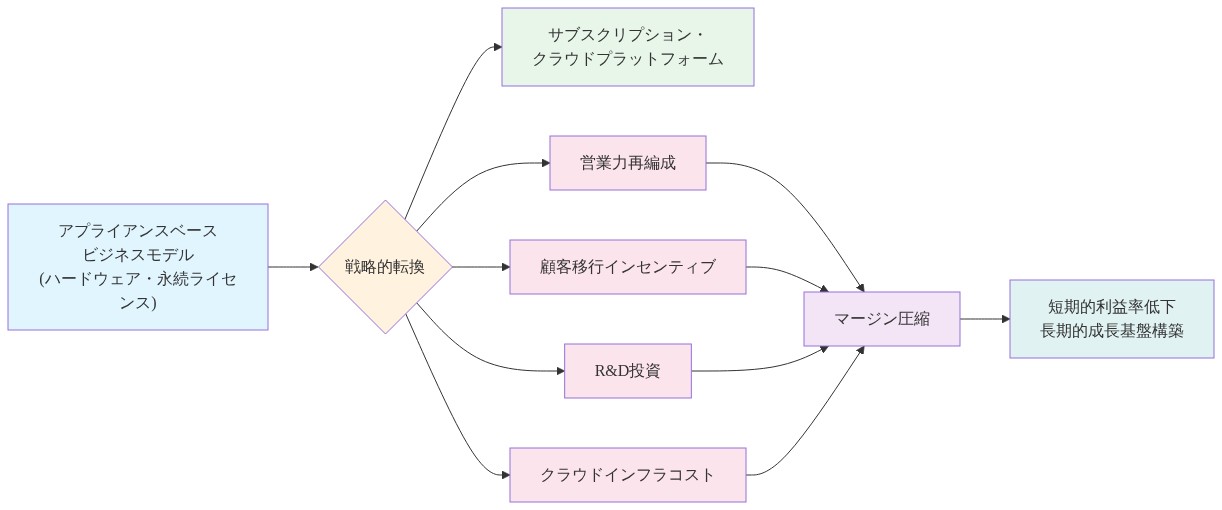
- 図5:マージン圧縮の主要なコスト要因と戦略的転換フロー*
AI攻撃ベクトルがエンタープライズセキュリティの緊急性を駆動
利益見通しは、AI対応脅威ベクトルに対する防御への加速する企業需要を反映しています。敵対者はますます生成AI技術を大規模フィッシングキャンペーン、自動化された脆弱性発見、シグネチャベース検出を回避するように設計されたAI生成マルウェア亜種に武装化しています。これらの機能は脅威行為者の参入障壁を低下させながら、人間が操作するインシデント対応機能を超える攻撃速度を増加させます。
この脅威環境は、脅威検出、行動分析、異常識別に機械学習を適用するパロアルトのAI駆動型セキュリティプラットフォームへの継続的な需要を生み出します。緊急性は外部脅威を超えて内部リスクに拡張され、従業員が認可されていないAIツール(シャドウAI)を試験的に使用することで、制御されないデータ流出経路とコンプライアンス違反を生成しています。組織は、訓練データ中毒、モデル抽出攻撃、プロンプトインジェクションを含む新規のリスクカテゴリーに直面しており、これらは特殊な検出および対応機能を必要とします。
AIインフラ投資とセキュリティ支出の相互接続された性質は、エンタープライズ調達パターンで明らかになります。AIインフラを拡張するハイパースケーラーは、訓練データ、モデル整合性、推論エンドポイントを保護するためにセキュリティ予算を同時に増加させます。この並行投資パターンは、サイバーセキュリティ支出が従来のIT予算サイクルに従うのではなく、AIインフラ構築軌跡を追跡することを示唆しており、パロアルトの提供物への継続的な需要を支えています。
プラットフォーム化戦略が収益構成を再形成
パロアルトネットワークスの財務パフォーマンスは、離散的なポイントセキュリティ製品を販売するのではなく、顧客を統合プラットフォームに統合するという複数年の取り組みをますます反映しています。プラットフォーム化戦略は、ネットワークセキュリティ、クラウドセキュリティ、アイデンティティおよびアクセス管理、セキュリティ運用機能をバンドルして、脅威相関を改善し、運用管理を簡素化するように設計された統合提供物にします。
この戦略的シフトは、収益認識パターン、顧客獲得経済学、競争ポジショニングを実質的に変更します。顧客がポイント製品からプラットフォームに移行するにつれて、パロアルトはより大きな初期コミットメントを獲得しますが、転換段階での延長された実装タイムラインと高い顧客成功コストに直面します。プラットフォームアプローチはまた営業力学を変更し、部門購入ではなくセキュリティ、インフラ、調達ステークホルダーを含むエンタープライズレベルの交渉を要求し、これは取引規模を増加させますが、営業サイクルを延長します。
マージン圧力にもかかわらず利益見通しの強さは、プラットフォーム転換が商業的牽引力を達成していることを示唆しており、顧客は統合脅威可視性と簡素化された運用と引き換えに、より少ないベンダーとの支出統合の意思を示しています。この結果は、プラットフォーム利点(運用オーバーヘッドの削減とデータ相関を通じた改善された脅威検出を含む)が移行コストと既存ポイントソリューションからの切り替えを正当化するという仮定を検証しています。
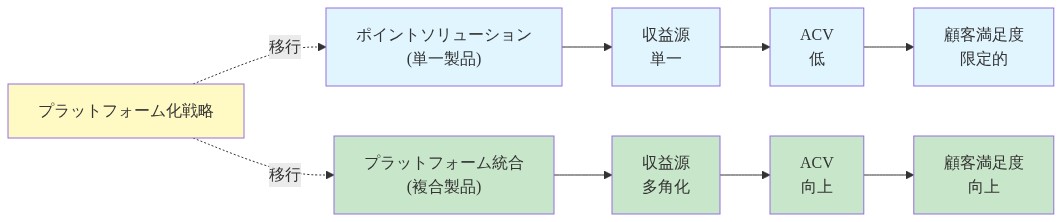
- 図7:プラットフォーム化戦略による収益構成の変化*
クラウドセキュリティが成長エンジンとして浮上
同社の財務パフォーマンスは、企業がワークロードをパブリッククラウド環境にシフトし、マルチクラウドアーキテクチャを採用するにつれて、ますますクラウドネイティブセキュリティ提供物に依存しています。クラウドネイティブセキュリティは、従来の境界ベースの防御とは根本的に異なる脅威モデルと運用要件に対応しています。
クラウド環境は、アイデンティティベースのアクセス制御、コンテナセキュリティ、サーバーレス機能保護、インフラストラクチャアズコードスキャンを必要とします。これらは従来のセキュリティベンダーが既存アーキテクチャに改造することに苦労する機能です。このアーキテクチャの不連続性は、パロアルトが既存ソリューションを置き換え、組織がクラウドネイティブアプリケーションを構築し、既存ワークロードを移行する際にグリーンフィールド支出を獲得する機会を生み出します。
利益ガイダンスは強いクラウドセキュリティブッキングを示唆しており、このセグメントは通常、従来の製品ラインと比較して高い成長率と優れた保持メトリクスを示しています。エンタープライズAIインフラ構築が主にクラウド環境で発生することは、訓練データリポジトリ、モデルアーティファクト整合性、推論APIエンドポイントに対する特殊な保護要件を生成します。これらの要件は、パロアルトのプラットフォームアプローチが対応する立場にあるクラウド特化型セキュリティ機能への耐久的な需要を生成します。
競争激化と市場ポジショニング
パロアルトネットワークスは、市場シェアに対する複数の脅威ベクトルが特徴の激化する競争環境内で運用しています。シスコを含む確立されたベンダーは、顧客関係とスイッチングコストを通じて既存ベースを防御しています。マイクロソフト、グーグル、アマゾンを含むクラウドプロバイダーは、インフラ関係とクロスセリング優位性を活用して、積極的な価格ポイントでセキュリティ機能をバンドルしています。特化したベンダーは、狭い使用事例で優れた機能を提供するポイントソリューションで特定のセキュリティドメインをターゲットにしています。
しかし、強い利益見通しは、パロアルトが複数の防御可能な優位性を通じて正常に差別化されることを示唆しています。すなわち、(1)継続的な人材不足に直面するセキュリティチームの運用オーバーヘッドを削減するAI駆動型自動化、(2)顧客ベース全体にわたる脅威インテリジェンス統合は、より小さい競合企業が複製するのに苦労するネットワーク効果を生成し、(3)マルチクラウドアーキテクチャを求め、単一クラウドプロバイダーへのロックインを回避したいエンタープライズにアピールするベンダー独立性です。
脅威データ収集における同社のスケール(数千のエンタープライズ顧客を保護することから派生)は、比較可能な顧客ベースなしに小さい競合企業が克服できない情報非対称性を生成します。このネットワーク効果は、AI駆動型検出システムが優れた精度を達成するためにより大きな訓練データセットを必要とするにつれて、より顕著になります。
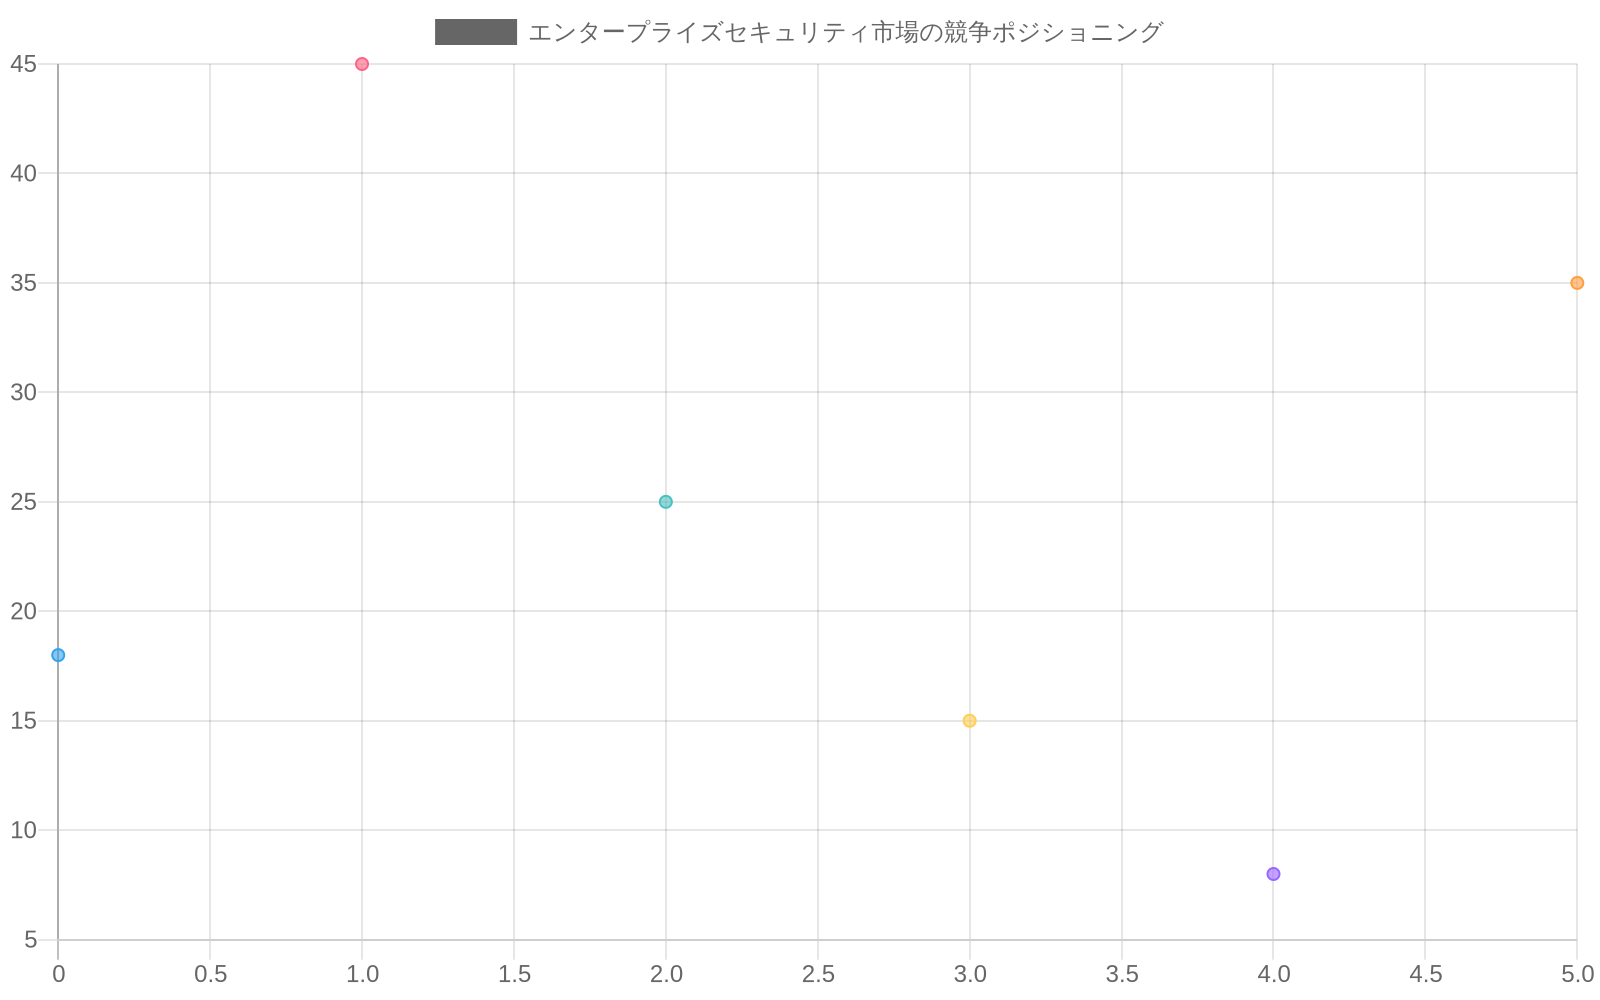
- 図10:エンタープライズセキュリティ市場の競争ポジショニング(出典:Gartner Magic Quadrant、IDC市場シェアデータ)*

- 表1:主要セキュリティベンダーの機能比較(プラットフォーム統合度・クラウド対応・AI/ML能力)*
重要なポイント
パロアルトネットワークスの利益ガイダンスは、3つの収束する市場力を反映しています。すなわち、継続的なAI駆動型セキュリティ需要、成功したプラットフォーム化牽引力、クラウドインフラ拡張です。マージン圧縮は、プラットフォームが成熟するにつれて営業レバレッジを生み出すべき機能への近期的な投資を示唆しています。
実務家にとって、これはAIインフラ構築に結びついたサイバーセキュリティ投資が、より広い経済的不確実性にもかかわらず優先順位を保つことを示唆しています。組織は、現在のセキュリティアーキテクチャがAI展開速度でスケーリングできるかどうか、プラットフォーム統合がベンダーロックイン懸念を超えた本物の運用上の利点を提供するかどうか、クラウドネイティブセキュリティ機能がAI環境での新興脅威ベクトルに適切に対応するかどうかを体系的に評価すべきです。
重要なポイントと次のアクション
パロアルトネットワークスの利益ガイダンスは、3つの収束する力を反映しています。すなわち、継続的なAI駆動型セキュリティ需要、成功したプラットフォーム化牽引力、クラウドインフラ拡張です。マージン圧縮は、プラットフォームが成熟し、顧客実装コストが低下し、ウォレットシェア統合が増加するにつれて、営業レバレッジを生み出すべき機能への近期的な投資を示唆しています。
サイバーセキュリティ戦略を評価する知識労働者にとって、この財務パフォーマンスは、AIインフラ構築に結びついたセキュリティ投資が、より広い経済的不確実性にもかかわらず優先順位を保つことを示唆しています。組織は、現在のセキュリティアーキテクチャがAI展開速度でスケーリングできるかどうか、プラットフォーム統合がベンダー集中リスクを超えた本物の運用上の利点を提供するかどうか、クラウドネイティブセキュリティ機能がAI環境での新興脅威ベクトルに適切に対応するかどうかを体系的に評価すべきです。
重要なポイントと運用上の次のステップ
パロアルトネットワークスの利益ガイダンスは、3つの収束する力を反映しています。すなわち、継続的なAI駆動型セキュリティ需要、成功したプラットフォーム化牽引力、クラウドインフラ拡張です。マージン圧縮は、プラットフォームが成熟し、顧客移行が完了するにつれて、営業レバレッジを生み出すべき機能への近期的な投資を示唆しています。
- セキュリティ実務家とIT指導者向け:*
-
現在のアーキテクチャ準備状況を評価する – 既存のセキュリティインフラがAI展開速度でスケーリングできるかどうかを評価します。ほとんどの従来のアーキテクチャは、AI生成脅威の量と複雑性を処理するための近代化を必要とします。
-
プラットフォーム統合ROIを評価する – 実装コスト、訓練、機会コストを含むプラットフォーム移行のTCOを計算します。プラットフォーム統合は本物の運用上の利点(ツール分散の削減、改善された脅威相関)を提供しますが、12~18ヶ月の回収期間を必要とします。
-
クラウドセキュリティ機能を優先する – 組織がクラウド環境にAIワークロードを展開している場合、クラウドネイティブセキュリティは非裁量的です。従来のセキュリティツールはクラウドネイティブアーキテクチャを適切に保護できません。
-
ベンダー集中リスクを計画する – プラットフォーム統合はベンダー依存性を増加させます。ロックインリスクを軽減するために契約上の保護(データポータビリティ、APIアクセス、終了条項)を確立します。
-
実装の複雑性に予算を立てる – プラットフォーム展開には、内部リソースの2~3 FTE相当と、ソフトウェアライセンス価値の15~25%のコンサルティング手数料が必要です。年間予算で適切に計画します。
-
リスク軽減戦略:*
-
マージン回復駆動型の価格上昇から保護するために、複数年の価格ロックを交渉します
-
クラウドセキュリティロードマップとAI脅威検出機能に関するベンダーコミットメントを要求します
-
エンタープライズ全体のプラットフォーム展開前にパイロットプログラムを確立します
-
プラットフォーム成熟性が証明されるまで、重要なドメインでポイントソリューション機能を維持します
-
タイムライン期待値:* プラットフォーム採用が加速し、R&D支出が正常化するにつれて、パロアルトのマージン回復に12~24ヶ月を予想します。このタイムラインは、顧客予算削減を強制する重大な競争的破壊または経済不況がないことを前提としています。
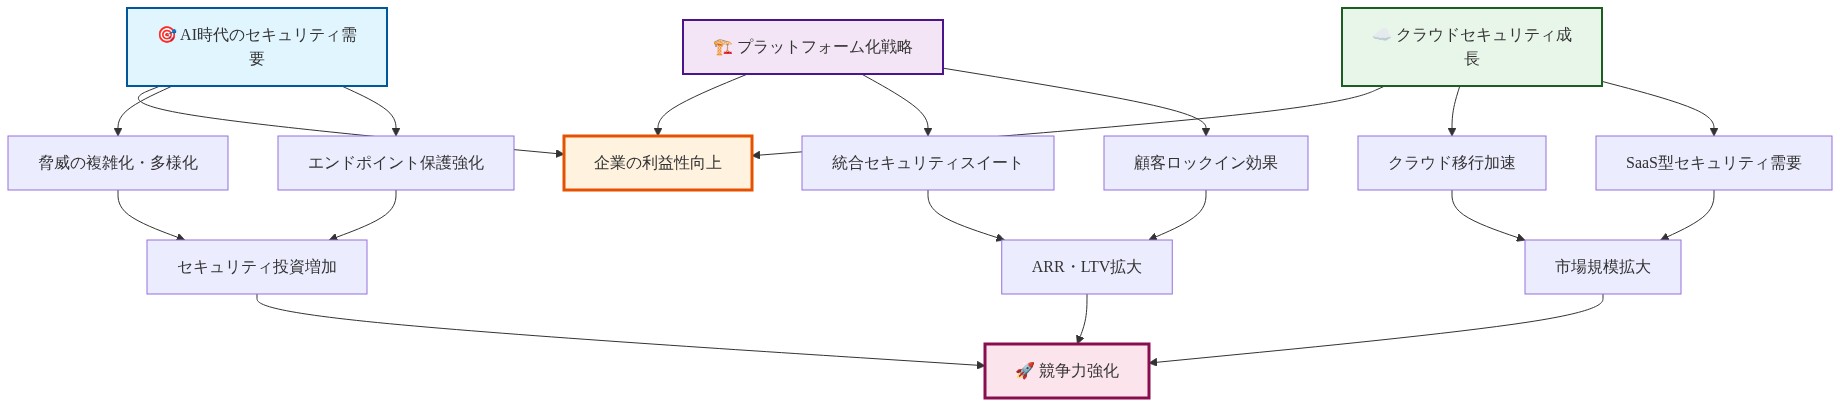
- 図11:Palo Alto Networks戦略の主要要素と相互関係*