チャットボットに質問するたび、どこかのチップがメモリからデータを引き出して答えを返している。
最近は、そのメモリの多くを韓国のある1社が作っている。SK Hynixの最新の決算は、AIブームで今だれがもうけているのかを教えてくれる。
ただし、この決算はAI投資が続く証拠にはならない。今、お金がどこへ流れているかを示しているだけだ。この2つは別の話であり、おもしろいのはその間にあるすき間だ。
この記事のポイント
- SK Hynixの四半期利益は前年同期の約7倍になり、予想を上回った。
- 2026年向けに100兆ウォン(約750億ドル)の株主還元策を加えた。
- 好調な利益は発注済みの注文を映す。注文が同じペースで続くかは、まだ分からない。
基本の事実はシンプルだ。SK Hynixは、四半期利益が前年同期の約7倍になったと発表した。市場の予想も上回っている。
あわせて、2026年向けに100兆ウォンの追加の株主還元策も明らかにした。どちらもAI向けハードウェアの需要がとても強いことを示している。
ただ、この2つの数字は測っているものが違う。
- 利益の数字:AI向けメモリの需要が今どうなっているかを示す。
- 還元策:今後数年の現金収入について、経営陣がどれだけ自信を持っているかを示す。
メモリ業界は、好況と不況を繰り返してきた長い歴史がある。これだけ大きな約束をしたのは、数四半期のうちに景気が落ち込むとは見ていないからだろう。ただし、これは自信の表れであり、予測ではない。
では、これらの数字は何を決着させたのか。AIインフラへの投資が続くのかという疑いに、答えを出したのだろうか。それとも、サプライチェーンのどこが今の利益を取っているかを示しただけなのだろうか。
なぜメモリがボトルネックの商売になったのか
AI向けチップによって、メモリ事業の一部は、少数の供給元が取引条件を決められる商売に変わった。 この変化は利益急増の大きな理由だが、すべてではない。
メモリは長いあいだ、ガソリンのようなコモディティー(どこの製品でも中身が同じ商品)だった。価格は需給で決まり、作る側が客の支払額に口を挟む余地はほとんどなかった。
好況で生産能力が増えすぎ、不況で赤字になる。投資家は、利益が頂点に達したらメモリ株を売ることを学んできた。
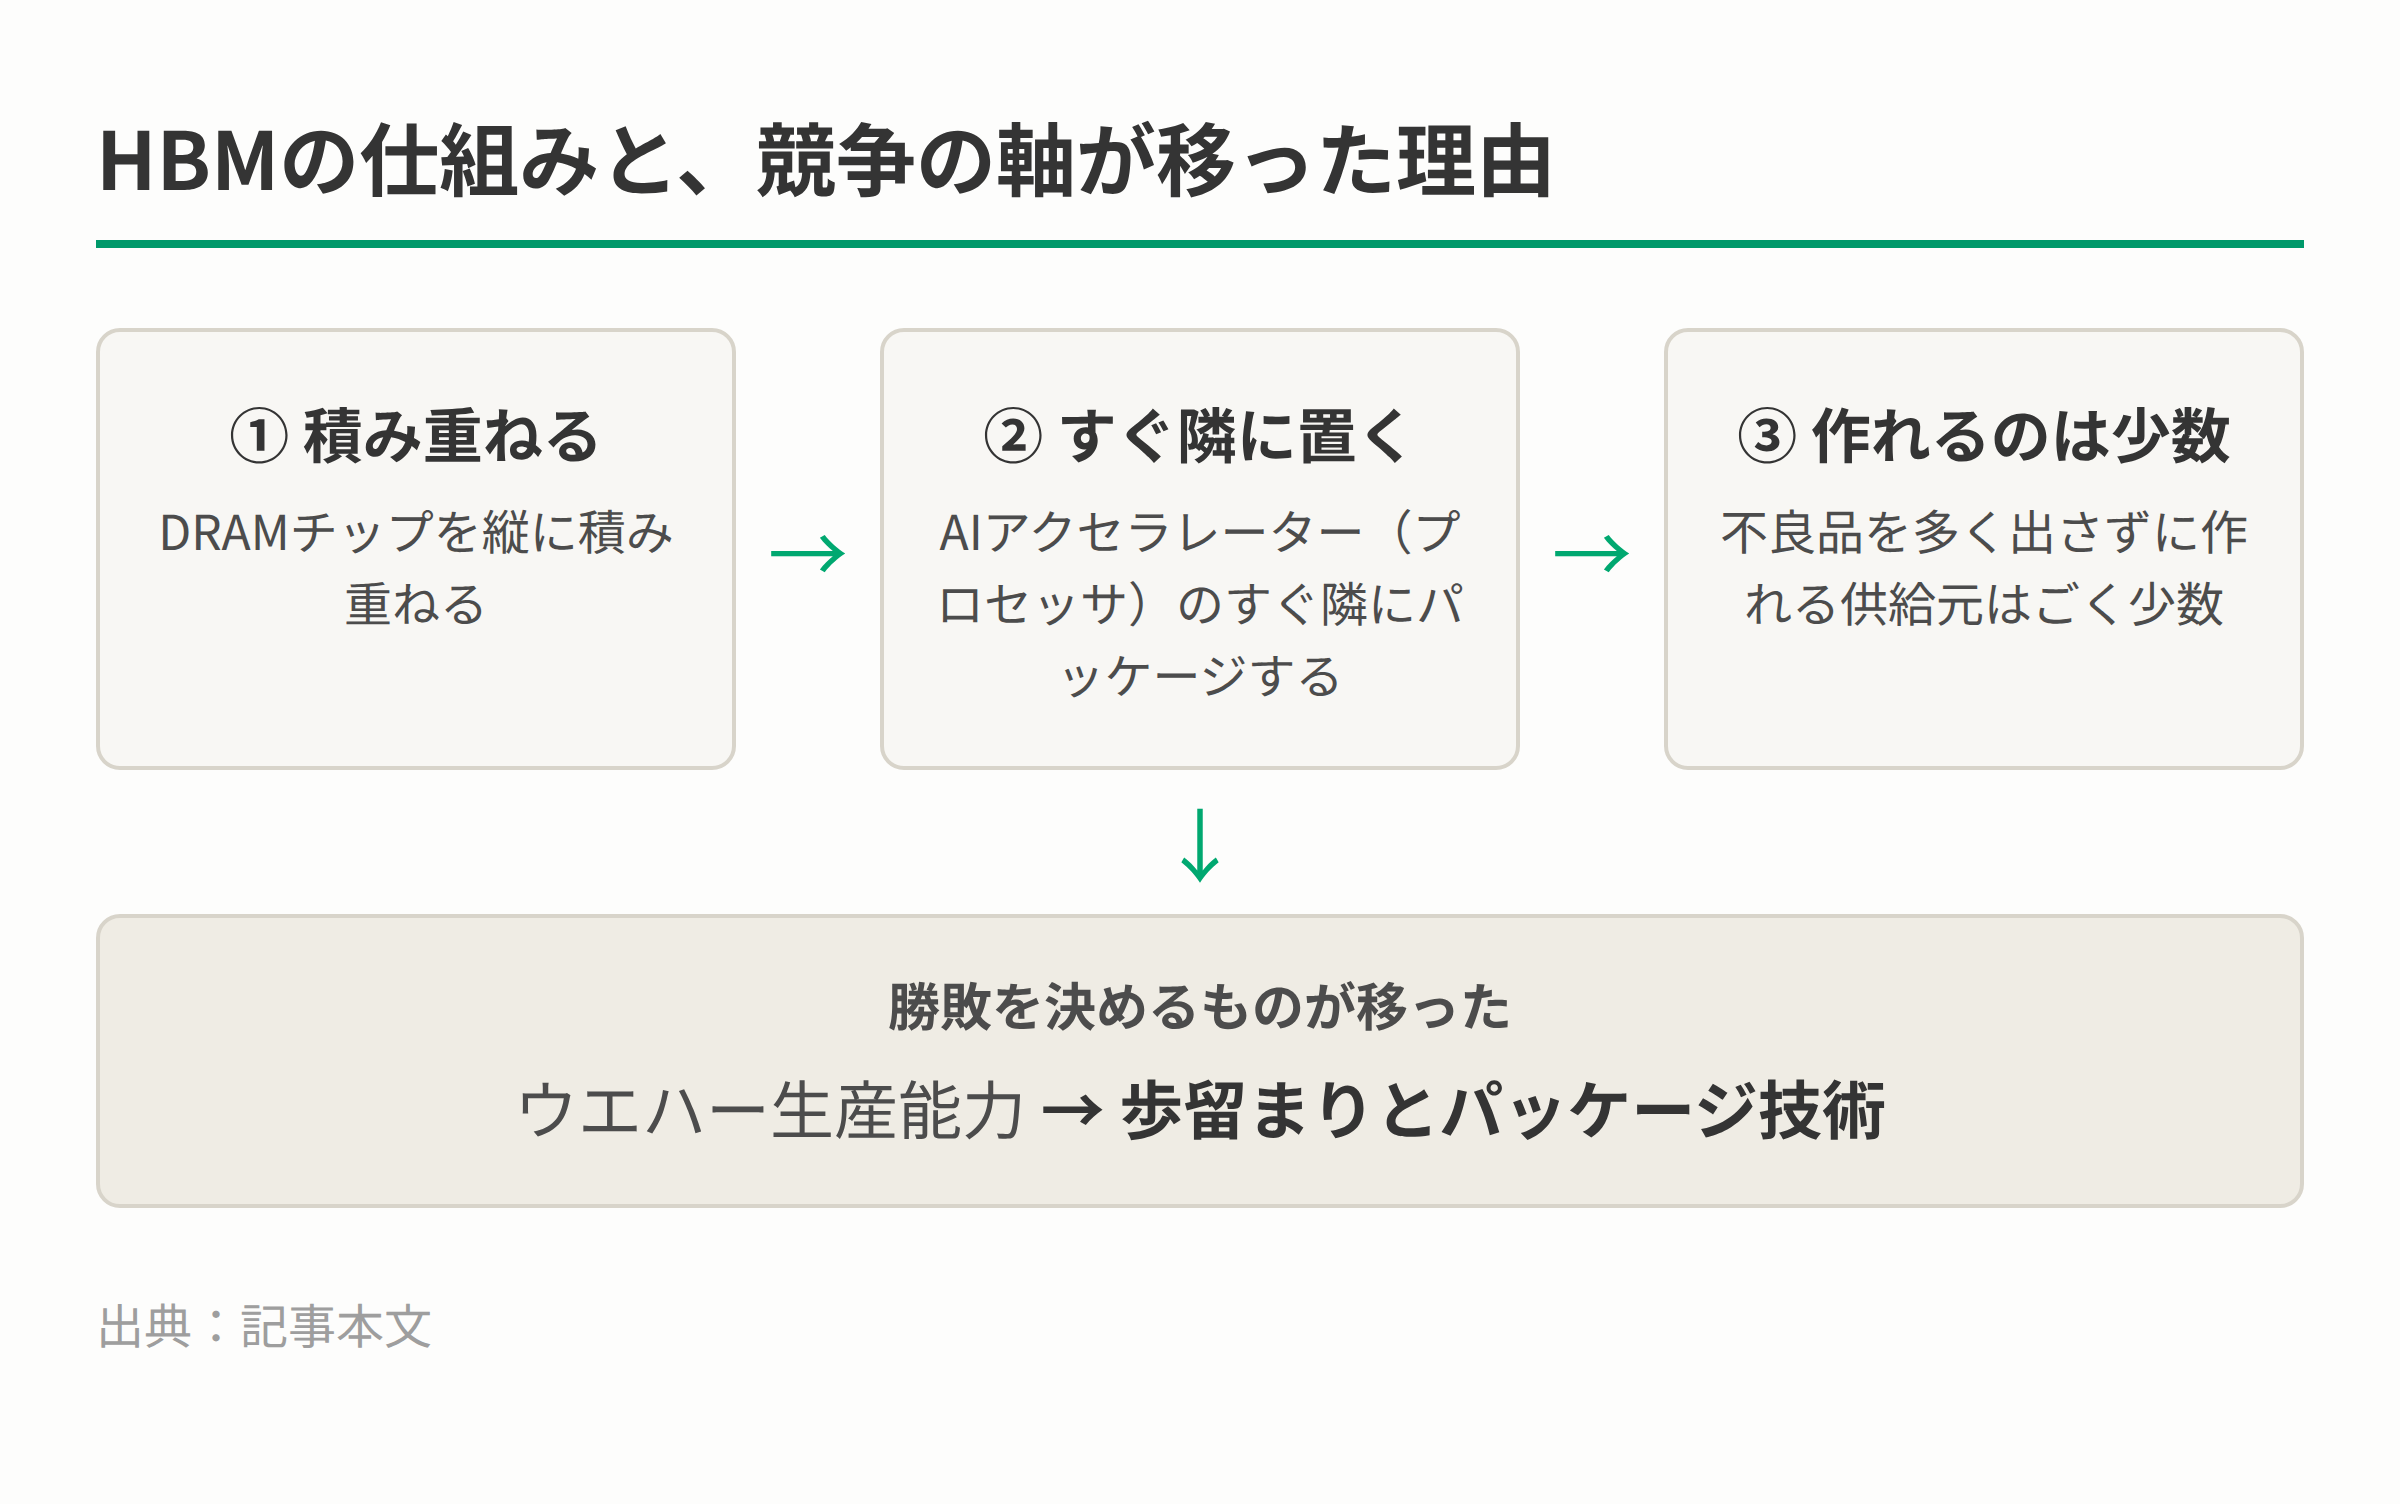
図1:HBMの構造と、競争の軸が生産能力から歩留まりへ移った理由
AI向けメモリで何が変わったか
AIアクセラレーター(AI向けの計算用チップ)には、広帯域メモリ(HBM)が欠かせない。DRAMチップを何層にも積み重ね、プロセッサーのすぐ隣に実装したものだ。
採算が合う歩留まりで作れる供給元は、ごくわずかしかない。歩留まりとは、不良品の積層をあまり捨てずに済む割合のことだ。
そのため、有利な立場は「工場の生産能力がいちばん大きい会社」から離れていく。下の表は、従来のメモリ事業とAI向けメモリ事業を、原稿の出典の記述に沿って比べたものだ。
| 従来のメモリ事業 | AI向けメモリ事業 | |
|---|---|---|
| 勝敗を分けるもの | ウェハーの生産能力 | 歩留まりと実装の技術 |
| 価格の決まり方 | 短期のスポット価格 | 数四半期にわたる供給契約 |
| 供給元の乗り換え | 簡単 | 認定に時間がかかり遅い |
| 価格を決めるのは | 市場 | 認定された供給元にある程度の力 |
| 売り上げの見通し | 立てにくい | 確定した注文で立てやすい |
消え方が違う2つの利益
利益の急増には、2つの要因がある。1四半期の決算では似て見えるが、時間がたつと動きが変わってくる。
- 構成の変化:利益率の高いAI向けメモリが、売り上げの中で大きな割合を占めるようになった。この利益は、SK Hynixが認定済みのHBM供給元として残るかぎり続く。
- 品薄:工場のラインがAI向け製品へ移っている。そのため、ふつうのメモリの供給が絞られ、価格も上がった。この利益は、供給が追いつくか、需要が冷めるまでの間しか続かない。
たとえば、パン屋がオーブンの半分を高価なウエディングケーキ用に切り替えたとしよう。ケーキでは利益が増える。ふつうのパンも、数が減るので値上がりする。
ケーキの利益は、その店がケーキづくりで強いままでいられるかにかかっている。パンの利益は、ほかの店がパンを増産すれば消える。
ここでも同じ理屈が当てはまる。構成の変化による利益が縮むのは、SK Hynixが認定済みのHBM供給元の座を失ったときだけだ。
品薄による利益は、HBMで何も変わらなくても縮みうる。ふつうのメモリの供給が回復すれば、それで十分だ。
危ないのは需要の減少だけではない
認定済みの少数の供給元にいると、価格を決める力が持てる。ただ、競合が差を縮めてくれば、需要が強いままでもその力はすり減る。いくつかの道すじが考えられる。
- 競合の歩留まり改善:ライバルメーカーが、不良を減らしてHBMを作れるようになる。
- 認証の加速:競合が次世代アクセラレーター向けの承認を早く得る。
- 新設備の同時稼働:複数のメーカーが、同じ時期に新しいラインを動かし始める。
どれか1つでも起きれば、ボトルネックの供給元としてSK Hynixが得ている上乗せ分は縮む。この見方に立つと、今回の決算のうちHBMの構成による利益は、しっかりした部分だ。
ふつうのメモリ価格の上昇による思わぬ収益は、真っ先に薄れやすい部分である。
広がる買い手と、ばらつく資金源
AIハードウェアを買うのは、もう大手クラウド事業者だけではない。 新しい買い手の存在はSK Hynixにとって重要で、その資金がどこから来るかも同じくらい重要だ。
報じられた例を1つ見てみよう。SpaceXは、Nvidiaのチップを買うために400億ドルを調達しようとしているという。いつものクラウド大手の外にいる会社が、これだけの規模でアクセラレーターを買おうとしているのだ。
アクセラレーターにはメモリが要り、SK Hynixはそれを供給する会社の1つである。だから、こうした需要は同社の受注にも入ってくる可能性がある。
買い手が広がることの2つの面
買い手の種類が増えると、見え方は2つの点で変わる。
- 需要が分散する:注文が、少数のクラウド企業の支出計画に左右されにくくなる。
- 資金源がばらつきやすくなる:新しい買い手の中には、事業で稼いだ現金ではなく、調達したお金で払うところがある。
SpaceXの報道は、2つ目の点の一例にあたる。ただ、需要全体のうちどれだけがこうした資金で賄われているかは、この報道からは分からない。
メモリメーカーの帳簿に映らないもの
SK Hynixは、こうした購入から一歩離れたところにいる。売り上げは、アクセラレーター全体の需要に連動する。最終的な買い手がだれか、どうやって支払ったかまでは、売り上げから見えない。
2人の客に商品を売る店を思い浮かべてほしい。1人は安定した給料から払う。もう1人は、開いたばかりの借り入れ枠から払う。
どちらの売り上げも、店の帳簿では同じに見える。違いが表に出てくるのは、借り入れ枠が尽きたときだ。
債務をめぐる議論との関係
だからこそ、借金で賄うAI投資をめぐる議論が、ここで意味を持つ。ブラックストーンのジャス・カイラ氏(Jas Khaira)は、AIの設備増強にかかる債務への不安は行き過ぎだと主張している。
この見方がもっともよく当てはまるのは、財務が強い借り手だ。買い続けるために資金を調達し続けなければならない買い手については、あまり語っていない。
SK Hynixにとってのリスクは、顧客の顔ぶれで変わる。
- AI向けメモリの大半が、自己資金で払うクラウド事業者の買うシステムに入るなら、供給元へのリスクは小さい。
- 借り入れや繰り返しの資金調達に頼る買い手への販売が増えるなら、自社では動かせない信用環境の影響を、間接的に受ける。
- 公表されている決算からは、この2つの場合を見分けられない。
好調な利益は、今の需要が強いことを示す。借り入れが難しくなったとき、その需要がどれだけ持ちこたえるかは示さない。
SK Hynixの決算は、資金力のある買い手がこの設備増強を支えられるという主張とは合っている。
ただし、システム全体が安全だという証明にはならない。資金調達が厳しくなれば、外部のお金にいちばん頼る買い手が、真っ先に注文を減らす可能性が高い。
それがどれほど響くかは、分からない。今の価格は品薄を映している。こうした市場では、注文がわずかに減るだけでも、交渉力の一部が買い手へ戻るかもしれない。
「頭打ち説」を受注と突き合わせる
利用データの中には、SK Hynixの決算と逆の向きを指すものがある。 単一のAPIゲートウェイであるOpenRouterのトークン量を分析したところ、そこでの利用は横ばいになったとみられる。
これが市場全体にも当てはまるなら、計算資源の需要が際限なく伸びるという見方は弱まる。
1つのゲートウェイで分かること、分からないこと
OpenRouterのデータには、はっきりした限界がある。対象は1つの中継プラットフォームだけで、市場全体を代表できない。
次のような需要は、このデータに入ってこない。
- 企業への導入:自社の契約やインフラでモデルを動かす企業。
- 自社でのモデル訓練:リクエストに答えるためでなく、モデルを作るために使う計算資源。
- 大手ラボ自身の通信:外部のゲートウェイを通らない利用。
だから「OpenRouterで利用が横ばいになった」は、「AI需要が頭打ちになった」よりずっと狭い主張だ。前者は分析から言えることだ。後者を言うには、はるかに多くの証拠が要る。
測っているものが違う2つの読み取り
それでも、2つのシグナルを比べる意味はある。測っているものも、測る時点も違うからだ。
下の表で、2つを並べて見てみよう。
| シグナル | 測っているもの | 時点 |
|---|---|---|
| メモリの利益と受注 | 見込まれる設備の必要量 | 数四半期先に発注 |
| トークン量 | 実際の利用 | 今 |
たとえば、親戚が集まると見込んで、大きめの休暇用の貸別荘を予約した家族がいるとする。予約は、見込みを映している。
玄関に何人来たかが、実際に起きたことを示す。どちらの数字も本物だが、答えている問いが違う。
2つがずれる理由
メモリの受注とゲートウェイの利用量は、2つの理由でずれうる。
- 見込む需要より先に設備を作る:買い手が成長は戻ると信じているかぎり、測られた利用が横ばいでも、インフラは増え続けられる。
- 訓練は推論の通信に出てこない:新しい世代のモデルごとに大量の計算資源が使われるが、それはAPIのトークン数には現れない。
どちらの説明も、永遠には続かない。利用の横ばいが長く続けば、見込まれる需要は、いずれそれに合わせて下方修正される。
注目したいサイン
1つの数字で決着がつくことはない。次のようなサインを見れば、2つの読み取りが近づいているのか、離れているのかが分かる。
- 契約の期間:約束の期間が短くなったり、再交渉が増えたりすれば、買い手が備えを固めているとみられる。
- 流通段階の在庫:インテグレーターやクラウド事業者のもとで、アクセラレーターやメモリが使われずにたまれば、設備増強が実際の利用を追い越しているとみられる。
- 次の交渉での価格:次の供給契約でHBM価格が横ばいか下がれば、買い手が品薄にもう上乗せを払わなくなったとみられる。
- 訓練と推論の比率:1つのゲートウェイに映る範囲を超えて推論の利用が広く伸びれば、受注を裏づける材料になる。
これらをあわせて見れば、期待と実際の利用が同じ向きに動いているかが分かる。
今の好調な利益は、買い手がすでに決めた約束をおもに映している。その約束が同じペースで更新されるかは、ほとんど語っていない。
100兆ウォンの還元策が示すもの
2つの発表のうち、将来についてより多くを語るのは資本還元の決定だ。 SK Hynixは2026年向けに、株主へ100兆ウォン(約750億ドル)を約束した。
四半期の利益は過去を描く。来年の支払いの約束は、まだ稼いでいない現金に賭けるものだ。
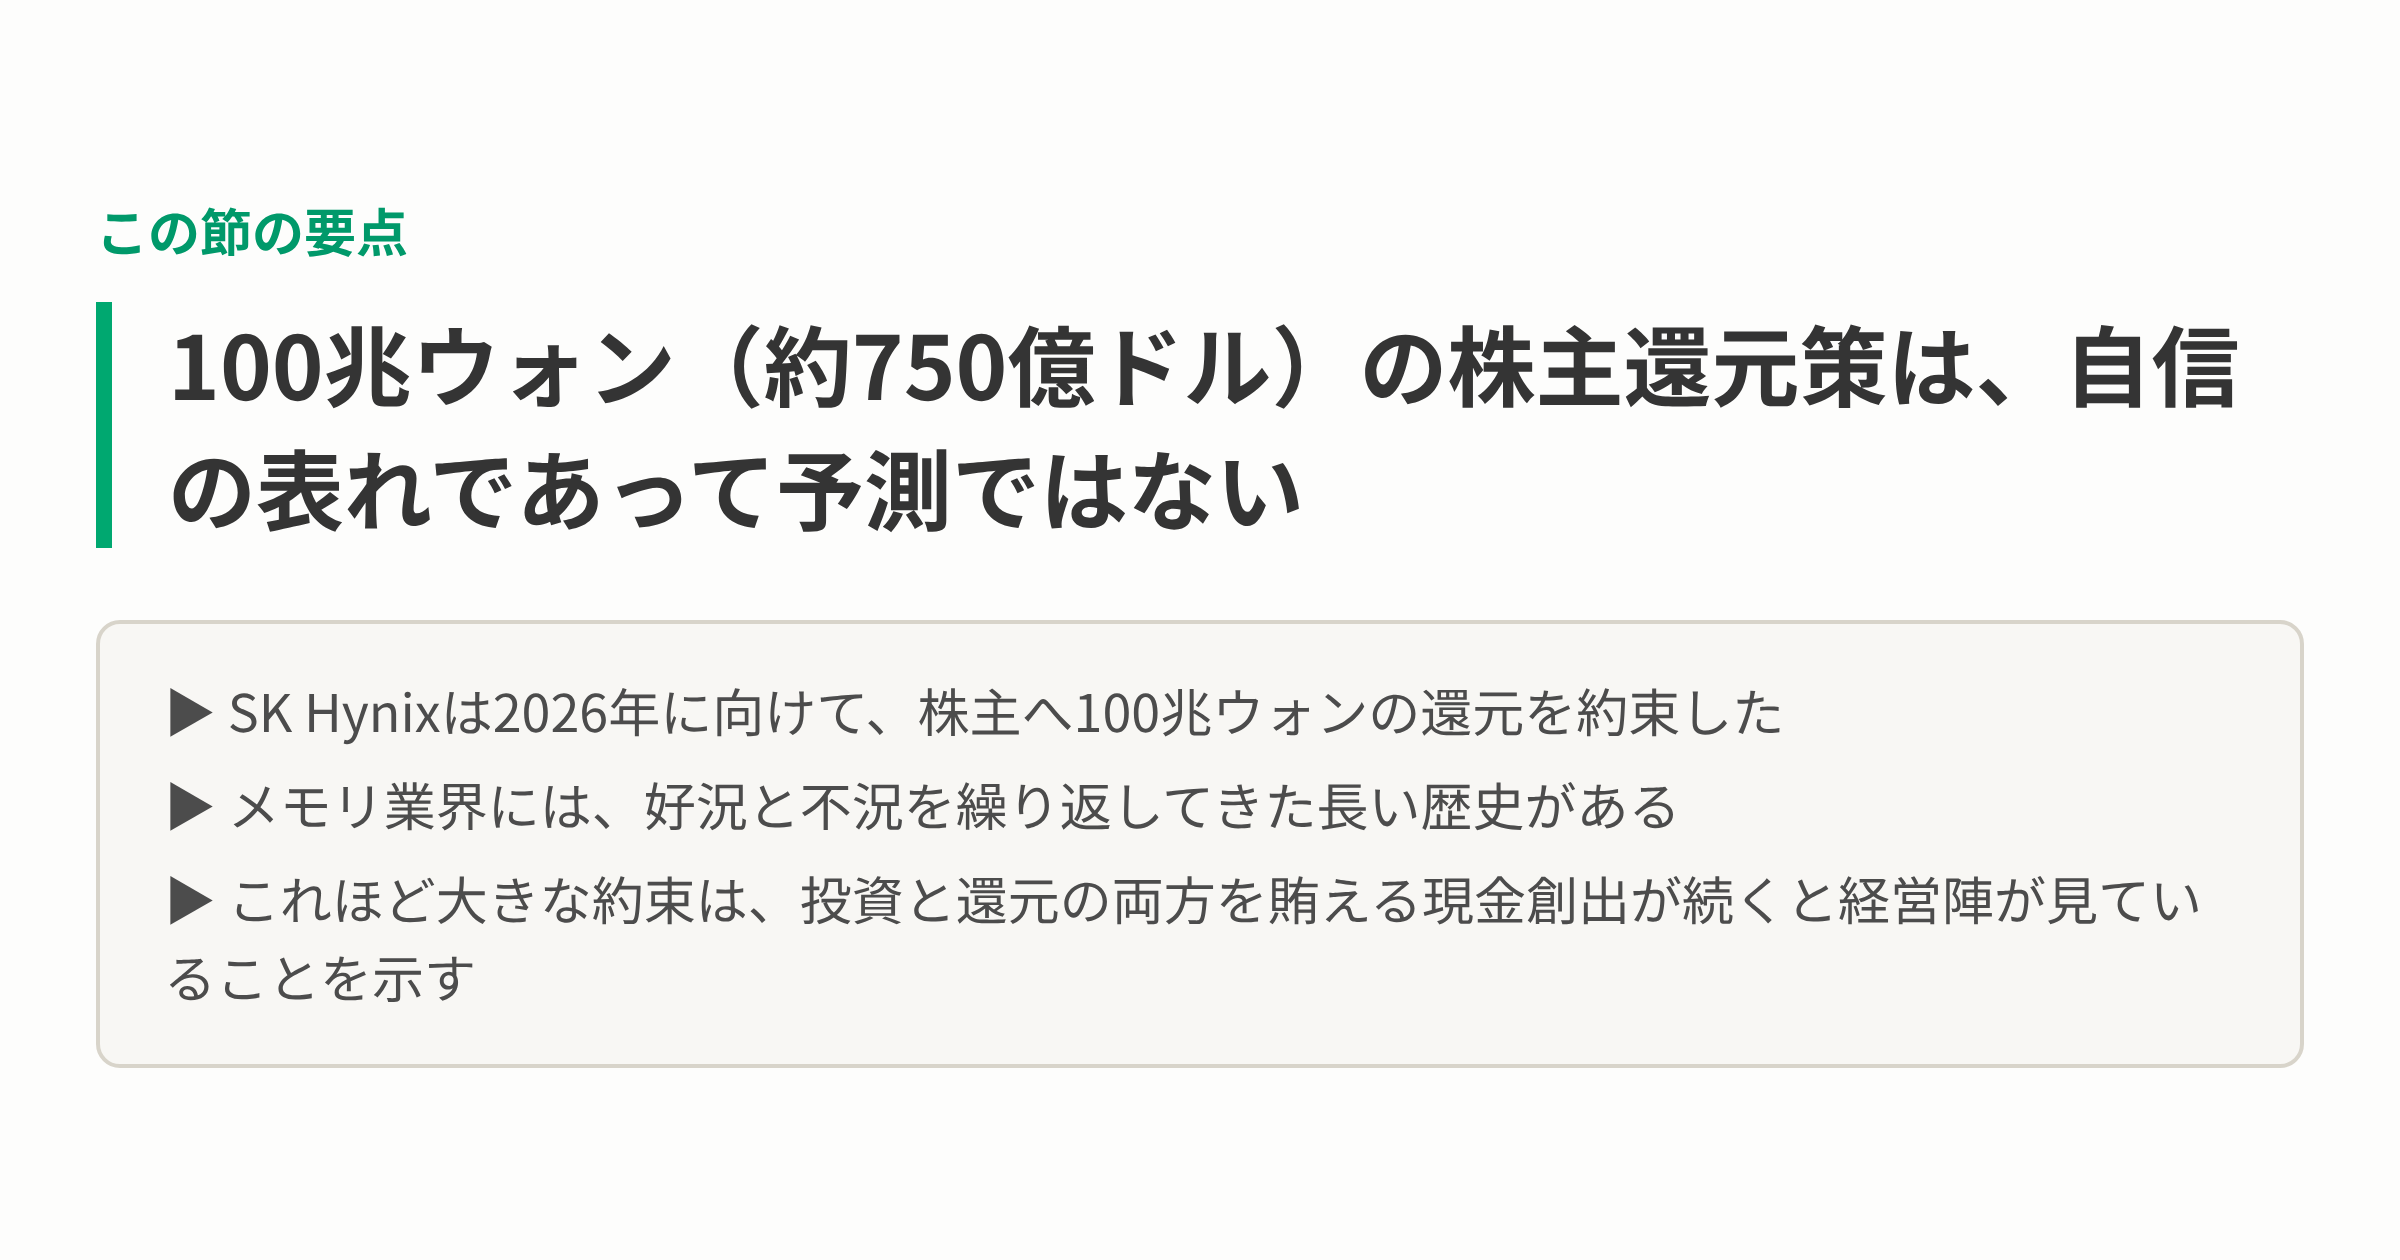
図3:100兆ウォン還元策が示すもの(出典:SK Hynixの発表内容)
還元策の3つの読み方
大きな還元策は、いくつかの見方ができる。
- 自信:投資と株主への支払いの両方を賄えるだけ、現金を生み続けられると経営陣が見ている。
- 再投資先が減った:リターンの高い投資先が減ったと見たとき、会社が現金を返すことがある。
- 株価の下支え:景気の山は過ぎたという不安から株を守る効果がある。メモリ業界には好況と不況を繰り返してきた長い歴史があり、投資家にはこの不安が根強い。
この3つのうち、複数が同時に当てはまることもある。発表だけでは、どれがいちばん大きいかは分からない。
投資と還元が同じ現金を取り合う理由
この還元策には、もともと抱えた緊張がある。SK Hynixの強みは、歩留まりと先端の実装技術で先を走り続けることにかかっている。
それには、休みなく大きな投資を続ける必要がある。しかも、収入が入る前に払うことが多い。
株主に払った現金で、次の実装ラインの費用を賄うことはできない。
たとえるなら、家のリフォームのローンを返しながら、家族に大きな贈り物も約束した家計のようなものだ。収入が高いうちは、どちらも払える。給料が下がれば、選ばなければならなくなる。
ライバルが認定の差を縮めれば、この圧力は強まる。今の立場を守るだけでも、会社はもっと多く使わなければならなくなるかもしれない。
需要が弱まったらどうなるか
約束の大きさと同じくらい、その仕組みも重要だ。固定額の約束は、フリーキャッシュフローの一定割合に連動する支払いより、減らしにくい。見出しの金額だけでは、どちらの種類なのかは分からない。
2026年に需要が弱まれば、会社は選択を迫られる。下の表に、主な選択肢と、市場がそれをどう読みうるかをまとめた。
| 選択肢 | 市場が読み取りうること |
|---|---|
| 設備投資を減らす | 先の需要が弱い、または競争力を還元と引き換えにした |
| 借り入れを増やす | 2つの約束を守るため、財務を無理に伸ばした |
| 還元を減らす | 景気の流れが変わったことの、はっきりした印 |
利益が頂点にあるときに発表された還元策は、もっと弱い年に評価される。本当の試金石は、そのときもまだ無理なく払えそうに見えるかどうかだ。
熱に流されずに決算を読む
SK Hynixの決算は、AIを支えるハードウェアにお金が流れ込んでいる強い証拠だ。 人々が同じ水準でAIを使っている証拠としては、それより弱い。このずれは、メモリチップが、プロンプトを打つ人から遠い所にあることから生まれる。
新しい外食チェーンの供給網を思い浮かべてほしい。製粉所は、客がまた来てくれるか分かるずっと前に、代金を受け取る。ここでは、つながりは4つある。
- SK Hynixは、AIアクセラレーターチップを作る会社にメモリを売る。
- アクセラレーターのメーカーは、クラウド事業者や新しい参入者に売る。
- その買い手は、製品にAIを組み込む企業に計算能力を貸し出す。
- その企業は、日々のリクエストで実際の需要を生むエンドユーザーに頼っている。
つながりが1つ増えるごとに、実際の利用とメモリの受注の間に遅れが加わる。だから、最初のつながりでの好調な結果は、2番目と3番目が発注したときに何を見込んでいたかを、おもに教えてくれる。 4番目で何が起きたかについては、あまり語らない。
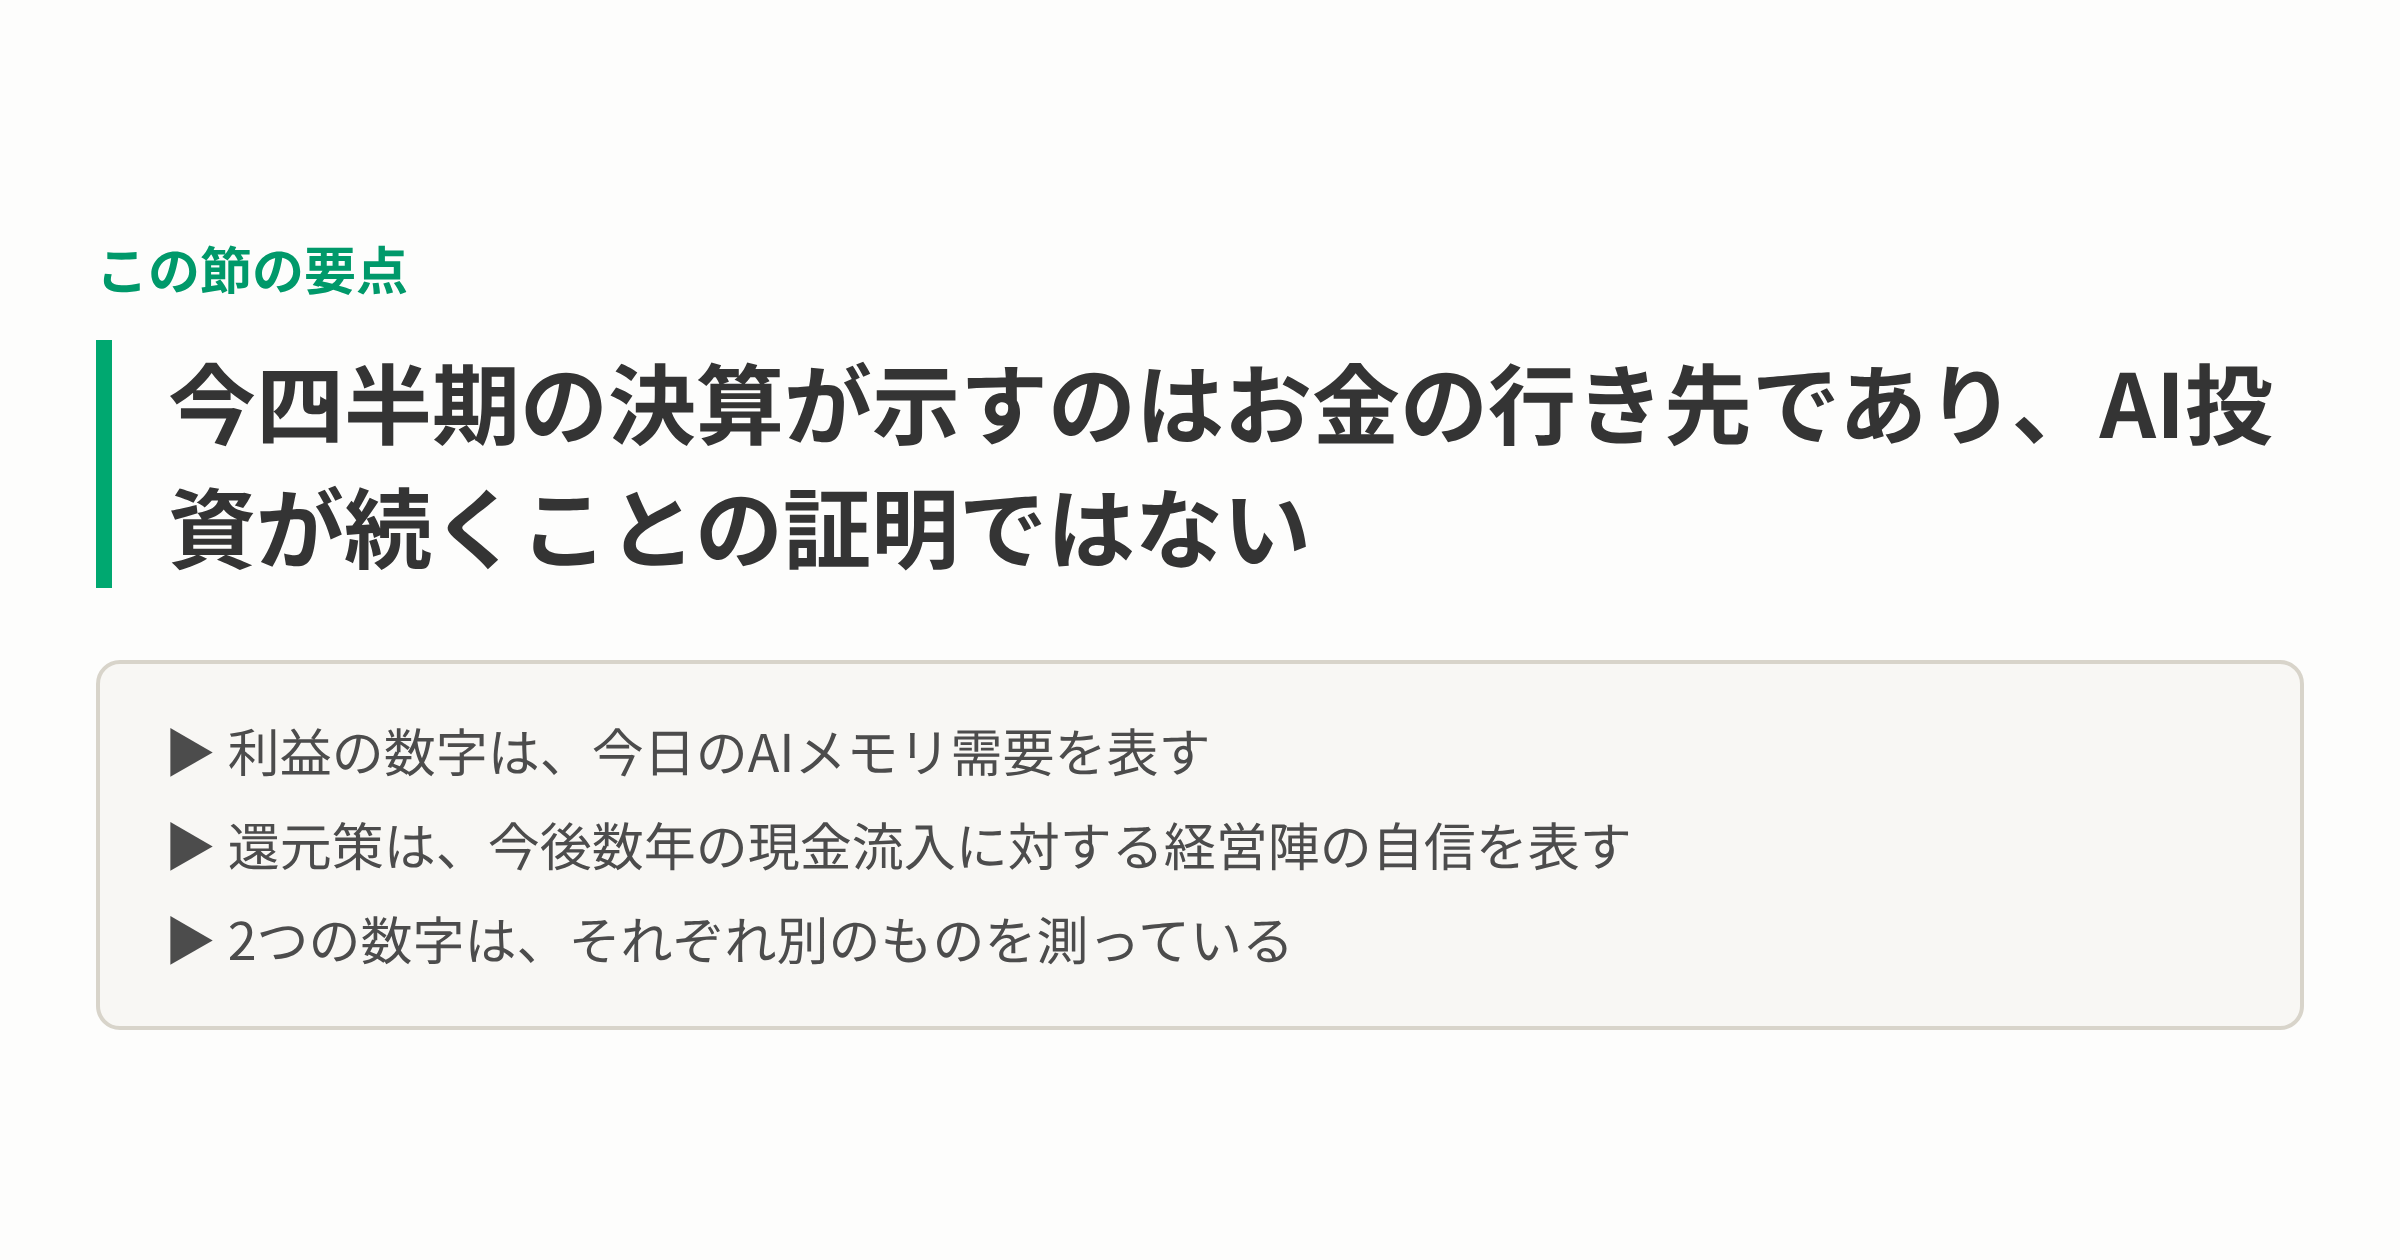
図4:決算を過大評価せずに読むための要点
どの糸にもつながる1つの問い
ここまでの節は、すべて同じ未解決の問いに行き着く。次の受注は、今回と同じくらい幅広く、同じくらい資金の裏づけがあるのだろうか。
それぞれの糸が、疑う理由を別々に加えている。
- 利用:少なくとも1つのゲートウェイのデータは、設備増強が続いていても、利用の伸びが鈍りうることを示す。ただし1つのゲートウェイは狭い窓なので、これは警告のサインであり、結論ではない。
- 債務:AIの債務は安全だという主張は、財務の強い借り手を前提にしている。しかし、ハードウェア代を外部のお金に頼る買い手の割合は増えている。
- 価格:SK Hynixの価格を決める力は、HBMが品薄であることにかかっている。競合は、その品薄を終わらせようと取り組んでいる。
需要が長続きしそうに見えるサイン
需要が持ちこたえるという見方を支える動きもある。ただし、どれも単独では証明にならない。
- 契約の更新:長期の契約が、同じか高い価格で更新または延長される。
- 幅広い利用の伸び:推論の利用が、1つのゲートウェイだけでなく、企業の導入やAIラボ全体で伸びる。
- 競合の遅れ:競合の供給元がHBMの承認を得るのに時間がかかり、価格の上乗せが保たれる。
先行きが危うく見えるサイン
逆の向きを指す動きもある。
- 短くなる約束:主要顧客が、より短い契約を結んだり、前払いを減らしたりする。
- たまる在庫:システムメーカーやクラウド事業者のもとで、使われない在庫が積み上がる。
- 資金繰りの苦しさ:格付けの低いAIハードウェアの買い手が、資金調達に苦労する。
- ふつうのメモリ価格の軟化:工場が生産を元に戻すにつれ、従来型メモリの価格が下がる。
目を向けておきたいこと
次の決算を見るとき、見出しに流されずに読むための習慣がいくつかある。
- 構成の変化と思わぬ収益を分けて見る。 HBMの利益率の上昇は、従来型メモリの値上がりによる押し上げより、長続きしそうに見える。後者は、供給が追いつくと薄れうる。
- 顧客の集中度を追う。 上位顧客が売り上げに占める割合や、契約条件の開示は、今後の四半期で重みを増す。
- チップの受注と一緒に信用市場も見る。 最大手のクラウド事業者以外の買い手の資金調達環境は、メモリ需要の早い段階のサインになる。
- 複数の出どころで利用データを確かめる。 1つのプラットフォームの数字では、横ばいでも伸びていても、問いに決着をつけられない。
- 株主還元策を厳しい条件で試す。 有効なのは、利益が半分に落ちても無理なく払えそうに見えるかを確かめることだ。
ちょっと立ち止まって
利益が7倍になったと聞くと、答えが出たように感じる。けれど、その多くは、買い手が以前に、そのときの見込みをもとに出した注文を映している。
供給元の過去最高の四半期を見て、「最終的な市場も好況なのだ」と受け取ってしまうことは、よくある。あなたも、そう思い込んでいなかっただろうか。
AIインフラについて自分の見方を決める前に、どんな証拠が出たら考えを変えるだろうか。
そして、それをいちばん早く目にするのは、どこだと思うだろうか。再交渉された契約か、止まった資金調達か、横ばいの利用データか。
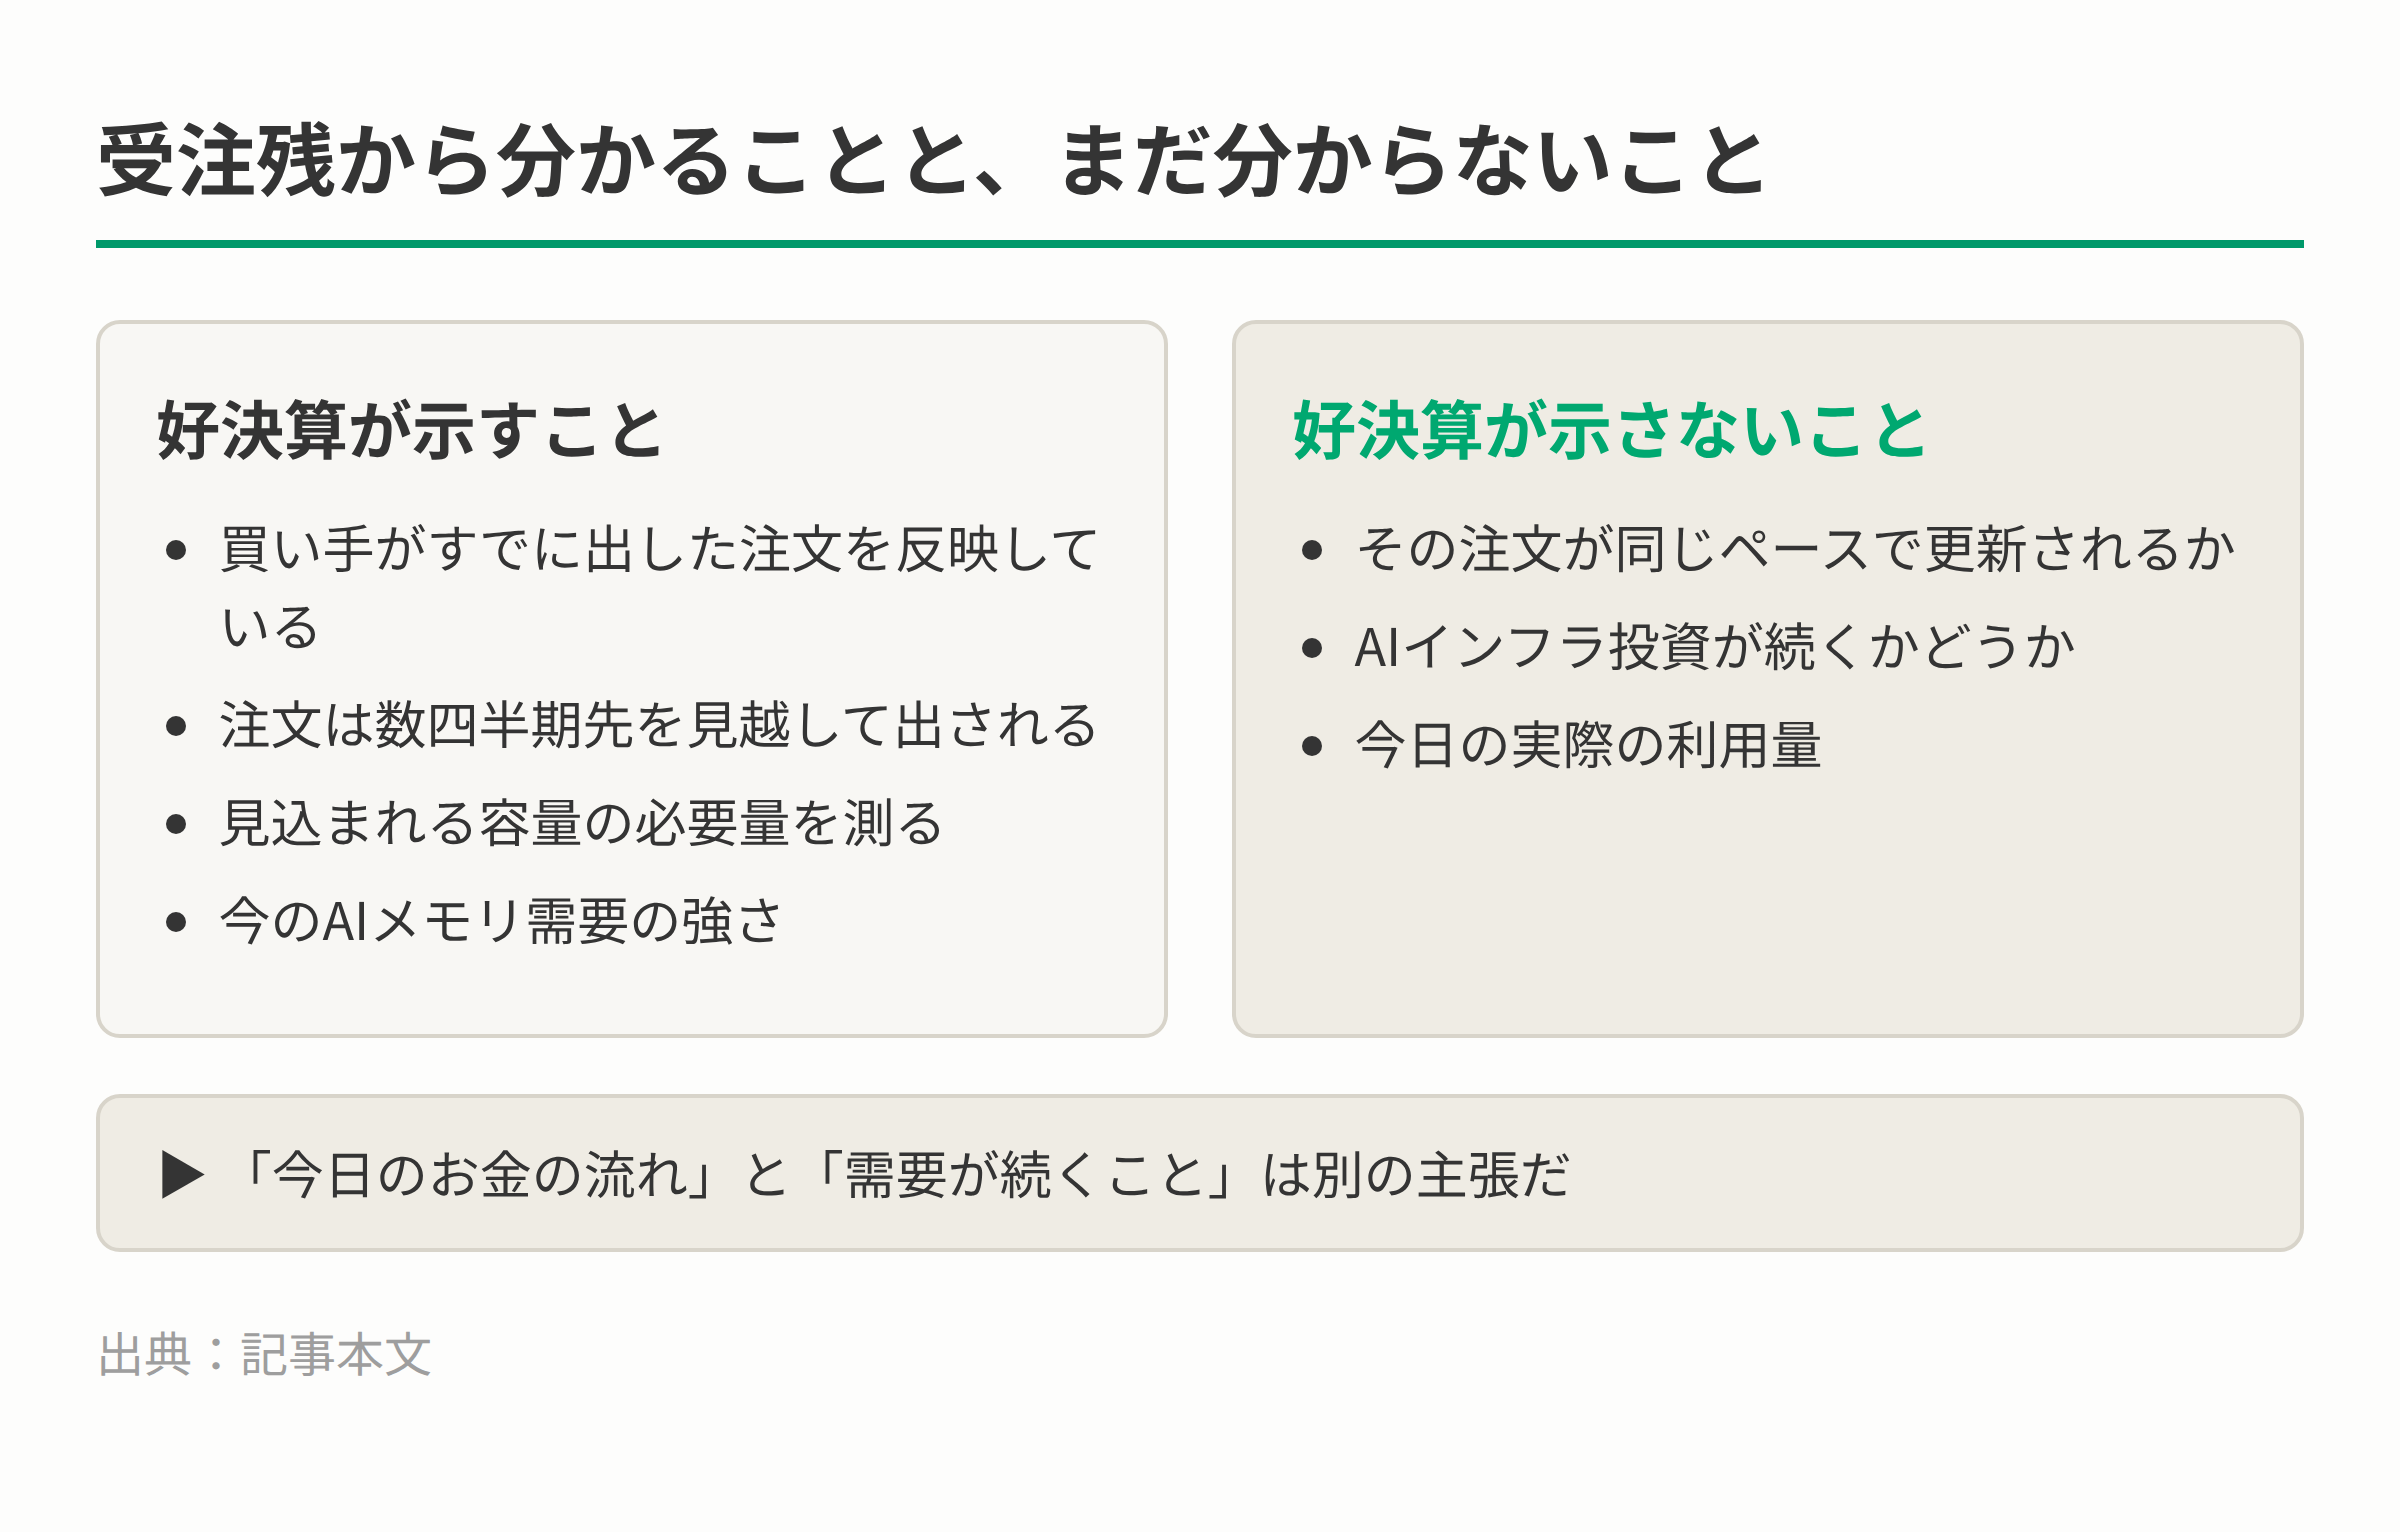
図2:受注残から分かることと、まだ分からないこと