スペースXが、エヌビディアのチップを買うために400億ドルを調達しようとしている。英フィナンシャル・タイムズ(FT)がそう報じた。資金調達を主導するのは、アポロ・グローバル・マネジメントだ。
AIブームの中でも、この額は桁外れに大きい。イーロン・マスク氏(Elon Musk)の会社の一つが、計算能力をロケットや衛星と並ぶ中核インフラとして扱い始めた、ということだろう。
この取引には疑問も残る。チップを使うのは誰なのか。借りたお金はどうやって返すのか。
これだけの機器を動かせる設備を、スペースXは用意できるのか。
この記事のポイント
- FTによると、スペースXはアポロ主導で400億ドルを調達し、エヌビディア製ハードウェアを買う。
- AIインフラの資金源として、プライベートクレジットが中心的な存在になっている。
- エヌビディアの供給量と、買い手ごとの割り当てが、業界最大のボトルネックであり続けている。
ロケット会社がクラウド大手のように借りる理由
スペースXといえば、打ち上げ用ロケットと衛星網スターリンクのイメージが強い。AIは自律制御やネットワークの最適化、社内ツールなどで事業を支えてきた。ただ、看板事業ではなかった。
400億ドルのチップ購入は、その構図を変える。一般的な研究開発費をはるかに超え、クラウドや大手プラットフォーム企業のインフラ投資に近い規模だ。 技術者が率いる製造業が試しにやってみる額ではない。
取引の規模と同じくらい、仕組みも大事だ。スペースXは、営業活動で得た現金でチップを買うわけではない。
チップ専用の資金を別に集める。この方法には、主に3つの効果がある。
- 計算資源への支出を本業から切り離せる。 打ち上げやスターリンクの事業が、増設費用の全額を負担しなくて済む。
- 株式の希薄化を抑えられる。 借入に近い形の資金調達なので、新株を大量に出さずに済む。
- 市場へのメッセージになる。 貸し手は、計算資源が借金を返せるだけ稼ぐ、と見ていることになる。
この取引は、マスク氏の企業群の中にも位置づけられる。AI企業のxAIは、最先端の計算資源を奪い合う立場にある。
テスラは、自動運転のために大規模な学習に頼っている。FTが報じたのはスペースXの資金調達だ。
できあがった計算能力を、マスク氏の各社でどう分け合うのかは、確認されていない。もし共有されるなら、一社がコストを丸ごと背負わずに、複数の事業の学習や推論を支えられるかもしれない。
チップを誰が使うにせよ、はっきりしていることがある。この資本構成は、計算資源を日々の運営コストではなく、長期の戦略インフラとして扱っている。
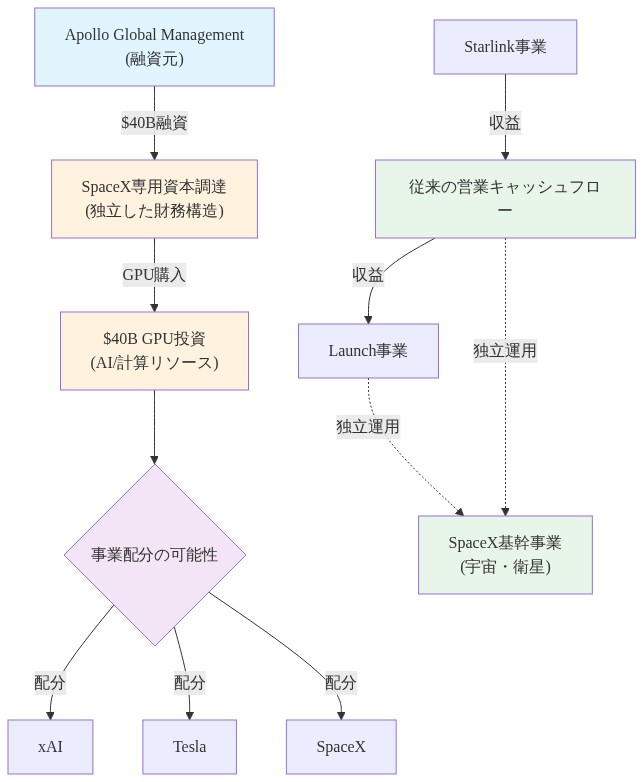
図3:SpaceXの資本構造と$40B GPU投資の位置づけ
貸し手がGPUに魅力を感じる理由と、潜むリスク
アポロなどの貸し手にとって、この資産には引かれる点がいくつかある。
| 要素 | 貸し手にとっての魅力 | 貸し手にとっての不安 |
|---|---|---|
| 現物の担保 | GPUは実物資産で、担保に取れて回収もできる | 価値は、計算能力への需要が続くかどうかで決まる |
| 中古市場 | エヌビディアのチップは転売できる | 新型が出ると、売値が急に下がることがある |
| 使用状況の把握 | 稼働率や収益を追跡できる | 稼働率が低いと、返済能力に直接響く |
| 使える期間 | 数年にわたって収益を生める | 新しい設計が出て、数年で競争力が落ちうる |
要するに、貸し手は次のことを信じる必要がある。チップが競争力を保つ期間に、借金の返済と価値の目減りの両方をまかなえるだけ稼ぐ、ということだ。
プライベートクレジットがGPU争奪戦を支える仕組み
大型のチップ購入やデータセンター建設の資金源として、プライベートクレジット(私募の融資)の会社が存在感を増している。アポロのような会社は、非常に大きな金額をすばやく出せる。
機器の減価償却のペースや、収益が出る時期に合わせて条件を組むこともできる。公募債市場や銀行団では、こうした柔軟な対応が難しいことが多い。
借りる側にとって、株式を発行するより有利な点は分かりやすい。速さと主導権だ。
既存の株主は持ち分を守れる。チップの供給がさらに逼迫する前に、会社は動ける。
この節のポイント
- プライベートクレジットは、機器の減価償却や使われ方に合わせて条件を組める。
- 貸し手は、チップがどう現金を生んで返済に回るのか、はっきり見える必要がある。
- この規模の取引の条件は、ほかの大型GPU購入のひな型になる可能性が高い。
取引はどんな形になりうるか
スペースXの資金調達の条件は、公表されていない。似たGPU担保の取引がふつうどう組まれるかを踏まえると、次のような内容が考えられる。
- 担保付きの借入:GPUの在庫そのものを担保にする。
- 成果に連動する財務上の約束:最低稼働率や収益の基準などを定める。
- 株式に連動する仕組み:ワラントなどで、値上がり益の一部を貸し手にも分ける。
- 報告義務:稼働率、価格の前提、機器の転売や再配置の計画を報告する。
これらはハードウェア担保融資によくある特徴だ。スペースXの確認済みの条件ではない。実際の組み合わせは、スペースXとアポロの交渉で決まる。
チップはどうやって稼ぐのか
貸し手にとっての中心的な問いは、機器がどう現金を生んで借金を返すのか、という点だ。道筋は大きく3つある。
| 使い道 | 収益を左右するもの | 主なリスク |
|---|---|---|
| 社内でのモデル学習 | できあがったモデルがスペースXや関連企業にもたらす価値 | 効果が間接的で、測りにくい |
| プラットフォームやAPIでの提供 | 価格と稼働率 | 価格競争と、市場の余剰能力 |
| 需要を見越した先行整備 | 将来の需要が増えて、能力を埋めること | 需要の到来が遅れる、または来ない |
どの道筋でも、先に出ていくお金と、実証された収益とのあいだには大きな開きがある。これはスペースXだけでなく、業界全体に当てはまる。
スペースXを超えて、この取引が注目される理由
AI関連の400億ドルの資金調達は、信用市場の基準点になる。この取引がどんな成績を残すかで、貸し手が次に出す条件も変わってくる。
- 稼働率と価格が保たれれば、似た仕組みがほかの買い手にも広がりそうだ。
- それが弱まれば、貸し手は条件を厳しくし、金利を上げる可能性が高い。チップを担保に借りようとする次の企業のコストが上がる。
エヌビディアが握る、チップの行き先を決める力
エヌビディアのジェンスン・フアンCEOは、AIの減速は起こさせないと明言している。新しい大口の買い手から400億ドルの注文が入れば、その言葉を裏づけることにもなり、試されることにもなる。
エヌビディアの本当の強みは、割り当てを決める力だ。
最先端チップへの需要は、一貫して供給を上回ってきた。そのため同社は、どの顧客に、いつ、どれだけ、どんな条件で新型チップを渡すかについて、幅広い裁量を持つ。
400億ドルを調達したからといって、スペースXが優先される保証はない。本気度を示すことにはなる。ただ、OpenAI、Anthropic、グーグル、メタといった大手も、同じ供給を取り合っている。
エヌビディアが抱える、向きの違う圧力
エヌビディアの利害は、一つの方向にそろっていない。それぞれが、チップの割り当てに対する別々の動機を生む。
| 圧力 | スペースXの立場への影響 |
|---|---|
| 大手クラウド事業者以外へ顧客を広げる | 追い風:資金力のある新しい買い手は、少数の顧客への依存を減らす |
| 長年の大口顧客に報いる | 逆風:既存の買い手には、何年分もの注文実績がある |
| 確実な支払いを確保する | 追い風:資金調達が決まっていれば、エヌビディアの信用リスクは下がる |
| 戦略面・政治面での足並み | 不透明:業界全体や政策の要因しだい |
注文の規模、支払い条件、戦略上の相性が、順番待ちの中でスペースXがどこに入るかを左右する。資金調達は、立場を良くする。だが、それで決まるわけではない。
黒字化という問い
FTによると、Anthropicは今四半期に営業黒字を計上する見通しだ。AIでも黒字は可能だと分かる出来事だが、そこに届くのがどれほど難しいかも分かる。
Anthropicが黒字にたどり着いたのは、計算資源に非常に大きな先行投資をしたあとのことだ。その多くは、外部から調達した資金でまかなわれた。
この節のポイント
- スペースXの400億ドルのチップ購入には、収益、製品、時期をめぐる直接の疑問があり、まだ公の答えはない。
- 採算がどうなるかは、チップの使い道しだいだ。モデルの提供、社内利用、見込みでの先行整備に分かれる。
- ハードウェアの規模だけでは競争優位にならない。設置、稼働率、モデルの学習をやり遂げることが欠かせない。
同じ見方をスペースXに当てはめると、3つの問いが浮かぶ。400億ドル分の計算基盤は、どれだけの収益を生むのか。
どの製品がそれを生むのか。いつまでにか。どれにも、まだ公の答えはない。
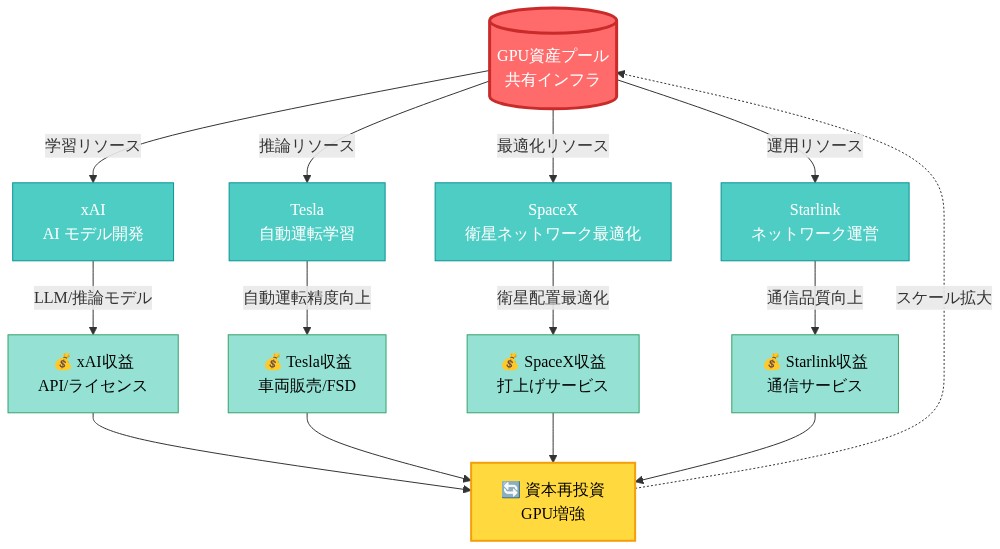
図11:Muskグループ企業間のGPU資産共有と収益化モデル
見返りを得る、いくつかの道
採算がどうなるかは、チップの使い道で決まる。道ごとに、財務面と運営面のリスクが違う。
- モデルの利用権を大規模に売る道は、利益率が高くなりうる。ただし、価格が崩れず、設備が埋まり続けることが条件だ。
- 社内で使う道では、スペースX自身の業務向けにモデルを学習する。そのモデルが事業に測れる価値を生んで初めて、元が取れる。
- 見込みでの先行整備とは、将来の需要を見越して能力を買っておくことだ。実行面のリスクがいちばん大きい。
どの道を選ぶかは大きな意味を持つ。投資が、借金の返済や借り換えのコストをまかなえるだけの現金を、いつ生むのか。
そもそも生むのか。それを決めるからだ。
競争の武器としての計算資源
競争力のあるAIを学習させ、提供できるのは誰か。それは研究者の力だけでなく、チップを手に入れられるかどうかでも決まる。
400億ドルを使えば、ハードウェアの面では、スペースXのAIは最上位の層に入る。ただ、それだけで老舗の研究所より先に立てるわけではない。老舗には、すでに大きなクラスターがあり、運用の経験も多い。
| スペースXの強みになりそうな点 | スペースXの弱みになりそうな点 |
|---|---|
| 複雑なハードウェアを組み上げた経験 | AI研究の人材が、有力な研究所ほど集まっていない |
| 長期にわたって資本を投じる姿勢 | 最先端モデルを開発してきた実績が、公には見当たらない |
| 専用の資金調達ができること | 既存の計算基盤が、大手より小さい |
規模は力になる。だが、結果を決めるのは実行力だ。チップをどれだけ早く設置し、どれだけ使い切り、できたモデルをどれだけうまく学習させて提供できるか、ということである。
今回の資金調達は、少なくとも当面は、資金が経験の少なさを補えるという賭けだとも言える。
この賭けが当たれば、マスク氏の各社でAI開発が加速するかもしれない。オープンモデルの開発者には、さらに圧力がかかるだろう。こちらは、はるかに小さな予算で動いている。
建設を遅らせうる、実行面のリスク
貸し手が見つかるのは、まだ最初の一歩にすぎない。400億ドルの資金を、動く計算基盤に変えるまでには、現実的な壁がいくつもある。
物理的な制約
大規模なAIデータセンターには、立ち上げの速さを縛る厳しい限界がある。
- 電力:大規模なAIデータセンターは、数百メガワットを使うことがある。送電網への接続や、敷地内の発電設備の整備には、数年かかることも多い。
- 冷却:GPUを密集させると、高度な冷却システムが要る。費用も手間も増える。
- ネットワークと周辺機器:高速の通信回線や付属機器にも、それぞれ供給の限りがある。
- 用地:電力と水が使える適地は、取り合いが激しくなっている。
- チップの納期:エヌビディアの最新アーキテクチャは、納品スケジュールがさらに遅れの要因になる。
これらはどれも、資金が足りているかどうかとは関係なく、導入までの期間を数か月から数年も延ばしうる。
政策・地政学のリスク
規制や輸出管理も、導入に影響しうる。
地政学的な緊張が高まれば、チップの割り当てやデータセンターの立地は、商業上の判断であると同時に政治的な判断にもなる。こうした制約は、スペースXの手の届かないところにある。
技術面のリスク
計画に織り込むのが最も難しいのは、効率の向上かもしれない。
新しいアーキテクチャのおかげで、同じ性能に必要な計算量が減れば、400億ドルの予算は、使い切る前に必要以上に大きかったと分かる可能性がある。 需要が学習から推論へ移るなら、いくら使うかと同じくらい、どのチップを買うかが重要になる。
どちらの場合も、資本の一部が使い道を失ったり、導入の途中で戦略を変えざるをえなくなったりする。
資金面への波及
実行が遅れれば、資金調達そのものにも圧力がかかる。貸し手は、利用と収益が予定どおりに伸びることを期待している。導入が止まれば、チップが生む収入だけでは、借金の返済をまかないにくくなる。
成果に連動する約束も、守れなくなるかもしれない。借り換えのコストも上がりうる。この資金調達の仕組みは、投じた資本が適度な期間で収益に変わることを前提にしている。
物理面と技術面の制約は、その前提をたやすく崩しうる。
今後の注目点
この資金調達がうまくいくかどうかは、いくつかの具体的な兆しで見えてくる。AIインフラ、信用市場、マスク氏の企業群を追っている人は、次の点を見ておくとよい。
- 条件が公表されたとき:金利、担保の取り決め、株式に連動する仕組みを見れば、貸し手がリスクをどう値づけしたかが分かる。見出しの金額より、条件そのもののほうが重要なことが多い。
- チップがどう収益を生むかの手がかり:xAIの社内モデル、外部向けサービス、テスラとの能力の共有といった発表があれば、チップが製品を動かす力になるのか、担保として置かれているだけなのかが分かる。
- データセンターの導入スピード:送電網との契約、立地、建設の工程表は、スペースXがハードウェアを実際に動かせる速さを測る、最も分かりやすい物差しだ。
- GPUの中古・レンタル価格:古いチップの値下がりは、減価償却が速まる兆しだ。GPUを担保にした借金への圧力が強まることを示す。
- 似た資金調達が続くか:同じ規模のプライベートクレジット取引がほかにも出てくれば、貸し手がGPU担保融資を長続きする資産クラスと見るようになった、ということだ。マスク氏への一度きりの賭けでは終わらない。
ちょっと立ち止まって
ある会社は、ハードウェアを軌道に乗せることで名をあげた。いまはその会社が、地上にとどまるハードウェアに大きく賭けている。
私たちの多くが一生目にしないデータセンターの中で冷やされ、借りたお金で支えられるハードウェアだ。
あなたにとって、インフラとは何だろうか。 かつては道路や送電線、発射台のように、指さして示せるものだった。インフラの中身が、おもにプロセッサーと融資契約になっても、そう言えるだろうか。
会社の将来が、顧客からの収益ではなく借りたお金にかかっているとき、その会社の強さをどう見るかは、変わるのだろうか。
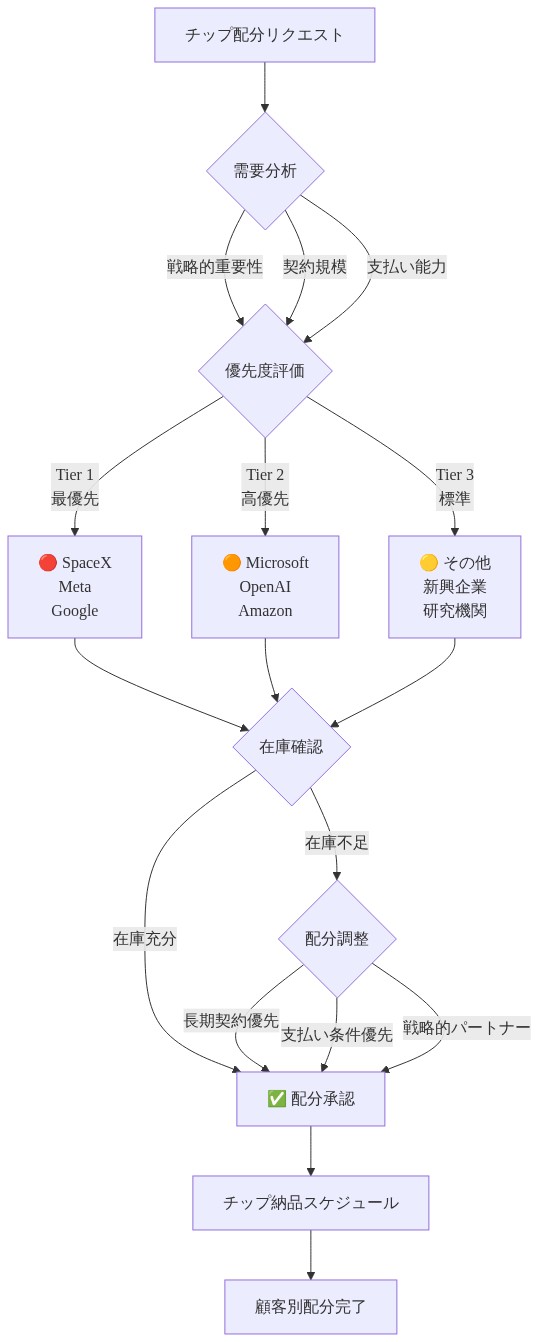
図8:Nvidiaのチップ配分メカニズムと顧客優先順位決定プロセス