テキサスでWaymoのロボタクシーが、1か月で49%も増えた。数字だけ見ると勢いがありそうだが、少し立ち止まって見てみたい。
小さな土台からの大きな伸び率は、人を惑わせることがある。本当に大事なのは、何台増えたのか、そして1台がどれだけ働いているのかだ。
この記事では、テキサスの急増が何を表しているのかを考える。あわせて、車両台数だけでは分からないこと、成長のペースを決める供給面の制約、拡大が続くかどうかを見極める手がかりも整理する。
この記事のポイント
- 月49%の増加は、技術の突然の飛躍よりも、まとまった台数が一気に稼働を始めたと見るのが自然だ。
- この伸びが6か月続けば、車両数は約11倍になる。製造やセンサーの供給を考えると、現実的ではない。
- 台数は稼働の度合いを示さない。事業の健全さを最もよく表す「1台あたりの1日の有料乗車数」を、Waymoは公表していない。
テキサスの49%増は何を意味するのか
伸び率が教えてくれるのは、向かう方向であって、規模ではない。
49%の増加は、数十台のこともあれば数百台のこともある。もとの台数しだいだ。実数が分からないままでは、勢いは読み取れても大きさは分からない。
最も考えやすい説明は、新たに登録または納入された車両が、一斉に営業運行に入った「配備の波」だ。 Waymoはテキサスで長年、地図づくりと試験を重ねてきた。
急な増加は、運転ソフトの突然の変化よりも、車両の調達、規制上の許可、運営体制の準備が同じ時期にそろったと考えるほうが筋が通る。
テキサスには、ロボタクシーの拡大に向いた条件がいくつかある。
| 要因 | 追い風になる理由 |
|---|---|
| 規制 | 州の規則が自動運転車に比較的寛容 |
| 都市の形 | 広がった大都市圏で、広いエリアにライドシェアの需要がある |
| 天候 | おおむね穏やかで、センサーや安全面の課題が少ない |
| 道路網 | 道幅が広く整っていて、走りやすい |
フェニックスとサンフランシスコでこの仕組みが成り立つと示されたあと、テキサスが重点地域になった理由が、これで見えてくる。
このペースは続くのか
月ごとの成長は、あっという間に積み上がる。毎月49%ずつ6か月増えれば、車両数は約11倍になる。
車両の生産、センサーの供給、検証作業を考えると、そこまでの伸びはまずありえない。
この1か月よりも、次の四半期の伸び率のほうが多くを語るだろう。
| 次の四半期の月間成長率 | 考えられる解釈 |
|---|---|
| 10〜15%前後 | 今回の急増は、一度きりのまとまった配備だった |
| 30%超 | 生産や配備の大きなボトルネックを、Waymoが解消したのかもしれない |
車両の中身も見る必要がある
いまの車両群には、複数世代のハードウェアが混ざっている。
いま稼働を始める車両は、2年前に配備された車両と、センサーのコストも、計算能力も、組み込みの複雑さも違うかもしれない。
台数という1つの数字は、それらをひとまとめにしてしまう。そのため、時間を追った比較が読みにくくなる。
ほかの市場との比べ方
Waymoの拡大は、どの都市でも同じ形で進んでいるわけではない。
商用サービスを最も長く続けているフェニックスには、成熟の兆しがある。限られた試験から、密度の高い安定した運営へ移ってきた。
サンフランシスコとロサンゼルスは、新しい地区へ広げるより、既存のサービス区域の中で車両を増やしているようだ。
成熟したライドシェア市場でよく見られる形である。サービスが根づいたあとの成長は、広さよりも深さから生まれる。
この節のポイント
- フェニックスは成熟、テキサスは急成長:台数は、その都市が試験から一般提供へ至る流れのどこにいるかを示すことが多い。
- 地理は経済性に沿う:Waymoが南西部に集中しているのは、気候、規制、市場規模を反映したもので、偶然ではない。
- 台数が示すのは意欲であって効率ではない:車が増えても、乗車が増える保証も、採算が良くなる保証も、1台あたりの収益が上がる保証もない。
展開の順序
新しい都市の多くは、似た道筋をたどる。
Waymoはまず安全運転手を乗せて走り、次に従業員向けの無人サービスへ進む。その後、順番待ちの登録制や限られた区域で一般向けに開き、最後に広く一般へ提供する。
車両の規模は、この流れにおおよそ沿って変わる。台数が少なければ、たいていは初期の段階だ。台数が多く安定していれば、市場が成熟したことが多い。
テキサスの急な増加は、少なくとも1つの市場が、限定的な提供から幅広いサービスへ移りつつあることを示している。
ただ、都市ごとの内訳がないので、オースティンなのか、ほかの都市なのか、両方なのかは分からない。
次の市場はどこか
Waymoの都市選びには、はっきりした経済的な理屈がある。
北東部や中西部ではなく、南西部とテキサスに集中してきた理由は、データから見て取れる。
| 向いている条件 | 向いていない条件 |
|---|---|
| 暖かく乾いた気候 | 雪、氷、大雨 |
| 広がった大都市圏 | 駐車や待機の場所が乏しい密集した中心部 |
| 寛容な規制当局 | 厳しい、または先行きの見えない規制 |
| 運営費用に見合う大きな人口 | 需要が薄い小さな市場 |
この傾向が、いまの進出先の分布を説明している。続くなら、次に急成長する市場も、こうした特徴を持つ可能性が高い。寒冷地や、東海岸の密集した大都市への進出があれば、戦略の意味ある転換を示すことになる。
車両台数では見えないこと
台数が好まれるのは、数えやすく、公開されることも多いからだ。
ただ、事業の健全さを測る物差しとしては不完全である。
車が増えても、稼働率が上がるとは限らない。採算が良くなるとも、完了する乗車が増えるとも限らない。
乗客を乗せずに止まっている車、何時間も充電している車、乗車の合間に清掃を待つ車は、収益を生まないまま台数だけを増やす。 Waymoが1万台を配備しても、各車が1日に数回しか有料の乗車をこなさなければ、赤字は続くだろう。
| 台数が示すもの | 台数が隠すもの |
|---|---|
| 車両に投じた資本 | 1台あたりの1日の有料乗車数 |
| 地理的な意欲 | 営業運行の時間と、待機や充電の時間 |
| 配備の勢い | 乗客を乗せた走行距離と、空車での移動距離 |
| 供給網の進み具合 | 遠隔支援を含む、車両あたりの支援スタッフ数 |
| 車両が納入されたかどうか | センサーの保守費用と車庫の費用 |
典型的な1台が1日に5回乗せているのか、50回乗せているのか。Waymoは明かしていない。
公表されるまで、49%の増加は2つのまったく違う結果と両立する。1つは効率のよい拡大。もう1つは、需要が追いつくのを待つ、高くつく余剰の供給力だ。
ハードウェアの世代も無視できない。新しい車両は、保守の周期が違ったり、より高性能なセンサーを積んでいたりするかもしれない。世代の混ざった台数は、そうしたコストや性能の差を見えなくする。
稼働率や1台あたりの採算のデータがなければ、台数の伸びは、意欲と資本投入の表れとして読むのが妥当だ。運営が効率的だという証拠にはならない。
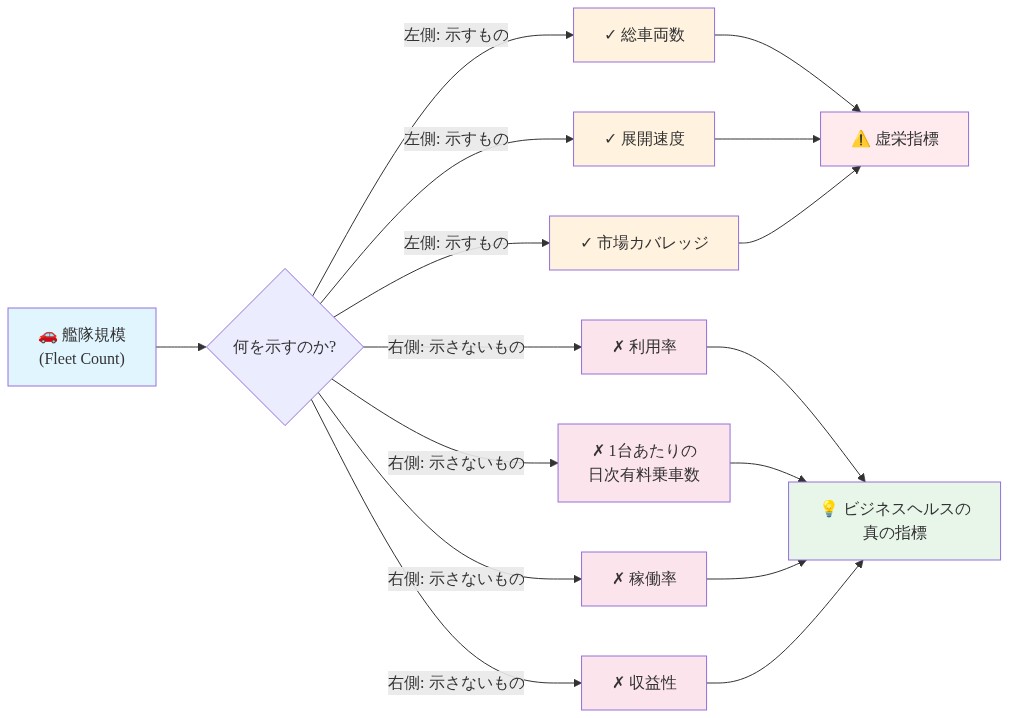
図7:艦letalfleet-counts-leave-out)艦隊規模が示す情報と示さない情報の対比
センサー、半導体、改造がペースを決める
自動運転車には、センサー、車載プロセッサー、クラウドのインフラが、そろって働くことが欠かせない。
車両の拡大は、世界中でAIの導入を遅らせている半導体と計算資源の制約に、同じようにぶつかる。 半導体不足はすでに、重要度の高い用途を制約している。自動運転車も、その多くを同じ供給に頼っている。
テキサスでの拡大は、車両と半導体の供給が緩んだことを意味するのかもしれない。あるいは、Waymoが競合より先に割り当てを確保したのかもしれない。
どちらにせよ、拡大の成否は運転ソフトの出来と同じくらい、調達と製造にかかっている。
この節のポイント
- 車両1台ごとに専用のセンサー、車載計算機、クラウドが必要で、供給の制約はパイプライン全体に響く。
- 車両の改造には、工場の能力、熟練した技術者、運行前の検証時間が必要になる。
- 新しい都市では、地図づくり、シナリオ試験、現地での検証が欠かせず、省くことはできない。
1台に必要なもの
Waymoの車両は、4つの層のハードウェアとソフトウェアを組み合わせている。
- センサー一式:ライダー、レーダー、カメラ。少数の専門メーカーから調達していることが多い
- 車載計算機:認識と走行計画を、その場で処理するプロセッサー
- クラウドのインフラ:車両群の裏にある、大規模な学習とシミュレーションの能力
- 組み込み:ハードウェアとソフトウェアを、各車種に合わせて取り付ける作業
重要な部品を少数の供給元に頼っているため、上流で問題が起きると、パイプライン全体がすぐに遅れかねない。
改造という関門
Waymoは、市販の車をそのまま走らせているわけではない。自社のハードウェアとソフトウェアを、1台ずつ組み込んでいる。この作業を拡大するには、次のものが必要になる。
- 工場または改造の設備の能力
- 取り付けと調整ができる熟練の技術者
- 各車両が運行に入る前の検証の時間
月49%の増加は、このボトルネックが少なくとも今は和らいだことを思わせる。それが続くかどうかは、その能力が恒久的なものか、一度きりの総動員だったかにかかっている。
新しい都市ごとの検証
新しい都市では、地図づくり、シナリオ試験、現地特有の例外への検証が必要になる。変わった交差点、地元の運転の癖、季節ごとの天候などだ。
この作業は進出先が広がるほど増え、飛ばすことはできない。新しい大都市への拡大が、既存の都市での車両増加より遅れやすい理由の1つである。
物理世界のAI、競争、これからのリスク
Waymoの拡大は、もっと大きな流れの一部だ。AIがソフトウェアの外に出て、現実世界で動く機械へ広がっている。
ロボタクシーも工場のロボットも、似た課題に向き合う。
- 変わりやすい状況で、確実に周囲を認識すること
- 規模を広げる前に、厳しい安全検証を行うこと
- ハードウェアとソフトウェアを緊密に統合すること
- 同じ半導体とセンサーに依存すること
- 収益が出る前に、大きな先行投資が必要なこと
ただ、1つ大事な違いがある。工場のロボットが失敗するのは、管理された施設の中だ。
ロボタクシーが失敗するのは公道で、乗客や歩行者やカメラの前になる。しかも、はるかに予測しにくい環境で走っている。
そのぶん世間の目も厳しい。競合がスピードを求める中でも、Waymoはより慎重に安全を証明しなければならない。
競争からの圧力
Tesla、Zoox、中国の事業者は、それぞれ違う技術戦略と商業戦略を進めている。
彼らの進み具合は、価格への圧力、世間の期待、規制当局が業界全体をどう見るかに影響する。競合の成功は、規制当局を拡大に前向きにするかもしれない。競合の失敗は、全社への規則を厳しくするかもしれない。
拡大を遅らせうるリスク
- 目立つ安全上の事故:Waymoでも競合でも、規制当局による調査や、地域での運行停止につながりうる。
- 労働者側の反対:運転手や労働組合の反発が、新しい市場で政治的な抵抗を生みうる。
- 政治的な反発:市や州のレベルで、許可や運行区域が制限されうる。
- 供給の混乱:半導体やセンサーの不足が、車両の改造を止めうる。
- 稼働率の低さ:台数を増やし続けることを、財務面から正当化しにくくなりうる。
注目したい兆し
| 兆し | 持続的な成長を示す場合 | 一度きりの急増を示す場合 |
|---|---|---|
| 車両の月間成長率 | 15%を大きく上回って続く | 10〜15%前後かそれ以下に落ち着く |
| 稼働率の開示 | 1台あたりの乗車数が増える | データが公開されない、または横ばい |
| 新しい都市の発表 | 予定どおりに出る | 延期または縮小される |
| 規制当局への届け出 | 区域や許可が広がる | 停止や新たな制限が出る |
次の段階で試されるのは、いくつかの地域での強みから全国規模の展開へ移りながら、安全、1台あたりの採算、規制当局の支持を保てるかどうかだ。
ちょっと立ち止まって
Waymoの報道の多くは、車両台数を進み具合の物差しにしている。では、会社が短期的な力押しではなく、持続的に拡大していると信じるには、何を見る必要があるだろうか。
そして、Waymoが台数は公表しても、1台が1日に何回乗せているかには口を閉ざしているとしたら、その沈黙は何を物語るのか。会社にとって大切なことと、あなたにとって大切なことは、同じだろうか。
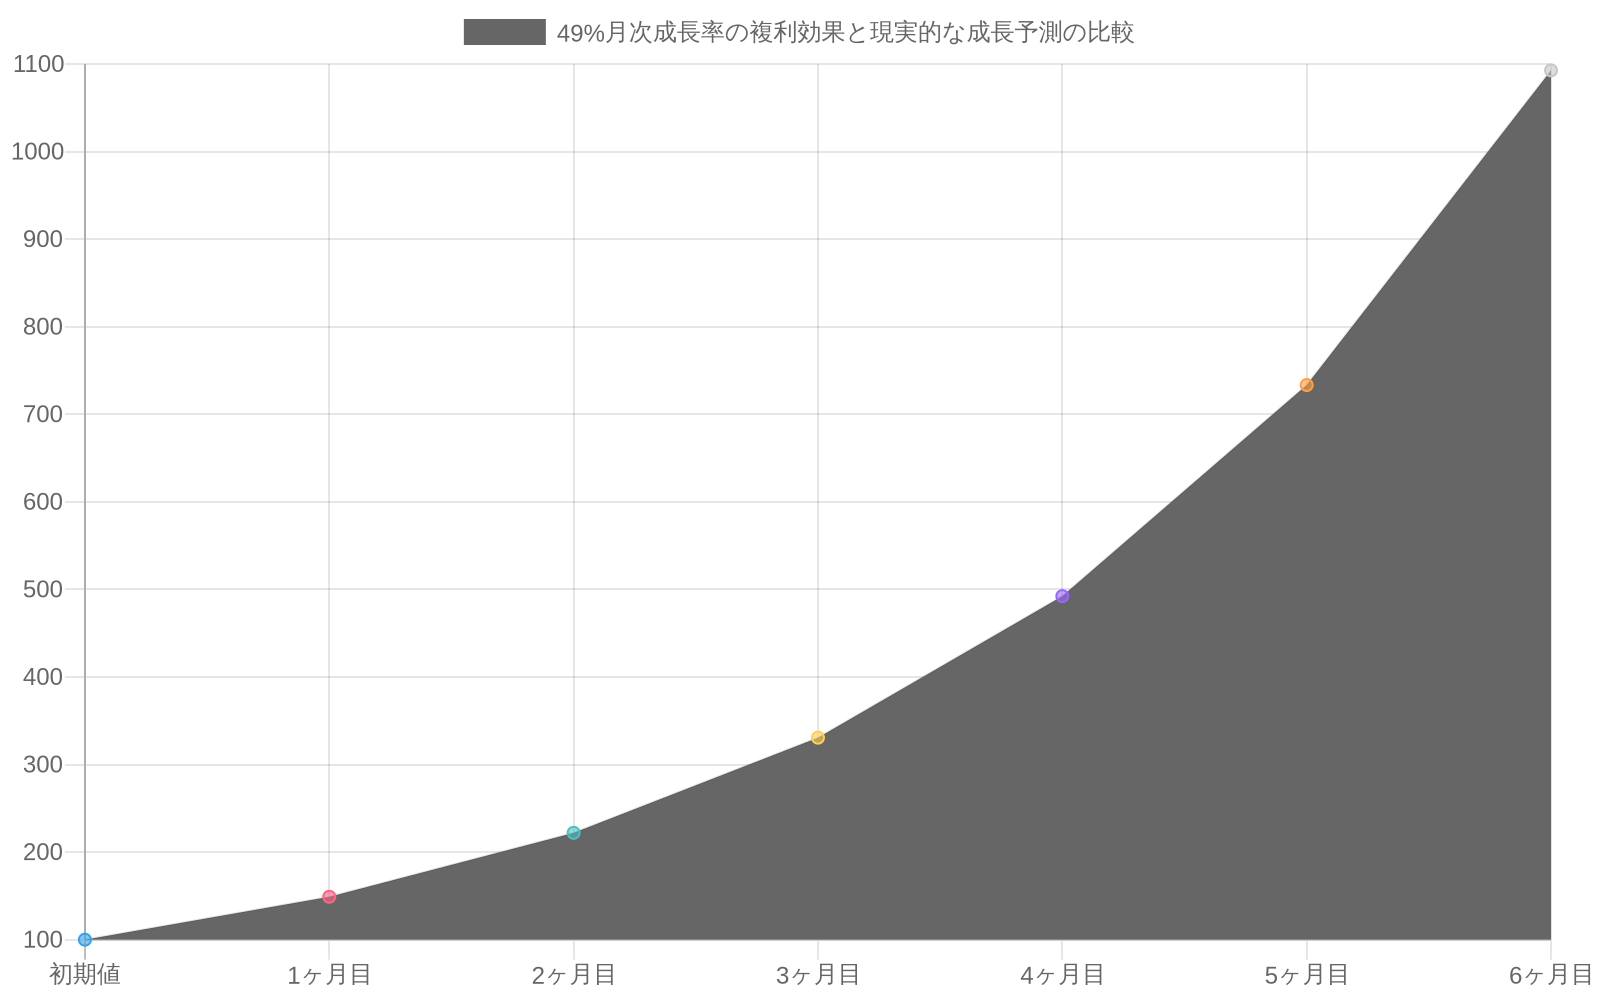
図2:49%月次成長率の複利効果と現実的な成長予測の比較(出典:記事内の計算ロジック)
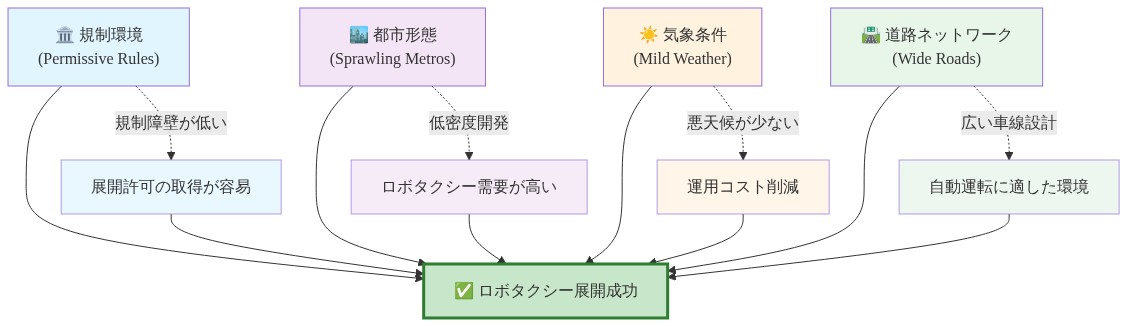
図3:テキサス州でのロボタクシー展開を促進する4つの要因
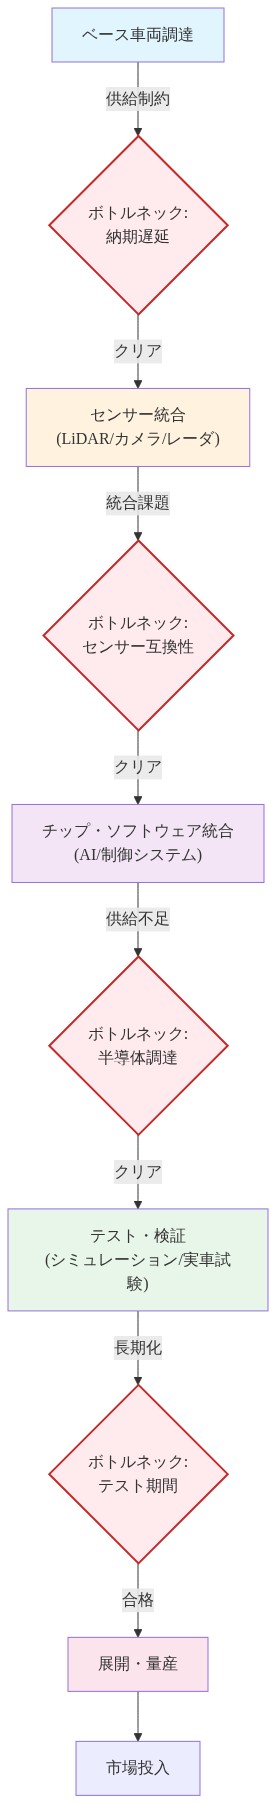
図10:自動運転車両の製造・展開プロセスとボトルネック
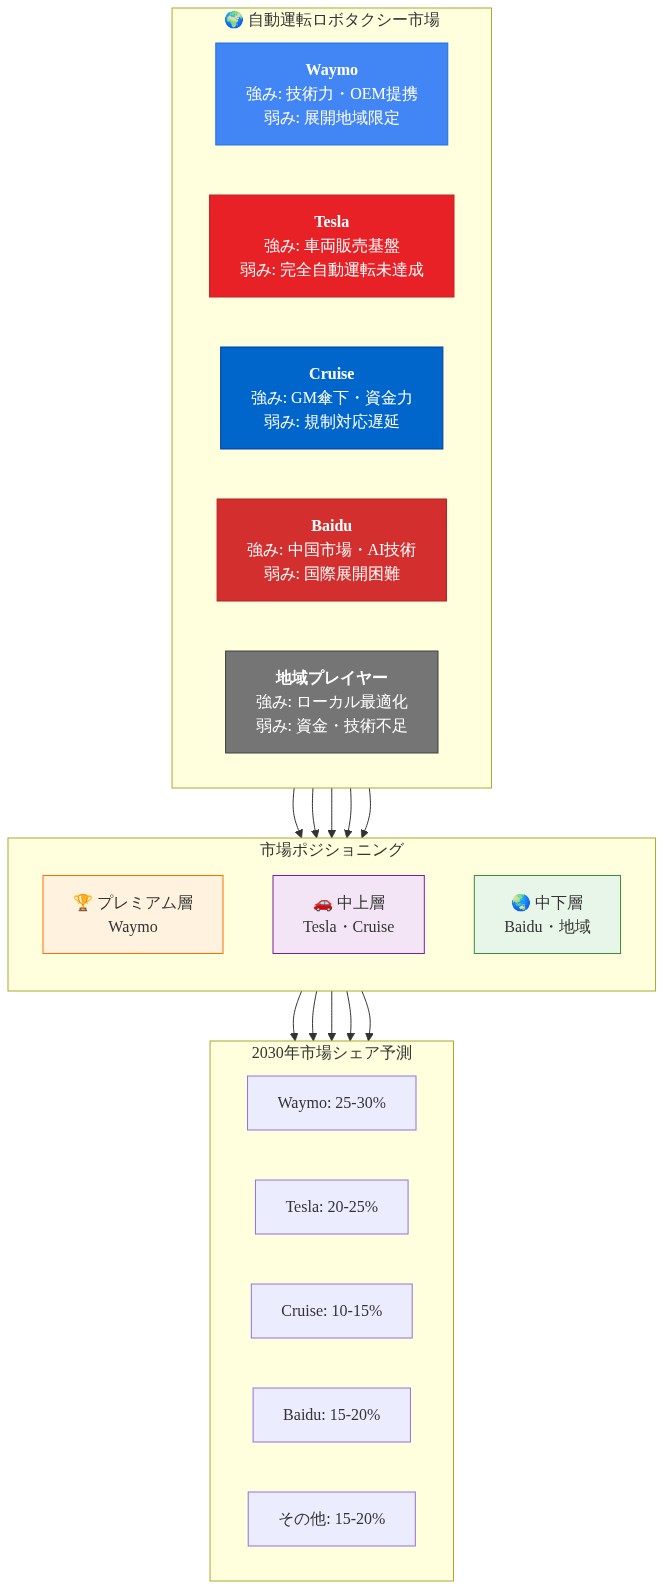
図13:自動運転ロボタクシー市場の競争構図と2030年シェア予測