UP.LabsからVantoraへ:何が変わったのか
UP.Labsは社名をVantoraに改め、1億ドルを調達した。これまでとは違う事業モデルに踏み出すためだ。自社で会社を切り出すのをやめ、産業界の大手企業から依頼を受けて、スタートアップをつくる。
名前が新しくなっただけの話ではない。中身が変わったのだ。
ベンチャースタジオは、スタートアップ金融のなかでは小さな存在だった。多くは自己資金と使い回せる型を使い、ソフトウェア企業を育てている。
Vantoraは、このやり方が消費者向けやSaaSよりも重工業で力を発揮すると見ている。ただ、方針を変えただけでそれが証明されるわけではない。答えは成果で決まる。
1億ドルの調達は、投資家の期待を映している。製造業、物流、インフラの企業が、自社ではつくれない新規事業のために外部の builders にお金を払う。
投資家はそう見ているのだ。土台にあるのは「繰り返せるか」という賭けだ。提携先の企業の中で1社でも成功させられれば、2社目、3社目もつくれるはずだ。
この記事のポイント
- UP.LabsはVantoraに社名を変え、自社ではなく産業界の大手企業のために会社をつくる形へ移った。調達額は1億ドル
- 大手企業にはデータ、販路、業界の知識がある。ただ、スタートアップに必要な速さ、インセンティブ、リスクを取る姿勢は持ちにくい
- Vantoraが力を入れるのはフィジカルAI。ロボット、車両、産業機器に入る機械の知能のことで、アルゴリズムだけでなく現場への組み込みが勝負になる
名前が変わった理由
社名の変更は、事業モデルの変更についてきたものだ。「UP.Labs」は、どこにでもあるアクセラレーターのような響きだった。
「Vantora」には、はっきりした方針が込められている。自分で事業を運営する立場から、依頼主のために事業をつくる立場に変わるなら、ブランドも変えたくなるのは自然なことだ。
違いを表にまとめた。
| 観点 | 従来のベンチャースタジオ | Vantoraのモデル |
|---|---|---|
| 誰が事業を発注するか | スタジオ自身 | 産業界の提携企業 |
| 主な分野 | ソフトウェア、消費者向け、SaaS | 製造、物流、インフラ |
| 強みの源 | 共通の型と自己資金 | 提携先のデータ、販路、業界の知識 |
| 技術の中心 | ソフトウェア製品 | 安全が問われる現場のフィジカルAI |
| 利益の出し方 | ベンチャー型のエグジット | 持ち分、企業との契約、提携先による買収 |
成功すれば、スタジオという仕組みを工業的に回せることが示される。規制が厳しく、資本も大きくかかる分野は、これまでベンチャーキャピタルが苦戦してきた領域だ。 失敗すれば、おなじみの壁が原因として浮かぶだろう。
意思決定を遅らせる企業の官僚主義、スタジオ・提携先・創業者の思惑のずれ、そして安全が問われる現場に自律システムを入れる難しさだ。
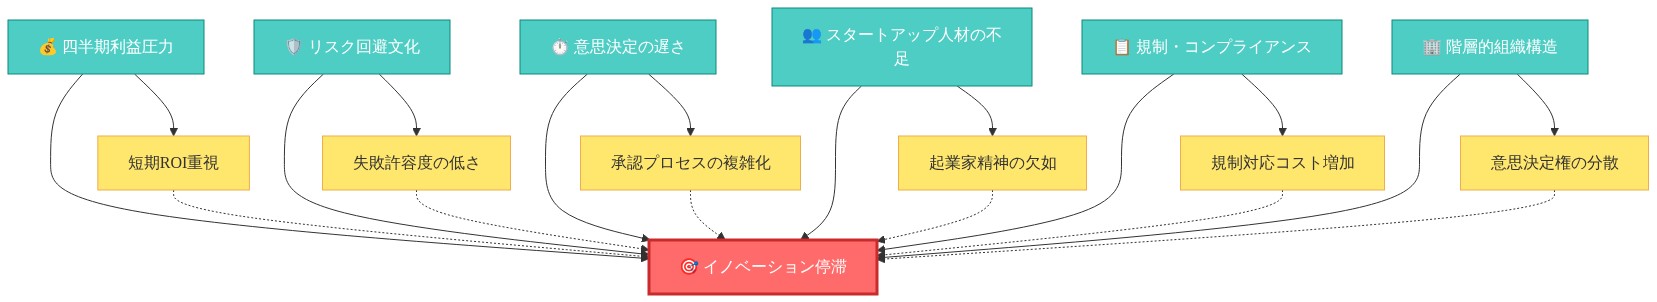
図4:企業内イノベーション失敗の構造的要因
大手産業企業が自前でスタートアップを育てにくい理由
大手の製造企業は、現場のデータ、販売網、深い業界知識を持っている。それでも、社内のイノベーションはよく途中で止まる。これは偶然ではなく、組織のつくりから来る問題だ。
この節のポイント
- 四半期決算、慎重な承認体制、報酬の仕組みが、腕のよい技術者をベンチャー企業へ向かわせる
- 古いシステムや調達の手続きが、社内の新規事業を遅らせる
- 外部のスタジオなら、速く動ける。親会社の株価を危うくせずに、創業者並みの持ち分も出せる
大手企業の前には、いくつもの壁がある。
- 四半期決算のプレッシャー。 成果が落ちると、アイデア自体が悪くなくても予算が止まる
- リスクを避ける承認の流れ。 失敗しうる挑戦より、小さな改善が選ばれやすい
- 報酬の差。 創業者並みの持ち分を出せる企業はほとんどない。起業志向の技術者は、資金を集めたライバルへ移っていく
- 古いシステムと調達。 新しい事業も古い道具を引き継ぎ、購買には週ではなく月単位の時間がかかる
- 成功の物差しのずれ。 経営陣は、新しい市場をつくれたかより、コストが減ったかで事業を見がちだ
外部のスタジオは、企業と新規事業のあいだに立つ。承認の流れの外で動けるので、社内チームより速い。
創業者並みの持ち分を出せるから、スタートアップで働きたい人材も呼べる。失敗しても、親会社の株価に傷はつかない。
この仕組みには、現実の弱点もある。
- 時間軸のずれ。 提携先は、ハードウェア事業が出せるより早い見返りを期待しがちだ
- 所有権をめぐる争い。 事業が価値を持ち始めると、親会社が取り込みたくなるかもしれない
- 思惑の衝突。 スタジオと提携先が望む結末が違えば、事業は大きくなる前に止まりうる
スタジオ方式がうまくいくのは、企業の後ろ盾が強みになるときだ。親会社の販路、データ、知識が事業に流れ込み、創業者の自主性も守られている状態である。
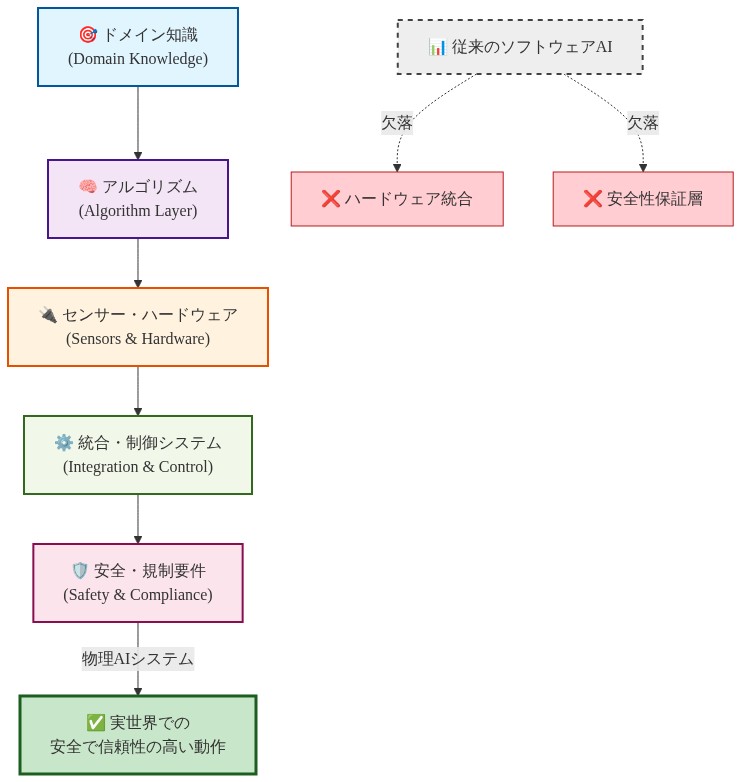
図6:物理AIシステムの構成層—ソフトウェアAIとの違い
フィジカルAIという考え方
Vantoraが力を入れるのは、フィジカルAIだ。ロボット、車両、産業機器に組み込まれた機械の知能を指す。この分野だからこそ、スタジオ方式が生きる。
基盤モデル、シミュレーション、センサーの統合が進み、機械に周囲を認識させて動かすコストは下がった。ボトルネックは別の場所に移っている。
散らかっていて、安全が問われる現場に、こうしたシステムをどう組み込むかだ。その現場を握っているのが提携先の企業であり、だからこそ彼らの存在に価値がある。
産業の現場には、消費者向けロボットにはない利点がある。
| 要因 | 産業の現場 | 消費者向けロボット |
|---|---|---|
| 作業の流れ | 決まっていて繰り返せる | 予測しにくい |
| 投資効果の測定 | 分かりやすい(処理量、不良、停止時間) | 数字にしにくい |
| 規制 | 厳しいが、すでに整っている | まだ定まっていないことが多い |
| 元を取る期間 | 処理量や品質が上がれば数か月 | 可能だとしても数年かかることが多い |
倉庫の処理量を上げたり、工場の不良を減らしたりするロボットなら、費用を早く回収できる。ただし、それは導入と組み込みがうまく進んだ場合に限る。保証されているわけではない。
ソフトウェアとハードウェアで時間の流れが違う点は、なくならない。
- ソフトウェア企業は、毎週のように更新を出す
- 産業向けの事業は、安全性と法規制への適合を確かめなければならない
- 古い設備や制御システムとも、つなぐ必要がある
この遅い周期には、辛抱強い資金と、売上がない期間の長さに耐える姿勢が求められる。
近い将来に現実的なのは、人手が足りない、あるいは人件費が高い作業のうち、決まった繰り返し作業を自動化することだ。働く人をまるごと置き換える話ではない。
近いうちに実現しそうなもの
- 自律走行フォークリフト
- 点検用ドローン
- 組み立て用のロボットアーム
まだ先になるもの
- 汎用のヒューマノイドロボット。今の組み込みと安全の要件を考えると、産業現場に広く入るのはまだ何年も先だ
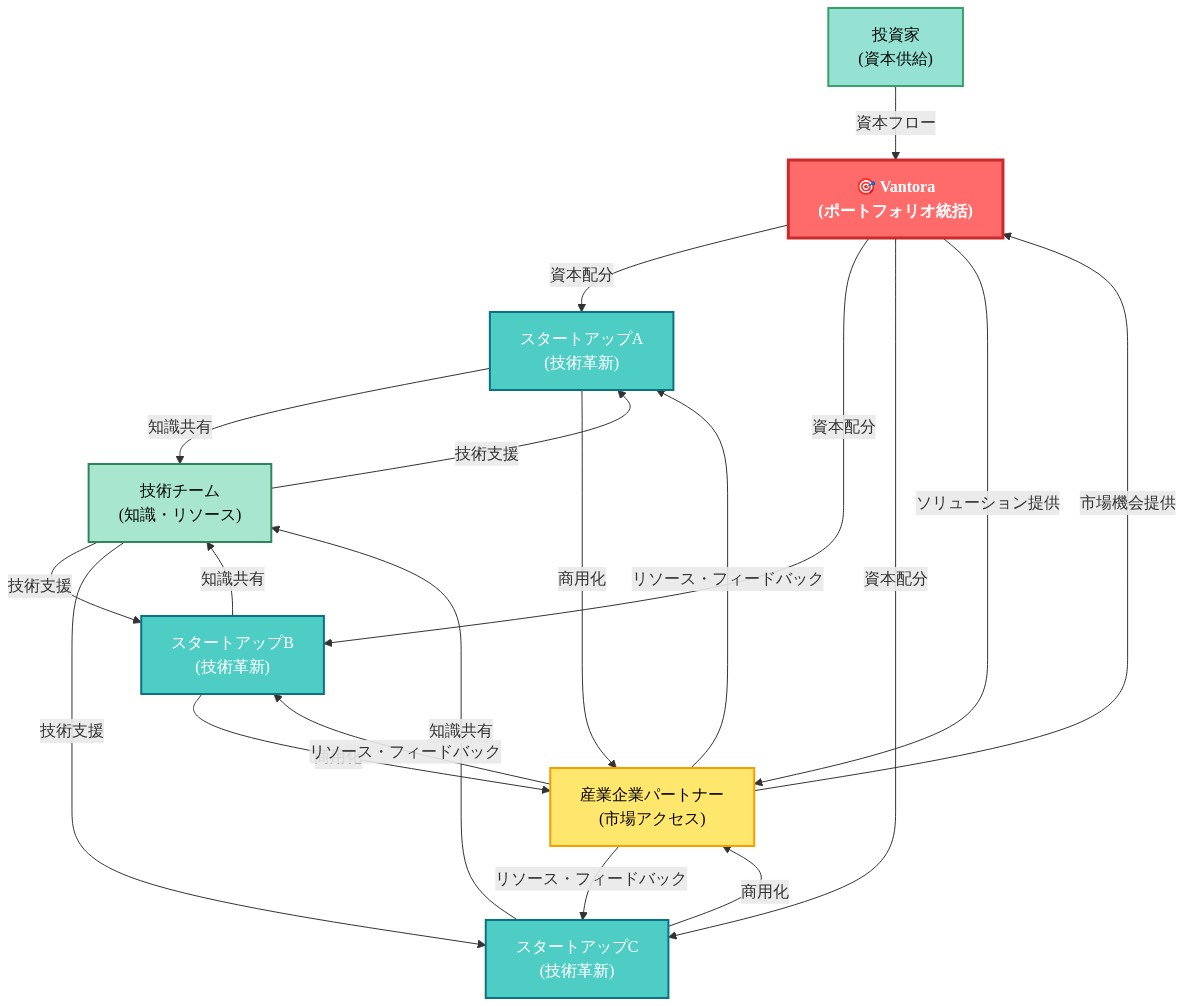
図9:Vantora ポートフォリオの構造—複数ステークホルダーの相互関係と価値フロー
ポートフォリオの経済性と、人の問題
資金の使い方が違う
Vantoraのやり方は、大規模なAIモデル開発企業とは大きく違う。たとえばAnthropicが営業黒字を見込んでいる話と比べてみるとよい。
Anthropicは、資金を1つの中核製品の拡大に集中させている。Vantoraは、1億ドルを企業が後ろ盾になる複数の事業に分けて使う。
| 観点 | 集中型(例:Anthropic) | ポートフォリオ型スタジオ(Vantora) |
|---|---|---|
| 資金の配分 | 主力の製品ライン1つ | 複数の事業を並行して進める |
| コストの構造 | 1製品での規模の経済 | 共通の基盤、人材の共有、使い回せる型 |
| 利益の源 | 1つの大きな成果 | 複数の事業にまたがる持ち分と企業との契約 |
| 主なリスク | 1点の失敗が全体に響く | 特定顧客への偏り、貢献の線引き、時間軸のずれ |
分散すれば、1点に賭けるリスクは下がる。一方で、新しいリスクも生まれる。
- 少数の主要顧客への依存。 提携先を1社失うと、全体に響くかもしれない
- 貢献の線引きが難しい。 価値を生んだのがスタジオなのか提携先なのか、言い切りにくい
- 時間軸のばらつき。 事業ごとに進む速さも、描く出口も違う
うまくいった事業の行き先は、いくつか考えられる。
- 提携先の企業に買収される
- 戦略的な買い手に売却される
- 非上場のまま黒字を続ける
どの道をたどるかで、スタジオの収益も評判も変わる。このモデルが成り立つのは、1億ドルを正当化し、次の資金を呼び込めるだけの数の事業が、どれかの出口にたどり着いたときだけだ。
スキル、チーム、組織の準備
産業企業の中でフィジカルAIを動かすには、技術だけでなく組織の課題も乗り越える必要がある。自動化は、組織の能力や求められるスキルを変えつつある。
自律システムが仕事の流れに入ってくれば、工場長も現場の担当者もエンジニアも、新しいスキルが必要になる。
スタジオがつくる事業は、橋渡し役になれる。外部の創業者が率いながら、製造企業の中に入り込んでいる形なら、2つのことができる。
- AIシステムと並んで働く方法を、企業に身につけてもらう
- 現場の人のスキルを衰えさせたり反発を招いたりせず、社内に蓄えられたノウハウを守る
採用は大きな試金石だ。見るべき問いは3つある。
- 買収されたり畳まれたりするかもしれない事業に、経験豊富なハードウェア技術者を呼べるか
- 資金力のあるロボティクス企業と張り合える持ち分を出せるか
- 企業の承認手続きをこなしながら、人材をつなぎとめる速さで動けるか
働き手の移行は、最初から設計に組み込んでおく必要がある。導入の難しさを軽く見た事業は、技術が優れていても止まりかねない。
成功とは何か、どこを見ればよいか
このモデルは、実際の商業成果で試される。事業は、実際にお金を払う顧客に、大きな規模で届かなければならない。
提携先の企業は、追加の事業を依頼し続ける必要がある。エグジットや売上が、ポートフォリオの考え方の正しさを示さなければならない。
この節のポイント
- 鍵になるのは、事業が試験導入を越えて、継続的な商用利用に進めるかどうかだ
- 1つの事業の可能性より、スタジオの速さと再現性のほうが重要になる
- 失敗の形は、守れなかった約束、景気の変化、人材の流出に集まる
先に見える指標
モデルが機能しているかどうかは、具体的な指標で見えてくる。
| 指標 | 何が分かるか |
|---|---|
| 事業の立ち上げから最初の顧客導入までの期間 | スタジオが社内チームより速いか |
| 事業ごとの売上 | 試験導入から本格的な商用利用に進んでいるか |
| 提携企業の継続率 | 顧客が追加の事業を依頼するか |
| 人材の定着 | 経験豊富な人が残るか、資金の潤沢な競合へ移るか |
ひとつの目安として考えられるのは、3年ほどで年間経常収益(ARR)が約1,000万ドルに達する事業だ。それが実現すれば、モデルは機能していると言えるだろう。
ただし、これは例として置いた基準で、Vantoraが公表した数字ではない。試験導入の段階で止まる事業が増えたら、それは警戒すべきサインだ。
1億ドルで何件の事業を支えられるかは、1件あたりにかかる資本の重さで決まる。その額は公表されていない。
ハードウェアの比重が大きければ、本格的に進められるのは数件にとどまるかもしれない。いずれにしても、資金は技術の実証だけでなく、商業的な手応えにつながらなければならない。
失敗の形
モデルを狂わせうるリスクは、いくつか予想できる。
- 自律性の誇張。 提携先に約束した安全性や性能を、事業が満たせない
- 景気の変化。 不況や産業向け設備投資の削減で、企業の新規事業予算が細る
- 人材の流出。 経験豊富な人が、資金力のある競合や社内のポジションに移る
Vantoraが再現性を示せれば、つまり異なる提携先のために複数の事業を規模にまで育てられれば、このモデルは強いものになる。
示せなければ、今回の調達は「よい発想だったが、産業の現実には勝てなかった」話として記憶されるかもしれない。
立場別の実践メモ
- 産業企業でイノベーションを率いる人は、 成功した事業を誰が持つのか、早めに決めておく。価値が出てから揉めないよう、親会社に取り込む権利の扱いも先に詰めておく
- スタジオとの提携を検討する人は、 デモではなく、導入の実績を見せてもらう。試作品の出来より、最初の顧客導入までの期間のほうが、よい手がかりになる
- スタジオ発の事業に参加しようか迷っているエンジニアは、 持ち分の条件と出口のシナリオを確かめる。提携先が会社を買収したり閉じたりしたらどうなるかも、聞いておくとよい
- フィジカルAIの導入を考える人は、 投資効果がはっきりしている、狭くて繰り返しの多い作業から始める。たとえば点検、資材の搬送、組み立ての補助がある
- 現場の運営チームを預かる人は、 最初から研修と変化への対応に予算を取る。導入の難しさは、技術的に優れたシステムでも沈めてしまいうる
ちょっと立ち止まって
Vantoraの賭けは、ロボットや資金の話にとどまらない。大きくて慎重な組織が、自分の安定を手放さずに、スタートアップの速さを借りられるのか。そんな問いを突きつけている。
自分の組織を思い浮かべてみてほしい。よいアイデアが止まるのは、資金、承認、人材、所有権のどこだろうか。もし外部の誰かがそのアイデアを引き受けてくれるというなら、見返りに何を差し出せるだろうか。
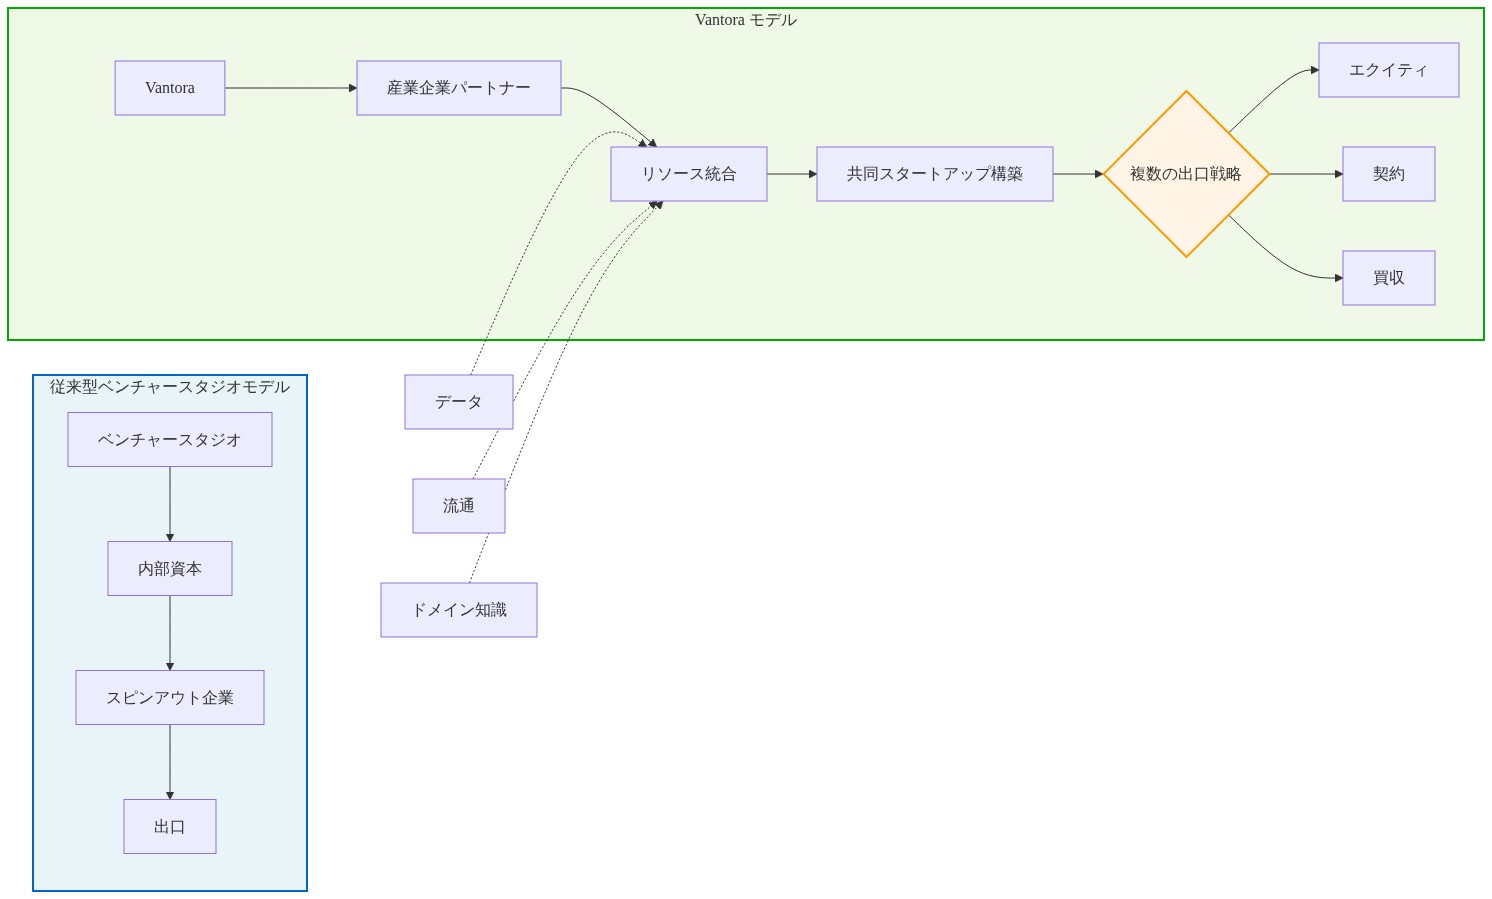
図2:ビジネスモデルの構造的変化—従来型スタジオ vs Vantora
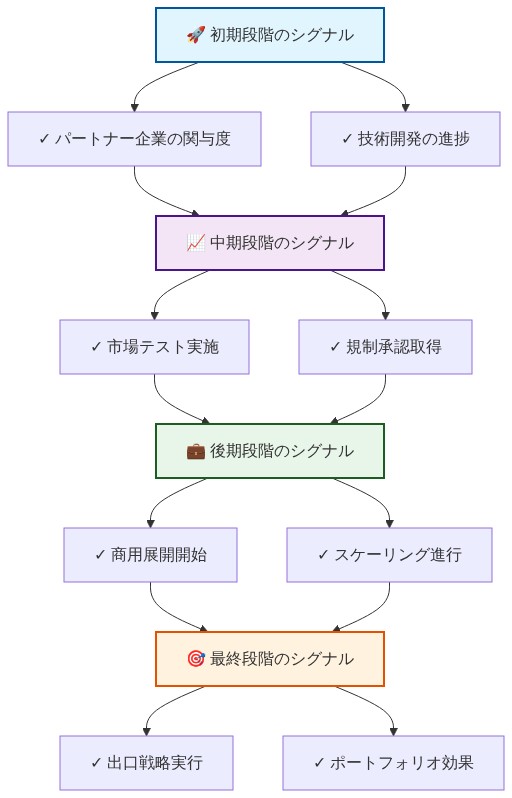
図12:成功シグナルの段階的読み取り—初期から出口までの指標