Anthropicが今四半期の営業利益を見込むという話(FT報道)
Anthropicが今四半期の営業利益を見込む
Anthropicが、一部の株主にこんな話をしたらしい。
今四半期、調整後営業利益が出る見込みだという。Financial Timesがそう報じている。1
この予想が本当なら、フロンティアAI研究所として2四半期連続の黒字になる。
この話、公表ではなく非公開の説明会で伝えられた。この「伝え方」自体が、数字そのものと同じくらい大事だ。
Anthropicは新規株式公開(IPO)に向けて準備していると見られている。今出す財務の情報ひとつひとつが、将来の投資家がこの会社をどう見るかを決めていく。
この記事のポイント
- Anthropicは今四半期、調整後営業利益を見込んでいる。2四半期連続の黒字になるという(FT報道)1
- この情報は株主だけに非公開で伝えられた。公表される主張につきものの厳しい検証を避けながら、身内の安心感を高める狙いがありそうだ
- 「調整後」の数字は、株式報酬や一時的なコストを除いていることが多い。GAAP(一般に認められた会計基準)に基づく数字はまったく違う姿になる可能性がある
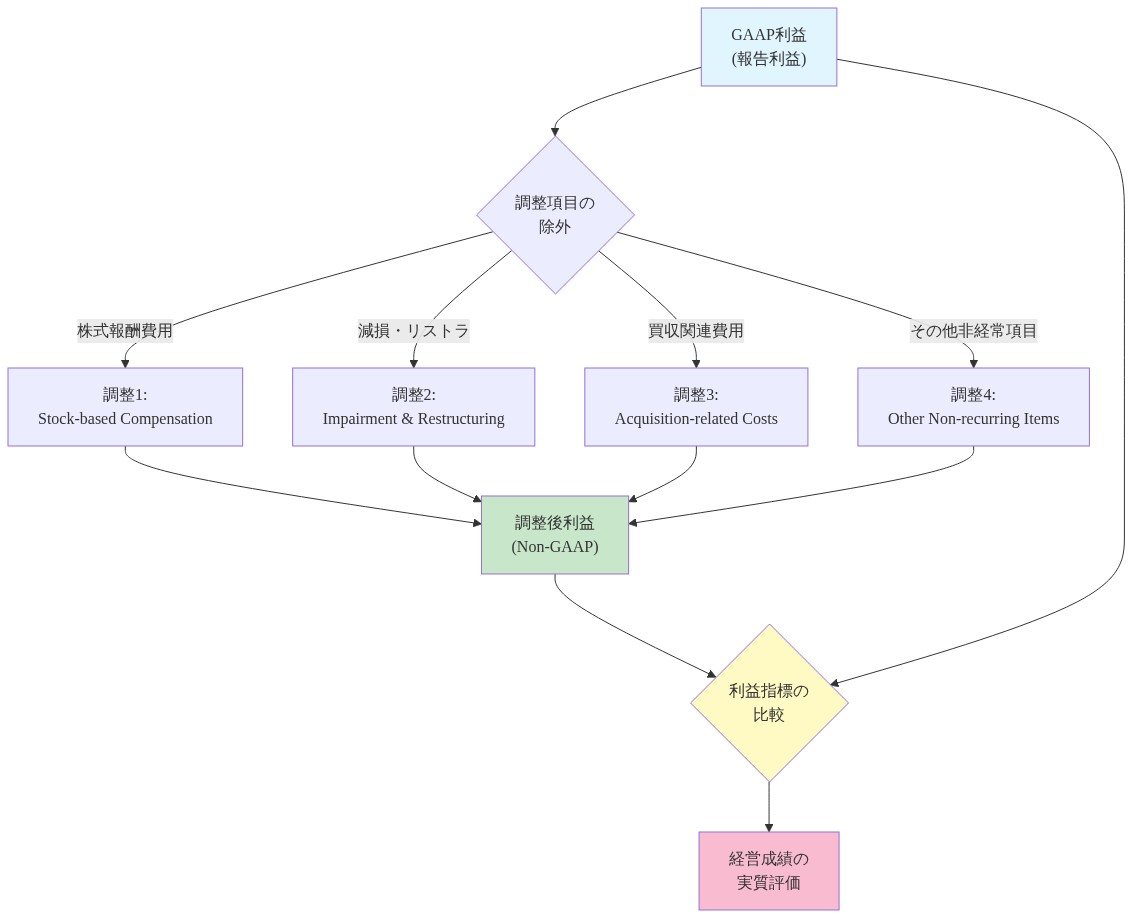
図2:GAAP利益と調整後利益の構造比較 - 除外項目のフロー

表1:AI企業が調整後利益から除外する一般的な項目と重要性評価
「調整後」が隠しているもの
Anthropicは今四半期、調整後ベースで利益が出ると見込んでいる。ここで大事なのは、これが監査を経た公開の決算ではなく、限られた相手に共有された予想だという点だ。
外部の人間が言えることは、実はそう多くない。売上高も利益率も、コストの内訳も、公表された数字は今のところ何もないのだ。
「調整後営業利益」というのは、決まった会計基準の用語ではない。 何を除くかは会社ごとに違う。Anthropicがどう定義しているかは、公には語られていない。
計算コストの大きいテック企業では、調整後の数字からこんな項目を除くことが多い。
| よく除かれる項目 | AI研究所にとっての意味 |
|---|---|
| 株式報酬 | 優秀な研究者を高い株式報酬で雇うAI研究所は多い。これを除くと、実質的な大きなコストが見えなくなる |
| 一時的なインフラコスト | データセンターの建設や機材の入れ替えは頻繁に起きる。「一時的」なはずが繰り返されがちだ |
| 設備の減価償却 | 高価なチップはすぐ古くなる。減価償却費も大きくなりやすい |
Anthropicの定義がこの一般的なパターンに沿っているなら、調整後では利益が出ていても、GAAPベースでは損失になっている可能性がある。これは業界の一般的な慣行から推測できる話であって、報じられた事実ではない。実際の定義がどうなっているかは、公開の財務諸表が出てはじめて分かる。
このギャップが一番効いてくるのは、キャッシュフローの部分だ。調整後の利益を出していても、現金は減っていく、ということは十分にありうる。
とくに計算資源への投資を前倒しで積んでいるときはそうなりやすい。フロンティア研究所にとって、計算資源は最大で、しかも一番読みにくい支出だからだ。
なぜ非公開の説明会だったのか
聞き手と時期の選び方には、狙いが感じられる。株主だけに非公開で伝えることで、Anthropicは3つのことができる。
- 身内の安心感を高める:上場を控え、株式を保有し続けたり買い増したりしてほしい相手がいる
- 公の場での検証を避ける:監査済みの開示を経ていない主張への疑問を避けられる
- 数字を確定させない:規制当局やアナリスト、ショートセラーから後で突かれる具体的な数字を出さずに済む
これは慎重な情報の出し方だ。上場を控えた非公開企業ではよくあることでもある。この方法なら、Anthropicには動きやすさが残る。
一方で、外部の人間はこの主張を「確認された結果」ではなく「方向性を示すサイン」として受け止めるべきだ、ということでもある。
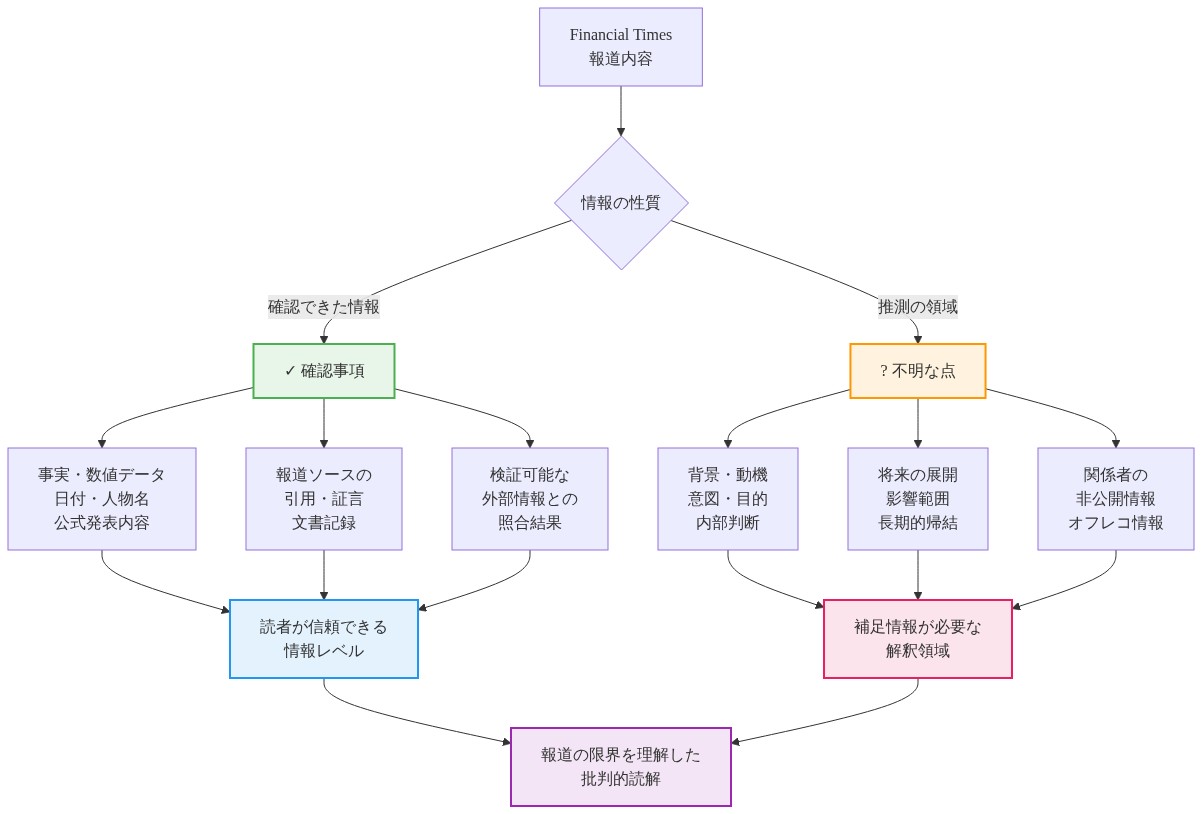
図4:FT報道から確認できる情報と不明な情報の分類マトリックス
この話が示すこと、示さないこと
2四半期連続の黒字は、「フロンティア研究所は事業として成り立たない」という見方への反論になる。
Anthropicの今の規模と価格設定であれば、少なくとも同社が選んだ指標のうえでは、収益がコストを上回るということを示している。
一方で、OpenAIやGoogleなど、さらに激しくなる競争のなかでも利益率が保てるかどうかは分からない。
上場市場のアナリストが求めるような、すべてをさらけ出す開示に耐えられるかどうかも、まだ分からない。この2つの問いは、まだ開いたままだ。
利益率はどこから生まれているのか
利益についての主張には、売上とコストの背景が必要になる。だがAnthropicはその詳細を公表していない。
ただ、ひとつだけ手がかりになる話がある。Nvidiaの投資家が支えるクラウド事業者Lambda Labsとの間で、350億ドルの計算資源に関する契約を結んだと報じられているのだ。1
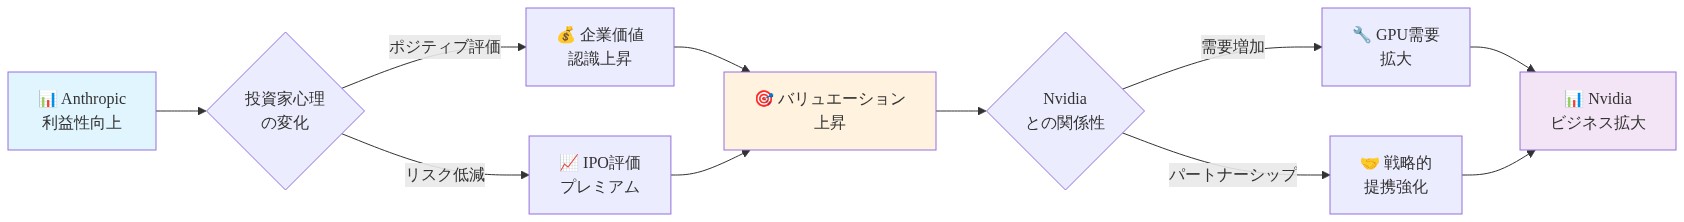
図6:利益性がIPO評価に与える影響フロー(Anthropic-Nvidia関係性の構造化)
Lambdaとの契約が示すこと
これだけの規模の計算資源契約は、単なる期待ではなく、見込まれる需要の大きさを反映している。Anthropicが、企業顧客やAPI利用者から何年にもわたって安定した収益を見込んでいる、というサインだ。
長期のインフラ契約は、利益率にとって次のようなトレードオフを生む。
- 大きなコストを前もって固定してしまう:需要が月ごとにどう動こうと、契約した分の計算資源には払い続けることになる
- コストの見通しがよくなる:容量と価格が予測できれば、投資家は上場前に将来の費用を計算しやすくなる
- 供給側にとっては需要が確保できる:Lambdaは確実な収益を得られる。Anthropicは決まった価格で確保した計算資源を得られる
契約の規模の大きさと引き換えに、有利な価格を引き出せた可能性は十分にある。ただ、契約条件そのものは報じられていない。この契約が利益率にどう効いているかについての具体的な結論は、あくまで推測にとどまる。
利益を生んでいる要因は3つ考えられる
Anthropicの利益は、次の3つの仕組みのうち1つ、あるいは複数によって生まれていると考えられる。それぞれ、利益が長続きするかどうかの意味合いが違う。
| 要因 | 意味すること | 主なリスク |
|---|---|---|
| 企業契約での価格決定力 | 顧客がAnthropicのモデルに高い料金を払っている | より広く展開する競合に価格を下げさせられる可能性 |
| モデル提供にかかる効率化 | エンジニアリングでトークン1件あたりのコストを下げている | 改善が鈍る、競合が追いつく |
| 規模による固定費の分散 | 成長が間接費を吸収している | 成長が鈍ると利益率がすぐ圧迫される |
価格決定力について。企業向け契約は、一般消費者向けや従量課金のAPI利用より利益率が高くなりやすい。Anthropicは企業顧客への注力を強調してきた。
大口契約が利益の大半を生んでいるなら、その利益率は大口顧客をどれだけ獲得し続けられるかにかかっている。
ここは競争の激しい市場だ。OpenAIには先行者としての優位とブランド力がある。Googleは企業がすでに使っているクラウドや業務ツールにAIを組み込める。
効率化について。モデルの提供コストを下げることは、実際に効く手段だ。エンジニアリングが進めば、トークン1件あたりのコストは下がっていく傾向がある。
ただ、効率化には限界がある。コストを下げる圧力と同じ競争圧力が、価格そのものも下げていく。競合が同じ効率化を実現すれば、効率化だけでは利益を保ち続けにくい。
規模について。もし利益が主に規模によるものなら、これが一番もろいケースだ。
Anthropicの利益が「大きく成長して固定費を吸収できるようになった」ことによるものなら、成長が鈍ればすぐに利益率を直撃する。このシナリオは、新たな大きなインフラ投資が今後ないという前提にも立っている。
フロンティアAIの世界では、これは危うい前提だ。能力の進歩には、しばしば高価な機材の入れ替えが必要になるからだ。
実際には、この3つが組み合わさっているのだろう。その組み合わせのバランスが、今四半期の黒字が長続きする転換点なのか、一時的な山なのかを決めることになる。
利益がIPOとNvidiaの立場をどう変えるか
Nvidiaが、AnthropicのIPOに[100億ドルを出資することを検討している]1と報じられている。2四半期連続の黒字は、この出資の材料をさらに強めるものになる。
この記事のポイント
- 利益が出ていることで、公開市場の投資家からみたリスクが下がり、引受会社は違う売り込み方ができるようになる
- Nvidiaは計算資源の供給元でありながら、大口株主になるかもしれない存在でもある。この二重の立場は、公開市場から厳しく見られることになる
- 上場後の開示要件は、この利益が持続可能なものなのか、それとも一時的に有利な条件に支えられたものなのかを試す場になる
利益が出ることでIPOの売り込み方が変わる理由
事業が利益を出していれば、アンカー投資家(先行して出資する投資家)から見たリスクは下がる。
物語は「大きな可能性を持つが赤字続きの研究所」から、「利益を出しながら成長の道筋が見えている企業」へと変わっていく。AIの経済性に懐疑的な市場では、この変化には確かな重みがある。
利益が出ていることは、企業の評価倍率を高める材料にもなりやすい。利益率がわずかであっても、市場は利益企業と赤字企業に違う株価収益率(PER)を付けることが多い。
株式を持つ早期の投資家や従業員は、この評価の見直しで恩恵を受けることになる。
利益が出ている企業は、資金調達の条件もよくなる。計画実行に必要な資金を、より少ない株式の売却でまかなえる。既存株主にとっては、持ち株の希薄化が小さくなるということだ。
Nvidiaが両側に立つという特殊な立場
Nvidiaは、Anthropicの350億ドル規模の計算資源契約を支えるクラウド事業者Lambdaのバックにいる。2 さらに、そのAnthropicのIPOで大口の株主になる可能性もある。ここに、こんな循環が生まれる。
- 計算資源に関する契約が、Anthropicの製品への強い需要のサインになる
- 強い需要が、上場を後押しする財務の物語を支える
- 上場が成功すれば、Nvidiaの投資と、供給元としての立場がどちらも強まる
100億ドル規模の出資となれば、Nvidiaは戦略の方向性に大きな影響力を持つことになりそうだ。取締役会に席を持つ可能性もある。ただ、具体的な条件はまだ報じられていない。
公開市場の投資家が知りたがること
公開市場の株主は、この関係をかなり注意深く見ることになりそうだ。とくに気になる点は、次のようなものだ。
- 価格:Anthropicの利益は、Nvidiaが出資者であることに紐づいた有利な計算資源の価格設定を、一部反映しているのではないか
- 持続性:上場後にその価格設定が普通の水準に戻ったら、利益率はどうなるのか
- ガバナンス:主要な供給元が同時に大口株主でもあるとき、利益相反はどう管理されるのか
- 集中リスク:単一の供給元のエコシステムに、どれだけ依存しているのか
開示という「試験」がこれから待っている
選び方次第で見え方が変わる会計処理に支えられた利益は、もろいものだ。Anthropicが公開企業として四半期報告を出すようになれば、コスト構造全体、資本支出、キャッシュフローを開示しなければならなくなる。
そうなってはじめて、アナリストはこの利益が持続可能なものなのか、それとも会計上の選択や有利な契約条件によるものなのかを判断できる。
この試験は、まだこれからのものだ。今のところ、利益が出ていることはAnthropicのIPOの見通しを良くしている。だが、最初の公開財務諸表が突きつけてくる問いに、まだ答えているわけではない。
「安全のための減速」と「事業のスピード」のずれ
Anthropicの経営陣は、OpenAIのサム・アルトマン氏とともに、AIモデル開発の減速を公に呼びかけてきた。
それなのに、急速な事業化と上場に向けた動きは、まるで別の姿を見せている。慎重さを語る言葉と、成長のために取っている行動との間のずれは、見ておく価値がある。
この記事のポイント
- 利益と上場準備は、スピードと市場での存在感を評価する。公開企業の株主は成長を求めるものだ
- Anthropicは「より強力なモデルを作ること」(同社は慎重に取り組むという)と、「既存モデルへのアクセスを売ること」(積極的に拡大できる)を区別している
- とはいえ実際には、この2つを分けるのは難しい。展開の成功が研究資金を生み、その研究が新しい能力を早く展開したいという競争圧力につながっていく
インセンティブがずれていく理由
利益と上場準備は、スピードと規模、市場での存在感を評価する。公開企業の株主は成長を求める。この圧力は、フロンティアの能力進歩のペースについて語られてきた懸念とは、どうもうまく噛み合わない。
このずれは、Anthropicだけの話ではない。AI業界全体を貫いている。企業は公の場で慎重さを訴えながら、顧客と投資資金を激しく競っている。
Anthropicが引く線、そしてその意味
Anthropicを支持する立場からは、2つの活動を区別する見方が出てくる。
- 能力開発:より強力なフロンティアモデルを作ること。同社は慎重に取り組むとしている
- 商用展開:既存モデルへのアクセスを売ること。この見方では、リスクを高めずに積極的に拡大できるとされる
この区別には、ある程度の理屈がある。すでに作ったモデルをより多く売ることは、もっと強力なモデルを作ることを必ずしも意味しない。ただ、実際にはこの2つを分けるのは難しい。
その循環は、こんな形で進んでいく。
- 展開の成功が投資を呼び込む
- その投資が能力研究の資金になる
- 競争圧力と投資家の期待が、新しい能力をより早く展開させる方向に押していく
公開企業として株主に答える立場になれば、3番目の圧力はより強くなりそうだ。四半期ごとの決算は、出荷を急がせる圧力として、じわじわ効いてくる。
誰がこれを気にかけ、何を見ていくのか
このずれを、それぞれの立場から違う重さで受け止めることになりそうだ。
| 見ている側 | 注目しそうな点 |
|---|---|
| 公開市場の投資家 | 安全へのコミットメントより、収益成長と利益率の拡大 |
| 規制当局・政策担当者 | 語ってきた慎重さと、実際の事業行動が一致しているか |
| 市民社会・ガバナンス団体 | 公の場での主張と、商業戦略との整合性 |
言葉と行動のずれが広がっていけば、それは今後、規制当局がAnthropicをどう扱うかにも影響しうる。ただ、その先の展開は、政策がどう進むか、そして上場後に同社の行動がどう変わるかにかかっている。
Anthropicの上場が近づくなかで見るべきこと
利益が続けば、Anthropicの上場のタイムラインが早まり、評価額への期待も高まるかもしれない。
だが、同社の競争上の立場は固定されたものではない。OpenAIやGoogle DeepMindがもっと早く、あるいはもっと高い利益率で利益を出すようになれば、Anthropicのこの節目は、それほど特別なものには見えなくなる。
AI市場の動きは速い。四半期単位のリードは、数か月で消えてしまうこともある。
観察する側にとって一番の危険は、この非公開の開示ひとつを過大に読み込んでしまうことだ。次の5つの視点が、この節目を適切な大きさで捉える助けになる。
-
利益はまだ予想であって、確定した結果ではないと捉える:この数字は、Financial Timesが報じた非公開の株主説明会に基づくものだ。監査済みの数字はまだ何も公開されていない
-
「調整後」の定義に注目する:Anthropicが公に開示するときは、調整後営業利益とGAAPベースの結果、営業キャッシュフローを比べてみる。株式報酬やインフラコストが除かれているかどうかを確かめる
-
利益率を生む要因を追う:利益が企業向けの価格決定力によるものか、提供の効率化によるものか、規模によるものか、その手がかりを探す。価格決定力が一番長続きしやすく、規模だけに頼る利益は一番もろい
-
NvidiaとLambdaの関係を注意深く見る:目論見書が出てきたら、開示された計算資源の価格、契約条件、報じられている100億ドルの出資に絡む関係者間の取り決めがないか確認する
-
語ってきた安全へのコミットメントと、実際の行動を比べる:上場後に、モデルのリリースの頻度や展開の判断が変わるかどうかを追う。経営陣がかつて訴えた開発の減速と、実際の行動を比べてみる。
この発表が最終的に示しているのは、Anthropicの自信だ。資金調達を続けなくても事業を維持できる、という自信である。
フロンティアAI研究所にとって、これは大きな節目になるかもしれない。その自信が本当に正当なものかどうかは、公開市場と義務づけられた開示に向き合ったときに、はじめて分かることになる。
ちょっと立ち止まって
「調整後」というひと言に、この話の重みの多くが詰まっている。ある会社の成功を私たちがどう信じるかは、その会社が何を数えることにしたかに、案外大きく左右されているのだ。
AIの成功を伝える見出しを読むとき、その成功が何を基準に測られていて、何がそこから外されているのかを、ひとまず問うてみてほしい。
誠実な答えは、たいてい「まだ分からない」だ。調整後の数字に基づく利益の主張にも、同じことが言える。何か本当のことを教えてくれてはいるが、全体像ではない。
もうひとつ、静かなずれもある。Anthropicは世界に「もっとゆっくりでいい」と呼びかけながら、スピードこそが報われる事業を築いている。このずれは、もしかしたら永遠に埋まらないのかもしれない。
ある会社が語る価値観と、その会社を動かす財務的な動機が違う方向を向いているとき、それに気づくことには、いつも意味があるように思う。
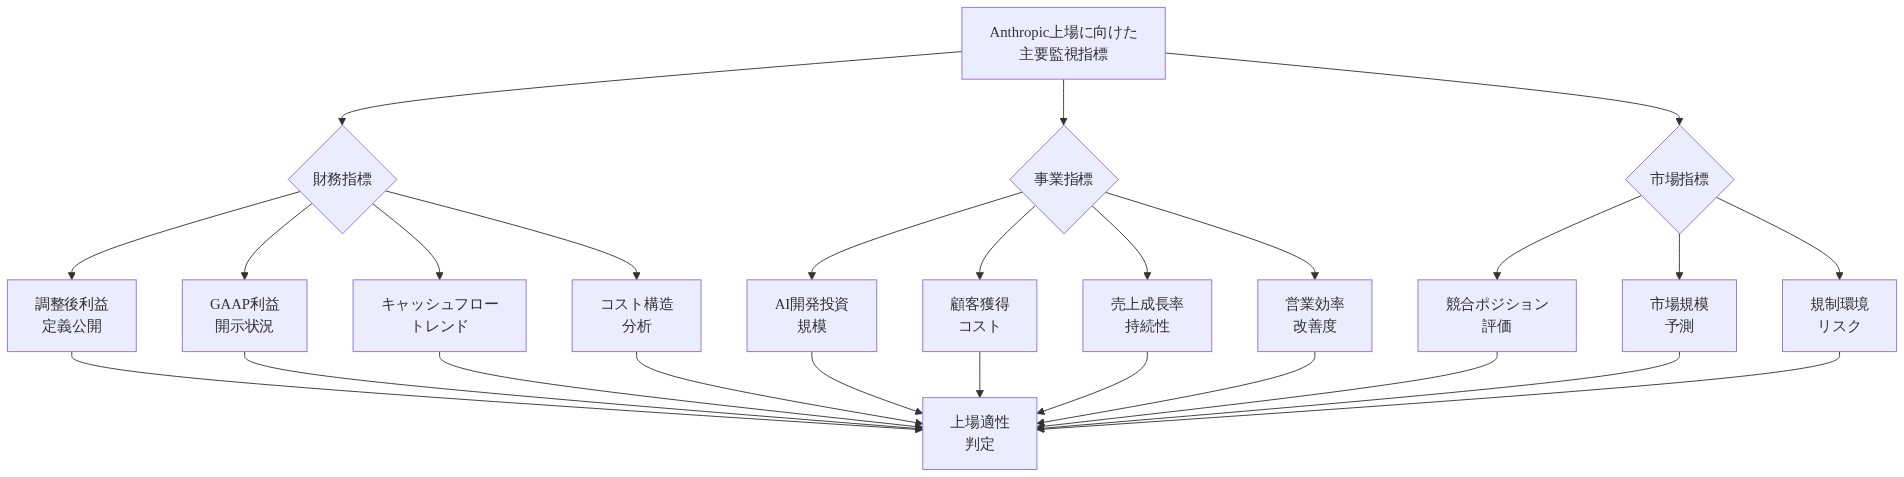
図8:Anthropic上場に向けて注視すべき主要指標チェックリスト