Valor Equity Partnersはスペースエックスの初期段階投資家として認識されていますが、ポジションを現金に換金してから配分するのではなく、スペースエックスの株式を限定的パートナー(LP)に直接配分することを開始したと報じられています。このアプローチは、従来のプライベート・マーケット出口シーケンスから逸脱しています。
従来のシーケンスでは、ファンドは新規公開買収(IPO)、買収、またはセカンダリー売却を通じて価値を実現し、収益を現金に変換してから、資本をLPに配分します。この場合、ファンドは基礎となる有価証券を直接譲渡しています。
分析的主張: 現物配分によるプライベート・エクイティは、以下の条件下で合理的な資本配分決定を表しています。
(1)資産の期待値軌跡が即座の清算よりも保有を支持している、かつ(2)定義された計画期間内でアクセス可能な流動性イベントが存在しない場合です。
支持根拠と前提条件。
現物配分はベンチャーキャピタルにおいて確立された慣行です。特にIPOロックアップ満期後、ファンドが公開取引株式を配分し、各LPが個別の流動性選好と税務状況に応じて売却を実行できる場合に見られます。この慣行をイリキッドなプライベート有価証券に拡張することはより稀です。
構造的制約が存在するためです。譲渡制限は通常、発行者の同意を必要とし、先買権が適用される可能性があり、継続的な市場価格設定の欠如が評価を複雑にします。
それでも、このアプローチを経済的に正当化する複数の文書化された条件が存在します。
-
近期の流動性イベントの欠如。 マスクは公開市場の開示と四半期決算サイクルが課す運用上の制約を理由に、スペースエックスの公開上場に一貫して抵抗しています。スターリンクは収益安定化を条件とした将来のIPO候補として議論されていますが、確認された時間軸は存在しません。特定の出口日付に基づくファンド予測は、文書化されたコミットメントではなく投機的仮定を構成しています。
-
ポジション期間がファンド・ビークル・ライフサイクルを超える。 標準的なベンチャーおよび成長ファンド構造は、約10年のファンド・ライフと任意延長期間で運営されています。ファンドの初期段階で取得された初期段階スペースエックス・エクイティ・ポジションは、ファンドの記載された終了日を容易に超過し、資産成熟度とビークル期間の間に構造的ミスマッチを生じさせます。
-
清算は未実現利益を失う可能性がある。 ファンドの投資テーゼがスターリンク加入者成長軌跡、政府契約拡大、およびスターシップ開発による限界打ち上げコスト削減を組み込んでいる場合、同時期の現金出口は現在の評価がこれらのシナリオを反映していることを暗黙的に仮定しています。セカンダリー・マーケット割引での清算は、個別の確信度に関わらずすべてのLPにわたってこの仮定を確定させます。
-
配分はLP選択肢を保持する。 ファンド・レベルの清算は異質な資本源に均一なタイミングを課します。永続的な投資期間を持つLP(大学基金、ソブリン・ウェルス・ファンド)と近期流動性を必要とするLP(コミットされた資本ニーズを持つファミリー・オフィス)は相反する選好に直面します。現物配分は各LPがセカンダリー・マーケット売却、企業スポンサー・テンダー・オファー、または継続的保有を通じて独立した流動性決定を実行することを許可します。
例示的シナリオ。 同じファンド内の2つのLPを考えてください。
世代を通じて実質購買力を保持および成長させるための永続的委任を持つ大学基金と、18~24ヶ月以内にコミットされた不動産買収のための資本配置を必要とするファミリー・オフィスです。
ファンドが現在のセカンダリー・マーケット割引率でスペースエックス・ポジションのブロック売却を実行する場合、基金は受託者責任に合致する潜在的な長期利益を失い、ファミリー・オフィスは独立したセカンダリー・マーケット売却を通じて発生させるであろう割引コストで流動性を受け取ります。
現物配分により、基金はエクスポージャーを保持でき、ファミリー・オフィスはセカンダリー・チャネルを通じて清算でき、結果を各LPの文書化された資本要件と時間軸に合致させます。
運用上の含意と決定ポイント。
現物配分は一般的パートナー(GP)とLP間の契約上および受託者関係を再構成し、正式なガバナンス見直しを保証します。
-
一般的パートナー は以下を検証する必要があります。(1)限定的パートナーシップ契約がイリキッドな有価証券の現物配分を明示的に許可しているかどうか。(2)スペースエックスの譲渡制限、先買権、または同意要件がLP・レベル譲渡を許可しているかどうか。(3)キャリード・インタレスト・ウォーターフォールおよびパフォーマンス・フィー計算が実現収益ではなく推定マークで評価された配分をどのように扱うか。(4)どの評価方法論が適用されるか。この決定は報告配分価値とGPキャリード・インタレスト計算の両方に影響し、開示を必要とする潜在的な紛争を生じさせます。
-
限定的パートナー は配分受領前に以下を確立する必要があります。(1)税務目的で継承する原価基準。(2)どの譲渡制限、保有期間、またはセカンダリー・マーケット制約が株式に適用されるか。(3)将来の企業テンダー・オファーまたはセカンダリー・トランザクションに直接参加できるか、または仲介者が必要とされるか。(4)特定の管轄権およびエンティティ・レベルの状況下での現物配分の税務処理。
-
両当事者 は現物配分を清算より選択する具体的根拠を書面で文書化する必要があります。継続的保有を支持する投資テーゼ、決定の基礎となる時間軸仮定、および採用された評価方法論を含みます。この同時期の記録は、その後の評価低下が発生した場合に重要となります。意思決定コンテキストを確立し、受託者判断に関する紛争を削減するためです。
結論。 プライベート・エクイティの現物配分は流動性達成の失敗または出口責任の延期ではありません。
保有期間および清算タイミングに関する意思決定権限をファンドから個別資本提供者に譲渡する意図的な構造的選択を表しています。
各提供者は自身の資本要件、税務状況、およびリスク許容度に関する優れた情報を保有しています。このアプローチは文書化された前提条件が存在する場合にのみ正当化されます。
アクセス可能な近期出口の欠如、保有を支持する資産価値軌跡、および流動性タイミングに関する異質なLP選好です。
スペースエックス規模での従来の出口メカニズムの崩壊
主張: 企業評価、戦略的感度、および創業者支配の特定の組み合わせを超えると、標準的な出口メカニズム(新規公開買収、戦略的買収、またはファンド・ツー・ファンド・セカンダリー売却)は、流動性を求める初期段階投資家にとってそれらを非実用的にする構造的制約に直面します。
根拠。
セカンダリー・マーケット・トランザクションおよびテンダー・オファーはスペースエックスを最近数年で1000億ドルを超える評価で評価しています(2024年現在、最新報告では約1800億ドルですが、正確な数字は独占的です)。1この規模では、各従来の出口経路は文書化された障害に直面しています。
-
戦略的買収。 潜在的買収者のプールはこの評価閾値で劇的に縮小します。より重要なことに、スペースエックスの米国国家安全保障における運用上の役割(特に国防総省および国家偵察局ペイロードの主要打ち上げプロバイダーとしての役割、NASAの有人宇宙飛行サービスの運営、および大規模商用衛星コンステレーションの制御)は、米国への外国投資委員会(CFIUS)および潜在的には防衛対抗諜報・セキュリティ庁(DCSA)による必須の規制見直しを引き起こします。イーロン・マスクの文書化された外国ビジネス利益およびガバナンスに関する公開声明は、買収見直しを複雑にする可能性があります。実際には、既存の国家安全保障クリアランスを持ち外国関係がない買収者がない限り、このルートは事実上閉鎖されています。ほとんどの潜在的買収者を除外するカテゴリです。
-
IPO。 公開上場は、マスクが公開声明で明示的に拒否した3つの重要なコストを課します(最も注目すべきは2021年のSEC提出書類および株主通信)。第1に、四半期決算報告および将来ガイダンスは近期収益性への圧力を生じさせ、スターシップ開発およびスターリンク展開への収益再投資のスペースエックス記載戦略と矛盾します。これらは複数年開発期間を持つプロジェクトです。第2に、公開所有権はレギュレーション・エス・ケーおよびサーベンス・オクスリー法第404条下の開示義務を導入し、独占的打ち上げ頻度、顧客契約、および技術仕様を競合他社および外国政府に公開します。第3に、マスクの投票支配(彼はスペースエックス・エクイティの約50%を保有)を維持することは、デュアル・クラス構造を必要とします。インデックス・ファンドおよび機関投資家によってますます嫌われているか、支配プレミアムの希薄化を受け入れます。リーダーシップが戦略の重要な変化を示さない限り、投資家はIPOを理論的に可能ですが、標準的なファンド投資期間内で運用上スケジュールされていないものとして分類する必要があります。
-
ファンド・ツー・ファンド・セカンダリー売却。 大規模ポジションをコンティニュエーション・ファンドまたは成長段階ビークルに譲渡することは売却ファンドの流動性を生じさせますが、通常は測定可能な割引で。イリキッドなプライベート・エクイティ・ステークのブロック割引は市場条件、買収者集中度、および譲渡制限に応じて通常10%~25%の範囲です。2数十億ドルのポジションでは、これは数億ドルの価値破壊を表しています。さらに、このメカニズムは同じ長期資産を新しい保有者に再配置するだけで、出口を生じさせません。基礎となる流動性問題は持続します。
代替メカニズム。 従来の出口の欠如において、スペースエックスは構造化された内部流動性プログラムを実装しています。企業は定期的なテンダー・オファーを実施しています。
従業員、初期投資家、および承認されたセカンダリー保有者が企業決定価格で株式を売却することを許可する、年1回または半年ごとに発生すると報じられています。
3同時に、ファミリー・オフィス、超高純資産個人、および専門化された後期段階投資ファンドで構成されるセカンダリー・マーケット・エコシステムが発展しました。このマーケットは重要な制約下で運営されています。
すべてのトレードは企業承認を必要とし、価格設定は透明ではなく交渉され、譲渡制限はほとんどのトランザクションに適用されます。
しかし、マーケットはプライベート・エクイティ構造内に埋め込まれた準公開マーケットを構成するのに十分な頻度と深さで機能します。
定量化された例。
最新のテンダー評価で50億ドルのポジションを保有するファンドを考えてください。このブロック全体をシングル・セカンダリー・トランザクションで清算することは、市場条件および買収者集中度に応じて参照テンダー価格に対して15%~20%の割引を発生させる可能性があります。
7億5000万ドル~10億ドルの損失です。ファンドが代わりに株式をLPに比例配分する場合、各LPはより小さいポジション(ファンド規模に応じて5000万ドル~5億ドル)を受け取ります。
個別LPはテンダー・ウィンドウまたはより小さいセカンダリー・トレードを通じて売却を実行でき、これらは通常ブロック・サイズ割引を回避するため参照評価に近い価格で実行されます。
ファンドおよびそのLPへの集計収益は実質的に高くなりますが、これは流動性が単一イベントではなく段階的に発生することを受け入れることを必要とします。
利害関係者のための実行可能な含意:
-
創業者支配企業の後期段階ポジションを引き受ける投資家向け: 12~20年以上の保有期間を基本ケースとして、ダウンサイド・シナリオではなく、財務モデルを構築してください。ファンドの記載されたライフ(通常成長ファンドで10年)内でIPOが発生しないという明示的仮定下でファンド経済学についてストレス・テストを実施してください。ファンドの資本構造およびLP契約が強制清算またはリデンプション圧力をトリガーすることなく拡張保有に対応できることを検証してください。
-
セカンダリー・マーケット参加者向け: 関連するデューディリジェンス質問は「この企業はいつ出口するか」から「企業の内部流動性プログラムの文書化された履歴と予測可能性は何か」にシフトします。特定のメトリクスには、テンダー・オファーの頻度(年1回、半年ごと、または不規則)が含まれます。価格設定方法論(最近のセカンダリー・トレード、割引キャッシュ・フロー分析、または比較可能企業マルチプルへの参照)。および企業のテンダー・ウィンドウを尊重する実績。観察可能なセカンダリー・マーケット価格を追跡する評価でのテンダーの定期的パターンは、測定可能な価値を持つ流動性機能を表しています。逆に、テンダーの一時停止またはキャンセルは企業の財務状況または戦略的方向への調査を必要とする重要なリスク・シグナルです。
-
この規模に接近する企業の創業者向け: 予測可能な内部流動性プログラムを実装する(スケジュールされたテンダー・ウィンドウ、文書化された譲渡ポリシー、および事前適格買収者リストを含む)は、公開上場追求への圧力を実質的に削減できます。スペースエックスのテンダー・オファー構造は、企業が運営および買い戻しプログラムの両方に資金を供給するのに十分なキャッシュ・フローを維持する限り、制御された内部流動性が拡張期間にわたって公開マーケット流動性を代替できることを実証しています。
構造的含意: プライベートのままであることはもはや最終的な出口イベントに先行する一時的な保有パターンではありません。
創業者支配、戦略的感度、および十分な規模を持つ企業の場合、プライベート運営は実行可能な長期運営モデルになりました。
内部流動性メカニズムが投資家リターンの主要メカニズムとして公開マーケットを置き換えています。
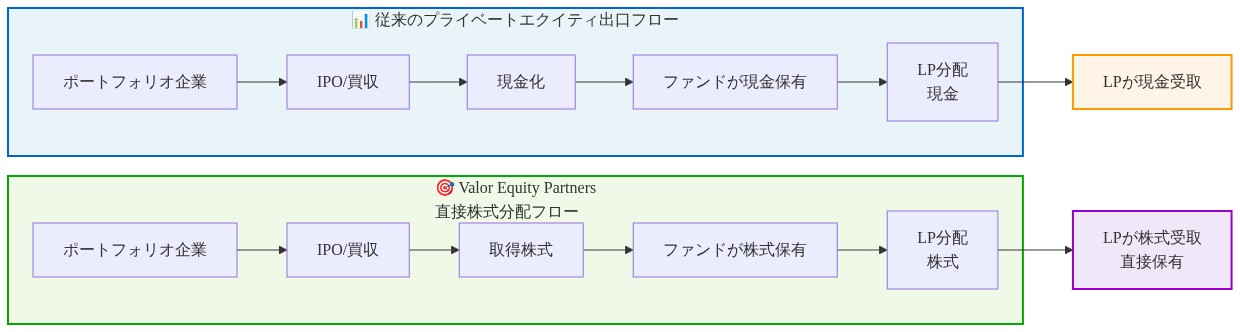
- 図2:従来のプライベートエクイティ出口フロー vs. Valor Equity Partnersの直接株式分配フロー*
LPが現物配分で受け取る株式の本質
主張: 現物配分により、受動的なファンド投資家は直接株主へと転換される。これに伴い、集中度の高い非流動的なエクスポージャーが生じる。この転換に付随する運営上および受託者責任は、受取機関によって過小評価されることが多い。
根拠。 ファンド構造内では、リミテッドパートナー(LP)がポートフォリオ管理をジェネラルパートナー(GP)に委譲する。
現物配分を通じて株式を受け取った時点で、LPはGPが従来実行していた職務を引き継ぐ。その職務には以下が含まれる。
-
評価および財務報告。 LPは公開市場価格が存在しない状況下で、当該ポジションの評価方法論を確立・維持しなければならない。一般的なアプローチには、直近のテンダーオファー価格への参照、観察可能なセカンダリーマーケット取引、または比較可能な上場企業に較正したディスカウント・キャッシュフロー・モデルが含まれる。1 評価方法論の選択は報告純資産価値に実質的な影響を及ぼし、これがパフォーマンス帰属に、さらに支出方針または配分制約の対象となる特定の機関投資家にとっては年間配分計算に影響を与える。
-
集中リスク管理。 多様化されたファンドポートフォリオ内の一要素であったポジションが、特に運用資産規模が限定的なエンダウメントやファミリーオフィスの統合貸借対照表上で、単一銘柄の重要なエクスポージャーを構成する可能性がある。この集中度は既存の投資方針声明に違反したり、ガバナンス審査要件を発動させたりする可能性がある。
-
譲渡メカニズムおよび流動性制約。 セカンダリー売却は通常、企業の同意、企業または他の株主が保有する先買権の遵守、企業が管理するテンダーウィンドウまたはセカンダリーオファリングへの参加を必要とする。LPはこれらの流動性イベントのタイミング、頻度、条件をコントロールできず、LPの流動性ニーズと企業の資本管理スケジュール間に構造的なミスマッチが生じる。
-
税務基礎および利益認識。 管轄権および特定の配分構造に応じて、LPは通常、繰越基礎(米国では、パートナーシップ配分に関するIRC第732条原則に基づく)または特定の状況下では増加基礎を受け取る。利益は後続の売却時に認識され、これは税務債務を繰り延べるが、正確な基礎追跡を必要とし、財務計画に反映されなければならない偶発的な税務債務を生じさせる。
-
情報アクセスおよびガバナンス参加。 非公開企業の直接株主は、通常、ボード代表またはボードオブザーバー権を保有していたGPを通じて利用可能であった情報より包括的な開示を受け取る。LPは重要なポジションを保有する可能性があるが、アクセスは企業提供の財務諸表、規制申告書(該当する場合)、および時折のインベスター・コミュニケーションに限定され、ボードレベルの参加者が利用可能なリアルタイム運営インサイトを得られない。
具体例。 2015年に成長段階ベンチャーファンドにポートフォリオの5~8%を配分した中規模教育エンダウメントを考える。ファンドの宇宙技術企業への集中ポジションは大幅に増価している。
2024年の株式配分時、エンダウメントは総資産の12~15%を表すポジションを受け取る。これはエンダウメントの公開株式コア外の単一保有に対する10%の明示的な方針上限を超える集中度である。
エンダウメントの投資委員会は、ファンドの運営期間中には生じなかった問題に対処しなければならない。
当該ポジションは集中度制限に違反するか、違反する場合の是正タイムラインは何か。
エンダウメント内部分析が比較可能な上場企業に対して株式が過小評価されていることを示唆しているにもかかわらず、次のテンダーオファーに参加すべきか。
企業発表、テンダーウィンドウ、譲渡制限を監視する責任は誰にあるか。
事前に定められた答えがなければ、エンダウメントは不利な条件での反応的な清算か、ポジションを受動的に保有しながらリスク・プロファイルが方針パラメータを超えてドリフトするかのいずれかの圧力に直面する。
実行可能な示唆。 LPは蓋然性の高い現物配分を、事前計画と文書化された手続きを必要とする個別のポートフォリオイベントとして扱うべきである。
-
総資産のパーセンテージとしてのポジションサイジングの目標範囲を確立し、リバランシングを発動する条件を指定する決定ルールを定義する。 事前に定められたサイジングルールは、パニック駆動型の売却と受動的なドリフトの両方を軽減する。
-
評価方法論を採用し、報告期間全体で一貫して適用する。 各評価で使用される参照価格、非流動性割引、および比較対象を文書化する。方法論の一貫性は、いかなる単一評価推定値の精度よりも財務報告の完全性にとってより重要である。
-
配分前に利用可能な流動性経路をマッピングする。 これらには、企業テンダーオファーへの直接参加、非公開企業株式を専門とする承認されたセカンダリーマーケット仲介業者、または配分されたポジションを取得するセカンダリーファンドが含まれる可能性がある。各経路の典型的なタイムライン、価格設定メカニズム、および最小取引規模を文書化する。
-
継続的な管理に対する明確な説明責任を割り当てる。 企業コミュニケーション、テンダー発表、譲渡制限、および税務報告要件を監視する責任を負う内部チームまたは外部アドバイザーを指定する。
-
利用可能な場合、先払い変動先物またはシェアで担保された担保付貸付取決めなどの構造化流動性代替案を評価する。 これらの手段は、完全な売却なしに暫定的な流動性を提供できるが、相手方信用リスク、マージンコール・エクスポージャー、および実行前に慎重な法的および財務審査を必要とする評価紛争を導入する。
事前準備を行ったLPにとって、現物配分はLPの直接管理および評価裁量下にある潜在的に複利効果のある資産への継続的なエクスポージャーを可能にする。
準備不足のLPにとって、同じ配分は計画外の集中問題を結晶化させ、反応的な清算を強制し、または継続的なガバナンス摩擦を生じさせる可能性がある。
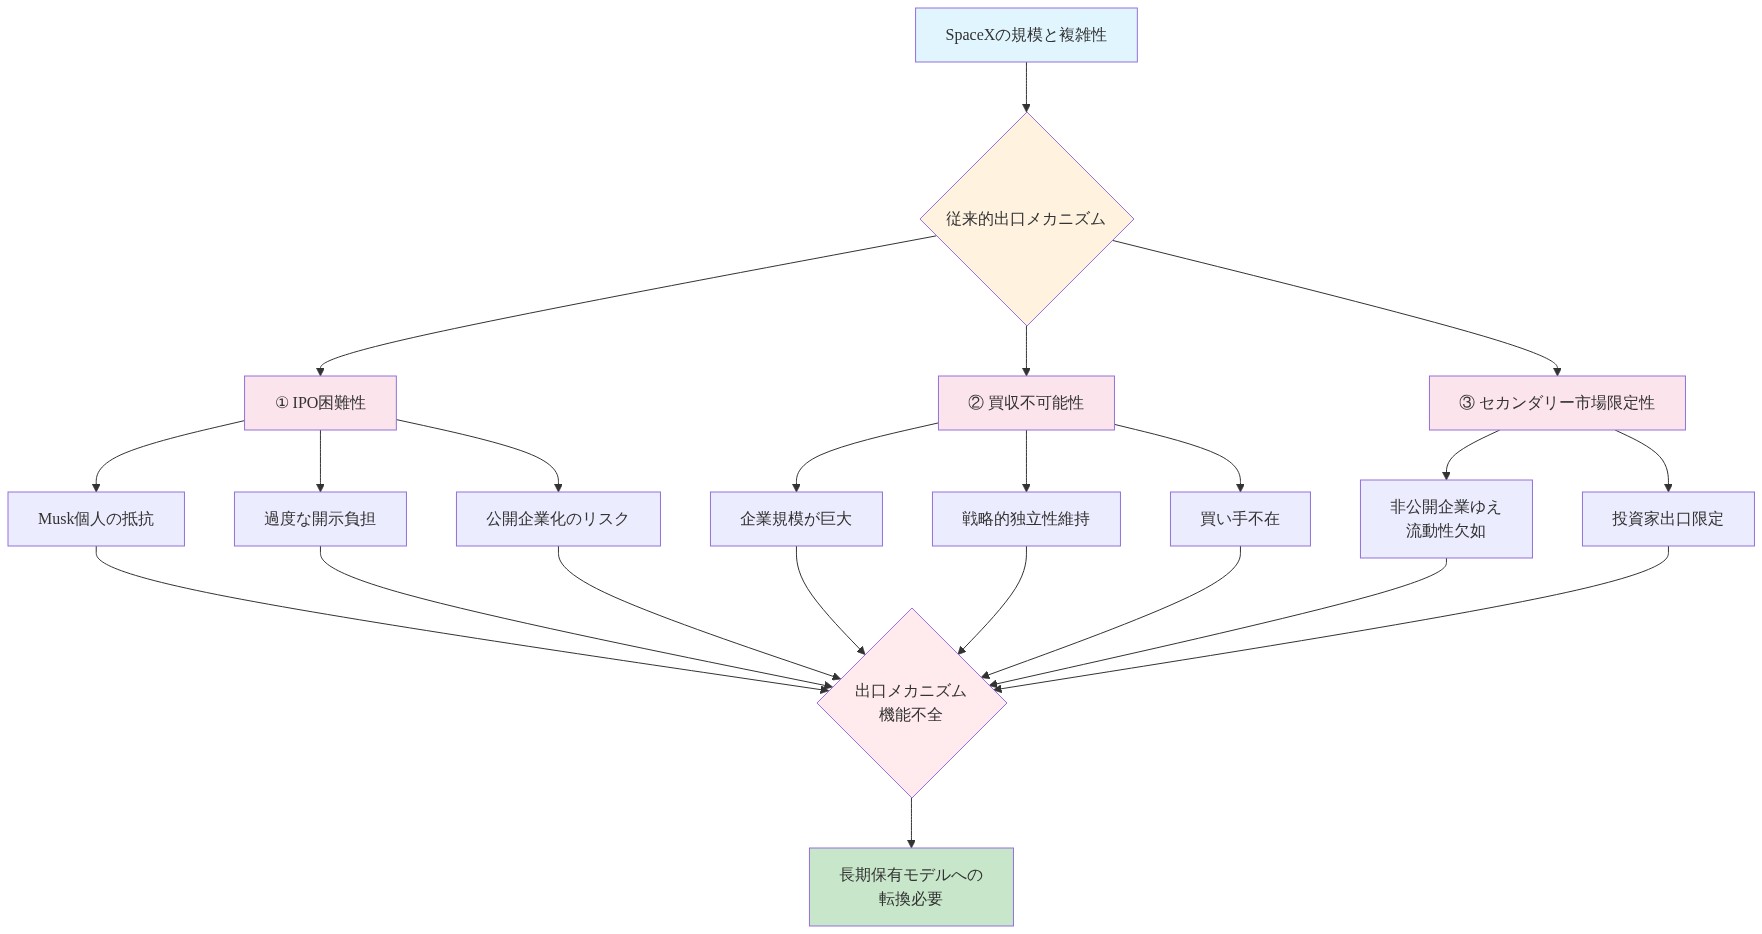
- 図3:SpaceX規模での従来的出口メカニズムの機能不全*
資本集約的なフロンティア投資と忍耐強い資本モデル
主張: SpaceXは資本集約的なフロンティア部門における構造的パターンを典型化している。
投資家は、標準的なファンドライフサイクル(ベンチャーファンドの場合、通常10年)を体系的に超えるタイムラインにわたって資本をコミットしなければならない。
根拠。 打ち上げ機、衛星コンステレーション、フロンティアAI、先端半導体、および核融合エネルギーシステムは、共通の経済構造を共有する。
-
実質的な売上前資本要件。 製造インフラ、試験施設、およびコンピュート容量は、商業売上が有意な規模に達する前に展開される必要がある。これはソフトウェア・アズ・ア・サービス・モデルとは異なり、限界展開コストはゼロに近づく。
-
重要なスケジュールリスクを伴う延長開発サイクル。 規制認証、ハードウェア反復、およびシステム統合は、四半期ではなく年単位で測定される遅延をもたらす。歴史的先例:SpaceXのFalcon 9第1段階再利用プログラムは、当初2011年に予想されたが、2015年に運用状態を達成した。4年のスリップである。
-
集中した市場成果。 これらの部門における技術的およびネットワーク効果は、勝者総取りまたは勝者がほぼすべての余剰を獲得するダイナミクスを生じさせる。打ち上げサービス、衛星ブロードバンド、またはフロンティアAI推論の主要プロバイダーは、不均衡な市場シェアを獲得する可能性があり、初期段階の出口は後付けで過小評価されているように見える。
-
限定された買収者プール。 戦略的感度、輸出管理、および国家安全保障審査(特に宇宙、半導体、およびAIにおいて)は、潜在的な買収者を制限する。この制約は従来の出口選択肢を減らす。
投資家企業間のミスマッチ問題。 標準的なベンチャーファンド構造(10年のライフサイクルと7~8年までの配分期待)は、これらの部門における最適な資本配置と矛盾する早期流動性への圧力を生じさせる。
ファンドマネージャーがLP配分期待に直面する場合、より長い回収期間を持つエンジニアリング投資よりも近期の売上加速を追求するようにポートフォリオ企業にインセンティブを与える可能性がある。このトレードオフは価値破壊的である可能性がある。
ユニット・エコノミクスの耐久性を達成する前に顧客獲得を優先する企業は、規模での利幅圧縮または顧客チャーンに直面する可能性がある。
経験的文脈。
フロンティアAIラボは、複数年にわたって10~50億ドルの範囲のコンピュート予算にコミットしている(OpenAIの報告されたインフラストラクチャコミットメント、Anthropicの拡張展開タイムラインで構成された資金調達ラウンド)。
欧州の打ち上げプロバイダー(Relativity Space、Axiom Space)は、5~7年続く売上前開発段階に対応するために資金調達ラウンドを延長している。これらの構造は従来のベンチャー・タイムラインから逸脱し、部門要件への投資家適応を示唆している。
具体的事例:衛星ブロードバンドネットワーク。 Starlinkの展開モデルは資本シーケンシング問題を示す。
オペレータは数千の衛星を設計、製造、展開し、地上局を確立し、消費者ターミナルを配布してから、加入者規模を達成する必要がある。
資本流出は売上流入に3~5年先行する。この段階中に流動性を必要とする投資家は、2つの選択肢に直面する。
(1)未証明のユニット・エコノミクスを割引く評価でポジションを売却し、ヘアカットを受け入れるか、(2)売上加速戦略(例えば、時期尚早なサービス開始、価格引き下げ)に向けて経営陣に圧力をかけ、長期的な利幅構造を損なう可能性がある。
15年以上の時間軸を持つ投資家は、加入者成長、チャーン安定化、およびユニット・エコノミクスが経験的に可視化される変曲点を通じて保有できる。
Starlinkの500万以上の加入者への報告された軌跡は、この後期段階で獲得される価値の規模を示唆している。
資本配分に対する構造的含意。
忍耐強い資本モデルはリターンの拒否ではなく、特定の資産クラスが完全な価値ポテンシャルを実現するために標準的なファンドライフサイクルを超える保有期間を必要とするという認識である。
-
ファンド構造。 資本集約的なフロンティア部門を対象とするマネージャーは、延長期間の手段を検討すべきである。エバーグリーン構造(固定満期なし)、2~3年の延長オプション付き15年期間、または成熟ポジションを保有する専用継続ファンド。ファンド文書は、現実的な保有期間と配分期待を開始時から指定し、LP驚きまたは強制的な出口のリスクを減らすべきである。
-
LP配分。 リミテッドパートナーはフロンティア部門コミットメントを従来のベンチャーではなくインフラストラクチャ隣接として分類すべきである。この分類は以下を意味する。(1)正のリターン前のより長いJ曲線期待、(2)5~8年ではなく10~15年に集中したリターン配分、(3)非流動性を欠陥ではなく機能として反映するサイジング。LPはそれに応じてリターン・ハードルおよびベンチマークを調整すべきである。
-
創業者デューデリジェンス。 創業者は、チェックサイズおよび評価に適用される同じ厳密さで投資家の時間軸を評価すべきである。5年の出口期待を持つ支援者は、製品認証または市場検証に4年を必要とする企業にとって構造的なミスマッチである。この次元でのミスマッチは、最適でない戦略的決定に対する継続的な圧力を生じさせる。
-
出口メカニズム。 非流動的な証券の現物配分は、これらの部門で標準になる可能性が高い。フロンティア企業が15年以上非公開のままである場合、セカンダリー売却または株式配分は、企業の時期尚早な出口またはIPOを強制することなく資本を返還するための唯一のメカニズムである可能性がある。
定義上の注記: ここでの「忍耐強い資本」は、リターンに対して受動的または無関心な資本ではなく、延長保有期間および非流動性の明示的な受け入れでコミットされた資本を指す。
モデルは能動的なガバナンスとマイルストーンベースの資本配置を想定し、リターン期待は現実的なタイムラインに較正される。
忍耐強い資本モデルは経験的事実を認識している。
開発タイムラインと資本集約性が標準的なファンドライフサイクルを超える部門では、最大の絶対リターンを獲得する投資家は、ユニット・エコノミクスと市場規模が可視化される変曲点を通じて保有するために構造的に位置付けられた投資家である。
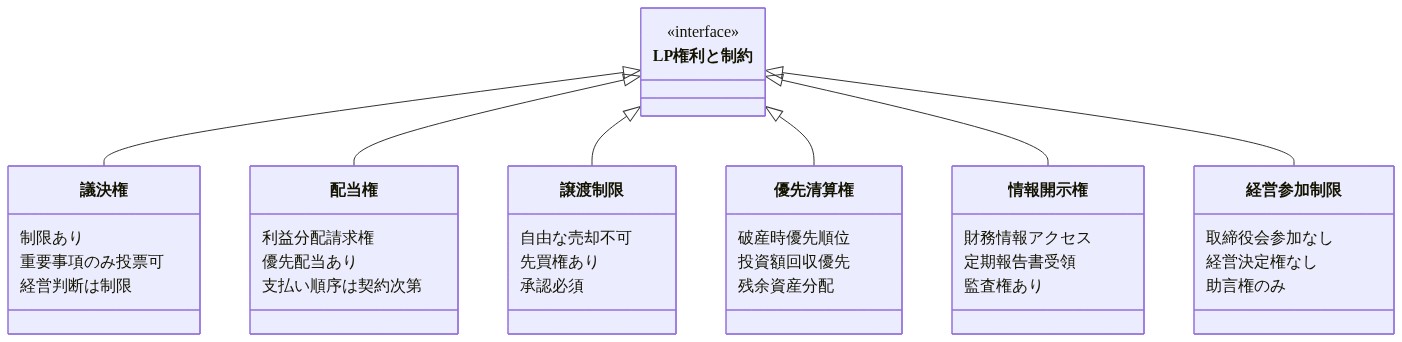
- 図5:プライベート株式受領時のLP権利と制約マトリックス*
投資家構成とファウンダー支配の将来
主張: 集中した保有者から、より大規模で多様な株主基盤への株式分配は、投票支配構造を直ちに変化させませんが、その支配が機能する運用上および関係的条件を体系的に変えます。
根拠。 入手可能な報道によれば、マスクはスペースXの株式所有と、ファウンダー支配型の非公開企業に典型的な契約上のガバナンス規定の組み合わせを通じて、スペースXの実質的な投票支配を維持しています。
1 セカンダリー分配(ある投資家がその有限責任組合員に保有株を譲渡する場合)は、数学的な投票バランスを保持します。株式は所有者が変わりますが、投票階層は変わりません。
しかし、株主基盤の構成は、複数の実証済みメカニズムを通じてガバナンスに影響を与えます。
-
情報の非対称性が縮小する。 長期保有期間と流動性に乏しいポジションを持つ初期段階の投資家は、最小限の開示体制を受け入れる可能性があります。1940年投資会社法(または同等の規制枠組み)に基づく受託者報告義務を持つ機関投資家およびセカンダリー市場の買い手は、通常、標準化された財務報告、監査証跡、および定期的な更新を要求します。この転換は裁量的ではなく、規制遵守とポートフォリオ管理要件によって駆動されます。2
-
投資期間と収益期待が乖離する。 より高い評価額で後期ラウンドで株式を取得する投資家は、ファウンダーやシリーズA参加者とは異なる機会費用と流動性制約に直面します。これは、より早期の出口または流動性イベントに対する構造的インセンティブを生み出し、初期段階の支援者が優先しない可能性のあるガバナンス変更または戦略的転換への圧力を生成できます。
-
主要人物への依存が定量化可能なリスク要因になる。 株主基盤が拡大するにつれて、企業価値の単一個人への集中は、重要なガバナンス上の懸念になります。 機関投資家とセカンダリー買い手は、ファウンダー依存型の評価に対して定期的に割引を適用し、このリスクを軽減するために主要人物保険、後継計画、またはガバナンス上の議席などの契約上の保護を要求する可能性があります。
-
少数株主の権利は投票力とは独立して行使可能です。 デラウェア州およびほとんどの米国の司法管轄区域の企業法は、投票支配とは関係なく、少数株主に検査権、情報アクセス、および受託者違反に異議を唱える法的地位を付与しています。3 より大規模な少数派基盤は、少なくとも1人の保有者がこれらの権利を行使する統計的可能性を増加させ、株主基盤が成長するにつれて協調行動がより実行可能になります。
具体例。
ストライプ、エアビーアンドビー(IPO前)、および様々なファミリーオフィスを含む、ファウンダー支配が集中した非公開企業は、セカンダリー投資家がキャップテーブルに参入するにつれてガバナンス上の摩擦を経験しています。
文書化されたケースでは、圧力は通常段階的に蓄積されています。
新しい投資家はボード監視権を要求し、監査権または財務契約を要求するか、情報アクセスに関する訴訟を開始します。
ファウンダーが投票支配を保持した場合でも、これらの紛争は経営陣の注意を消費し、法的リソースを必要としました。
正式なガバナンス競争の結果は投票構造によって決定されます。競争の発生は株主構成とインセンティブの整合性によって形作られます。
実行可能な含意。 ファウンダー、ボード、および投資家は、株主基盤の拡大を、単なる資本化イベントではなく、ガバナンス設計の問題として扱うべきです。
-
ファウンダー は、契約上義務付けられる前に、標準化された情報慣行を確立すべきです。四半期財務諸表(監査済みまたは適格な第三者による審査)、年次株主書簡、およびセカンダリー譲渡の透明なプロセスです。積極的な開示は紛争の表面積を減らし、誠実なガバナンスを示します。
-
ボード は、特に企業評価がファウンダーの関与に実質的に依存している場合、後継計画と主要人物の偶発事象を書面で文書化すべきです。株主は、目に見える継続計画を持つ企業に対して体系的に低いリスク・プレミアムを適用します。このドキュメンテーションには、ファウンダー不在時の定義された意思決定権限と、事前に特定された内部または外部の後継候補者を含める必要があります。
-
セカンダリー市場投資家 は、財務デューデリジェンスに適用されるのと同じ厳密さでガバナンスデューデリジェンスを実施すべきです。株主契約を検討して、譲渡制限、ドラッグアロング条項およびタグアロング条項、情報権、および複数クラスの株式構造の転換メカニズムを確認します。価格設定は、理論的な投票権ではなく、少数派ステータスの実際の制約を反映すべきです。
-
分配された株式を受け取る有限責任組合員 は、譲渡された株式に付随する情報およびガバナンス権を明確にし、証券法および株主契約で許可されている場合、重要なガバナンス問題について他の保有者と調整すべきです。
投票支配構造は耐久性がありますが、株主基盤構成の影響から隔離されていません。
株主の数、種類、およびインセンティブの整合性は、支配の実際の行使と、ガバナンス上の摩擦の可能性を形作ります。セカンダリー分配はこのダイナミクスを加速させます。
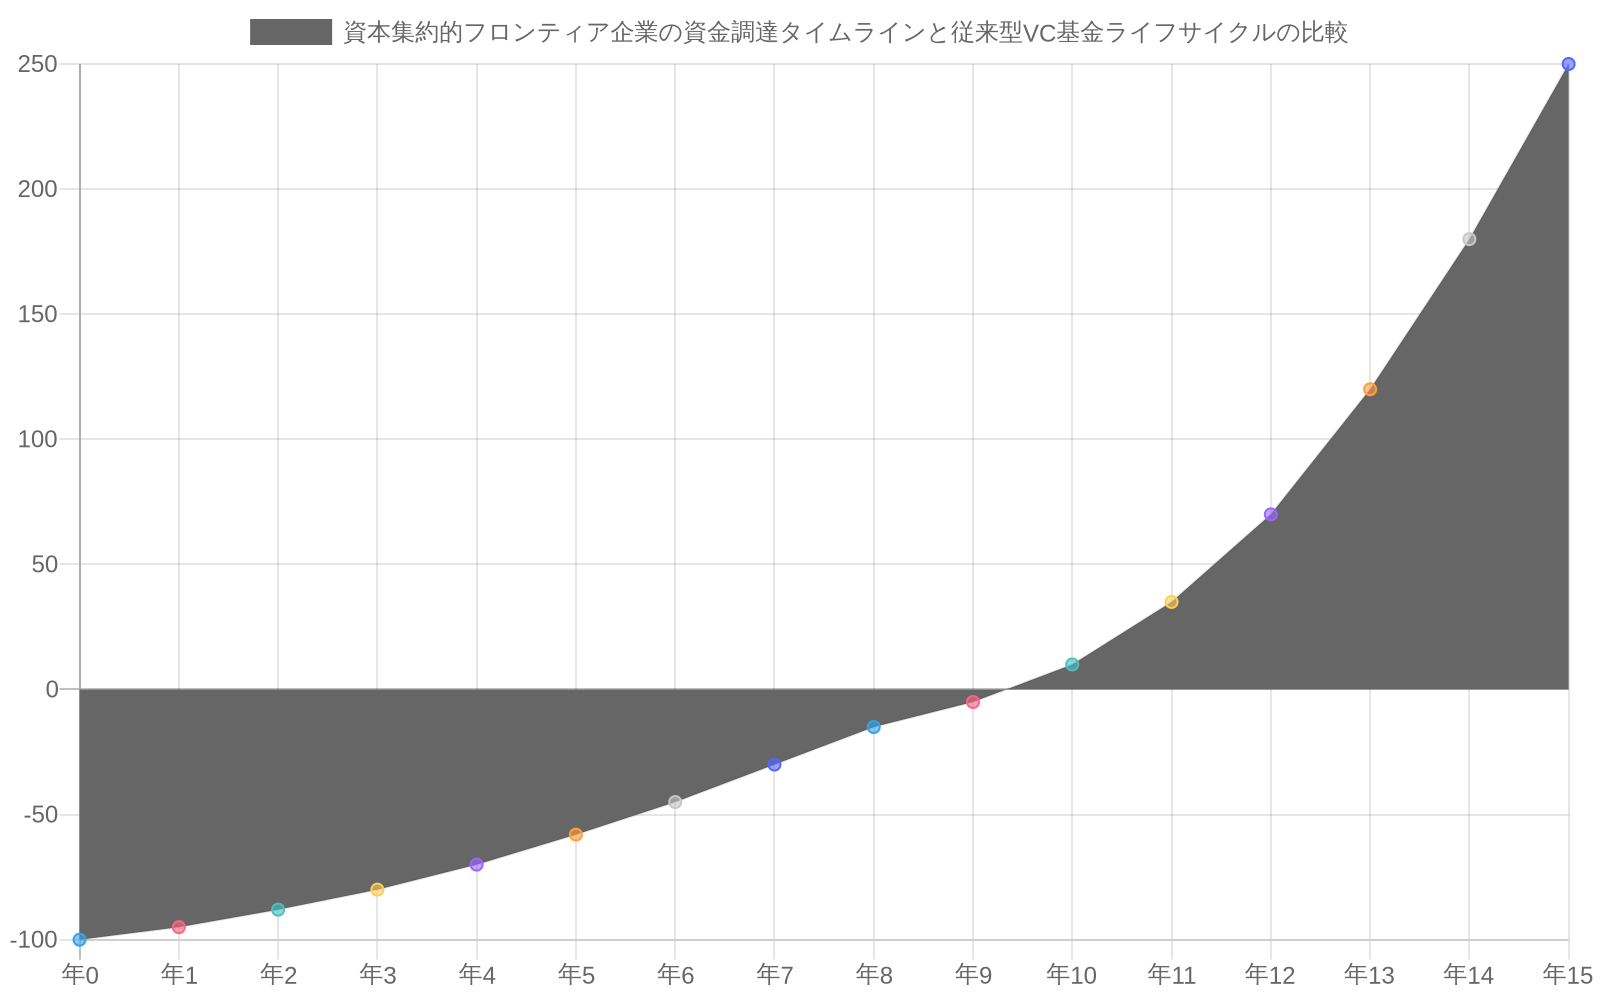
- 図7:資本集約的フロンティア企業の資金調達タイムラインと従来型VC基金ライフサイクルの乖離(出典:VC業界標準データ、SpaceX開発タイムライン)*
主要な要点と次のアクション
主張: ヴァロールによるスペースXの株式の現物分配は、例外的な操作ではなく、後期段階の非公開企業の経済学への構造的対応を表しています。このパターンは、セカンダリー流動性メカニズム(株式分配、テンダーオファー、管理されたセカンダリー市場を含む)が、無期限に非公開のままである企業を通じて資本がどのように循環するかの標準的な特徴になる可能性があることを示唆しています。
根拠。 この結論は、前述の分析から導き出されます。企業が極端な評価、戦略的感度、資本集約性、およびファウンダー支配の組み合わせを示す場合、従来の出口メカニズムは体系的な制約に遭遇します。
管理されたセカンダリー市場と企業が管理するテンダーオファーは、この制約の一部に対処します。
しかし、10年の投資期間向けに設計されたファンド構造は、20年以上にわたって複合する資産との構造的ミスマッチに直面しています。
現物分配は、保有または清算の決定をファンド管理者から資本の受益所有者に譲渡し、それによってインセンティブを実際の投資期間とリスク許容度に整合させます。
主要なポイントの構造化された要約:
-
現物分配は、ストレスの信号ではなく、構造的メカニズムとして機能します。 異なる投資期間を持つ保有者が独立した決定を下すことを可能にすることで、このアプローチは大規模なセカンダリーブロックに通常課される評価割引を回避し、少数派ポジションを不利にする強制売却ダイナミクスを排除します。
-
従来の出口経路は極端な規模で拘束的な制約に直面しています。 戦略的買収者は潜在的な買い手の減少するプールを表しています。IPOのタイミングは市場条件ではなくファウンダーの好みに依存します。ファンド間セカンダリー売却は、保有問題を解決することなく単に転送します。
-
受取人は重要な運用上の責任を引き受けます。 評価方法論、ポートフォリオ集中管理、譲渡手続き、税務基盤追跡、および情報アクセスはすべて、受け取る有限責任組合員の責任になり、専用のガバナンスインフラストラクチャが必要です。
-
フロンティア部門は構造的に忍耐強い資本を必要とします。 商用宇宙打ち上げ、衛星システム、人工知能、および深いテクノロジー開発は、短い保有期間にペナルティを与え、ファンド期間と資産成熟度のタイムラインの間にミスマッチを生成する開発曲線と資本要件を示しています。
-
株主構成は進化しますが、支配構造は安定したままです。 より広く分散した株主基盤は、ファウンダー支配を自動的に破壊しませんが、正式な透明性メカニズム、文書化された後継計画、および主要人物リスク軽減の期待を生成します。
ステークホルダーの役割別の次のアクション:
-
ゼネラルパートナー: 現物分配が必要になる前に、有限責任組合契約とポートフォリオ企業の譲渡規定を直ちに監査してください。現物分配の防御可能な評価方法論を確立し、文書化してください。この方法論がキャリード・インタレストの計算とLP収益にどのように影響するかについて明示的な開示を含めてください。フロンティア部門に焦点を当てたファンドの場合、10年のファンド期間が適切なままであるかどうかを評価してください。より長期間またはエバーグリーンのファンド構造を検討し、資金調達中に現実的な資産成熟度のタイムラインを伝えてください。
-
有限責任組合員: 現物分配をもたらす可能性のあるファンド保有の体系的なインベントリを実施してください。各そのようなポジションについて、目標集中度制限、優先評価方法、許容可能な流動性チャネル、および指定された意思決定者を指定する書面方針を開発してください。分配が発生する前に、セカンダリー市場仲介者との関係を事前に確立して、典型的な価格設定、保有期間、および取引コストを理解してください。
-
ファウンダーと企業経営陣: 資本額に加えて、投資期間と資本の安定性について見通しのある投資家を評価してください。公開された条件を持つ透明で予測可能な内部流動性プログラムを確立してください。外部圧力がそれらを作成する前に、正式な開示ルーチンとガバナンスドキュメンテーションを実装してください。後継計画と主要人物の依存関係を書面で文書化してください。
-
セカンダリー市場参加者: テンダープログラムの信頼性とガバナンスドキュメント条件を、見出し評価に適用されるのと同じ厳密さで評価してください。少数株主ステータス、情報の非対称性、譲渡制限、および流動性制約を、二次的な考慮ではなく明示的なリスク要因として価格設定してください。
構造的含意。
主要な非公開企業が無期限に非公開ステータスを延長するにつれて、セカンダリー流動性メカニズム(現物分配、企業主催のテンダー、管理されたセカンダリー市場を含む)は、機能的にIPOを機関資本の主要な流動性イベントとして置き換える可能性があります。
ファンド条件、ポートフォリオ方針、およびガバナンスフレームワークを再構築して、無期限の非公開所有に対応する市場参加者は、これらの資産を効果的に管理するための立場にあります。
逆に、公開上場が最終的にすべての保有ポジションを解決すると仮定する実務家は、長期的な非公開所有向けに設計されたことのない構造で資産を管理することに気付く可能性があります。この環境での効果的な資本配置には、持続的な非公開所有のための意図的なインフラストラクチャ設計、明示的な流動性計画、および公開市場アクセスとは独立して機能するガバナンスメカニズムが必要です。
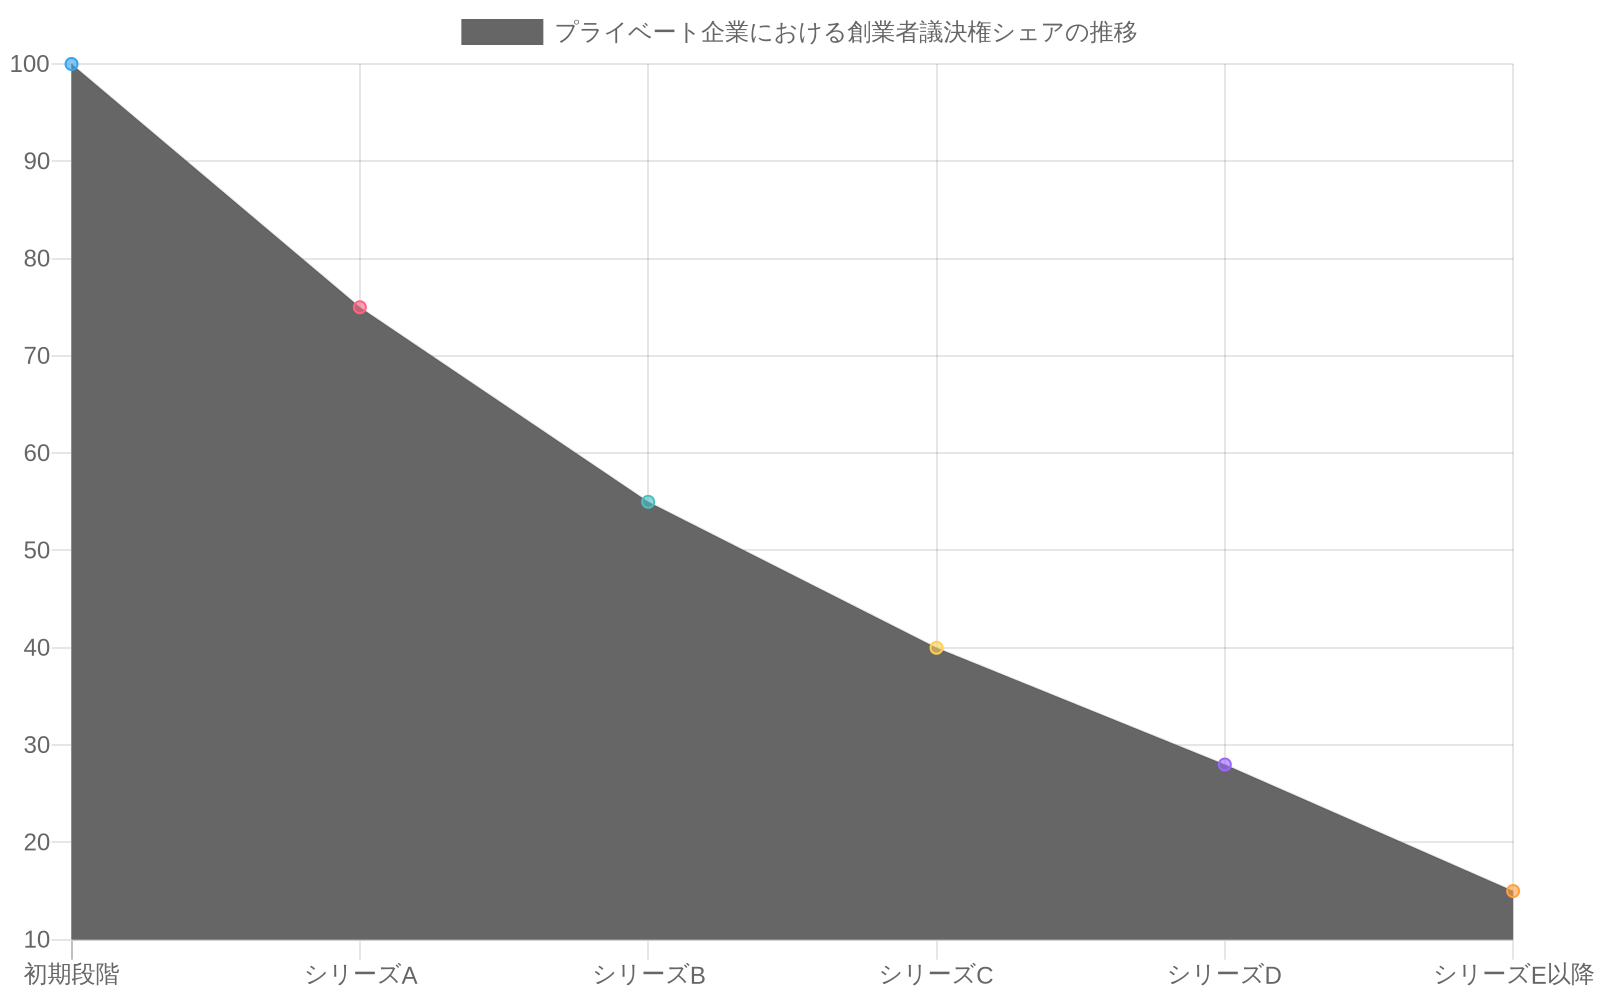
- 図12:プライベート企業における創業者議決権シェアの推移パターン(出典:VC業界標準データ、SpaceX推定値)*
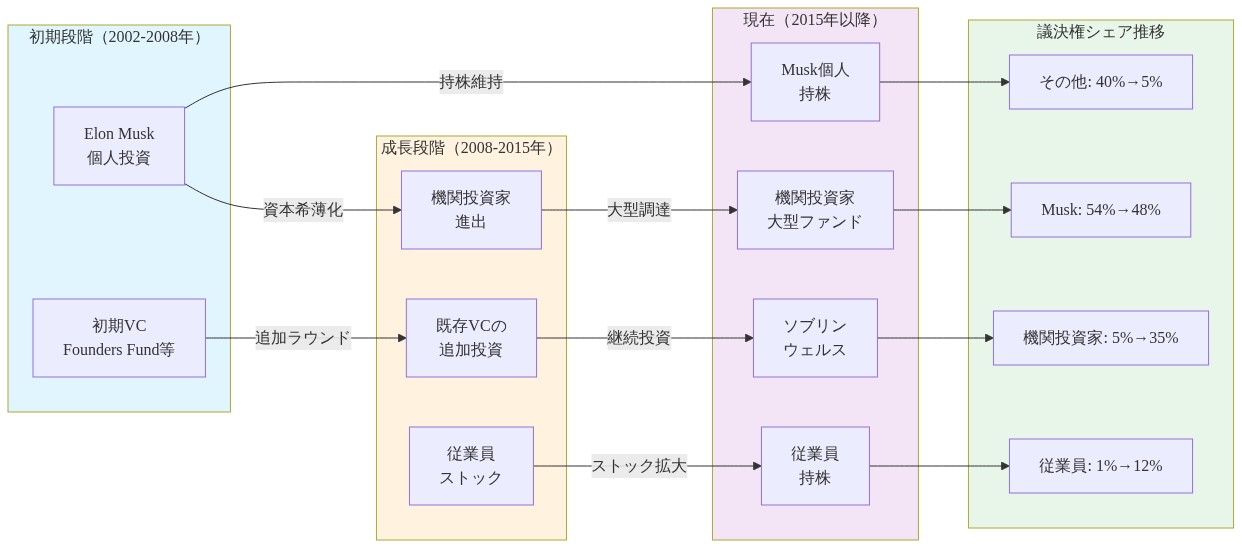
- 図10:SpaceX投資家構成の進化と議決権シェアの変化(2002年~現在)*
脚注
-
スペースエックス評価数字はセカンダリー・マーケット・トランザクションおよび金融メディアおよび規制提出書類によって報告されたテンダー・オファー価格から導出されています。最新の広く報告された約1800億ドルの評価は2024年のセカンダリー・トランザクションに遡ります。スペースエックスは公式評価を公開開示しません。 ↩ ↩2 ↩3
-
ブロック割引推定値はプライベート・エクイティ・セカンダリー・トランザクションの実証研究に基づいています。プライベート・マーケットのイリキディティ割引に関するGompersおよびLerner(2000)、およびセカンダリー・マーケット価格設定に関するPreqinおよびCambridge Associatesによるより最近の分析を参照してください。 ↩ ↩2
-
スペースエックス・テンダー・オファー頻度および構造はマスクおよびスペースエックス経営陣による公開声明、ならびにセカンダリー・トランザクションをカバーする金融メディア報告から推測されています。企業は公式テンダー・オファー・スケジュールを公開しません。 ↩ ↩2