AIチャットボットに何か聞くたび、裏ではお金が動いている。Anthropicは、第3四半期の売上高が168億ドルだったとしている。このペースが続けば、年間の売上は約670億ドルに届く計算だ。
この数字には意味がある。実際にお金を払う顧客が、確かにいることを示しているからだ。
同時に、もっと難しい問いも浮かぶ。この売上のうち、来年も残るのはどれだけなのだろうか。
この記事のポイント
- 第3四半期の売上高168億ドルから、このペースが続けば年換算で約670億ドルになる。
- この数字は非公開の投資家向け連絡で出てきたもので、監査済みの提出書類ではない。公式の登録書類より重みは小さい。
- 公開市場は、AI企業を規模だけでなく、続けられるか、利益が出るかで見分け始めている。
売上と利益は別物だ
Anthropicは、事業で利益が出ていることをまだ公に示していない。売上は、顧客がいくら払ったかを表す数字だ。
計算資源(コンピュート)、モデルの訓練、推論(モデルに質問を処理させること)などの費用を払ったあと、会社にいくら残ったかは分からない。
時期の悪さもある。AI関連の上場への関心は冷めてきている。Accelevationは、実際に事業が進んでいたにもかかわらず、公開価格を想定の範囲より低く決めた。
Firmusは、1単位あたりの採算に投資家が疑問を持ったため、上場そのものを取り下げた。
Anthropicは、この2社よりずっと規模が大きい。勢いがあることは疑いようがない。問われるのは、その成長が続くのか、利益を出せるようになるのか、競合に顧客を奪われないのかという点だ。
売上はどこから来ているのか
Anthropicは、売上の詳しい内訳を公表していない。扱っている製品から考えると、お金はおそらく次の4つの経路から入ってくる。それぞれ、抱えるリスクが違う。
次の表は、売上の流れと、それぞれが続くかどうかのリスクを整理したものだ。
| 売上の流れ(推定) | 稼ぎ方 | 続くかどうかの主なリスク |
|---|---|---|
| 企業向けAPIの利用 | 企業がAnthropicのプラットフォームで、モデルの利用量に応じて支払う | 利用を減らす、指示文を工夫する、別のモデルに移るといった動きが起こりうる |
| コーディングとエージェント型の作業 | 開発者や企業が、ソフトウェア開発や複数段階の作業でClaudeを動かす | 利用が少数の大口顧客に集中するおそれがある |
| サブスクリプション | 個人やチームが、Claudeの製品に定額料金を払う | 利用者の離脱や、競合との値下げ競争がありうる |
| クラウド市場経由の販売 | 大手クラウド事業者のプラットフォームを通じて利用が売られる | 提携先への依存や、会計上の扱いが問題になる |
この分類は、Anthropicが公表している製品に基づく推測だ。開示された財務情報に基づくものではない。実際の内訳は、規制当局への提出書類で明らかになったとき、大きな意味を持つ。

表1:Anthropicの推定収益源と耐久性リスク
大きな合計の中に集中が隠れる
売上の数字が大きくても、支える顧客が少ないことはある。数社の大口顧客や、ひとつの用途が売上の多くを占めているなら、成長は見出しの印象より壊れやすい。
大口顧客が利用を減らしたり、競合に移ったりすれば、目に見える穴があく。
コーディングは分かりやすい例だ。いまClaudeでコーディングをしている企業が、性能が並んだ段階でもっと安いモデルに移るかもしれない。
使った分だけ払う事業では、契約更新を待たずに数週間でその影響が出る可能性がある。
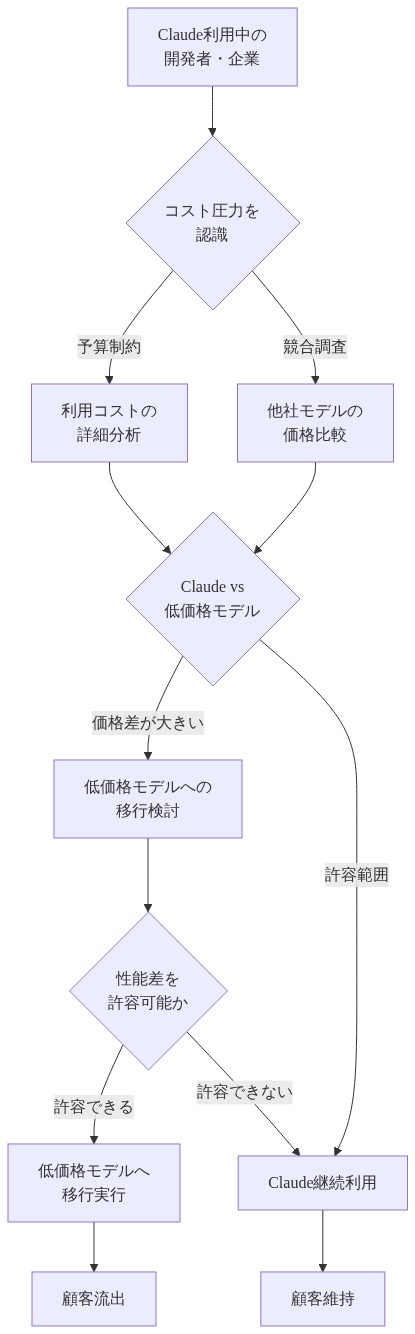
図4:コーディング用途での顧客離脱リスク—価格競争による流出メカニズム
使った分だけ払う料金は、上にも下にも動く
利用量に応じた料金なら、顧客が使う量を増やしたとき、売上は一気に伸びる。同じ仕組みのせいで、売上は一気に縮むこともある。顧客は、次のような手を打てる。
- 処理を工夫して、使うトークン(モデルが扱う文字の単位)を減らす
- 簡単な作業は、もっと安いモデルに回す
- 複数の事業者に利用を分ける
- 代わりの選択肢が良くなるにつれて、値下げを求める
速く伸びる売上は、速く減ることもある。 公開市場の投資家は、規模が同じなら、変動の大きい売上より見通しの立つ売上を高く評価するのが普通だ。
開示で何が示される必要があるのか
投資家は、非公開の数字では分からない情報をいくつか求めるだろう。
- 顧客の集中度:売上のうち、最大手の顧客が占める割合
- 継続率:既存の顧客が、時間がたつにつれて支出を増やすのか減らすのか
- 契約済みの売上と、使った分だけ払う売上:契約で固まっている分と、いつでも止められる分の割合
- 総額計上と純額計上:クラウド提携先を通じて再販された利用を、全額で数えるのか、提携先の取り分を引いて数えるのか
最後の点は、見た目以上に重要だ。再販された利用を全額で数えると、Anthropicの取り分だけを数えた場合より、売上は大きく見える。
開示されていれば、どちらの方法も不適切とはいえない。ただ、どちらを使うかで、成長率や利益率の意味は変わってくる。
売上が続くかどうかは、乗り換えにかかる手間(スイッチングコスト)と契約条件にかかっている。どちらも保証されたものではない。
オープンウェイトモデル(学習済みの重みが公開されているモデル)は進歩を続けていて、競合の数も増え続けている。
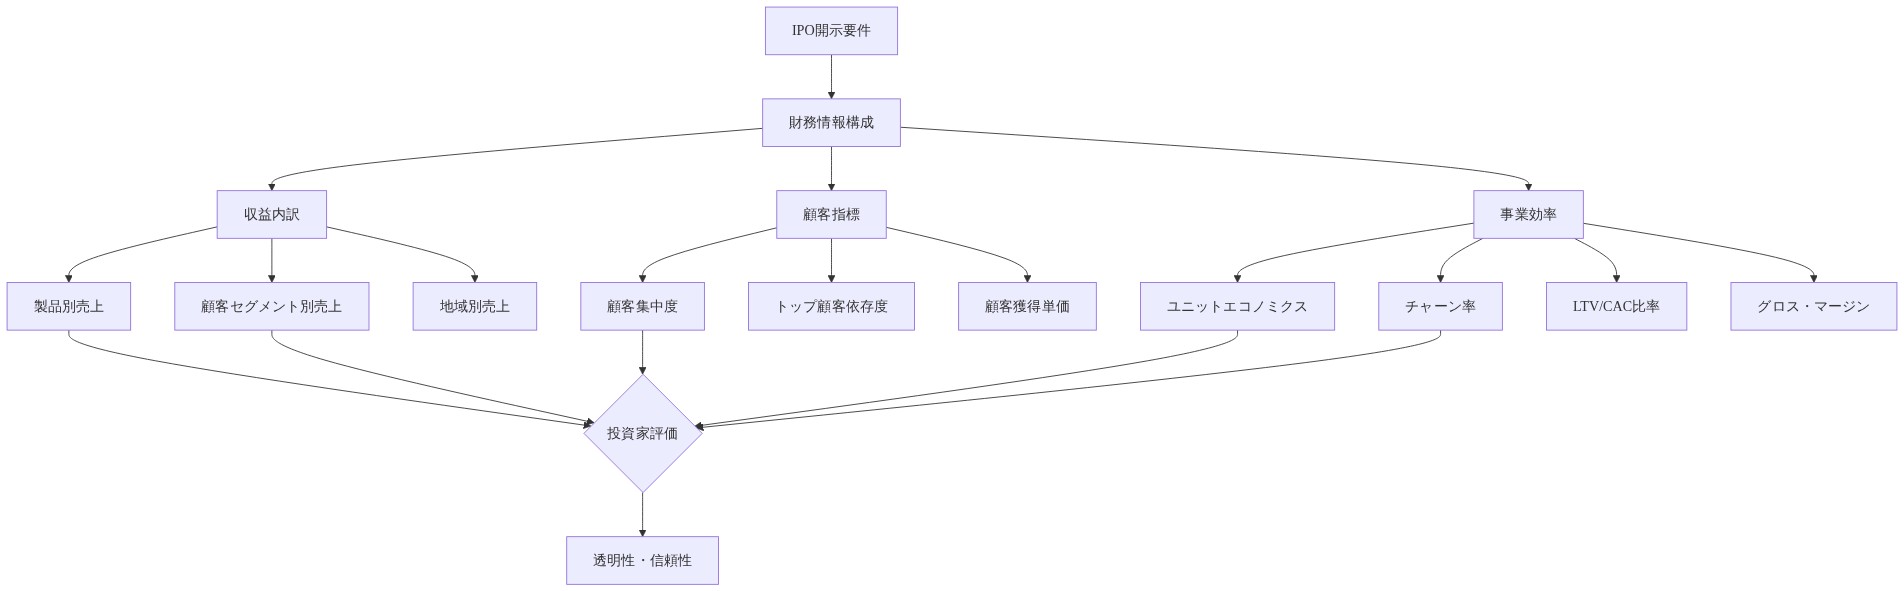
図7:IPO開示に必要な財務情報の構成—投資家が求める透明性
1単位あたりの採算:Firmusが通れなかった試験
FirmusとAnthropicは、AIを支える層のうち、違うところで事業をしている。
それでも公開市場の投資家は、両社に同じ試験を課す。出力1単位を作って届けるのにいくらかかり、その費用を引いたあとに売上がどれだけ残るのかという試験だ。
Firmusはこの問いで買い手を納得させられず、上場を取り下げた。Anthropicの売上ははるかに大きい。それでも試験の中身は変わらない。
この記事のポイント
- Anthropicの費用は3種類に分かれる。新しいモデルの訓練、推論リクエストへの対応、計算資源を確保する長期契約だ。
- 利益率が広がっているのか縮んでいるのかで、費用が下がる中でも価格を決める力があるかどうかが分かる。
- 再販されたクラウドサービスの会計処理しだいで、投資家が他のAI企業と経済性を比べるときの見え方が変わる。
Anthropicの費用を左右するもの
Anthropicの採算を形づくる支出は、次の3つだ。
- 訓練:最先端のモデルを1つ作るたびに、多額の費用がかかる。競合が新しいモデルを定期的に出すので、この支出は1回きりの費用ではなく、繰り返し発生する設備投資のようなものになる。
- 推論:Claudeへのリクエストは、1回ごとに計算資源を使う。ここでの利益率は、ハードウェアの効率、モデルをどれだけ最適化できているか、いくらで売れるかで決まる。
- 計算資源の長期契約:チップやデータセンターの容量を確保する契約は、固定の義務になる。需要が予想に届かなくても、この費用は残る。
3つのうち、推論は結果がいちばん読みにくい。ある水準の性能を提供する費用は、業界全体で下がってきた。
ただ、費用が下がっただけでは、利益率は広がらない。価格が費用と同じ速さか、それ以上の速さで下がれば、利益率は変わらないか、縮んでしまう。
考えられる2つの道
公開される提出書類を見れば、Anthropicがどちらの道にいるかが分かるはずだ。次の表は、それぞれの道が何を意味するかをまとめたものだ。
| 売上総利益率が… | 何を示すか | 市場の見方(予想) |
|---|---|---|
| 広がっている、または安定している | 費用が下がる中でも価格を決める力が保たれている。新しく増えた売上1ドルあたりの利益が大きい | 長く複利で伸びうる企業として、高い評価を受けうる |
| 縮んでいる | 成長が、規模の効果ではなく、資金を投じ続けることに支えられている | 資本を食う事業で、売上の大きさが弱い採算を隠している、と見られうる |
利益率が縮むという見方には、理由がひとつある。推論の費用が下がる一方で、競争が価格を押し下げているからだ。それがAnthropicで起きているかどうかは、開示される売上総利益率で確かめるしかない。
前の節で触れた会計の問題は、ここでも関わってくる。再販されたクラウド利用を全額で数えると、報告上の利益率は、実際の経済性より低く見える。
純額で数えると、売上は小さく見え、利益率は高く見える。投資家は、Anthropicを他社と公平に比べるために、両方の数字を求めるだろう。
売上の大きさは、Anthropicに公開市場の投資家からの信用をもたらす。ただ、企業価値の決め手になるのは利益率だ。
競争、値下げ圧力、モデルの均質化
成長が速ければ、挑戦者が現れる。Anthropicは、同じ顧客をめぐって、複数の面で同時に競っている。
- OpenAI:最先端モデルと企業向け契約で、最も直接のライバルだ
- Google:自社のモデルに、大きなクラウド事業と生産性ツール事業を組み合わせている
- オープンウェイトモデル:性能が上がり続けていて、価格は下がり続けている
Anthropicの主な強みは、モデルの品質、安全性への重視、企業からの信頼、開発者向けツールだ。このどれも、弱まる可能性がある。 主要なモデルの性能は、時間がたつにつれて近づいていく傾向がある。
いま先頭にいるモデルも、1年後には似た選択肢のひとつにすぎなくなるかもしれない。
均質化が問題になる理由
最上位の性能がどれも同じようなものになれば、価格を決める力は弱まる。そうなると、売上の伸びは、価格よりも数量に頼ることになる。安く多く売れば、利益率にはさらに圧力がかかる。
乗り換えやすさが、この状況を悪くする。多くの顧客は、複数のモデルをほとんど手間なく試して動かせる。
契約、システムへの組み込み、業務の流れで縛られていなければ、もっと安い、あるいはもっと良い選択肢が現れたときに、すぐ移れる。
強みはどれだけ続くか
| 強み | 強さ | 限界 |
|---|---|---|
| モデルの品質 | コーディングやエージェント型の作業など、要求の厳しい用途で選ばれる | 競合が性能の差を素早く埋める |
| 安全性の位置づけ | 規制の厳しい業界や、リスクを避けたい買い手に響く | 競合が似た取り組みを採れば、当たり前の条件になる |
| 企業からの信頼 | 大きく、乗り換えにくい契約を支える | 築くのに時間がかかり、問題が起きれば一気に失う |
| 開発者向けツール | Claudeを日々の業務の流れに組み込む | 競合が機能をまねできる |
安全性と企業からの信頼は、確かな資産だ。ただ、競合が越えられない壁ではない。投資家は、売上のうちどれだけが契約で固まっているかを知りたがるだろう。
また、いまのモデルの優位が過ぎたあとも残る強みがAnthropicにあるのかも確かめたいはずだ。
上場の時期、ワシントン、使命をめぐる問い
Anthropicは、AI関連の発行体に投資家が懐疑的な時期に、公開市場へ向かっている。最近の上場には、逆風が吹いていた。
ただ、Anthropicの規模は別格だ。四半期の売上が168億ドルだと示せる小規模なAI企業は、ほかにない。先に上場した企業より高い評価を得やすいはずだ。
規模は、求められる水準も引き上げる。企業価値への期待は非常に大きくなるので、利益率、継続率、成長のどれかが期待に届かなければ、株価への打撃も大きくなる。
小さな企業なら吸収できる程度の未達でも、この規模では株価の大幅な見直しを招きかねない。
政治の背景
これほどの規模の上場は、政治の文脈の中で行われる。いくつかの政策分野が、Anthropicの売上と、開示すべきリスクに影響しうる。
- 輸出規制:高性能チップやAI技術が対象で、計算資源の調達と海外での販売に響く
- 安全性に関する規則:連邦、州、国際のいずれの水準でも、対応費用が増えたり、一部の用途が制限されたりする可能性がある
- 政府調達:売上の源になりうる一方で、政治的な影響を受けるリスクにもなりうる
Anthropicは、公開市場への準備を進めながら、政策担当者との対話を重ねてきた。規制や評判のリスクを管理しようとする動きだと思われる。
不確実さを多少減らす効果はあるかもしれない。ただ、投資家が払うことになる評価額に見合う事業かどうかという問いには、答えていない。
使命と株主への還元
Anthropicは、公益法人(パブリック・ベネフィット・コーポレーション)の形をとっていて、安全性を会社の看板にしてきた。
公開市場の株主は、利益の還元を期待する。この2つは両立しうるが、引っ張り合う場合もある。
利益率が上がり、売上が伸び続けているうちは、この緊張は扱いやすい。成長が鈍る、競争が激しくなる、安全性を優先した判断で売上が減るといった場合には、難しくなる。
厳しい局面で、取締役会が使命と還元をどう秤にかけるのか。投資家はそれを知りたがるだろう。登録届出書にあるガバナンスの開示が、最初の本当の手がかりになる。
株が取引される前に見ておくこと
Anthropicの株を買うことは、事業の先行きについて、いくつもの前提を受け入れることを意味する。売上の集中が、許せる範囲にとどまること。
推論の費用が下がる中でも、売上総利益率が保たれるか広がること。競争上の強みが、いまのモデルの優位より長く続くこと。政策のリスクが、耐えられる範囲にとどまること。
168億ドルという四半期は、確かな数字で、見事でもある。ただ、分析はここから始まる。上場を検討しているなら、次の手順が、自分が手にするのはどんな会社なのかを見きわめる助けになる。
登録届出書で確かめたい点
- 監査済みの登録届出書を待つ:非公開で共有された数字ではなく、提出され、監査を受けた数字を頼りにする。168億ドルという数字が変わらず載っているか、どう定義されているかを確かめる。
- 売上より先に、売上総利益率の推移を読む:複数の四半期にわたる売上総利益率を見る。広がっているか安定していれば、高い評価を支える材料になる。縮んでいるなら、成長が資金を投じることで買われている可能性がある。
- 集中度と会計処理を確かめる:最大手の顧客が売上に占める割合、契約済みの売上と使った分だけ払う売上の内訳、クラウド経由の再販を総額で数えているか純額で数えているかを調べる。
- 計算資源の契約を、見込まれる需要と照らす:チップやデータセンターの容量に関する長期の義務を確認する。固定の契約が大きいと、利用の伸びが鈍ったり、価格が下がったりしたとき、リスクが増える。
- リスク要因とガバナンスの節をじっくり読む:輸出規制、安全性の規制、公益法人という形を見る。会社が使命と株主への還元をどう両立させると説明しているかも確かめる。
市場は、Anthropicの規模ではなく、開示される内容で評価を下すだろう。その規模は、小さなAI企業より高い評価を得る理由になりうる。ただし、土台の事業がそれを支えられる場合に限られる。
ちょっと立ち止まって
数年前なら、AIの研究所が年に数百億ドルを稼ぐという話は、ただの憶測に聞こえただろう。いまは、投資家向けの資料に載る数字になっている。
この速さは、考えてみる価値がある。強力な技術を作ることと、その上に長続きする事業を築くことは、別の課題だ。
数字というと、大きいほうが強いと思ってしまっていないだろうか。あなたが企業を見るとき、売上の大きさと、事業の続けやすさを、どこまで分けて考えているだろうか。
Anthropicが後者を果たせるかどうかは、数字が公開されたとき、少しずつ見えてくる。
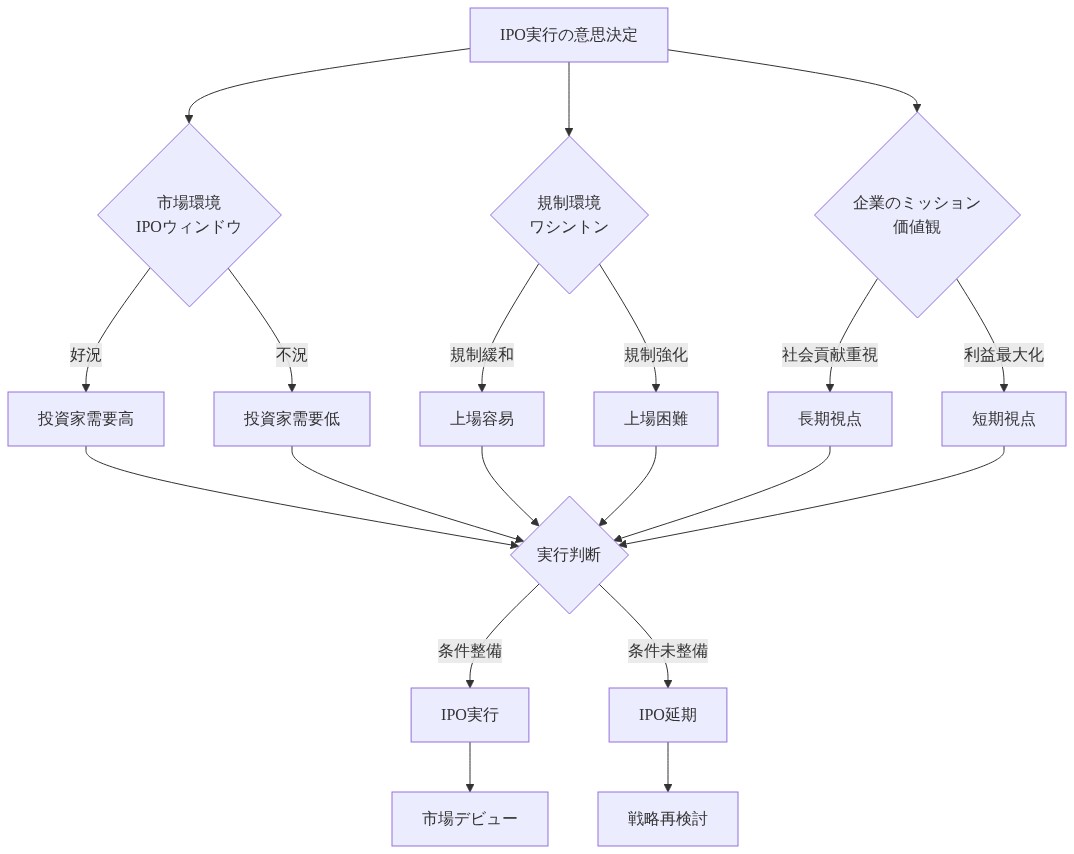
図12:IPOのタイミングに影響する要因—市場、規制、ミッションの相互作用