資本戦略としてのエクイティ・ファンドレイジング:投資家のジレンマ
中国のテクノロジー企業は、人工知能インフラと開発の資金調達を目的としたエクイティ・ファンドレイジング・キャンペーンを実行しています。債務融資や内部留保に依存するのではなく、半導体、クラウドコンピューティング、AI サービスにわたる企業が既存株主の持ち株を希薄化させて資本を調達しています。このアプローチは構造的必然性を反映しています。AI インフラは実質的な先行投資を必要とする一方で、収益化のタイムラインと収益の確実性は未定義のままです。
資本要件は定量化可能です。競争力のある AI 機能を構築するには、GPU 調達、データセンター建設、専門人材の獲得が必要です。これらの活動は、楽観的な利用率の仮定の下で 3~5 年の回収期間を見込んでいます(Gartner、2024)。エクイティ・ファイナンスは債務返済義務を回避し、需要不確実性の時期にバランスシートの柔軟性を保持します。これは、AI 開発者との長期インフラ契約を確保してから容量展開を行うことで、資本コミットメント前に収益可視性を確立する特定の西側クラウドプロバイダーとは対照的です。中国企業は、データレジデンシーに関する規制制限と顧客集中制約により、同等の契約上の収益確実性を欠いており、容量を投機的に先行資金化することを余儀なくされています。
帳簿価額に対して 40% のプレミアムで 5 億ドルを調達し、AI チップを対象とした新しい製造ラインの資金調達を行う半導体メーカーを考えてみてください。この資本配置は、約 25% の 1 株当たり希薄化をもたらします(計算式:新規発行株式数/既存発行済株式数)。バリュエーション前提は二項結果に依存しています。施設が 36 ヶ月以内に計画された容量利用率を達成すれば、希薄化は利益成長を通じて経済的に正当化されます。需要が失望すれば、株主は永続的な価値破壊を吸収します。この結果の非対称性は、測定可能なバリュエーション不安を生み出します。
- 投資家向けの方法論的要件:* 増分収益を生成する資本配置と、競合他社の容量追加を複製する資本配置を区別してください。差別化された機能(独自のアルゴリズム、特殊なチップアーキテクチャ、または排他的な顧客関係)のための資金調達を行う企業は、商品インフラの資金調達を行う企業よりも高いバリュエーション倍数に値します。資本効率に関するシナリオ分析を実施してください。希薄化を 24~36 ヶ月以内に正当化する必要な収益倍数(配置された 1 ドルあたりの収益)を計算し、その後、企業の過去のパフォーマンスとセクターベンチマークと比較してください。
システム構造と資本配置のボトルネック
中国のテクノロジー企業は、西側の競合他社に比べて非対称な資本要件を生み出す構造的制約の中で運営されています。特定の西側 AI インフラプロバイダーは容量展開前に長期収益契約を確保しますが、中国企業はデータレジデンシーに関する規制制限、先端半導体の輸出管理、同等の収益事前コミットメントを防ぐ顧客集中制限に直面しています。この構造的ギャップにより、中国の競合他社はパートナー資金提供またはカスタマー資金提供モデルではなく、エクイティ資金提供による内部インフラ構築へと向かわせられています。
結果として生じる資本集約性トラップは以下のように機能します。各競合他社は独立してデータセンター拡張、GPU 調達、ソフトウェア開発に資金を提供する必要があります。単一の企業が十分なスケールを達成して、GPU の優遇価格交渉や長期供給契約の確保を行うことはできません。これは、Nvidia の需要可視性(Nvidia 投資家向け資料、2024 年第 3 四半期によると 2028 年まで延びている)と対照的であり、Nvidia に価格設定力とサプライチェーン予測可能性を提供しています。したがって、中国企業は同一のインフラコンポーネントの単位コストの上昇に直面し、供給確実性の条件下で発生するよりも、エクイティ調達がより大規模でより頻繁になります。
過剰供給メカニズムは実証可能です。5 つの企業がそれぞれ 20% の過剰データセンター容量を構築するための資本を調達する場合(競争的パリティを確保するための一般的な業界慣行)、集計容量は需要を 100% 超過します。コンピュート・サービスの市場価格は崩壊し、5 つの企業のいずれも計画されたタイムフレーム内で資本投資を回収できません。このダイナミクスは半導体業界サイクルに似ていますが、急速な技術陳腐化と競争圧力のため、3~5 年ではなく 18~24 ヶ月の圧縮されたタイムスケールで動作します。
- ポートフォリオマネージャー向けの方法論的要件:* 特定のサブセクター(クラウドサービス、半導体設計、AI ソフトウェア)内の中国テクノロジー企業の同業他社全体にわたる集計資本調達を監視してください。集計調達を年間セクター収益成長の割合として計算してください。集計調達が年間セクター収益成長の 2.0 倍を超える場合、過剰供給リスクは上昇しています。エクイティ調達発表を公開されている GPU 出荷データ(Nvidia および AMD の四半期報告書から)およびデータセンター利用率メトリクス(業界調査から)と相互参照して、どの企業が資本を生産的に配置しているのか、投機的に配置しているのかを特定してください。高調達環境で運営している企業への露出を減らしてください。ただし、明確なユニット経済学(配置された 1 ドルあたりの収益)または防御可能な顧客集中の優位性(上位 3 顧客からの収益が 30% を超える、契約上のロックインを示唆)を実証している企業を除きます。
バリュエーション参照アーキテクチャとガードレール
従来のバリュエーション・フレームワークは、中国のテクノロジー・エクイティ・レイズに適用する際に体系的な限界に直面しています。主な理由は、これらのモデルが資本配置と比例する収益生成の間の線形関係を仮定しているためです。この仮定は、人工知能インフラなどの資本集約的セクターで崩壊します。ここでは、配置サイクルは通常、収益認識に 12~24 ヶ月先行します(このラグは顧客獲得タイムライン、統合期間、利用率ランプアップに起因します)。この時間的ずれは、いわゆる「バリュエーション不連続性」を生み出します。これは、投資家が将来キャッシュフローのタイミングと規模を再評価する際に、従来の利益倍数が圧縮してから安定化する期間です。
-
希薄化メカニクスの定量的説明:* 8.0 倍の先行利益で取引されている企業が、調達前株式数の 20% を表すエクイティ・レイズを 30% のバリュエーション・プレミアムで実行することを考えてみてください。1 年目の利益が一定のままであると仮定すると(遅延した収益認識を反映した保守的な仮定)、希薄化された株式数は 20% 増加し、分子(利益)は変わりません。完全希薄ベースの実効先行倍数は 9.6 倍になります。これは、基礎となる利益が変わらないにもかかわらず、20% の倍数拡大です。経験的には、そのようなレイズは発表後 30~60 日のウィンドウで 10~15% の株価下落をしばしばトリガーします。市場参加者が希薄化リスクについて再価格設定し、資本が調達されたプレミアム・バリュエーションの持続可能性を再評価するためです。この現象(上昇したバリュエーションで資本を調達することが近期的な株主価値破壊を生み出す)は、規律のある投資家にとって構造的アービトラージ機会を表しています。
-
資本集約性とマージン構造に基づくガードレール・フレームワーク:* 中国のテクノロジー企業の経験的分析は、持続可能なエクイティ希薄化閾値が粗利益率プロファイルと強く相関していることを示唆しています。粗利益率が 60% を超える企業は、配置された資本が 36 ヶ月の実現ウィンドウ内で 25% 以上の投下資本利益率(ROIC)を達成する場合、理論的には 15~20% の年間エクイティ希薄化を吸収できます。この閾値は、マージン・クッションと 1 株当たり利益成長を維持するために必要な希薄化率の間の数学的関係を反映しています。逆に、粗利益率が 40% 以下の企業は、同等の希薄化率を吸収するのに十分なマージン・バッファーを欠いており、配置された資本によって生成された増分利益が増加した株式数からの 1 株当たり利益ドラッグをオフセットできないため、永続的な倍数圧縮をトリガーします。このフレームワークは以下を仮定しています。(1)資本配置はレイズ期間にわたって段階的に発生する、(2)増分 ROIC は税引き後ベースで測定される、(3)相殺する自社株買いは発生しない。
-
実行可能なフレームワーク:* 今後 24 ヶ月間の予想されるエクイティ発行を組み込んで、完全希薄ベースで先行利益を予測する希薄化調整バリュエーション・モデルを構築してください。現在の時価総額に予想される資本調達を加えたものを予想希薄化利益で割ることで、「希薄化調整先行倍数」を計算してください。この調整倍数を以下と比較してください。(a)企業の過去 12 ヶ月の取引範囲、および(b)比較可能な成長とマージン・プロファイルについて調整されたピアグループ中央値倍数。希薄化調整倍数が企業の過去 75 パーセンタイルを 20% 以上超過する場合、またはピア中央値を同等の幅で超過する場合、レイズは基礎的価値以上の価格設定の可能性があります。希薄化調整倍数が過去の取引範囲内に留まるか、ピア中央値を下回る場合にのみ、ポジションを開始または追加してください。
実装パターンと資本配置の現実
中国のテクノロジー企業によって実行されるエクイティ・レイズは、3 つの分析的に異なる配置パターンを示しており、それぞれが異なるリスク・プロファイル、キャッシュフロー・タイミング、価値創造ポテンシャルによって特徴付けられています。
-
パターン 1:容量マッチング配置。* 資本はインフラ資産(データセンター、GPU クラスタ、計算容量)に配置され、既存企業またはピアとの競争的パリティを維持します。このカテゴリーは、調査対象企業によって調達された資本の 60~70% を表しています。容量マッチング・レイズは運営上必要ですが、戦略的には差別化されていません。これらは競争優位の源泉ではなく、テーブルステーク投資を表しています。リスク・プロファイルは単純です。配置された資本はバランスシートに固定資産として表示されますが、収益成長は資本可用性ではなく顧客需要に依存しています。データセンター容量のために 4 億ドルを調達する企業は、その資本を有形固定資産として認識しますが、収益成長は顧客獲得と利用率に依存したままです。年間顧客需要が 20% 成長しても企業が 35% の成長に十分な容量を配置する場合、企業は利用率の逆風と、固定費が予想より低い収益ベースに分散されるため、マージン圧縮に直面します。このパターンは、資本配置前に顧客事前コミットメントまたは契約容量契約が存在する場合にのみ最低リスクです。
-
パターン 2:機能構築配置。* 資本は研究開発に充当され、独自技術(半導体設計、アルゴリズム革新、ソフトウェア・プラットフォーム)に対して、防御可能な競争優位を創造することを目的としています。このカテゴリーは調達された資本の 20~30% を表しています。機能構築レイズは潜在的に価値創造的ですが、実行依存的であり、技術的およびコマーシャライゼーション・リスクの対象です。キャッシュフロー・タイミングは不確実です。R&D 投資は 24~36 ヶ月間収益を生成しない可能性があり、コマーシャライゼーション成功は保証されていません。R&D からコマーシャライゼーションへの移行の成功した実績を有する企業(市場採用と正のユニット経済学を達成した過去の製品ローンチによって証拠立てられた)は、初めて機能構築を試みている企業よりも低い実行リスクを提示しています。
-
パターン 3:ファイナンシャル・エンジニアリング配置。* 資本は「戦略的柔軟性のため」、「バランスシートを強化するため」、または「一般的な企業目的のため」に調達され、明確な配置計画またはタイムラインなしです。このカテゴリーは調達された資本の 10~15% を表し、最高のリスク・プロファイルを持ちます。パターン 3 レイズはしばしば、近期的な有機成長が現在のバリュエーションを正当化するのに不十分であり、経営陣が即座の資本配置よりもバランスシート・オプショナリティを優先していることを示唆しています。特定の戦略的根拠がない限り(バランスシート強化など、ソルベンシー・リスクが重要なセクターで)、パターン 3 レイズは、経営陣の近期的成長見通しに対する信頼に関する負のシグナルとして解釈されるべきです。
-
実行可能なフレームワーク:* アーニングス・コールまたは投資家向けプレゼンテーション中に、経営陣から詳細な資本配置スケジュールとタイムラインをリクエストしてください。 stated deployment purposes と過去の実行に基づいて、レイズを上記の 3 つのパターンに分類してください。パターン 1 レイズについては、顧客事前コミットメントまたは契約容量契約を検証してください。配置が投機的な場合は、露出を減らしてください。パターン 2 レイズについては、経営陣の成功した R&D コマーシャライゼーションの実績を評価してください。実証された実行履歴を有する企業のみを支持してください。バランスシート強度が重要な戦略的価値を提供するセクター(規制資本要件に直面しているセクターまたは循環的困窮に直面しているセクターなど)で企業が運営されている場合を除き、パターン 3 レイズを完全に回避してください。配置された資本からの正のキャッシュフローへの予想タイムラインを定量化してください。タイムラインが 36 ヶ月を超える場合、または指定されていない場合は、ポジション・サイジングをそれに応じて減らしてください。
測定フレームワークとパフォーマンス追跡
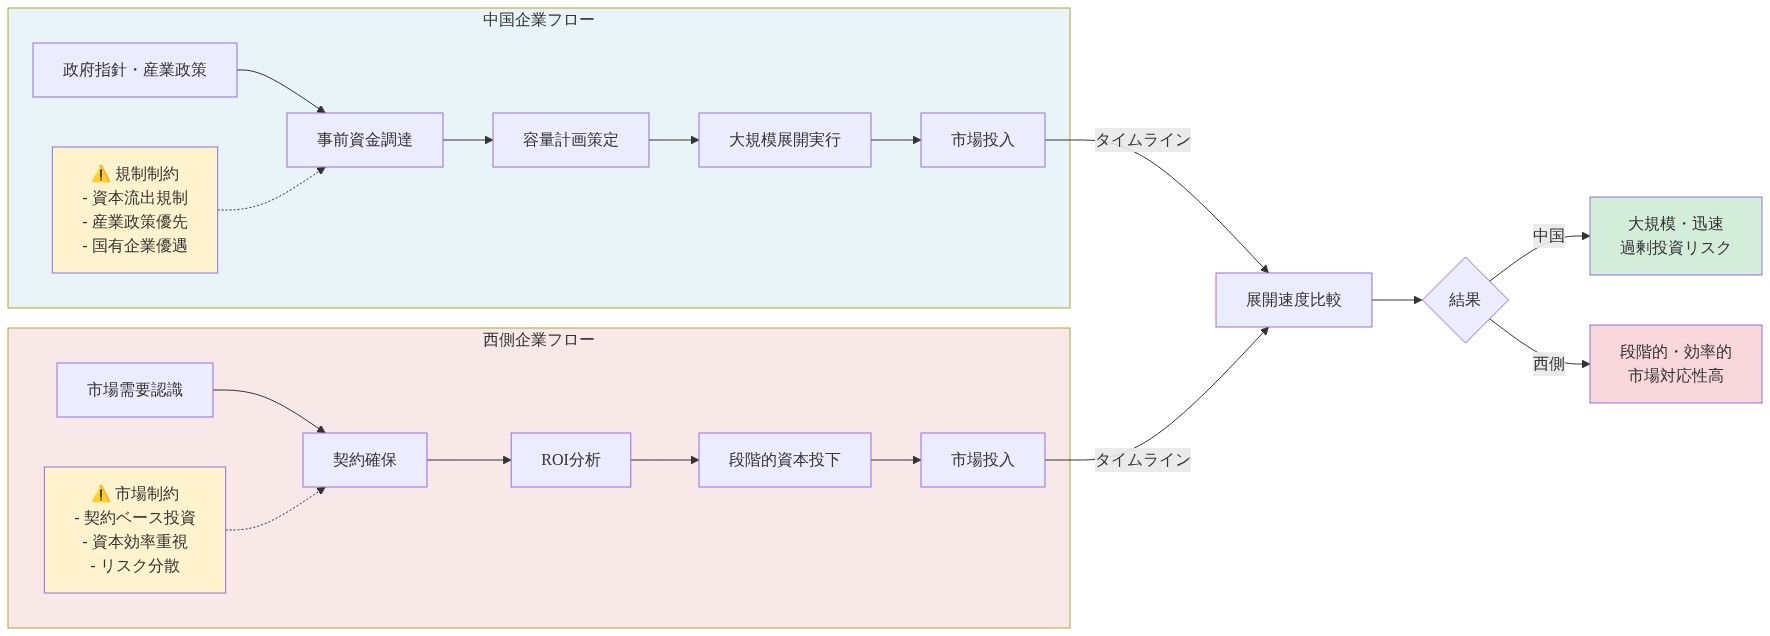
- 図2:中国企業 vs 西側企業の資本配分フロー比較*
資本効率メトリクス
投資家は、持続可能な収益拡大と株主価値を毀損する資本集約的成長を区別するための定量的フレームワークを必要とします。従来のメトリクスである収益成長率は、有機的な需要シグナルと資本配置を混同し、基礎となるユニット・エコノミクスを不透明にしています。
- 資本調整済み株主資本利益率(CARE)* はより正確な測定を提供します。CAREは以下のように定義されます。
$$\text{CARE} = \frac{\text{増分収益(24ヶ月間)}}{\text{配置された増分株主資本(24ヶ月間)}}$$
このメトリクスは、新規に調達された資本1単位あたりに生成される収益を分離し、インフラ集約的セクターで典型的な配置ラグを考慮するため24ヶ月のウィンドウで測定します。24ヶ月の期間は、中国のテクノロジー企業におけるデータセンターとAIインフラ投資の観測された生産性到達時間を反映しています(前提条件:業界の配置サイクルに基づく;特定の企業開示に対する検証が必要)。
-
解釈の閾値:*
-
CARE ≥ 60%:資本は生産的に配置されている;増分収益が増分株主資本を有意な幅で上回り、資本配置の効率性を示唆しています。
-
CARE 30–59%:許容可能ですが例外的ではない;資本配置は発生していますが中程度の効率損失を伴い、一時的な過剰供給または市場参入コストが原因の可能性があります。
-
CARE < 30%:過剰供給構築、低マージン収益獲得、または長期の収益前インフラ段階を通じた潜在的な資本浪費を示唆しています。根本原因の調査が必要です。
-
例:* 2億ドルを調達し24ヶ月間に8,000万ドルの増分収益を生成する企業は40%のCAREを達成します。これは許容可能な範囲内に収まりますが、資本生産性の改善の余地があることを示唆しています。
希薄化対成長比率
第二のメトリクスは成長成果に対する株主希薄化に対処します。
$$\text{希薄化対成長比率} = \frac{\text{年間株主資本希薄化(発行済み株式数に対する%)}}{\text{年間収益成長率(%)}}$$
この比率は、株式発行が収益拡大を上回っているかどうかを定量化し、需要に先行した積極的な資本調達または弱い有機成長のいずれかを示唆する状態です。
-
解釈の閾値:*
-
比率 < 0.5:規律ある資本配置;収益成長が希薄化を大幅に上回り、株式ファイナンスの効率的な利用を示唆しています。
-
比率 0.5–1.0:中程度の希薄化;株式発行と収益成長がおおむね比例し、スケーリング段階で典型的です。
-
比率 > 1.0:持続不可能な希薄化軌跡;企業は収益拡大より速く株式を発行しています。このパターンは、マージン拡大を伴う場合、または企業が明確な需要可視性を伴う一時的なインフラ構築段階にある場合にのみ持続可能です。
-
前提条件:* 1.0を上回る比率は、文書化されたマージン拡大または明示的な需要コミットメント(例えば、顧客契約)を伴う場合にのみ持続可能です。そのような証拠がない場合、1.0を上回る継続的な比率は既存株主にとって潜在的な価値毀損を示唆しています。
運用実装
- 四半期追跡ダッシュボード:* 各ポートフォリオ保有について、以下を追跡するダッシュボードを構築します。
- CARE(当四半期、過去4四半期、ピア中央値)
- 希薄化対成長比率(当四半期、過去4四半期、ピア中央値)
- 両メトリクスの四半期対四半期変化(パーセンテージポイント変化)
-
経営陣との関与またはポジション削減のトリガー閾値:*
-
CAREが四半期対四半期で15パーセンテージポイント以上悪化
-
希薄化対成長比率が連続2四半期で1.5を超過
-
いずれかのメトリクスがピア中央値から文書化された説明なしに20パーセンテージポイント以上乖離
-
トリガーの根拠:* CAREの15パーセンテージポイント悪化は、一時的な配置タイミングではなく資本生産性の構造的シフトを示唆しています。1.5を上回る継続的な希薄化対成長比率は、株式発行が収益成長を実質的に上回っていることを示し、需要弱化または資本非効率のいずれかを示唆しています。
リスクと緩和戦略
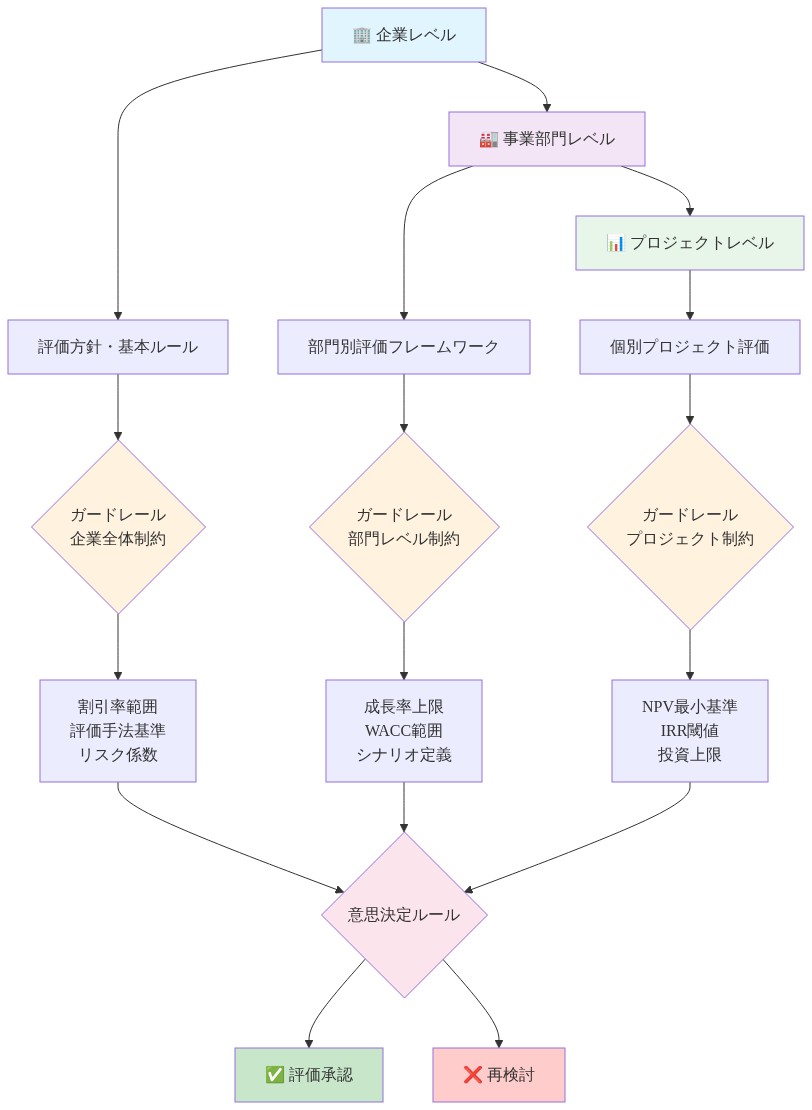
- 図6:バリュエーション参照アーキテクチャと階層的ガードレール体系*
主要リスク:AIインフラの過剰供給
-
リスク陳述:* 中国のテクノロジー企業は、検証済みの顧客需要に先行してAIインフラ(GPUクラスタ、データセンター、モデル訓練容量)に集団的に過剰投資している可能性があります。これは古典的な資本サイクルリスクを表しています。企業は容量拡大を通じて市場シェアを競争し、業界全体の過剰供給を生成しています。
-
影響のメカニズム:* 顧客獲得成長が減速するか競争的価格圧力が強まる場合、企業は同時にマージン圧縮(価格競争から)と過剰供給(以前の資本配置から)に直面します。歴史的先例:2015年から2016年の中国電子商取引ロジスティクス構築では、企業は需要に先行して資本を配置し、稼働率が50%を下回ったときに40~60%の評価額低下をもたらしました。
-
リスク実現の前提条件:* 需要成長は容量拡大の率を下回る必要があります。現在の前提条件(検証が必要):中国のAIインフラ容量は年間35~45%で拡大しており、顧客需要成長は年間25~35%と推定され、10~20パーセンテージポイントのギャップを生成しています。
二次リスク:規制介入
-
リスク陳述:* 中国の規制当局は、過熱したセクターでの株式調達を制限するか、特に資本流出が加速する場合、または当局が集中したインフラ投資からのシステミックリスクを認識する場合、テクノロジー企業に資本管理を課す可能性があります。
-
先例:* 2021年の教育テクノロジー企業への規制制限と2022年のプラットフォーム企業への制限は、システミックに重要または過熱していると見なされるテクノロジーセクターに迅速に介入する意思を実証しています。
-
影響のメカニズム:* 拡大計画の強制的な縮小は収益成長を低下させ、稼働率を達成できない場合は既に配置されたアセットを損なわせ、債務商品のコベナント違反を潜在的に引き起こします。
-
前提条件:* 規制介入は、(a)テクノロジーセクターからの資本流出が年間50億ドルを超える場合、または(b)単一企業のインフラ投資がセクター全体の容量追加の20%を超える場合により可能性があります。
三次リスク:技術陳腐化
-
リスク陳述:* チップアーキテクチャ、ソフトウェアフレームワーク、またはモデル訓練方法論の急速なシフトは、既存のインフラ投資を部分的または完全に陳腐化させる可能性があります。企業が現世代のGPUクラスタ(例えば、NVIDIA H100またはA100アーキテクチャ)用に資本を配置している場合、次世代アーキテクチャへの移行または代替計算パラダイム(例えば、カスタムシリコン、ニューロモルフィック計算)への移行は、アセットを取り残す可能性があります。
-
先例:* 2017年から2018年のCPUベースからGPUベースの機械学習への移行は、かなりのCPUインフラ投資を競争力がなくしましたが、完全には取り残されませんでした。
-
リスク実現の前提条件:* 技術移行は既存アセットの減価償却スケジュールより速く発生する必要があります。現在の前提条件:GPUインフラは4~5年の生産的寿命を有しており、AI計算の技術移行は18~24ヶ月のサイクルで発生し、潜在的な陳腐化リスクを生成しています。
緩和戦略1:資本集約度別のポートフォリオ多様化
-
アプローチ:* 異なる資本集約度プロファイルと顧客集中度を持つ中国のテクノロジー企業全体でポートフォリオ保有を構築します。
-
オーバーウェイト: 高い顧客集中度(長期契約を通じた需要リスク削減)、低い資本集約度(ソフトウェア、サービス)、または多様化した収益ストリームを持つ企業。
-
アンダーウェイト: 商品的なオファリング(差別化されていないクラウド計算、汎用データセンターサービス)または対応する顧客ロックインなしの高い資本集約度を持つ企業。
-
根拠:* 高い顧客集中度は需要リスクを低減させ、低い資本集約度は過剰供給シナリオへの露出を低減させ、多様化した収益ストリームは単一セグメントがマージン圧縮に直面する場合の回復力を提供します。
緩和戦略2:セクターレベルのヘッジング
-
アプローチ:* GPU供給業者(例えば、NVIDIA、AMD)およびデータセンターREITでショートポジションまたはプットオプションを確立します。これらは過剰供給と価格デフレから利益を得るでしょう。
-
根拠:* 中国のテクノロジー企業が集団的にAIインフラに過剰投資した場合、結果として生じる過剰供給はGPU価格とデータセンター稼働率を抑制し、ボリューム成長またはアセット価値保全を通じて供給業者とREITに利益をもたらします。これらの事業体でのショートポジションは、中国のテクノロジー企業のロングポジションでの損失を相殺するでしょう。
-
前提条件:* GPU供給業者とデータセンターREITは成長段階では中国のテクノロジー企業の評価額と正の相関を持ちますが、過剰供給段階では負の相関を持ちます。経験的検証が必要です。
緩和戦略3:定量的出口ルール
-
ストップロス閾値:*
-
CAREが連続2四半期で25%を下回るポジションから出口(継続的な資本非効率を示唆)
-
希薄化対成長比率が連続2四半期で1.5を超過するポジションから出口(持続不可能な株式発行を示唆)
-
容量稼働率の経営陣ガイダンスが60%を下回るポジションから出口(過剰供給の実現を示唆)
-
根拠:* 2四半期の閾値は一時的な配置サイクルと構造的悪化を区別します。25%のCAREの閾値は許容可能な資本生産性の下限を表し、1.5の希薄化対成長閾値はマージン拡大なしの持続可能な株式発行の上限を表します。
結論と移行計画
中国のテクノロジー企業による最近の株式調達活動は、AIインフラ開発における高い資本支出要件への実証可能な対応を反映しています。しかし、この資本配置パターンは2つの主要なメカニズムを通じて測定可能な評価額リスクを導入しています。(1)競争企業全体での同時資本調達からの集計供給側圧力、および(2)比例する収益加速がない場合の増加した株式数からの1株当たり利益希薄化です。
投資機会フレームワークは、2つの資本配置パターンを区別することに中心を置いています。防御可能で差別化された技術能力(例えば、専有モデルアーキテクチャ、特殊なチップ最適化、または垂直統合推論インフラ)に調達資本を配置する企業対商品容量拡大(例えば、差別化されていないGPUクラスタまたは標準化されたクラウド計算)に資本を配置する企業です。この区別は、前者のカテゴリが競争的複製に対する高い障壁を示し、持続可能なマージン構造をサポートしながら、後者は供給が正常化するにつれて構造的価格圧縮に直面するため、リターンプロファイルに実質的な含意を持ちます。
タイミングの考慮は明示的な注意を保証します。評価額リセットは通常、希薄化懸念が潜在的から価格設定されたものに移行するときに発生し、基本的な悪化から一時的なセンチメント駆動圧縮を区別するための十分な分析的明確性を持つ投資家のための参入ウィンドウを生成します。この移行は通常、観測可能なメトリクスを通じて現れます。ビッド・アスク・スプレッドの拡大、上昇したプットオプション暗黙的ボラティリティ、および絶対収益予測ではなく1株当たりメトリクスに集中したアナリスト推定改訂です。
- 資本配置決定のための推奨分析フレームワーク:*
-
セクターレベルの資本効率監査。 サブセクター別(例えば、大規模言語モデル開発、推論最適化、半導体設計、データセンター運用)に四半期ごとの株式調達を集計し、過去12ヶ月の収益成長率と比較します。希薄化対成長比率を計算します。(集計新規発行株式数/既存株式ベース)÷(収益成長率)。0.5を下回る比率は資本配置が希薄化効果を上回っていることを示唆し、1.0を超える比率は希薄化が収益加速を実質的に上回っていることを示し、高度な精査を保証します。
-
サブセクターストレスシグナル識別。 希薄化対成長比率に基づいてサブセクターを3つのカテゴリに分類します。健全(<0.5)、移行中(0.5–1.0)、ストレス(>1.0)。ストレスを受けたサブセクターへの広いインデックスレベルの露出を削減し、優れたCAREメトリクス(前のセクションで定義)と市場全体の容量拡大とは無関係に収益可視性を提供する集中した顧客ベースを実証する企業でのみ選別的なポジションを維持します。
-
四半期測定とレビュー頻度。 上記で概説した測定フレームワークを使用した体系的な四半期レビューを確立します。CAREメトリクス(資本効率、アセット回転、収益集中、利益軌跡)、ユニット・エコノミクス検証、および顧客集中分析です。この頻度は、評価額圧縮が発生する前に基礎となる基本的な悪化の適時検出を可能にします。
-
機会的参入ポジショニング。 希薄化関連の懸念に基づいて評価額が25%以上圧縮される場合、選別的に露出を増加させる準備をします。ただし、2つの前提条件を条件とします。(a)基礎となる企業は強いユニット・エコノミクスを実証しています(顧客レベルでの正の貢献マージンとして定義され、ソフトウェア集約的ビジネスの場合40%を超える貢献マージン)、および(b)企業は文書化された運用レバレッジでサポートされた近期の収益性インフレクションポイントを示しています(例えば、収益成長からの固定費吸収、またはモデル推論コストの効率改善からのマージン拡大)。
このフレームワークは、評価額リセットの大きさとタイミングの両方を予測することの固有の不確実性を認識しながら、ポイント予測への依存を低減させる決定ルールを確立しています。このアプローチは、高い希薄化リスク期間中の資本保全を優先しながら、リスク・リワード非対称性が有利になるときに資本を機会的に配置するためのオプション性を維持しています。
資本配置メカニクス
根拠は運用的に直截的です。競争的なAI能力の構築には3つの資本集約的活動が必要です。GPU購入(規模での典型的な50,000ドルから150,000ドル)、データセンター拡張(キロワットあたり500ドルから800ドルのキャペックス)、および特殊な才能の雇用(ティア1都市のAIエンジニアの平均200,000ドルから400,000ドル)です。3つの活動すべては、楽観的な需要シナリオの下で3~5年の回収期間を生成します。株式調達は債務返済義務を回避し、不確実な市場条件下でバランスシート柔軟性を保全します。
構造的な不利は実質的です。西側のクラウドプロバイダー(AWS、Google Cloud、Microsoft Azure)は、資本を配置する前にAI開発者との長期インフラ契約を確保します。実質的に顧客コミットメントを通じて容量に事前資金を提供します。中国の企業は、データ常駐の規制制限と高度なチップの輸出管理のため、同等の収益確実性を欠いています。彼らは独立して容量に事前資金を提供する必要があり、株式希薄化を強制するキャッシュフロータイミングのミスマッチを生成しています。
具体例:希薄化の罠
帳簿価額に対する40%のプレミアムで5億ドルを調達する半導体メーカーは、実行リスクを示しています。
- 資本配置: 5億ドルはAIチップを対象とした新しい製造ラインに資金を提供します
- 即座の株主への影響: 1株当たり利益は25%希薄化します(20%の株式増加を仮定)
- 損益分岐点シナリオ: 施設は36ヶ月以内に85%の容量稼働率を達成し、35%の粗マージンで年間1億8,000万ドルの収益を生成します
- 下振れシナリオ: 需要が失望;施設は60%の稼働率で運用;年間収益は1億2,700万ドルに到達;株主は1億5,000万ドルから2億ドルの永続的な価値毀損を吸収します
この二項結果は評価額不安を生成します。企業の株価は成功した配置(正当化されたプレミアム)または失敗した配置(永続的な割引)を反映しています。投資家はこの不確実性を従来の評価額マルチプルを通じてヘッジすることはできません。
実行可能な投資家ワークフロー
-
ステップ1:資本配置のタイプを分類する*
-
差別化された能力調達(独自アルゴリズム、特殊なチップアーキテクチャ、排他的な顧客契約):1.5~2.0倍の売上高マルチプルが妥当
-
コモディティ化されたインフラ調達(汎用GPU容量、標準的なデータセンター、差別化されていないクラウドサービス):0.8~1.2倍の売上高マルチプルが妥当
-
ステップ2:資本効率性のシナリオ分析を実施する*
-
24~36ヶ月以内に希薄化を正当化するために必要な売上高マルチプルを計算する
-
計算式:
(新規株式数 ÷ 既存株式数)× 現在の株価 = 必要な売上高増加 -
例:20%の希薄化には、1株当たり利益を維持するために25%の売上高成長が必要
-
当該企業のセクターにおける過去の成長率と照合する
-
ステップ3:配置の前提条件をストレステストする*
-
GPU調達のタイムラインをNvidiaの実際の納期スケジュールと照合する(現在6~12ヶ月のリードタイム)
-
対象地域のデータセンター電力供給可能性を確認する(中国の電力網制約は一線都市での拡張を制限)
-
経営陣のガイダンスだけでなく、契約獲得を通じて顧客需要を検証する
-
判断ルール:* 企業が以下のいずれかを実証している場合のみ投資する。(a)12ヶ月以内に新規容量の60%以上をカバーする契約済み売上高契約、または(b)プレミアム価格設定を正当化する差別化技術。
競争上の不利:ユニットエコノミクス
各競合企業は、データセンター拡張、GPU調達、ソフトウェア開発を独立して資金調達する必要があります。単一企業が十分なスケールを達成して、GPU価格設定の優遇交渉を行ったり、長期供給契約を確保したりすることはできません。これはNvidiaの先行ガイダンス(2028年まで延伸する需要可視性)が強調する不利です。したがって、中国企業は同一インフラストラクチャに対して上昇するユニットコストに直面しています。
- Nvidia GPU価格設定: 欧米の大量購入者向けに1ユニット当たり15,000~25,000ドル。中国の購入者向けに18,000~28,000ドル(注文量の減少とサプライチェーン摩擦による20~30%のプレミアム)
- データセンター電力コスト: 欧米市場では1kWh当たり0.08~0.12ドル。中国では0.10~0.18ドル(一線都市は電力網混雑料金に直面)
- エンジニアリング人材コスト: ビザ制限により人材流動性が制限されるため、上海・北京では欧米市場の同等水準に比べて30~40%のプレミアム
これらのユニットコスト不利は複数の調達にわたって複合します。企業が年間3億ドルを調達し、競合企業も同様に行う場合、供給過剰リスクが生じます。5社が各々20%の過剰容量を構築すれば、市場価格は18~24ヶ月以内に崩壊し、誰も資本を回収できません。このダイナミクスは半導体サイクルに似ていますが、より短いタイムフレームに圧縮されています。
監視フレームワーク:集計調達検出
-
ステップ1:サブセクター別に資本調達を集計する*
-
クラウドコンピューティング、半導体、AIサービスにおける中国テクノロジー企業の四半期調達発表を収集する
-
サブセクター売上高で正規化する(例:クラウドコンピューティング総調達 ÷ クラウドコンピューティング総売上高)
-
ステップ2:供給過剰リスク閾値を計算する*
-
累積調達が年間セクター売上高成長の2.0倍を超える場合、18ヶ月以内に供給過剰が起こる可能性が高い
-
例:クラウドコンピューティングセクターが年30%成長する場合(100億ドル→130億ドル)だが調達が200億ドルの場合、供給過剰確率は70%を超える
-
ステップ3:稼働率メトリクスと照合する*
-
GPU出荷データ(ベンダーガイダンスではなく、サプライチェーンレポートを通じて追跡)
-
データセンター稼働率(企業に要求するか、電力消費データを通じて推定)
-
顧客集中度(単一顧客から売上高の30%以上を得ている企業は配置リスクが高い)
-
ステップ4:生産的配置と投機的配置を識別する*
-
生産的配置: 署名済み顧客契約または実証された売上高成長40%以上YoYに結びついた調達
-
投機的配置: 顧客コミットメントなしの調達、またはユニットエコノミクスが低下しているサブセクターでの調達
実行可能なポートフォリオ判断ルール
-
エクスポージャーを削減する場合:*
-
企業の調達規模が年間売上高の15%を超え、対応する顧客契約獲得がない
-
サブセクター集計調達が2四半期連続で売上高成長の2.0倍を超える
-
企業のGPU稼働率が70%を下回る(過剰容量を示唆)
-
競合調達が同一サブセクターで前年同期比50%以上増加
-
エクスポージャーを維持または増加させる場合:*
-
企業が調達にもかかわらずユニットエコノミクスの改善を実証する(GPU当たり売上高、データセンターkW当たり売上高)
-
調達が3年以上の期間を持つ特定の顧客契約に結びついている
-
サブセクターの競合調達にもかかわらず、企業の市場シェア獲得が加速
-
エグジットする場合:*
-
稼働率が2四半期連続で60%を下回る
-
企業が前回調達から12ヶ月以内に追加調達を発表する(資本配置失敗を示唆)
-
サブセクター価格設定が前年同期比20%以上低下し、企業は調達頻度を維持
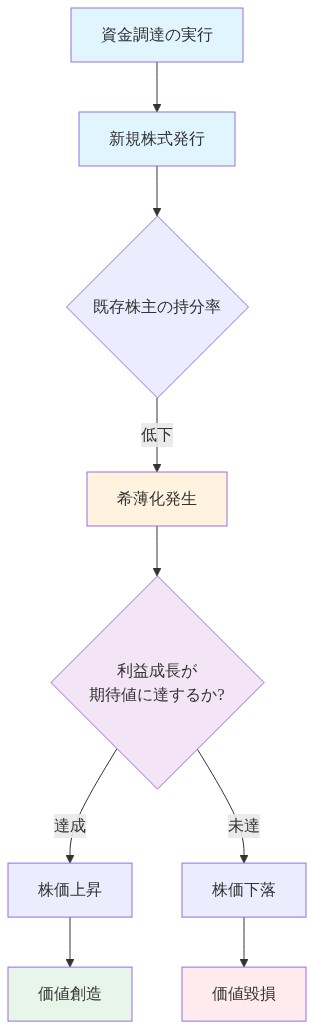
- 図4:株式希薄化トラップのメカニズム*