自分のチームが気に入っている道具を作ったとしよう。どこよりも速く、すっきりしている。技術者の創業者の多くは、それだけで最大級の顧客も取れると考える。
Databricksは、この考えを試すのにちょうどいい例だ。その歩みを見ると、優れた製品はエンジニアの関心を集めるが、契約書への署名までは運んでくれない。
この記事のポイント
- 大企業は、リスクや審査、既存の取引先との相性、会社の持続力で選ぶ。技術の質はその1つにすぎない。
- 転機は、Microsoft Azureのファーストパーティサービスになったこと。顧客の既存のクラウド請求に載り、Microsoftの営業担当の目にも入った。
- パートナー経由の販売は、届く範囲とリスクの両方をもたらす。複数のクラウドと自前の営業でリスクを抑えたが、届くのは入口までだ。顧客に使い続けてもらえるかが残る。
良いコードだけでは大口契約は取れなかった
技術者の創業者の多くは、いちばん良い製品が企業向け市場を制すると信じている。速く、すっきりして、賢いものを作れば、Fortune 500の企業が見つけてくれる、という考えだ。
Databricksは、この考えを試す好例だ。同社はUCバークレーのAMPLabでの研究から生まれた。創業者らは、この10年でもっとも広く使われたデータ処理エンジンの1つ、Apache Sparkを作った。
技術の質だけで大口契約が取れるなら、Databricksは楽に進んだはずだ。実際はそうならなかった。
創業初期のDatabricksは、技術の先行を大企業との大きな契約に変えるのに苦労した。共同創業者の話では、転機は販売の経路にあった。
エンジニアリングは強いままだった。同社は、巨大企業の営業チームを通じて売り始めた。
この動きが、この話の残りを形づくる。企業向けソフトでは、スタートアップがどこまで届くかは、何を作るかと同じくらい、どの販売網を使うかに左右される。
図1:技術の優位だけでは大型契約に届かなかった
「良い製品が勝つ」という思い込み
この考えは一見もっともだが、大企業の買い方は違う。契約書に署名する人は、ソフトを試す人であることがまれだ。
エンジニアは、速さ、設計、できることで道具を評価する。買い手も同じ物差しだと思い込む。
多くのチームが「はい」と言う必要がある
購入は、いくつもの部署を通る。それぞれが自分の問いを持ち、速さに関する問いはほとんどない。
- 調達部門:新しい取引先か。すでに契約はあるか。
- 法務:契約で何を約束することになるか。
- セキュリティ:セキュリティとコンプライアンスの審査を通るか。
- 財務:いくらかかり、予算にどう収まるか。
- アーキテクチャ審査:いま動かしているシステムに合うか。
次の表は、創業者が強調することと、買い手の問いがどれだけ離れているかを示す。
| 創業者が強調すること | 買い手の問い |
|---|---|
| 速いクエリ、優れた設計 | この会社は5年後もあるか |
| オープンソースの勢い | セキュリティ審査を通るか |
| 開発者の熱意 | 新しい取引先か |
| 機能の計画 | 今の取引先と合うか |
| 単価の安さ | 午前3時に誰へ電話するか |
若い会社がリスクに見える理由
若いスタートアップは、表の左側では高く評価され、右側では低く評価される。調達チームから見れば、新しい取引先は手間とリスクが増えることを意味する。
新たな基本サービス契約が要る。新たなセキュリティ質問票も要る。見守る取引先も1社増える。
小さな会社を選び、その会社があとで倒れたらどうなるか。CIOは、その選択の理由を説明しなければならない。実績のある会社を選んだ場合は、まず説明を求められない。
だから、技術で先行しても契約に結びつかないことが多い。 Sparkの人気は、エンジニアの間でDatabricksの信用を高めた。
しかし、銀行の取引先審査を短い道のりで通る助けにはならなかった。リスク委員会に安全な会社だと見せることもできなかった。
すでにある信頼を借りる
Databricksは、エンジニアリングへの大きな投資を続けた。大口顧客を呼び込んだ変化は、製品が買い手に届く経路にあった。
顧客を1社ずつ口説いて信頼を積む道を、同社はやめた。すでにある信頼を借りたのだ。これがこの記事の中心的な主張になる。
企業向けソフトでは、経路がコードと同じくらい重みを持つことが多い。
巨大企業の営業力に乗る
Databricksの道筋は、Azure Databricksで変わった。外部の製品としてMicrosoftのクラウドの隣に並ぶ形はとらず、Microsoft自身のクラウドの一部として売られた。
Microsoftは2017年後半にAzure Databricksを発表し、2018年に一般提供が始まった。マーケットプレイスへの掲載でも、共同ブランドのプレスリリースでもなかった。Azureのファーストパーティサービスだった。
つまり、Microsoftが自社サービスとして販売し、請求し、サポートした。
この違いは見落としやすい。だが、思う以上に大きい。
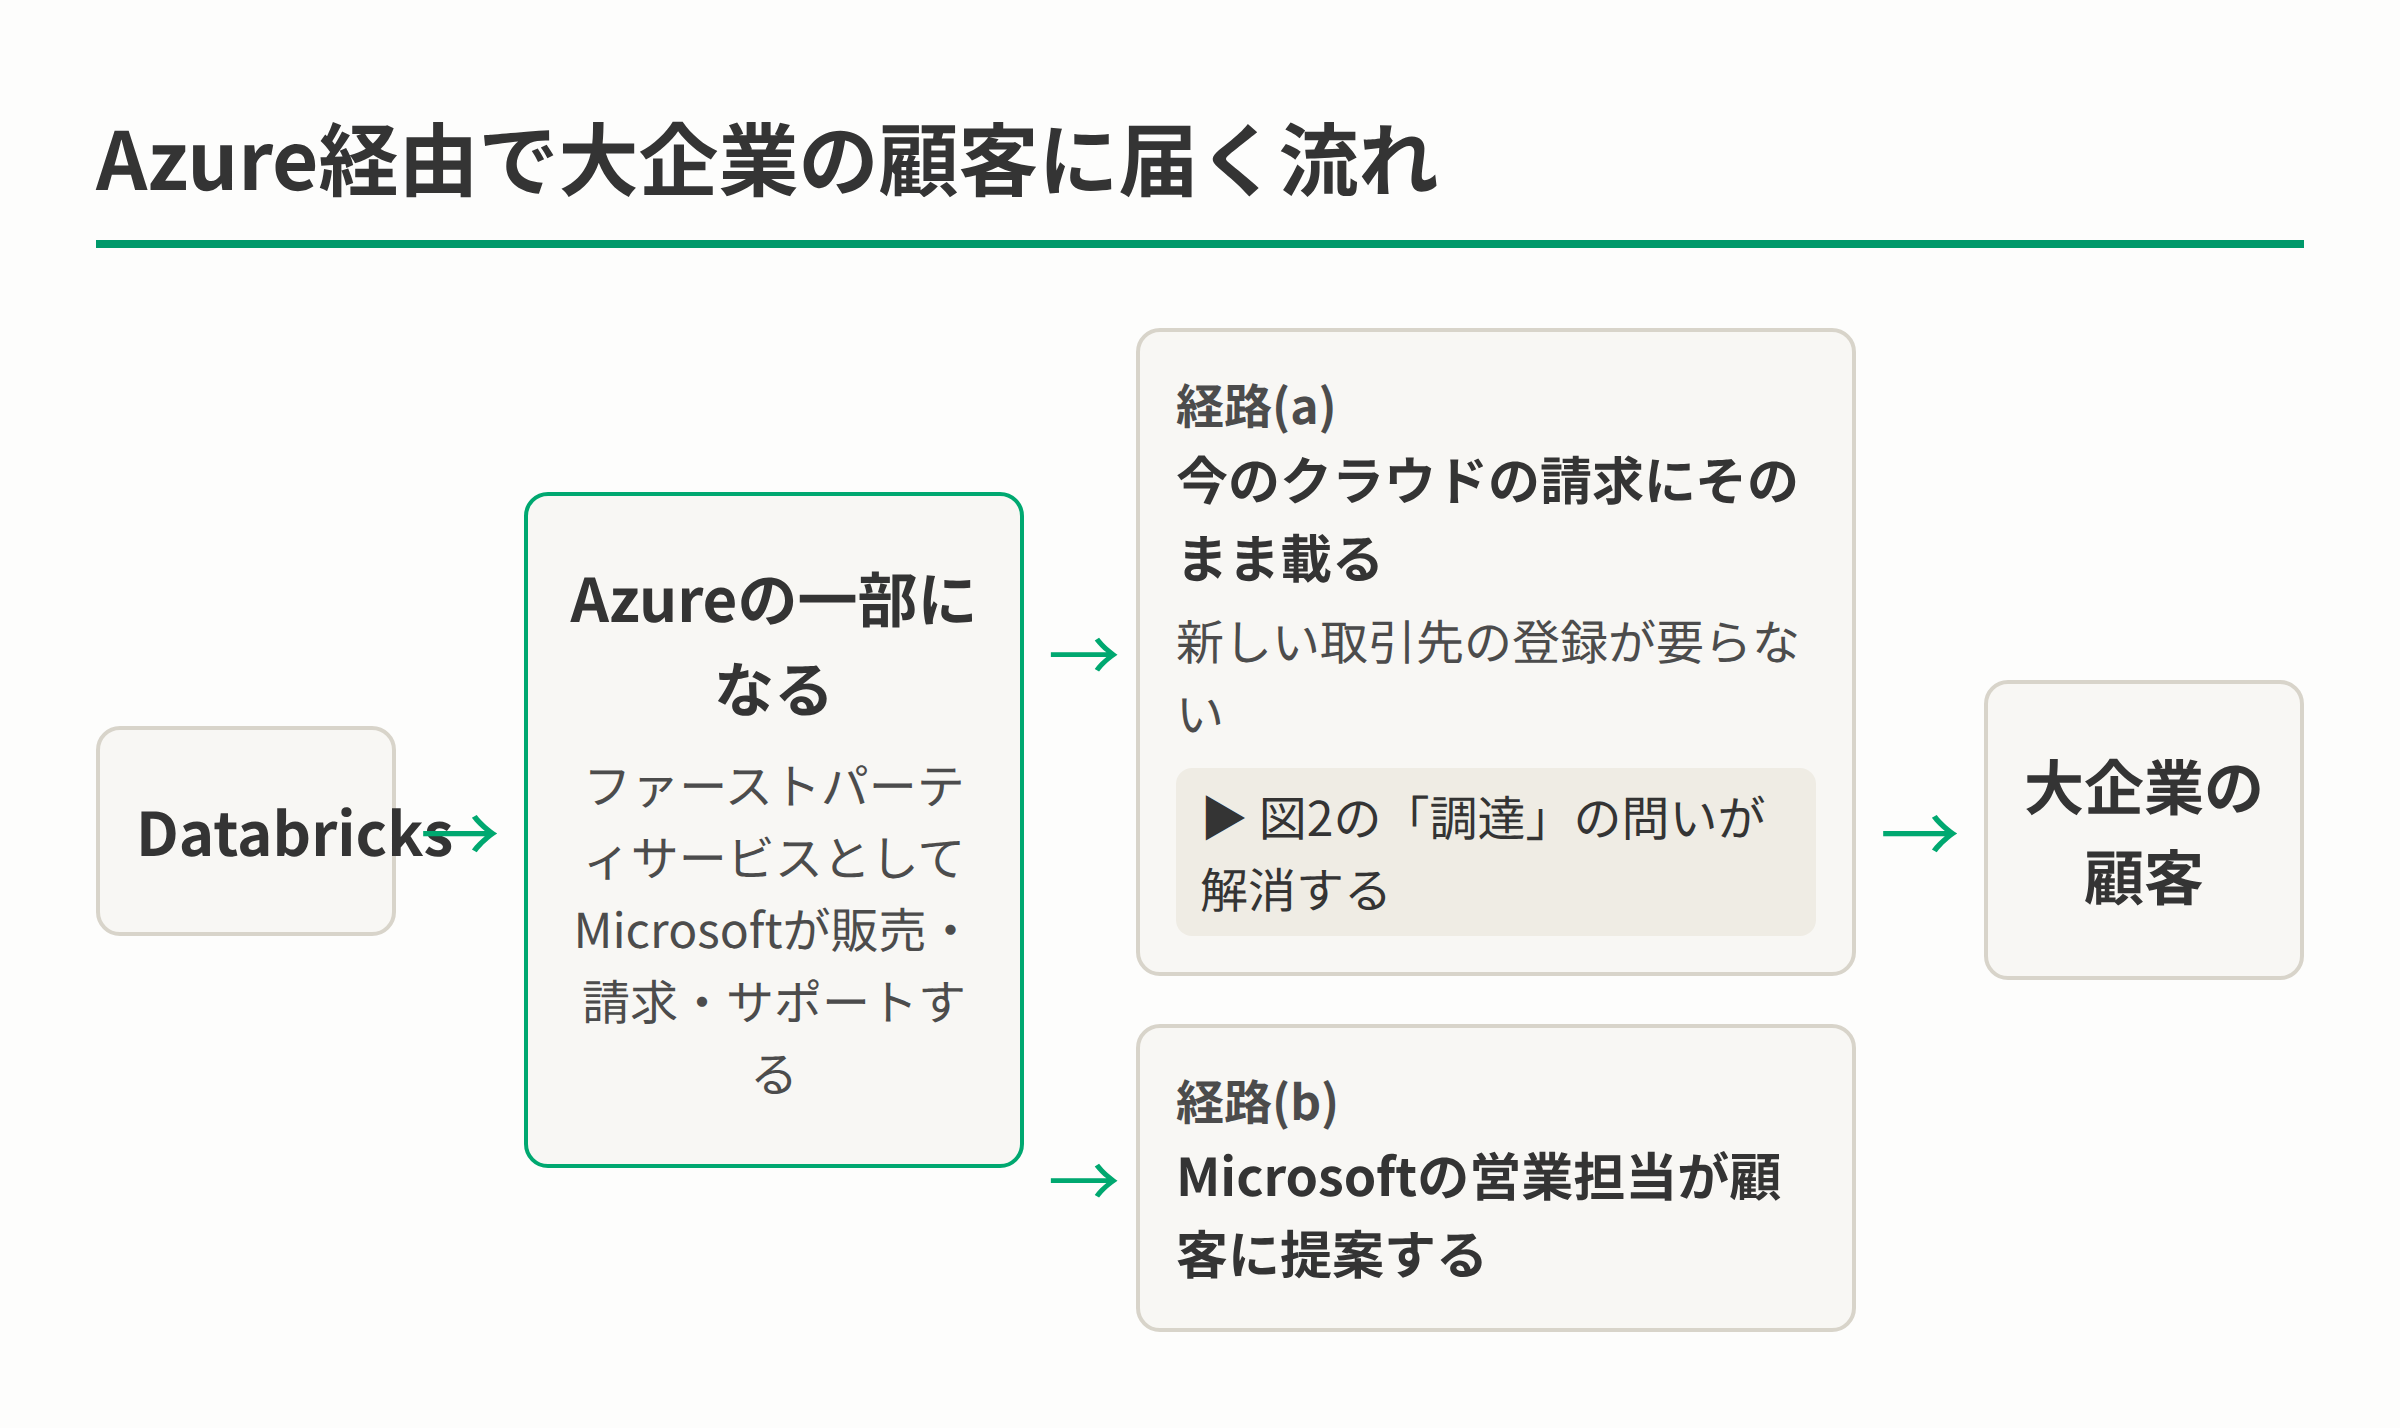
図3:Azureのファーストパーティサービスとして顧客に届く仕組み
「ファーストパーティ」で何が変わるのか
ファーストパーティのサービスは、顧客がすでに使っている購買の流れにそのまま収まる。ゆるい提携では、新しい取引先の登録という手間を顧客が負う。
多くのスタートアップが、大手クラウドとの「提携」を発表する。実際は、スライドのロゴとマーケットプレイスへの掲載だけのことも多い。次の表は、そうした形とファーストパーティサービスを比べたものだ。
| 項目 | ゆるい提携・掲載 | ファーストパーティ |
|---|---|---|
| 請求 | 別請求か経由請求 | 既存のクラウド請求に載る |
| 契約済みの支出 | 算入されないか一部のみ | 算入できる |
| 調達 | 新しい取引先の審査 | 既存の取引先との関係 |
| サポート | 事業者が単独で対応 | クラウド事業者の支援の一部 |
| 営業の動機 | 担当者にはほぼない | 担当者の成績になる |
どの行も、取引が遅れる原因を1つずつ取り除く。
- 請求:財務チームが、新しい支払先を登録しなくて済む。
- 契約済みの支出:大企業は、複数年のクラウド契約を結ぶことが多い。すでに約束した金額に算入できるサービスなら、予算の話はぐっと短くなる。使いきれないかもしれない契約分を、顧客が消化する助けにもなりうる。
- 調達:顧客は、すでにMicrosoftと契約している。Microsoftのサービスを1つ足すのは、おおむね設定の選択だ。取引先探しを一からやり直すことにはならない。
たとえば、電話とインターネットを1社に払っている家庭を考えてみよう。その請求にテレビのプランを足すのは、すぐ決められる。まったく新しい会社と契約すれば、書類も確認も増える。
いちばん大きいのは営業の動機
この取引でいちばん目立たない特徴が、いちばん大きな意味を持つかもしれない。Microsoft自身の営業担当が、これを売って成績にできたことだ。
MicrosoftのアカウントエグゼクティブがAzure Databricksで成績を得られると、顧客の技術責任者をすでに知っている営業担当が、この話を持ち出す理由を持つ。
若い会社には、そんな営業部隊は雇えない。これだけ多くの顧客と深い関係を築くには、何年もかかる。
この取引が成り立つのは、双方が足りないものを得られるからだ。
- クラウド事業者にとって:分析やAIの仕事は、計算能力とストレージを大量に使う。強力なデータ基盤があれば、その仕事が自社クラウドに集まる。使われた分は、Azureの売上になる。
- スタートアップにとって:届く範囲、信用、購買手続きの近道が手に入る。知らない会社に迷う大口の買い手も、主力のクラウド事業者のサービスなら承認しやすいかもしれない。
むずかしいところ
こうしたことは、自然には起きない。パートナーの営業部隊は大きくて忙しく、ほかの製品も多く売っている。注目を集めるには、地道な努力が続く。
その努力は、たいてい4つに分かれる。
- 研修:パートナーの担当者が、製品の機能、対象の顧客、良い案件の見分け方を知る必要がある。説明できない製品を、担当者が持ち出すことはまずない。
- 共同のアカウント計画:一緒に狙う顧客を、スタートアップとパートナーで決める。誰が何を担当するかも決める。
- 現場での共同営業:ソリューションアーキテクトなど、スタートアップの専門家が、顧客との会合にパートナーの担当者と同席する。会合はパートナーが取り、専門家が技術面の説明をする。
- 担当者への価値の証明:営業担当者は、目標の達成に役立つものに集中する。スタートアップは、自社の製品が案件をまとめ、クラウドの利用を増やすことを示し続ける必要がある。
4つ目は、いちばん軽く見られやすい。提携を結んだだけでは、営業担当者は振り向かない。 注目は、担当者1人ずつ、四半期ごとに、改めて勝ち取るものだ。
まねしにくい理由
外から見ると単純だが、2つの条件がそろわないと成り立たない。どちらかが欠けると、ファーストパーティの契約は実現しにくく、実現しても成果が出にくい。
- 製品がパートナーに本物の利用をもたらすこと:製品が計算とストレージの利用を大きく増やせば、クラウド事業者は得をする。インフラをあまり使わない小さなツールでは、売る理由がずっと弱くなる。
- スタートアップが深い依存を受け入れること:ファーストパーティのサービスになると、エンジニアリングで深く結びつく。計画もパートナーと一緒に決め、パートナーの好意が続くことにも頼る。この取引に抵抗を覚える創業者もいるし、そのためらいは筋が通っている。
主導権を握るのは誰か
巨大企業の営業チームを通じて売れば、製品は多くの顧客へすばやく届く。同時にその巨人への依存も生まれ、巨人はその依存を逆手に取れる。
主なリスクは、他社のカタログの1項目になってしまうことだ。顧客がその製品を「Azureの分析のやつ」と思うようになれば、ブランドはパートナーのものになる。
パートナーには、顧客の求めるものも見える。どの処理が増え、どの価格を顧客が受け入れるかも分かる。競合製品を作るために、パートナーが必要とする情報だ。
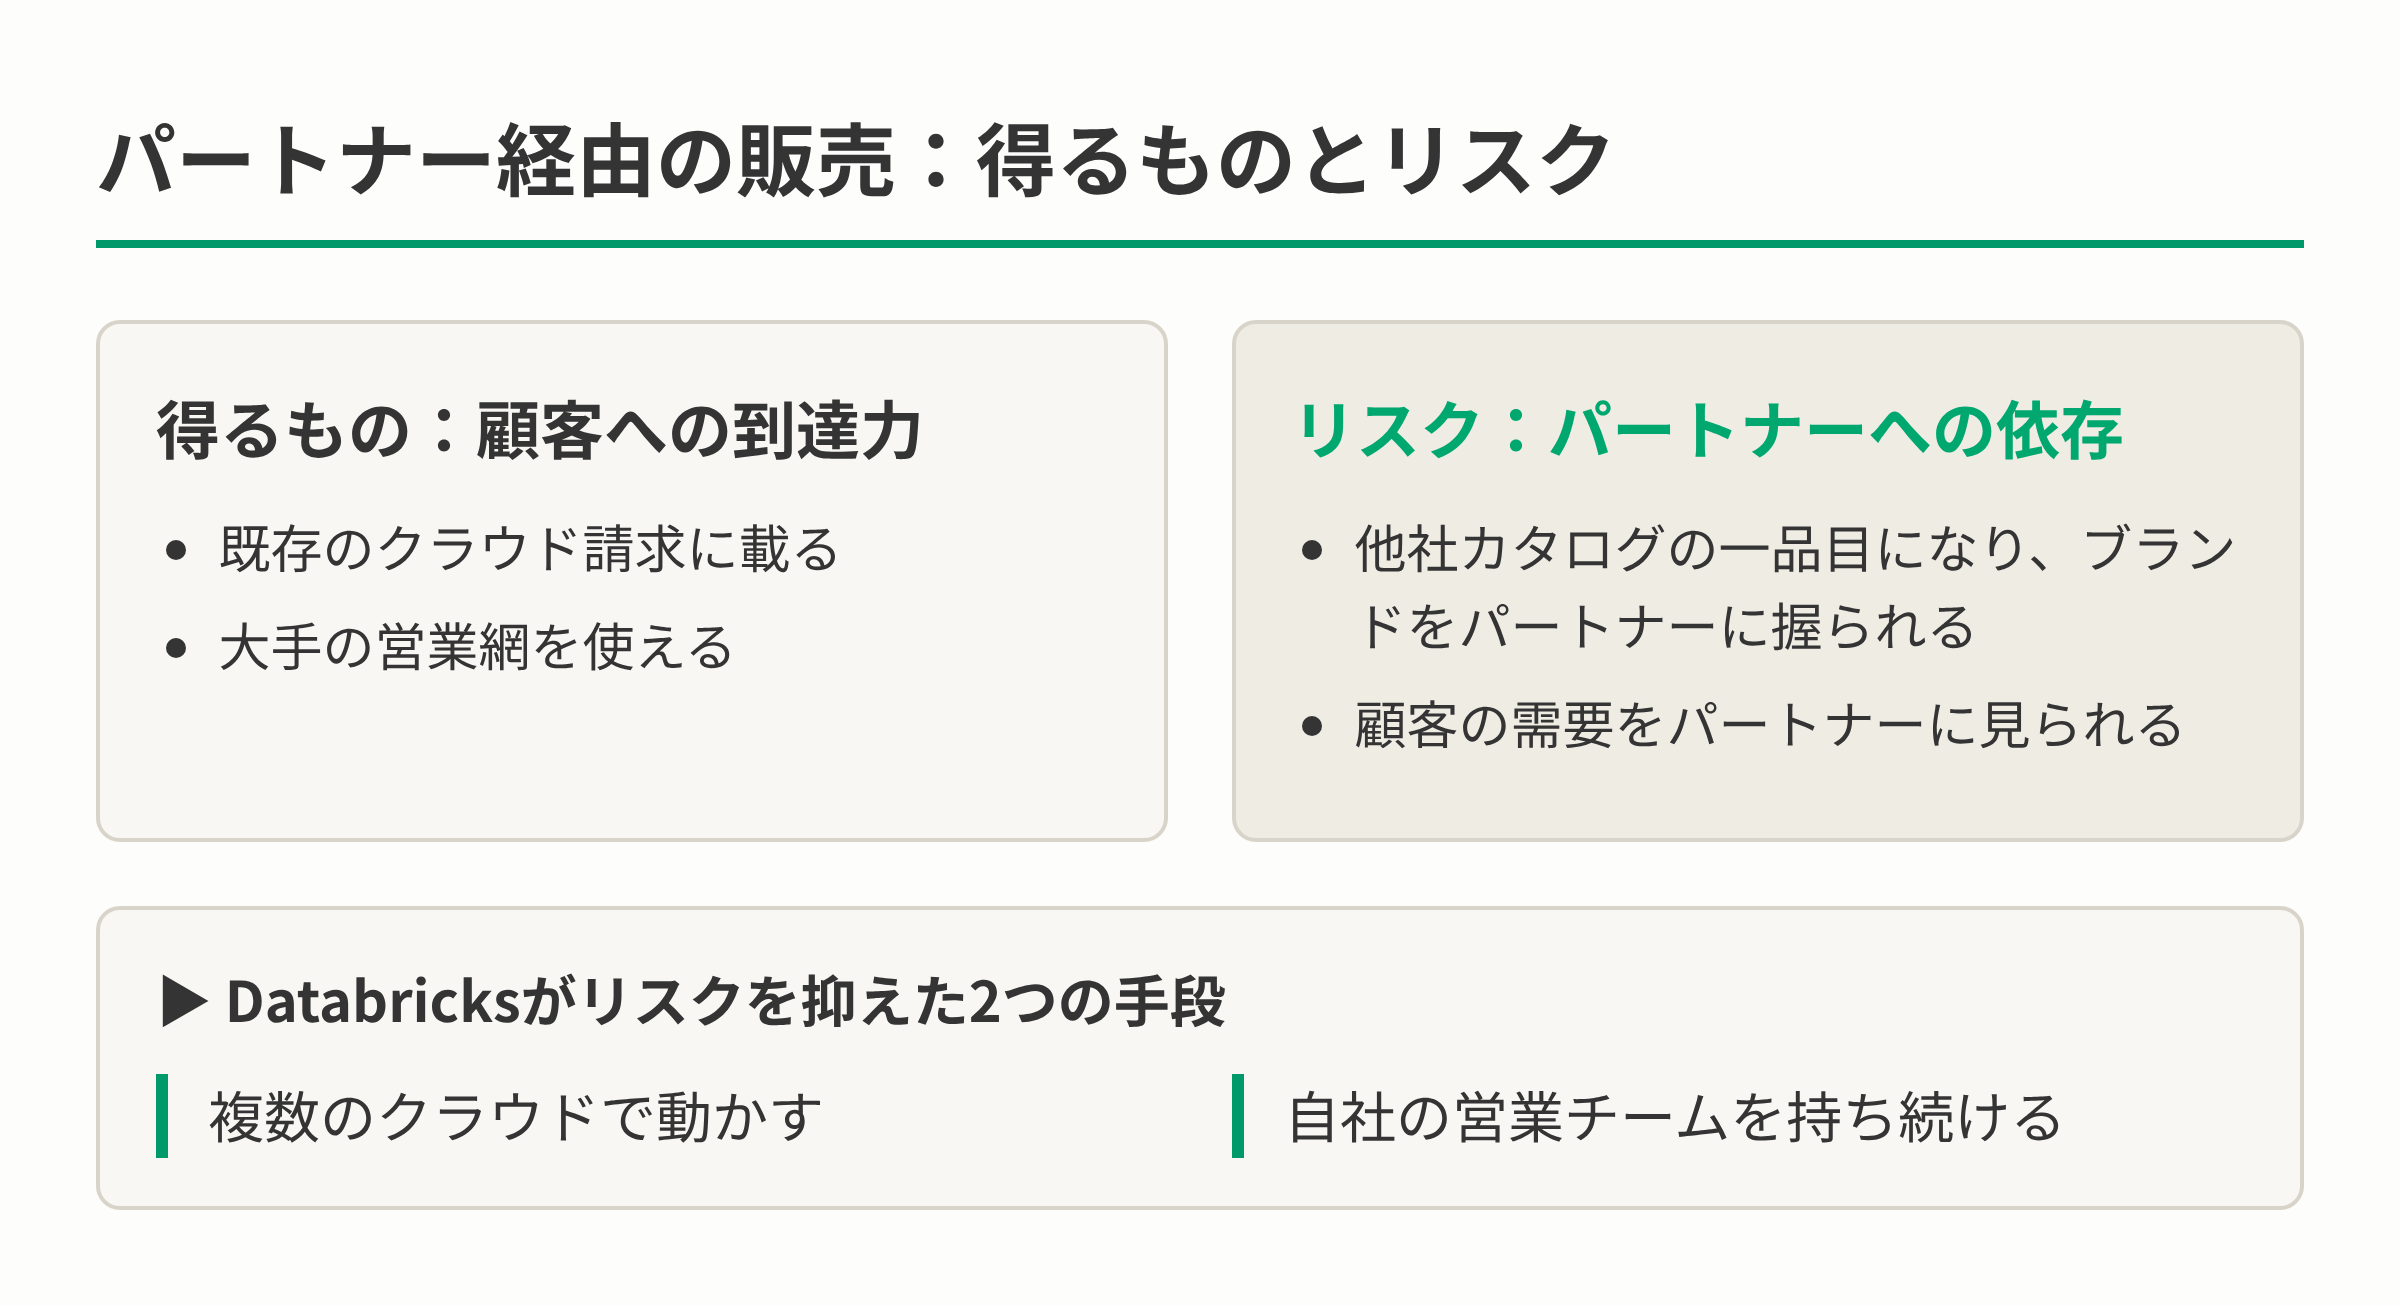
図4:パートナー経由の販売で得るものと抑えるべきリスク
Microsoftは自社のデータ製品を作った
Microsoftは、Databricksと競合する製品を実際に作った。Azure Synapse Analyticsは2019年に登場した。
Microsoft Fabricは2023年に発表され、データエンジニアリング、データウェアハウス、分析を、Microsoftが持つ1つの基盤にまとめた。
どちらの製品も、少なくとも一部はDatabricksの売るものと重なる。提携が失敗したという意味ではない。Azure Databricksは、Azureのファーストパーティサービスのままだった。
ただ、この提携には緊張が最初から組み込まれている。自社の製品を売ってくれるパートナーは、自社製品を押すかどうかも毎年決める立場にある。利害が一致するのは、自社製品より多くのクラウド利用を生む間だけだ。
AIにも同じ緊張がある
AI市場にも、同じ緊張がある。ReplitがAnthropicとの協業をやめたとき、大手モデル提供企業の上で事業を築く会社が、その依存を見直すことがあると分かった。
この種の提携で誰が力を持つのかは、2つの問いで考えやすくなる。
- 顧客との関係を持つのは誰か。 エンドユーザーがログインする側の会社が、たいてい強い立場に立つ。
- 代わりのきかない下の層を提供するのは誰か。 その提供元は、少なくとも代替が現れるまでは条件を決められる。
どちらかの答えが変われば、力関係も変わる。
Databricksはどうリスクを下げたか
Databricksは、パートナーのカタログの1項目にならないよう、いくつかの手を打った。次の表は、それぞれのリスクに対して同社が何をしたかを対応させたものだ。
| リスク | Databricksの対応 |
|---|---|
| 1つのクラウドに頼る | AWSとGoogle Cloudでも稼働 |
| パートナーが顧客を握る | 自前の企業向け営業を維持 |
| 製品が代替可能に見える | オープンソースと公開された形式 |
| パートナーが競合を作る | 顧客が名指しで求めるブランド |
オープンソースの取り組みには、Spark、Delta Lake、MLflowがある。のちにはUnity Catalogもオープンソース化した。これらのプロジェクトには、2つの役割がある。
- 基盤を持ち運べると感じさせる。 顧客が囲い込まれる不安をやわらげる。
- 特定のクラウドの外に、コミュニティとブランドを育てる。 顧客がDatabricksを名指しで求めれば、パートナーにも提供し続ける理由が残る。
教訓は単純だ。販売の提携は出だしを助けるが、それだけでは長期の計画にならない。 Databricksのやり方は、初期の導入にパートナーの届く力を使い、その導入を自社の顧客関係に変えることだった。
企業向けを狙うAIベンダーへの教訓
AI企業はいま、同じ販売手法を使い、しかも速く動いている。直販と、大手クラウド経由の販売を、同時に進めるやり方だ。
Anthropicは、その一例だ。上場前のAnthropicの売上を扱った別のAutognosisの記事は、モデル提供企業が大口の買い手に届く2つの道を説明している。
直販と、AWS BedrockやGoogle Cloudなどのクラウド基盤を通じた販売だ。
モデルの作り手が、なぜ販売の一部をクラウド事業者に渡すのか。Databricksと同じ理由だ。買い手もクラウドも、この仕組みから欲しいものを得られる。
次の表は、それぞれが何を得るかを示す。
| 当事者 | 望むこと | クラウド経由の利点 |
|---|---|---|
| 企業の買い手 | 信頼できる取引先から買う | 新規取引先の審査が要らない |
| 企業の買い手 | 約束済みの資金を使う | 購入をクラウド支出に算入できる |
| クラウド事業者 | 自社基盤の利用を増やす | AIの処理が自社の計算資源で動く |
双方が得をすると、同じ型が繰り返されやすい。新しい世代の製品でまた現れた理由も、これで説明しやすい。
AIスタートアップが早くから備えられること
Databricksの例を見ると、クラウド経由の販売は、最初の設計から考えておくほうがよさそうだ。あとから付け足す部品にはしない。具体的には、次のようになる。
- クラウド経由で買いやすい。 クラウドのマーケットプレイスに、顧客の約束済み支出に算入される形で掲載する。価格は、クラウドの調達チームがすでに扱っている単位にする。
- パートナーの営業が使える。 デモ、手引き、見込み案件の確認リストをそろえる。専門家が同席しなくても、パートナーの営業担当者が製品を紹介できる。
- パートナーの担当者を支える専門家がいる。 ソリューションアーキテクトや、案件を横から支える営業が、パートナーの紹介を契約に変える手伝いをする。
- 利用量がはっきり分かる。 製品がパートナーのクラウドにどれだけの計算とストレージの利用をもたらすかを追う。この数字が、パートナーの注目度を左右する。
- 最初から直販チームを持つ。 小さくてもよい。顧客の知識と関係が、社内に残る。
集中の落とし穴
この方法には、代償がある。会社は目を引く売上を報告しながら、ごく少数の巨大顧客か、1つの経路に頼っていることがある。
主なリスクは次のとおりだ。
- 顧客の集中:売上の多くを少数の顧客が占めると、1社を失うだけで四半期全体が傷む。
- 経路の集中:1つのクラウドが案件の大半をもたらす場合、そのパートナーが動機を変えたり競合モデルを出したりすると、見込み案件が一気に減りうる。
- 離れられるプラットフォーム顧客:ベンダーのモデルの上に築いた会社は、条件や性能が変われば提供元を替えられる。Replitの件がそれを示した。
見出しの大きな売上額は、こうした弱点を何も教えてくれない。 顧客別、経路別に分けて初めて見えてくる。
流通が勝者を決めるとき
もう1点ある。ただし条件つきだ。競合するモデルやデータ基盤の性能が、あるタスクでほぼ並んでいるとき、買い手は技術だけで選ぶ理由が薄れる。
その場合、どちらが少し優れているかより、どちらが買いやすいかが重みを持つかもしれない。能力が大きく跳ね上がれば、市場が組み替わる可能性は残る。
ほぼ並んでいるかどうかはタスクによって違い、この節では測っていない。この主張が成り立つのは、製品が本当に近い場合に限られる。
販売の型でも解けない課題
大手パートナーの営業チームは、製品を顧客の入り口まで連れていける。ただ、顧客をつなぎとめられるかどうかは、製品と自社の人にかかっている。
友人にレストランを薦められた場面を思い浮かべてほしい。薦められれば、一度は席に着ける。もう一度行くかどうかは、料理の味しだいだ。
図5:販売網が開くのは入口までである
最初の契約は始まりにすぎない
Databricksは使った分だけ料金を取る。多くのAIモデル提供企業も同じ課金方式だ。この方式では、契約を結んでも、入ってくる収益はそれほど多くない。
お金が入るのは、顧客がその製品でより多くの作業をこなしてからだ。
最初の契約は小さいことが多い。試験導入や、ひとつのチームの作業だけという場合もある。
収益が伸びるのは、使い方がほかのチームや別の作業へ広がったときだけだ。
使い方が広がるかどうかを決めるもの
パートナーの役目は、最初の契約が結ばれるとほぼ終わる。その先の成長は、パートナーの手が届かない3つの要素で決まる。
- 本番での性能:試験導入は、整ったデータと前向きなユーザーで動くことが多い。実際の導入では、雑多なデータ、厳しい稼働率の約束、疑い深いチームが待っている。ここで力不足の製品は広がらない。
- カスタマーサクセス:次の使い道を見つけ、次のチームを教育し、顧客が離れる前に問題を直す人が要る。この仕事は、提供企業自身の社員が担う。
- 利用量の伸び:使った分だけ払う料金体系では、最初の契約のあとの成長は、既存顧客がもっと使うことで生まれる。パートナーが最初の作業を連れてくることはできる。しかし、その後の作業は製品しだいだ。
3つの層、3つの役割
Databricksの話は、3つの層に分けて見られる。それぞれの層には、ほかの2つにはできない役割がある。
次の表は、各層が何を受け持ち、どこで限界を迎えるかをまとめたものだ。
| 層 | できること | できないこと |
|---|---|---|
| 製品 | 技術の評価担当者を納得させる | 調達を通す、経営層に届く |
| 販売網 | 買い手に届き、調達を通す | 最初の契約後に顧客をつなぎとめる |
| 利用 | 顧客を維持し、広げる | 弱い販売網や製品の穴埋め |
どれかの層が弱いと、成長は決まった形で止まりやすい。
- 製品は強いが販売網が弱い:開発者には好まれるが、企業向けの収益は伸びない。
- 販売網は強いが利用が弱い:試験導入ばかり積み上がり、その後に離れる顧客が多い。
- 利用は強いが特定のパートナーに頼りきり:そのパートナーが戦略を変えるまでは持ちこたえる。
次の契約の前に問いたいこと
ここで挙げる手順は、どれもうまくいくと決まっているわけではない。上の理屈から導いたもので、自社の数字と照らして確かめられる。
- Fortune 500の買い手は、今この製品をどう購入するのか。 新規取引先の審査が必要なら、その壁は次の新機能より重いかもしれない。
- マーケットプレイスへの掲載で、顧客は実際に買えるのか。 目立つことより、パートナー経由で請求でき、顧客の確約した支出に数えられることのほうが大事だ。
- パートナーが設けた商談を、誰が勝ち取るのか。 パートナーの営業担当は、提供企業を会議の場に連れていける。契約をまとめるのは、たいてい提供企業自身の専門担当だ。
- 収益のどれだけが、ひとつの顧客やひとつの経路に乗っているのか。 その割合を時系列で追うと、頼りすぎがリスクになる時期が見えてくる。
- 販売後の仕事にも、新規顧客の獲得と同じだけ本気で予算を付けているか。 カスタマーサクセスと本番での信頼性が、パートナーの紹介を長続きさせるかを決める。
ちょっと立ち止まって
この話は、よくある思い込みを揺さぶる。最高の製品が勝つ、という思い込みだ。
あなたの組織が最近導入した大きなツールを思い出してほしい。それは最良の選択肢だったから選ばれたのだろうか。それとも、いちばん買いやすかったからだろうか。
何かをつくる側なら、問いを逆にしてみてもいい。
自社のチームよりも遠くまで製品を運べる営業チームは、誰のところにあるだろうか。そのパートナーが計画を変えたとき、顧客はそれでもあなたの製品を選んでくれるだろうか。
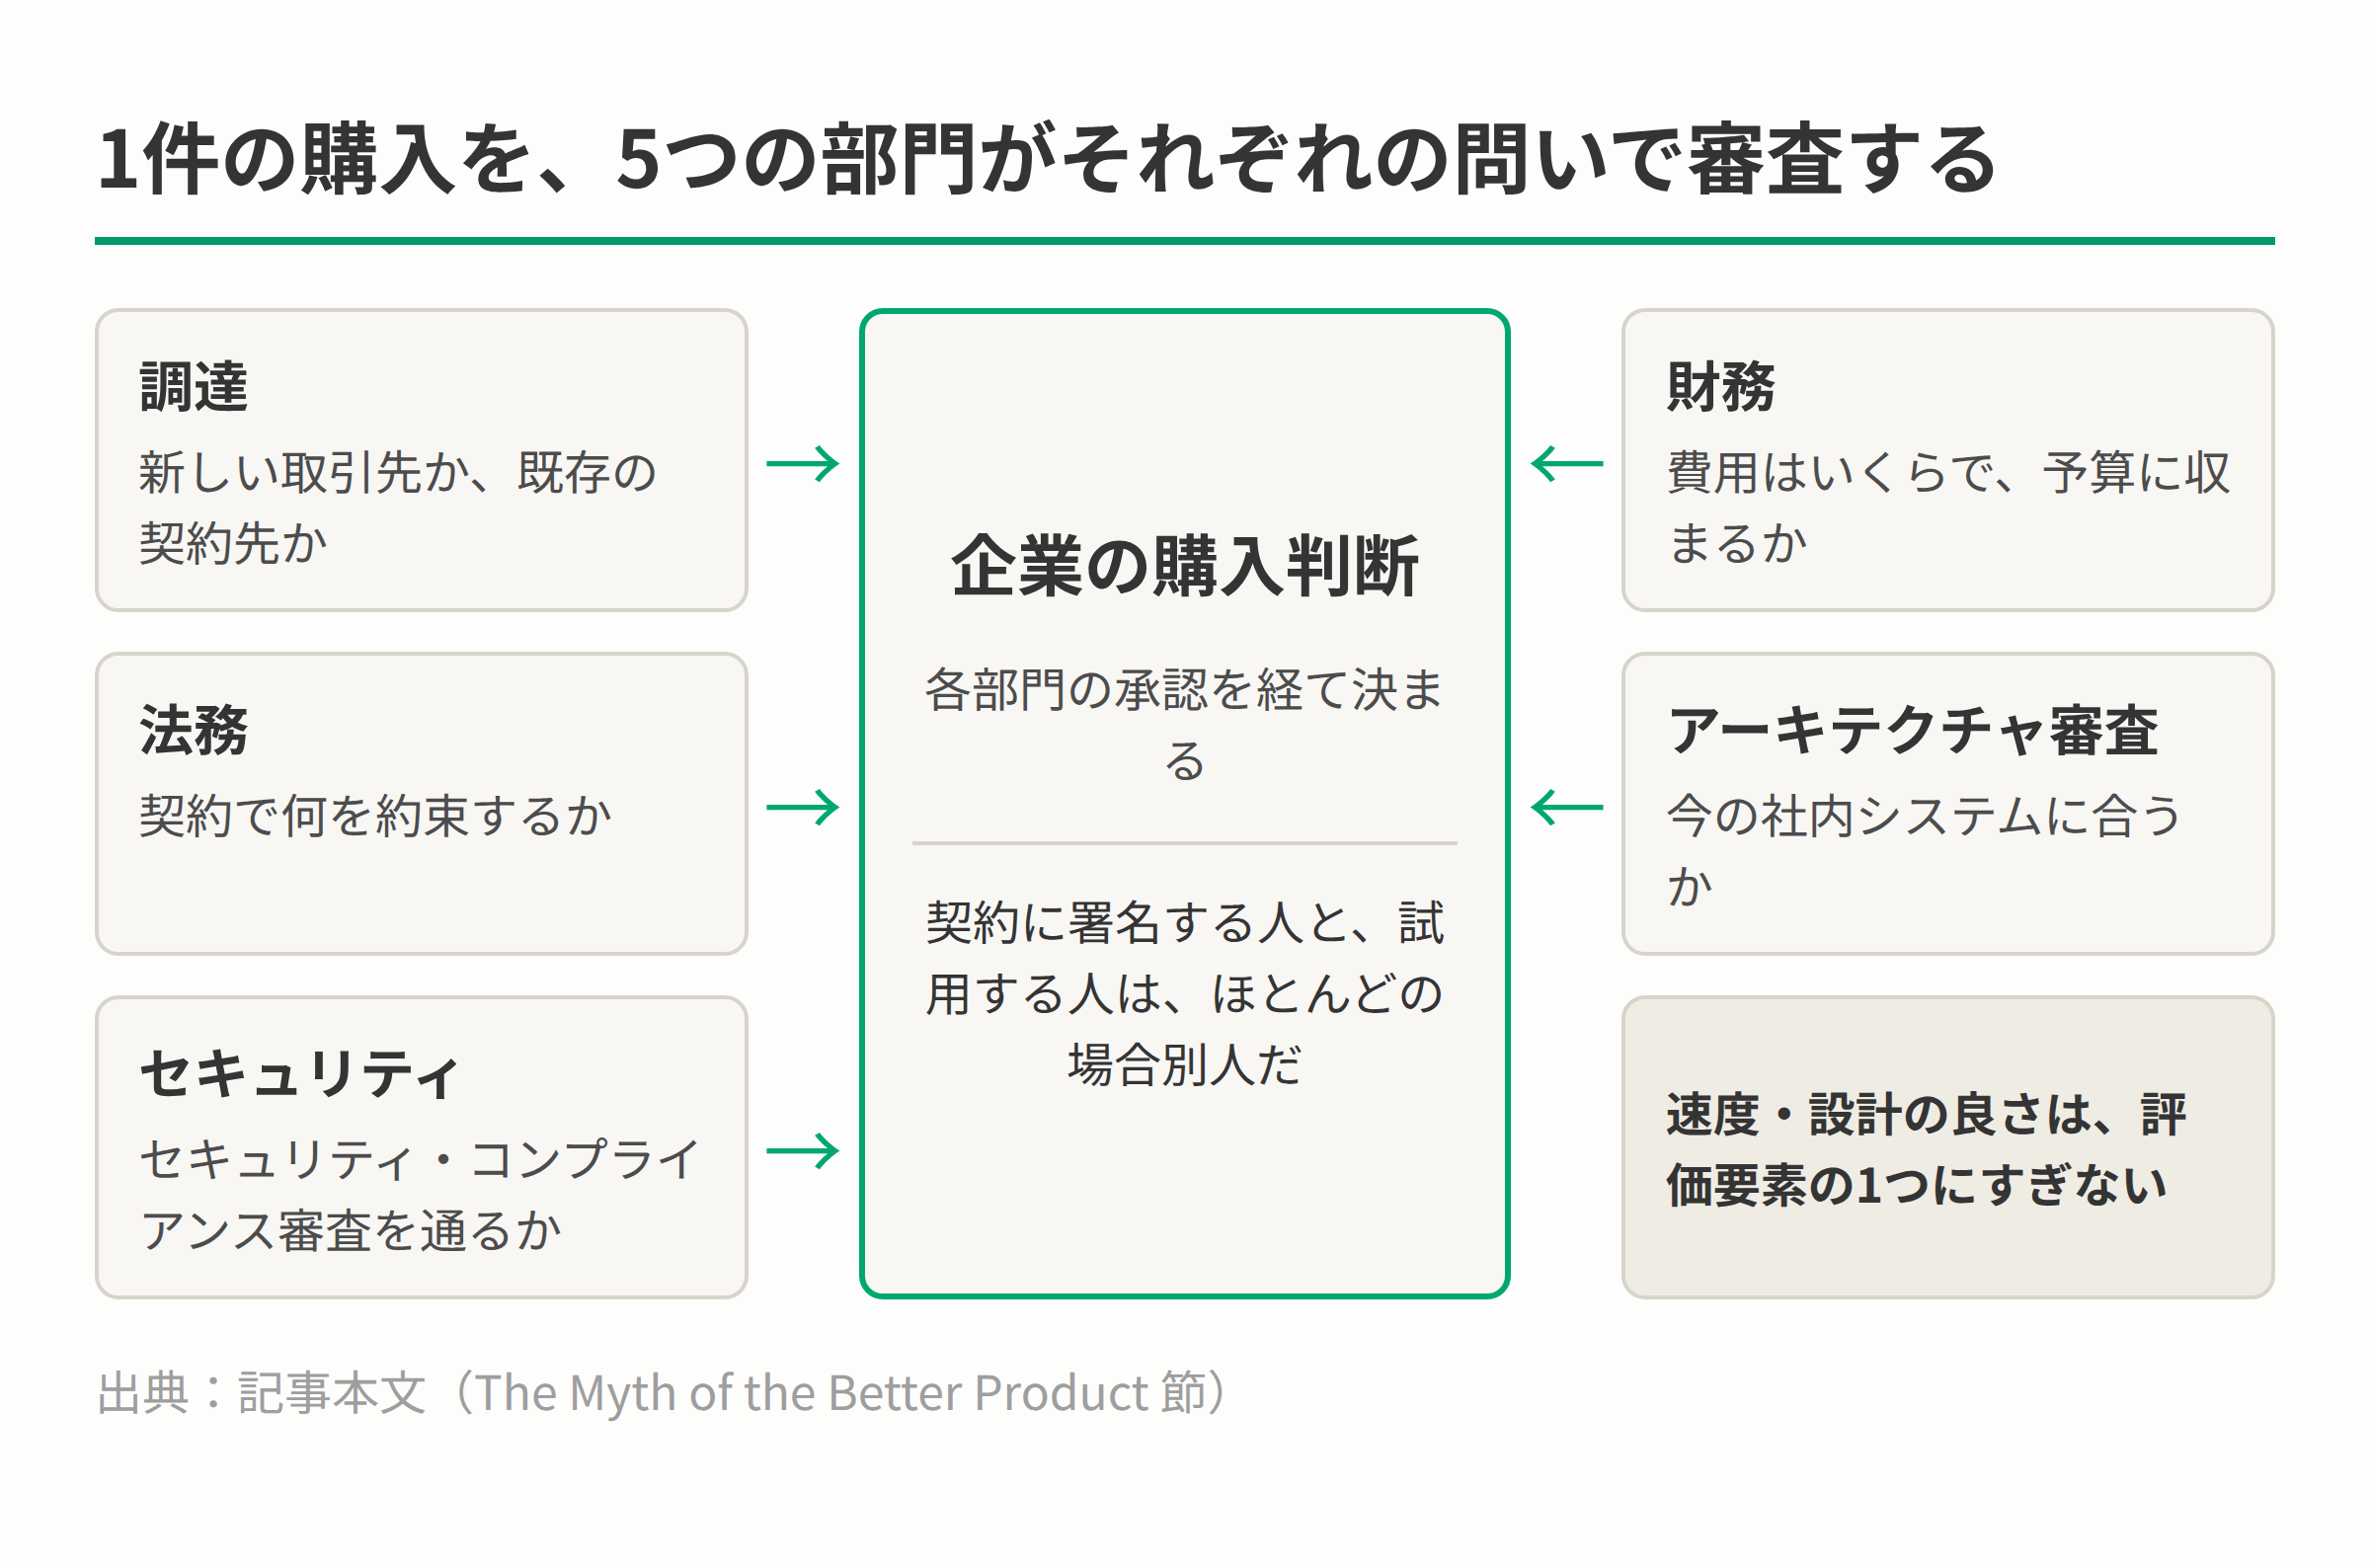
図2:大企業の購入では複数の部門が承認する(出典:記事本文)