株を買う側は「この会社は欲しい。でも、その値段では買わない」と考えることがある。Accelevation Holdingsの新規株式公開(IPO)で起きたのが、まさにこれだ。
同社は1株18ドルで約3,000万株を売り出し、5億4,000万ドルを調達した。ところが、事前に示されていた価格帯は19〜22ドルだった。最終価格は、その下限を約5%下回った。
この差は、調達額の大きさよりも多くのことを物語っている。希望した評価額では、買い注文が思ったほど集まらなかったということだ。
同社と、出資元の投資ファンドであるオリンパス・パートナーズ(Olympus Partners)には選択肢があった。安い価格で今すぐ上場するか、市場が良くなるのを待つかだ。
ただし、待っても状況が良くなる保証はない。2社は上場を選んだ。
時期も見逃せない。ここ最近は、新規上場を延期する企業が相次いでいた。その直後の上場なので、この案件はAI関連の設備投資が重い企業にとって試金石になる。
上場の窓は本当に開いているのか。少し開いているだけなのか。それを見る材料になるからだ。
この記事のポイント
- 18ドルは、価格帯の中間値20.50ドルより約12%低い。
- 会社の資金調達と同時にオリンパスも株を売り、上場を成立させる動機があった。
- 延期が続いた後の上場なので、似た企業の値付けの目安になる。
- 投資家はAIデータセンターの話を受け入れた。ただし、設備投資の重さ、資金調達コスト、顧客の偏り、電力の制約を理由に値引きした。
- 初日の値動き、アナリストの分析、初の決算説明会、売却禁止期間の終了が、値引きの受け止め方を左右する。
値引きが意味するもの
IPOの価格帯は、交渉で決まる見積もりだ。引受会社が大口投資家と事前に話し、その後の投資家向け説明会で感触を確かめて設定する。最終価格は、実際の注文がどこに集まったかを示す。
価格の動く向きにも意味がある。人気の高い案件では、価格帯が引き上げられたり、上限近くに絞られたりすることが多い。
反対に不人気な案件では、価格帯が引き下げられたり、価格帯の下に決まったりする。Accelevationの結果は後者にあたる。
差の大きさは、何と比べるかで変わる。
| 比べる基準 | 価格 | 18ドルとの差 |
|---|---|---|
| 価格帯の上限 | 22.00ドル | 約18%低い |
| 中間値 | 20.50ドル | 約12%低い |
| 価格帯の下限 | 19.00ドル | 約5%低い |
注文の内訳は公表されていない。それでも、価格帯を下回る場合は、中核となる投資家が会社の話には乗っても、経営陣や銀行が示した入口の価格には乗らなかったと読むのが普通だ。
これは拒絶とは違う。取引は成立し、5億ドルを超える資金が集まった。
公開市場の投資家は、同社の事業を受け入れた。受け入れなかったのは、当初の評価額だ。
値引きの背景には、次のような要因がありそうだ。
- 設備投資の重さ:データセンターは、現金を生む前に多額の投資を続ける必要がある。
- 資金調達のコスト:金利が高いと、借金で賄う長期の資産は価値が下がる。
- 顧客の偏り:少数の大口の借り手に頼ると、価格交渉で押されやすく、契約更新のリスクも増す。
- 電力の確保:送電網につなげるかどうかで、新しい設備を稼働させる速さが決まる。
- 出資元による売却:売り急ぐ側がいると、取引の価格は下がりやすい。詳しくは次の節で見る。
どれか1つでも、小さな値引きの理由になる。重なると、価格帯の上のほうで買い手が減った理由を説明できる。
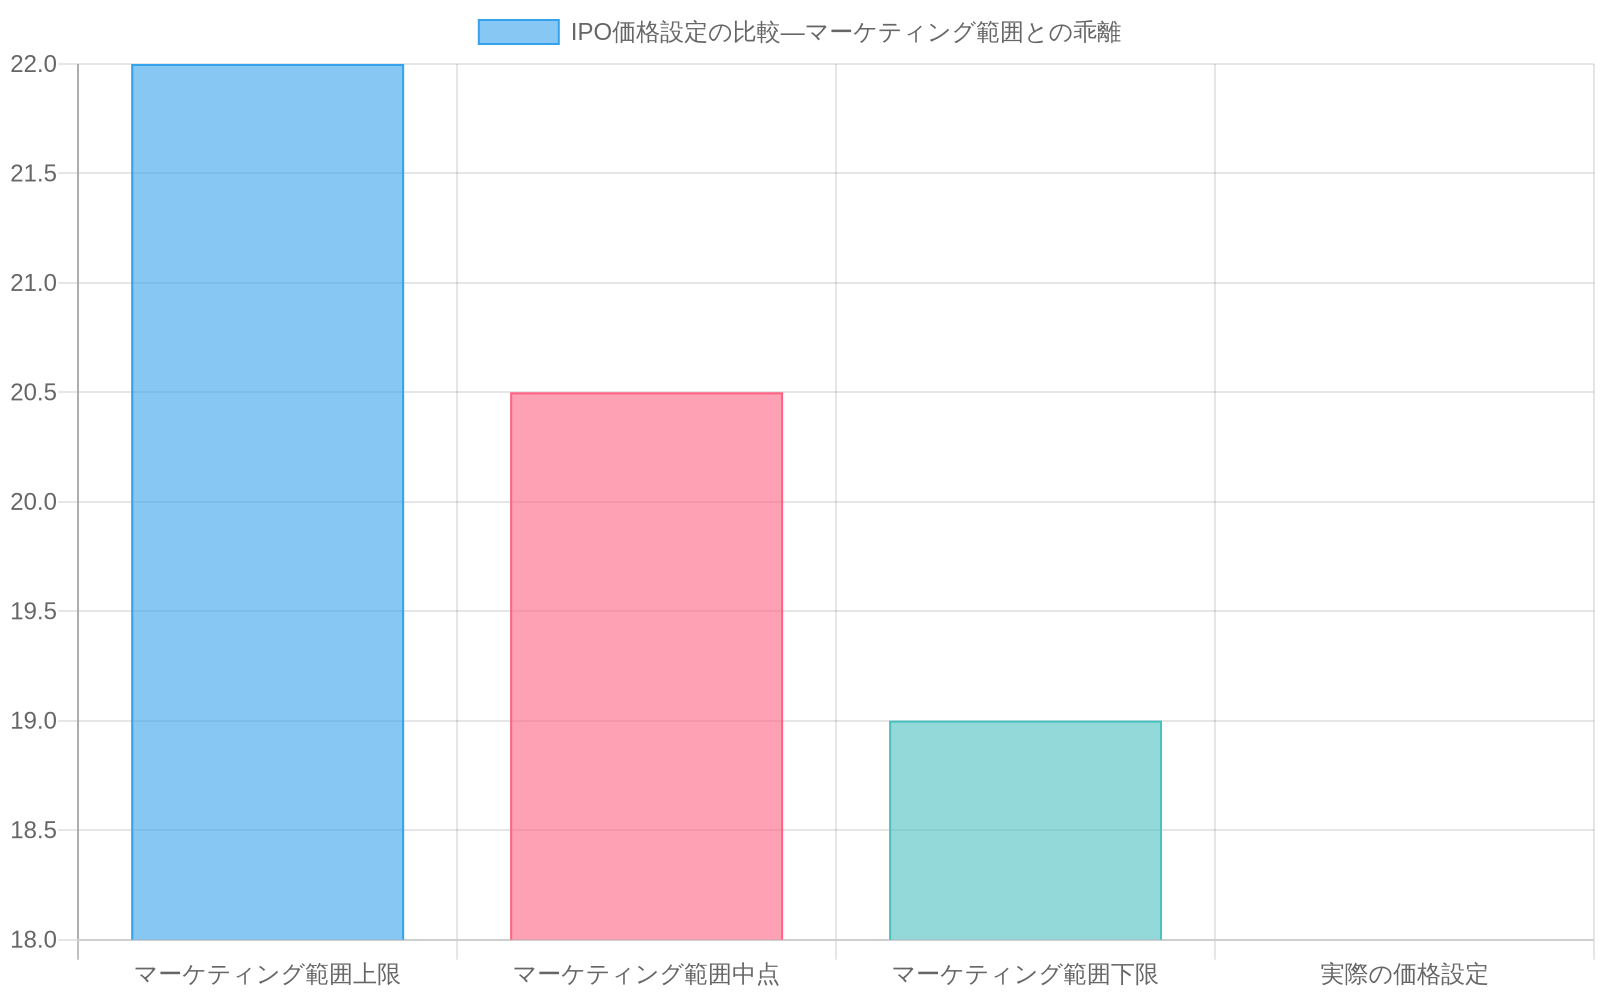
図2:Accelevation IPO価格設定—マーケティング範囲との乖離(出典:記事本文)
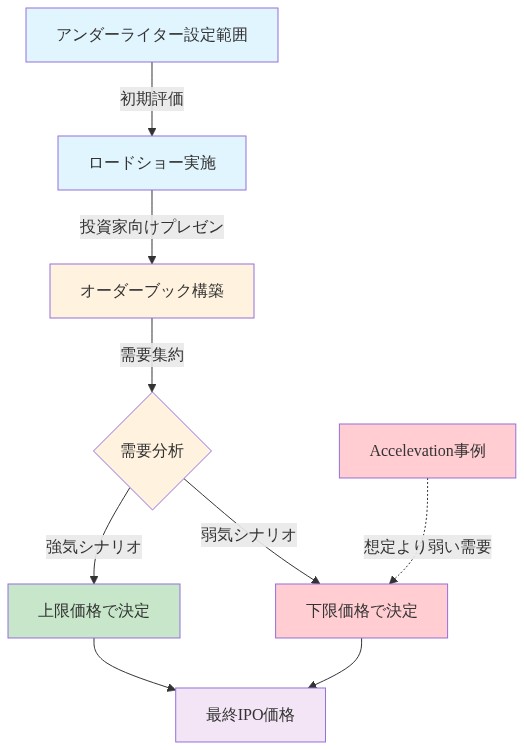
図3:IPO価格決定プロセス—需要と供給のギャップ(Accelevation事例)
オリンパスと投資ファンドの出口戦略
この案件で、オリンパス・パートナーズは売り手であり、同時に利益を得る側でもあった。会社が新しく資金を集めるのに合わせて、同社も株を売っている。値付けを読むときは、この立場を頭に置く必要がある。
投資ファンドには期限がある。資金を集めて投資し、決められたファンドの存続期間内に、出資者へ返さなければならない。
保有が長引くと、運用成績が下がって見えることもある。ファンドにとっては、少し不満が残るIPOでも、いつまでも待つよりましな場合がある。
そうなると、交渉の力関係が変わる。期限のない創業者なら、買い注文が弱いときに引き返せる。
期限に追われるファンドは、引き返しにくい。公開市場の投資家はそれを知っていて、値段に織り込むことが多い。
ファンドが出資する会社の上場は、創業者が率いる会社の上場と、いくつかの点で違いが出やすい。次の表は、一般的な傾向をまとめたものだ。
| 項目 | ファンド出資の上場 | 創業者主導の上場 |
|---|---|---|
| 売り手の時間軸 | ファンドの存続期間で区切られる | 期限がないことが多い |
| 上場後の持ち株 | 段階的に売っていくのが普通 | 長く持ち続けることが多い |
| 議決権 | 売却に応じて移っていく | 創業者が保つことが多い |
| 売り圧力の不安 | 売却禁止期間の終了時に高まる | 比較的小さい |
| 投資家の値引き | 将来の売却を見込んで適用される | 小さいか、ない |
出資元の売却を、売り時の合図と受け取る投資家もいる。経験豊かな持ち主が売るのは、最良の収益はもう取れたと考えているからだ、という見方だ。この見方が公平とは限らない。
ファンドが売る理由は、ファンドの期限など、会社の見通しと関係ないことも多い。それでも、そう受け取られるだけで、需要には響く。
オリンパスが低い価格を受け入れたのは、ファンドの採算から見れば筋が通っている。
出口に向けた最初の一歩になり、持ち分の一部が現金に変わり、残りにも市場価格がつく。そのコストの一部を負うのは、新しく株を買う公開市場の投資家だ。市場の上には、売る意思のある大株主が控えている。
ここで気になるのは、利害が一致しているかどうかだ。オリンパスが大きな持ち分を残すなら、株価が上がるほうが得なので、その後の売却も時間をかけて分けて行うだろう。
一方、IPOが短期間で手放していく計画の第一歩なら、株は売りが出続けるなかで上がりにくくなる。残る持ち分の大きさと、売却禁止期間の長さが、その答えになる。
延期が相次いだ後の上場
Accelevationの値付けは、新規上場の延期が続いた後に行われた。この文脈は大切だ。
企業が上場を取りやめる理由は、たいてい2つのどちらかだ。示された価格が発行側の許容できる水準に届かないか、市場全体の状況が悪くなったかだ。どちらの場合も、安く売るより待つほうがよいと判断している。
Accelevationは逆の判断をした。この選択はいくつかの読み方ができる。どれが正しいかは、市場がまだ十分に見られない事実で決まる。
| 考えられる読み方 | 裏づけになりそうなこと |
|---|---|
| 現実的な判断 | 資金の必要が確かにある、建設中の案件に今すぐ資金が要る |
| 余裕のない判断 | ファンドの期限や出資者の払い戻し請求による圧力がある |
| 自信のある判断 | 長い目で見れば、低い入口の価格でも十分採算が取れると経営陣が考えている |
この3つは、どれか1つだけが当たるというものではない。資金が必要で、しかも長期の計画に自信がある、ということもありうる。どの読み方を投資家が受け入れるかは、上場後の値動きに表れる。
順番待ちの他の企業も、この結果を注視している。上場を控えたインフラやAI関連の企業は多い。彼らにとって、Accelevationの結果は基準点になる。
- 初日が弱い場合:設備投資の重い企業に対して、投資家が価格に敏感だと裏づけることになる。延期はさらに増えそうだ。
- 初日が安定している場合:値引きの幅が妥当だったという見方が広がる。発行側は、低い価格帯でも案件をまとめようとするかもしれない。
- 大きく反発する場合:値付けが慎重すぎたことになる。多くの企業が一気に市場へ出てくる可能性がある。
上場の窓は、案件がまだ成立するという意味では開いている。ただ、AI投資の見出しから受ける印象よりは狭い。
投資家は、AIへの支出から利益を得る事業と、その支出を前提に評価額を組んでいるだけの事業とを、選り分け始めている。
データセンター需要と、AIの資金の行き先
Accelevationの売り込みは、データセンターの建設が続くことを前提にしている。この流れは米国だけのものではない。
インド最大の銀行は、データセンターが設備投資の拡大を支えていると述べている。需要は、米国の大手クラウド事業者の拠点だけの話ではなく、世界的な投資の波の一部だということだ。
そこで疑問が浮かぶ。追い風がこれだけ広く認められているなら、なぜ投資家は価格帯どおりの値段を拒んだのだろうか。
答えは、需要と収益のあいだの隔たりにある。事業者はAI投資の恩恵を受けても、評価額を決めにくいことがある。収益が、AIブームでは保証されない要因に左右されるからだ。
- 稼働率:空いている部屋は収入を生まない。新しい設備を借りてもらうまでには時間がかかる。
- 契約条件:契約の長さ、賃料の引き上げ条項、更新の権利が、長期の現金収入を決める。
- 資金調達のコスト:設備は先に資金を投じて建てる。多くは借金が頼りだ。金利が上がると、利回りと調達コストの差が小さくなる。
- 電力の確保:送電網への接続や電力契約の状況で、拡張が遅れたり、上限がついたりする。
- 借り手の交渉力:大口で偏った顧客は、価格を押し下げられる。
こう見ると、今回のIPO価格は、設備投資ブームの恩恵のうち、どれだけが借り手や供給業者ではなく、事業者に回るのかについての、市場の見積もりだ。
値引きは、事業者の取り分が説明会で語られたよりも小さいと、投資家が考えていることを示す。借金や電力のリスクが、価格帯の想定より大きいという懸念も映しているかもしれない。
別の階層の例:Longsys
比べる材料として、香港上場で9億300万ドルを調達した記憶・ストレージ企業のLongsysがある。どちらもAIに関わるインフラ企業だが、担う階層が違う。
| 観点 | Accelevation(データセンター) | Longsys(ストレージ・メモリ) |
|---|---|---|
| 上場先 | 米国 | 香港 |
| 調達額 | 5億4,000万ドル | 9億300万ドル |
| 事業モデル | 設備を大量に抱える | 部品の供給 |
| 収益の性格 | 長期のリース契約 | 価格の波を受ける製品販売 |
| 主なリスク | 設備投資の重さと資金調達 | メモリ価格の景気循環 |
| 現金収入の動き | 先行投資の後は安定しやすい | 早く入るが振れ幅が大きい |
部品の事業は、好況期には動きが速く、利益率も高くなりうる。その一方で、供給が需要に追いつくと、急に落ち込む。
データセンターは、貸し出した後は現金収入が安定しやすい。ただし、成長するには資金を入れ続ける必要がある。
こうした階層ごとの受け止められ方は、資金がどこへ流れているかを示す。部品メーカーのほうが、設備運営会社より多く調達したからといって、投資家が前者のモデルを好むとは言えない。
企業の規模も、市場も、時期も違うからだ。ただ、投資家が「AIインフラ」を1つの取引としてではなく、階層ごとに別の値段をつけていることは分かる。
地域の違いも変数になる。香港と米国の投資家では、リスクに対する姿勢も、比べる相手も、業種の比重も違う。
Accelevationの値引きの一部は、同社に固有の事情ではなく、米国市場が今、設備の重いインフラ企業をどう値付けしているかを映しているのかもしれない。
戦略的な資金と循環する需要
エヌビディア(Nvidia)がAnthropicのIPOに最大100億ドルの支援を検討している、とロイターが報じた。この報道は、AIの資金を支える供給業者、顧客、インフラの持ち主が、いかに密接につながっているかを示している。
この関係は、ぐるぐる回る形になりうる。半導体メーカーがモデル開発企業に出資する。開発企業は半導体を買い、計算能力を借りる。
データセンター事業者は、その能力を載せる設備を建てる。それぞれの段階が、ほかの段階の売り上げを押し上げる。
この循環は成長を速める。一方で、成長を実際より良く見せ、リスクを1か所に集めることもある。大きな参加者の1社が手を引けば、その影響はすべての階層に一度に及びうる。
Accelevationのような中堅の事業者にとっては、立ち位置が問題になる。この戦略的な資金の流れから直接恩恵を受けているのか、それとも近くにいるだけなのか。
大手の競合は、大手クラウド事業者やモデル開発企業と深い関係があり、資金も安く調達できることが多い。
公開市場の投資家は今、割増の価格を払う前に、次の3点を探す傾向がある。
- 見えやすい契約済みの収益:できれば、名前が分かる、信用力のある借り手がいること
- 確かな資金調達の計画:次の建設段階をどう賄うか
- 明確な違い:資金調達で有利な大手との差が分かること
価格帯を下回ったのは、このうち1つ以上について、不安が残ったからかもしれない。上場後の開示を見れば、その不安に根拠があったかどうかが分かる。
上場後に見ておきたいこと
価格帯を下回ったからといって、Accelevationの株が長期的に良くなるか悪くなるかが決まるわけではない。
当初の価格帯を下回って決まった後に、値上がりした会社もある。下がり続けた会社もある。この会社がどちらに向かうかは、これからの数か月で分かってくる。
この節のポイント
- 初日の値動きで、18ドルが本物の需要を反映していたのか、買い注文を低く見積もっていたのかが分かる。
- アナリストの分析と初の決算説明会で、稼働率、電力、資金調達についての説明会での主張が、実際に成り立つかが試される。
- 売却禁止期間の終了と、オリンパスの売り方によって、ファンドが長期の価値を見ているのか、自らの期限に合わせて動いているのかが見えてくる。
投資家やアナリスト、IPOの動向を追う人にとって、特に大事な目印は次のとおりだ。
- 18ドルを基準にした初日と初週の値動き:売り出し価格より上で取引されれば、値引きが本物の買い手を引き寄せたことになる。下回れば、最終価格が示すより需要は弱かったことになる。
- 沈黙期間の後に出るアナリストの初回分析:目標株価だけでなく、稼働率、電力容量、資金調達コストをどう見積もっているかを見る。現実的な見方と楽観的な見方は、そこで分かれる。
- 初の決算報告にある受注残、電力、資本計画:契約済みの受注残、確保した電力容量、今後の資金調達の見通しから、説明会での話が成り立つかが分かる。
- 売却禁止期間の終了とオリンパスの持ち分:大きな株の塊が一度に売りに出れば、売り圧力が強まる。段階的に売るなら、ファンドが会社の将来を信じている可能性がある。
- 延期した案件が低い価格帯で戻ってくるか:上場を延ばした設備の重い企業が、狭い価格帯で再び現れるなら、Accelevationの値引きは、この業種の新しい下限になった可能性が高い。
根っこにあるのは、値付けの規律だ。AIインフラへの支出は現実のもので、規模も大きい。
ただ、その利益を誰が手にするのかは、投資家がまだ選り分けている途中だ。このIPOは、市場がこの建設ラッシュに資金を出すことは示した。
ただし、どんな値段でも出すわけではない。
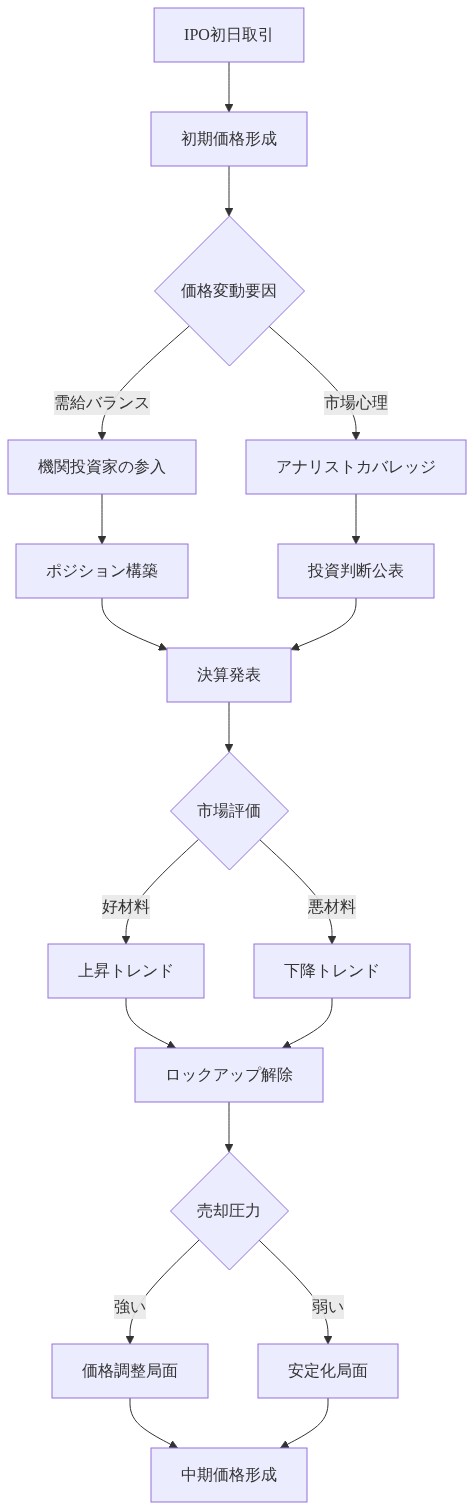
図10:IPO後の価格形成プロセス—複数の触媒と市場参加者による段階的な価格決定メカニズム
ちょっと立ち止まって
ニュースの話は、表計算の数字より速く進む。「AIインフラ」と聞くと、1つのチャンスのように聞こえる。この案件が見せたのは、同じラベルの下に、採算がまるで違う別々の事業が並んでいるという事実だ。
18ドルと22ドルの差は、その違いが目に見える場所になる。リースの条件、電力の契約、借入のコスト、ファンドの期限。どれも、見出しには収まらない。
「需要は本物か」と問うだけで、満足していないだろうか。投資家がここで向き合った問いは、もう1つ先にある。「実際に誰がお金を受け取り、そのためにどんなコストを払うのか」。
次に大きなテーマが出てきたとき、同じ問いを自分に向けてみたら、何が見えてくるだろうか。
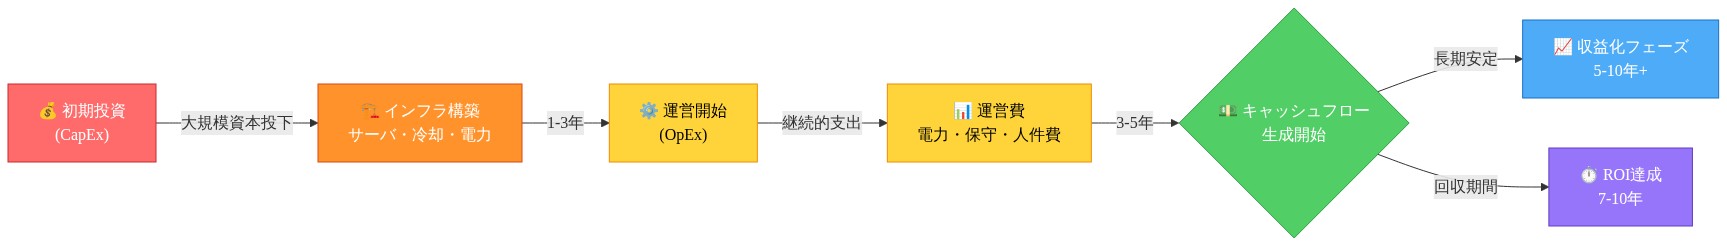
図7:データセンター事業の資本フロー—投資から収益化までのタイムライン