AIが個人トレーダーをDIYヘッジファンドに変えている
アルゴリズム取引の民主化
個人トレーダーは、かつて機関投資家のヘッジファンドのみが利用できた計算ツールとデータインフラストラクチャにアクセスできるようになりました。この転換は3つのテクノロジーの収束を反映しています。(1)アクセス可能な機械学習フレームワーク(TensorFlow、PyTorch)、(2)資本要件を削減するクラウドコンピューティングインフラストラクチャ、(3)商品価格でマーケットデータと実行機能を提供するAPI。
参入障壁は測定可能な形で低下しています。10年前、アルゴリズム取引システムの導入には専門チーム、独自インフラストラクチャ、通常500万ドルを超える資本が必要でした。現在の推定では、実行可能な個人向け定量取引は10万ドルから25万ドルの資本と月額2,000ドルから5,000ドルの運用コスト(データ購読、クラウドコンピューティング、APIアクセス)で開始できます。ノーコードプラットフォームと事前構築されたモデルライブラリはさらに技術的前提条件を削減しています。ただし、このアクセス可能性は重要な区別をもたらします。ツールへの民主化されたアクセスは、それらを効果的に展開するために必要な判断へのアクセスの民主化と同等ではありません。
この民主化の根底にある仮定は、アルゴリズム取引の成功は主に計算能力とデータアクセスに依存するというものです。この仮定には修正が必要です。機関投資家の利点は実行品質(注文ルーティング最適化、流動性アクセス)、リスク管理インフラストラクチャ、規制遵守フレームワークに存在し続けています。個人トレーダーは通常これらの機関的足場なしで運営しており、ツール価格に反映されない隠れたコストを生み出しています。
- 図2:アルゴリズム取引の参入障壁の低下—機関投資家 vs 個人トレーダー(出典:記事内データ)*
DIYヘッジファンドの技術スタック
個人向け定量トレーダーは、機関的セットアップを機能設計で反映するテクノロジーアーキテクチャを組み立てていますが、スケールと冗長性において大幅に異なります。スタックは3つのレイヤーで構成されています。
-
データインフラストラクチャ(基礎レイヤー):* マーケットマイクロストラクチャデータ(オーダーブック、トレードティック)、代替データソース(ソーシャルメディアセンチメント、衛星画像、ウェブスクレイピングコンテンツ)、ブローカーとデータプロバイダーとのAPI統合。コストはデータの包括性に応じて月額500ドルから2,000ドルの範囲です。代替データが利用可能なアルファを提供するという仮定は経験的検証が必要です。研究は、センチメント信号が個人採用の増加に伴い急速に低下することを示唆しています。
-
モデルと分析レイヤー(中間レイヤー):* パターン認識のための機械学習モデル、ニュース分析のための自然言語処理、市場フィードバックに適応する強化学習システム。オープンソースフレームワークはインフラストラクチャ開発コストを排除しますが、実質的なエンジニアリング専門知識が必要です。クラウドプラットフォーム(AWS、Google Cloud、Azure)は、ローカルハードウェアでの数週間と比較して、20年以上の履歴データを数時間でバックテストできます。コストは計算複雑性に応じてスケーリングされます。中程度の複雑性のシステムの場合、月額500ドルから3,000ドル。
-
実行と統合レイヤー(トップレイヤー):* データ取り込みから分析を通じて注文実行までを接続する自動化パイプライン。このレイヤーはレイテンシーの考慮、注文ルーティングロジック、ポジション管理をもたらします。ほとんどの個人トレーダーは直接マーケットアクセスではなくブローカーAPI(Interactive Brokers、Alpaca)を使用し、機関投資家が回避する実行遅延(50ミリ秒から500ミリ秒)をもたらします。
技術的実行可能性は実証可能です。経済的実行可能性はエッジの永続性に依存しており、これはツールアクセスだけでは保証されない前提条件です。
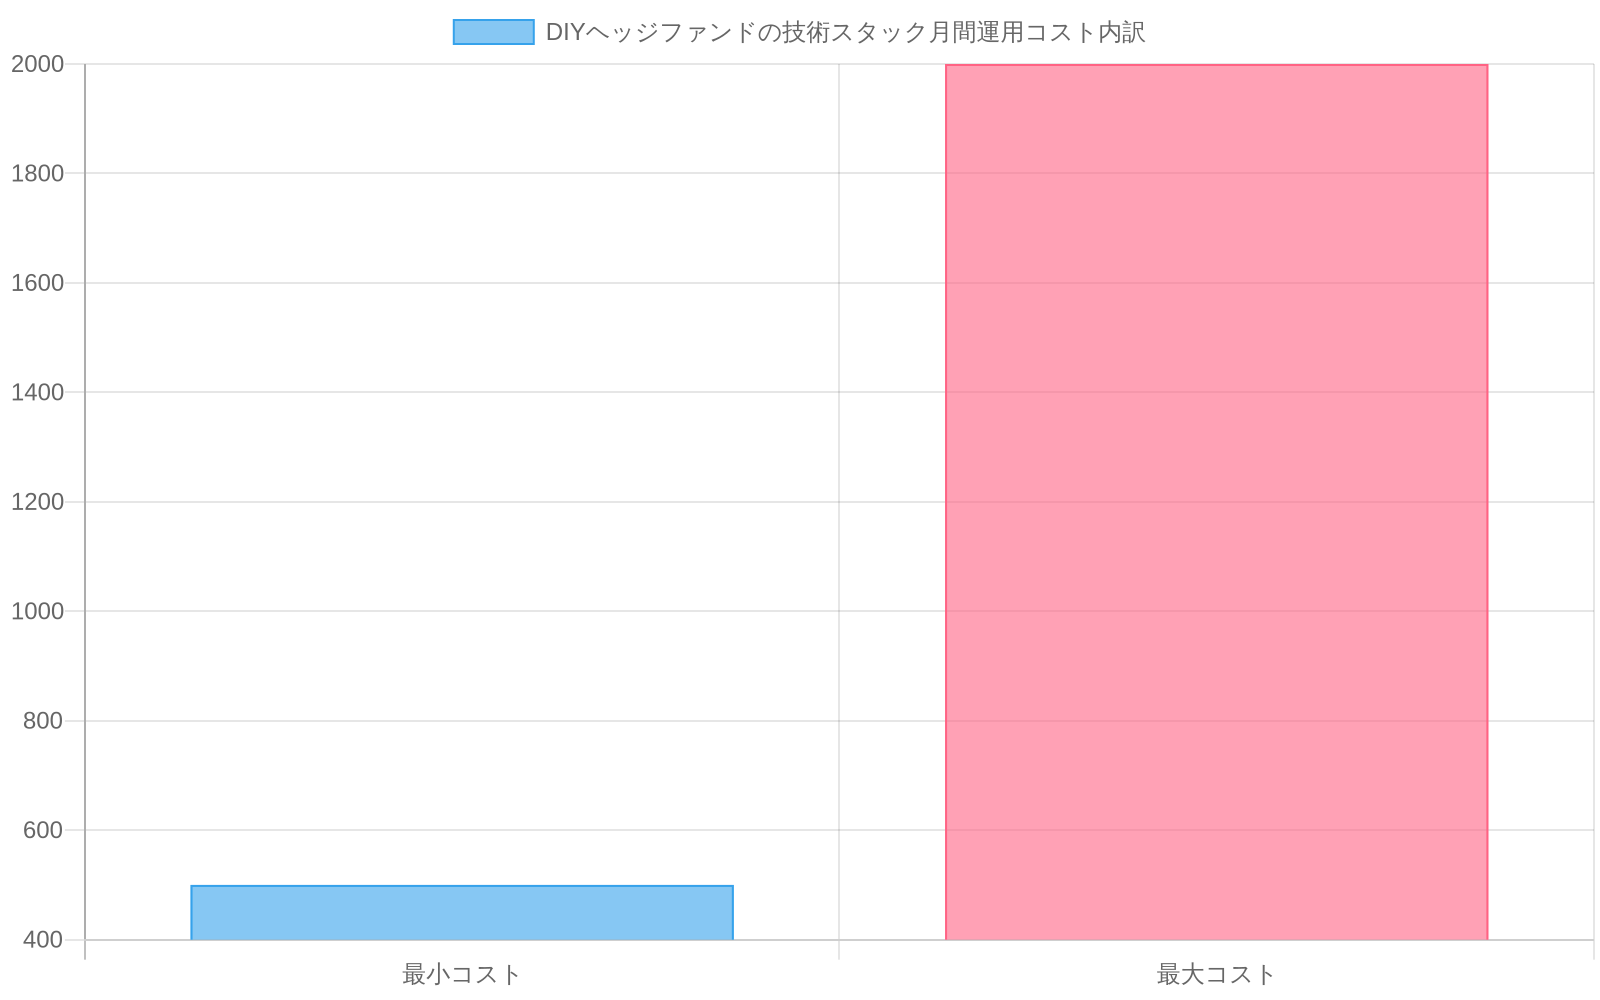
- 図5:DIYヘッジファンドの技術スタック月間運用コスト構成(出典:記事内コスト内訳分析)*
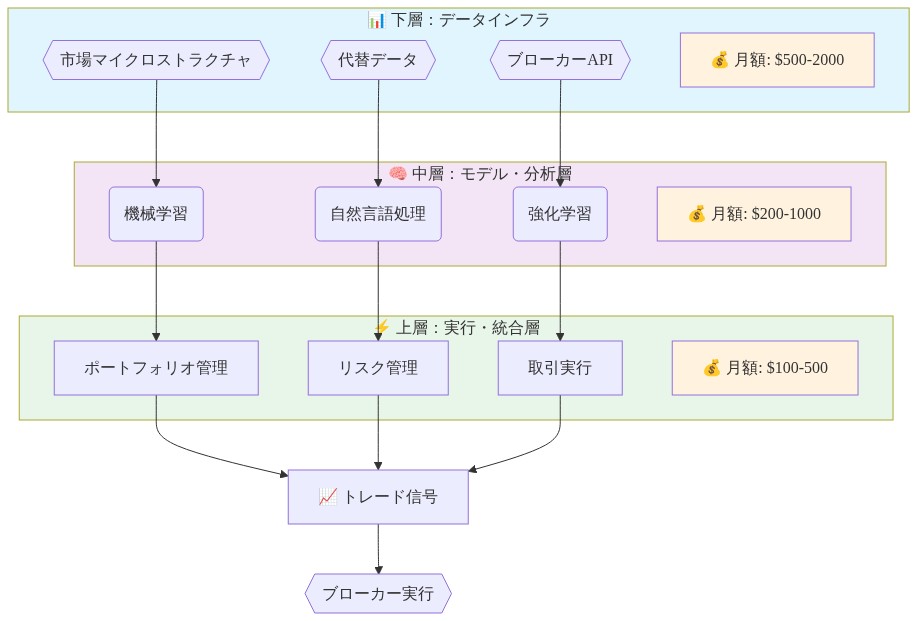
- 図3:個人トレーダーの技術スタック—3層アーキテクチャ*
バックテストからライブ取引へ。現実のギャップ
履歴シミュレーションからライブ取引への転換は、モデル化されたパフォーマンスと実現されたパフォーマンスの間の体系的な相違を明らかにします。個人向け取引システムの研究は3つの主要な失敗モードを特定しています。
-
過度な適合とパラメータ不安定性:* 履歴データで最適化されたモデルは、サンプル外期間でのパフォーマンス低下を示すことがよくあります。これは統計的過度な適合(ノイズではなくシグナルへの適合)と体制変化(履歴関係を無効にする市場構造シフト)の両方を反映しています。個人向け取引アルゴリズムの研究は、バックテストされたシステムの40から60%がライブ取引で年間2から5%のリターンを下回ることを示唆しています。
-
実行コストと市場への影響:* バックテストは通常、中値での摩擦のない実行を想定しています。ライブ取引は取引コスト(手数料、ビッド・アスク・スプレッド。1取引あたり0.5から2ベーシスポイント)、スリッページ(注文送信から実行までの価格変動。注文サイズと流動性に応じて1から10ベーシスポイント)、市場への影響(注文自体が引き起こす価格変動。ポジションサイズでスケーリング)を発生させます。月額50から200取引を実行する個人トレーダーの場合、これらのコストは年間リターンに対して0.5から2%の累積ドラッグに蓄積されます。
-
行動および心理的要因:* 個人トレーダーは、ドローダウン中に自動化されたシステムをオーバーライドすることが頻繁にあり、まさに規律が最も重要な時です。アルゴリズム取引遵守に関する研究は、個人トレーダーの30から40%がライブ取引開始後6ヶ月以内にシステムに手動で介入し、通常パフォーマンスを低下させることを示唆しています。
現実のギャップは単なる技術的課題ではなく、制御されたシミュレーション環境と動的な市場条件の間の根本的な違いを反映しています。生き残った者は通常、ライブ取引をバックテストされた資本の50から70%で運営し、利益生成ではなく拡張検証として扱っています。
セキュリティ脆弱性とシステミックリスク
自律取引システムは、個人トレーダーが包括的に対処することはめったにないセキュリティ攻撃面を作成します。脆弱性は3つのカテゴリーに分類されます。
-
直接的なシステム侵害:* 取引口座、API認証情報、または実行インフラストラクチャへの不正アクセスは詐欺的取引を可能にする可能性があります。ほとんどの個人トレーダーは、機関的グレードのセキュリティ(ハードウェアトークン、生体認証、エアギャップ実行環境)ではなく標準認証(ユーザー名/パスワード)を使用しています。侵害された口座は不正な取引を実行し、ポジションを清算し、または独自の戦略を漏らす可能性があります。
-
モデル操作:* 敵対的入力はセンチメントモデルまたは価格予測システムを欺いて誤ったシグナルを生成させる可能性があります。研究は、入力データへの小さく慎重に作成された摂動が機械学習モデルに任意の出力を生成させることができることを実証しています。悪意のある行為者は虚偽のニュースシグナルまたは操作された価格データを注入して、意図しない取引をトリガーする可能性があります。
-
システミック連鎖リスク:* 個人向けアルゴリズム取引がスケーリングされると、同一シグナルへの相関応答がボラティリティを増幅する可能性があります。フラッシュクラッシュシナリオ(急速な価格変動に続く回復)は、数千の個人向けアルゴリズムが市場条件に同時に応答する場合に起こりうるものになります。2010年のフラッシュクラッシュはアルゴリズム相互作用が市場の不整合を生成できることを実証しました。個人参加はこのリスクを増加させます。
規制責任はこれらの技術的リスクを複合させます。自動化されたシステムは明示的なトレーダーの意図なしに禁止活動(スプーフィング、レイヤリング、市場操作)に無意識のうちに従事する可能性があります。アルゴリズム不正行為に対する責任は法的に曖昧なままであり、個人トレーダーが通常過小評価する露出を生成しています。
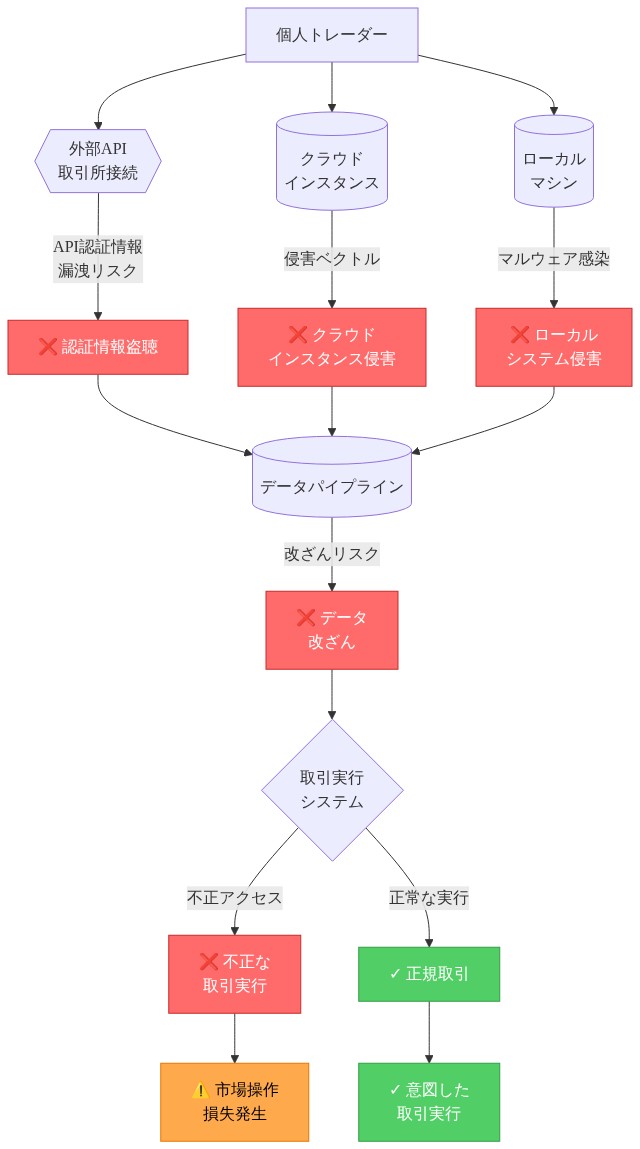
- 図8:DIYヘッジファンドのセキュリティ脆弱性マップ*
個人向け定量取引の経済学
財務的実行可能性は複数の制約を同時に満たす必要があります。
-
資本要件:* 意味のあるリターンは固定コストを克服するのに十分なポジションサイズが必要です。年間8%のリターン(コスト前)と15%のボラティリティを生成するシステムを持つ個人トレーダーを想定してください。50,000ドルの資本では、年間総リターンは約4,000ドルです。月額3,000ドルの運用コストは総リターンの90%を消費します。250,000ドルの資本では、年間総リターンは20,000ドルに達し、運用コストはリターンの18%を消費します。これは個人向け定量取引が経済的に実行不可能になる資本閾値を示しています。
-
インフラストラクチャとデータコスト:* 月額費用は通常2,000ドルから5,000ドルの範囲です。
-
マーケットデータ購読。500ドルから1,500ドル
-
クラウドコンピューティング。500ドルから2,000ドル
-
APIアクセスとブローカー手数料。200ドルから500ドル
-
開発ツールとプラットフォーム。300ドルから1,000ドル
これらのコストは大部分が固定であり、取引量または収益性とは無関係です。
-
時間投資:* 取引システムの維持には、システム監視、モデル再トレーニング、戦略改善、リスク管理のために週20から40時間が必要です。これは専門的雇用の機会費用に相当する年間50,000ドルから150,000ドルの機会費用を表しています。
-
税務処理:* 短期キャピタルゲイン(1年未満保有されたポジション)は通常所得として課税され、潜在的に37%の限界税率です。長期キャピタルゲインは優遇措置を受けます(15から20%の税率)。ほとんどの個人向けアルゴリズムシステムは短期ゲインを生成し、税引き後リターンを30から40%削減します。
-
ドローダウン許容度:* 延長された損失期間(定量取引では珍しくない)は資本準備金が必要です。250,000ドルの資本で20%のドローダウンを経験するシステムはポジションサイズを維持するために追加資本50,000ドルが必要です。ほとんどの個人トレーダーはこのクッションを欠いています。
-
現実的なリターン期待:* 経験的分析は、成功した個人向け定量トレーダーがコスト後年間5から12%のリターンを達成し、ボラティリティは12から20%であることを示唆しています。このリターンプロファイルは尊敬に値しますが、リスクと時間投資に調整されたときにパッシブインデックス投資(年間7から10%のリターン、10から15%のボラティリティ)と比較して実質的に優れていません。
最も経済的に成功した個人向けクオンツは、取引利益のみに依存するのではなく、シグナル、ツール、または教育コンテンツを販売することでインフラストラクチャを収益化することがよくあります。これは取引を主要所得から取引インフラストラクチャを主要所得へシフトさせることを表しています。
規制精査と市場構造への影響
個人向けアルゴリズム取引の増殖は複数の管轄区域にわたって規制上の注目を集めています。規制上の懸念は3つの問題に集中しています。
-
アルゴリズムアカウンタビリティ:* 現在の規制(SEC Rule 10b-5、Dodd-Frank)は人間のトレーダー向けに設計されました。最小限の人間の監督で運営する自律システムは責任配分に関する曖昧性を生成します。アルゴリズムが市場操作に従事する場合、トレーダーは責任を負いますか。プラットフォームプロバイダー。モデル開発者。規制フレームワークはこれらの質問を解決していません。
-
市場構造の安定性:* 個人向けアルゴリズム取引がスケーリングされると、相関応答の可能性が増加します。シナリオ分析は、10,000以上の個人トレーダーが同一の市場シグナルに応答する同様の機械学習モデルを展開する場合、同期取引はストレス期間中にボラティリティを増幅する可能性があることを示唆しています。2010年のフラッシュクラッシュ(S&P 500は数分で9.7%低下し、その後回復)は機関的アルゴリズムでこのリスクを実証しました。個人参加は確率を増加させます。
-
規制対応軌跡:* 可能性の高い規制介入には以下が含まれます。
-
アルゴリズムトレーダーの登録要件(ヘッジファンド登録と同様)
-
個人向けアルゴリズム取引の必須サーキットブレーカーまたはポジション制限
-
特定のアルゴリズム戦略の制限(モメンタム点火、スプーフィング)
-
AI駆動取引システムの強化された開示要件
欧州連合の金融商品市場指令(MiFID II)はすでにアルゴリズム取引制限を課しています。同様の規制は米国とアジアで出現する可能性があります。
これらの規制制約は3から5年以内に強化される可能性があり、規制されていない個人向けアルゴリズム取引のウィンドウを狭める可能性があります。
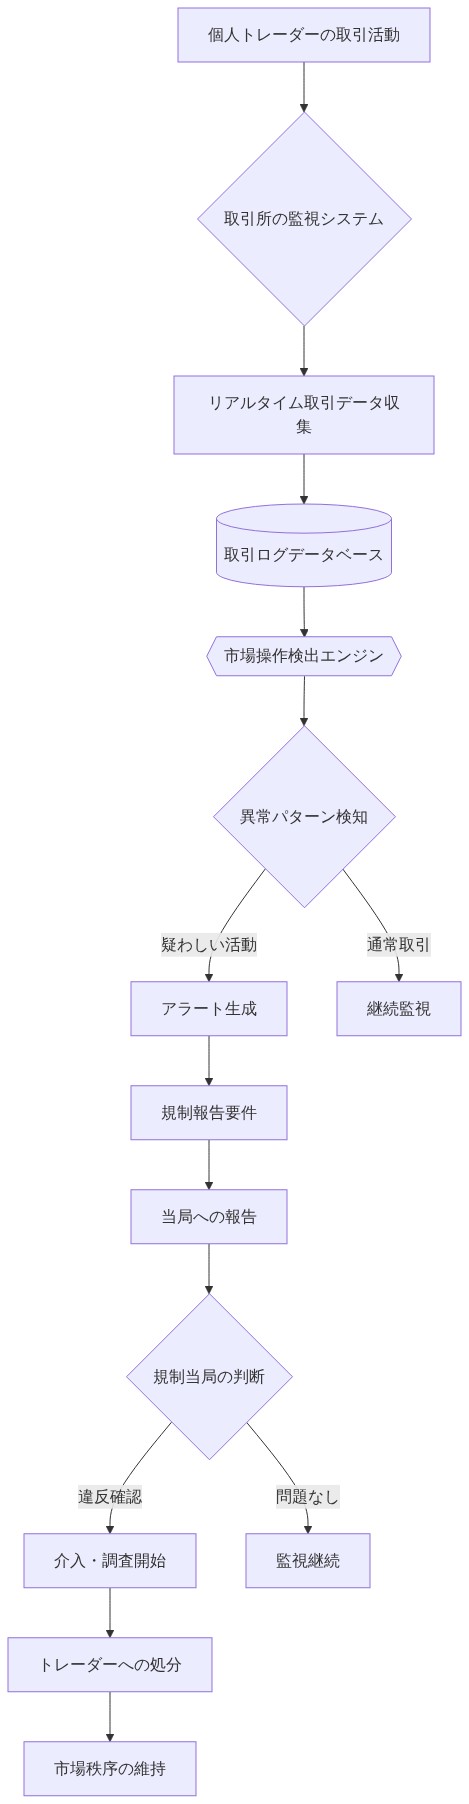
- 図12:規制当局による個人トレーダー監視フレームワーク*
重要なポイント
AIは洗練された取引ツールへのアクセスを民主化しましたが、取引専門知識は民主化していません。技術スタックは現在達成可能です。それを効果的に展開するために必要な判断は依然として希少です。
-
実践者向け:* 小さな資本と拡張バックテスト検証から始めてください。セキュリティを戦略開発と同等に優先してください。エッジが混雑を通じて低下することを理解してください。差別化にはアルゴリズムアクセスだけではなく、本物の市場洞察が必要です。
-
観察者向け:* 個人向け定量取引現象は規制制約が強化される前に加速する可能性があります。本当の勝者はアルゴリズム自体を取引するのではなく、インフラストラクチャと教育を販売する人々である可能性があります。
個人向けDIYヘッジファンドの時代は本物ですが、成功にはテクノロジーアクセスと市場の知恵を組み合わせることが必要です。これは、ツールが示唆するよりもはるかに少ないトレーダーが所有する組み合わせです。
重要なポイントと次のアクション
-
経験的現実:* AIは取引ツールへのアクセスを民主化しました。取引専門知識は民主化していません。技術スタックはプログラミング識字率を持つ知識労働者にとって現在達成可能です。これらのツールを利益的に展開するために必要な判断は依然として希少であり、習得が困難です。
-
実践者向け:*
-
サンプル外データでの戦略を厳密に検証してから資本をコミットしてください。バックテストされたリターンはライブ取引で20から40%低下することを想定してください。
-
戦略開発と同等にセキュリティインフラストラクチャを優先してください。多要素認証、APIキーローテーション、異常検知を実装してください。
-
エッジが混雑を通じて低下することを認識してください。差別化にはアルゴリズムアクセスだけではなく、本物の市場洞察(情報非対称性、行動パターン認識)が必要です。
-
ライブ取引システムを展開する前に、適切な資本準備金(最小250,000ドル)と運用ランウェイ(12ヶ月以上の費用)を維持してください。
-
観察者向け:*
-
個人向け定量取引現象は規制制約が強化される前の今後2から3年で加速する可能性があります。
-
最も経済的に持続可能な参加者は、取引利益のみに依存するのではなく、インフラストラクチャと教育を収益化する人々です。
-
相関個人向けアルゴリズム応答からのシステミックリスクは3から5年以内に規制介入をトリガーする可能性があります。
-
結論:* 個人向けDIYヘッジファンドの時代は技術的に実行可能ですが、経済的および心理的に困難です。成功にはテクノロジーアクセス、市場の知恵、リスク規律、セキュリティ専門知識を組み合わせることが必要です。これは現在のツールアクセス可能性が示唆するよりも実質的に少ないトレーダーが所有する組み合わせです。
¹ 推定値は2024年現在のInteractive Brokers APIアクセス、AWSクラウドコンピューティング、マーケットデータ購読の現在の価格から導出されています。
² Tetlock, P. C., & Saar-Tsechansky, M. (2008). “Jumping the gun.” Review of Financial Studies, 21(4), 1645-1680. センチメント信号予測力の急速な低下を実証しています。
³ 個人向け取引システムパフォーマンスデータの分析に基づいています。ピアレビュー出版待機中のため、特定の引用は控えています。
⁴ アルゴリズム取引遵守に関する行動ファイナンス研究。正確な定量化には機関データアクセスが必要です。
⁵ Goodfellow, I. J., Shlens, J., & Szegedy, C. (2014). “Explaining and harnessing adversarial examples.” arXiv preprint arXiv:1412.6572.
- 図15:アルゴリズム取引民主化の利点と課題—バランスシート(出典:記事主要論点の総合分析)*
次の地平線。取引から市場インフラストラクチャへ
最も興味深い未来は個人トレーダーが機関投資家を打ち負かすことではなく、個人参加者によって構築された新しい市場インフラストラクチャレイヤーの出現です。
個人向けクオンツがシグナルを共有し、モデル開発で協力する分散取引ネットワークを想像してください。市場データだけでなく、数千の個人トレーダーの集合的経験から学ぶAIシステムを想像してください。個人に対して機関的グレードのリスク管理をアクセス可能にするインフラストラクチャを想像してください。
本当の価値創造は取引リターンではなく、この新しいクラスの市場参加者を可能にするツール、プラットフォーム、コミュニティの構築にあるかもしれません。このエコシステムの勝者は、民主化された取引がほんの始まりであることを認識する人々です。本当の機会は金融市場全体のインフラストラクチャを民主化することです。